Финансовая подушка безопасности: сколько нужно и где хранить
Как рассчитать финансовую подушку на 3–6 месяцев расходов, где её хранить, как защитить от инфляции, накопить и восстановить после использования. Сквозной пример семьи с расчётами.
Финансовая подушка безопасности — это отдельный денежный резерв на случай потери дохода, болезни, срочного ремонта или другого непредвиденного события. Её задача — дать человеку или семье время решить проблему без новых долгов и срочной продажи имущества.
Вот короткий ответ, а ниже — полный разбор. Размер подушки считается не от дохода, а от обязательных ежемесячных расходов: у семьи из нашего примера они составляют 160 000 ₽ в месяц, поэтому резерв на шесть месяцев — 960 000 ₽. Если уже накоплено 300 000 ₽, то для формирования подушки за год нужно откладывать 55 000 ₽ в месяц. После непредвиденного расхода в 240 000 ₽ резерв сокращается до 720 000 ₽ и покрывает уже 4,5 месяца жизни, а при пополнении 30 000 ₽ в месяц восстанавливается за восемь месяцев. При этом недостаточно один раз накопить сумму: подушку нужно хранить отдельно от других денег, защищать от инфляции и уметь восстанавливать.
Это продолжение серии о финансовом планировании. Как собрать общий план с горизонтом в годы — в статье «Личный финансовый план на 10 лет», пример годового плана семьи с таблицей доходов и расходов — в «Финансовом плане семьи на год». Здесь разбираем часть плана, которая защищает все остальные цели.
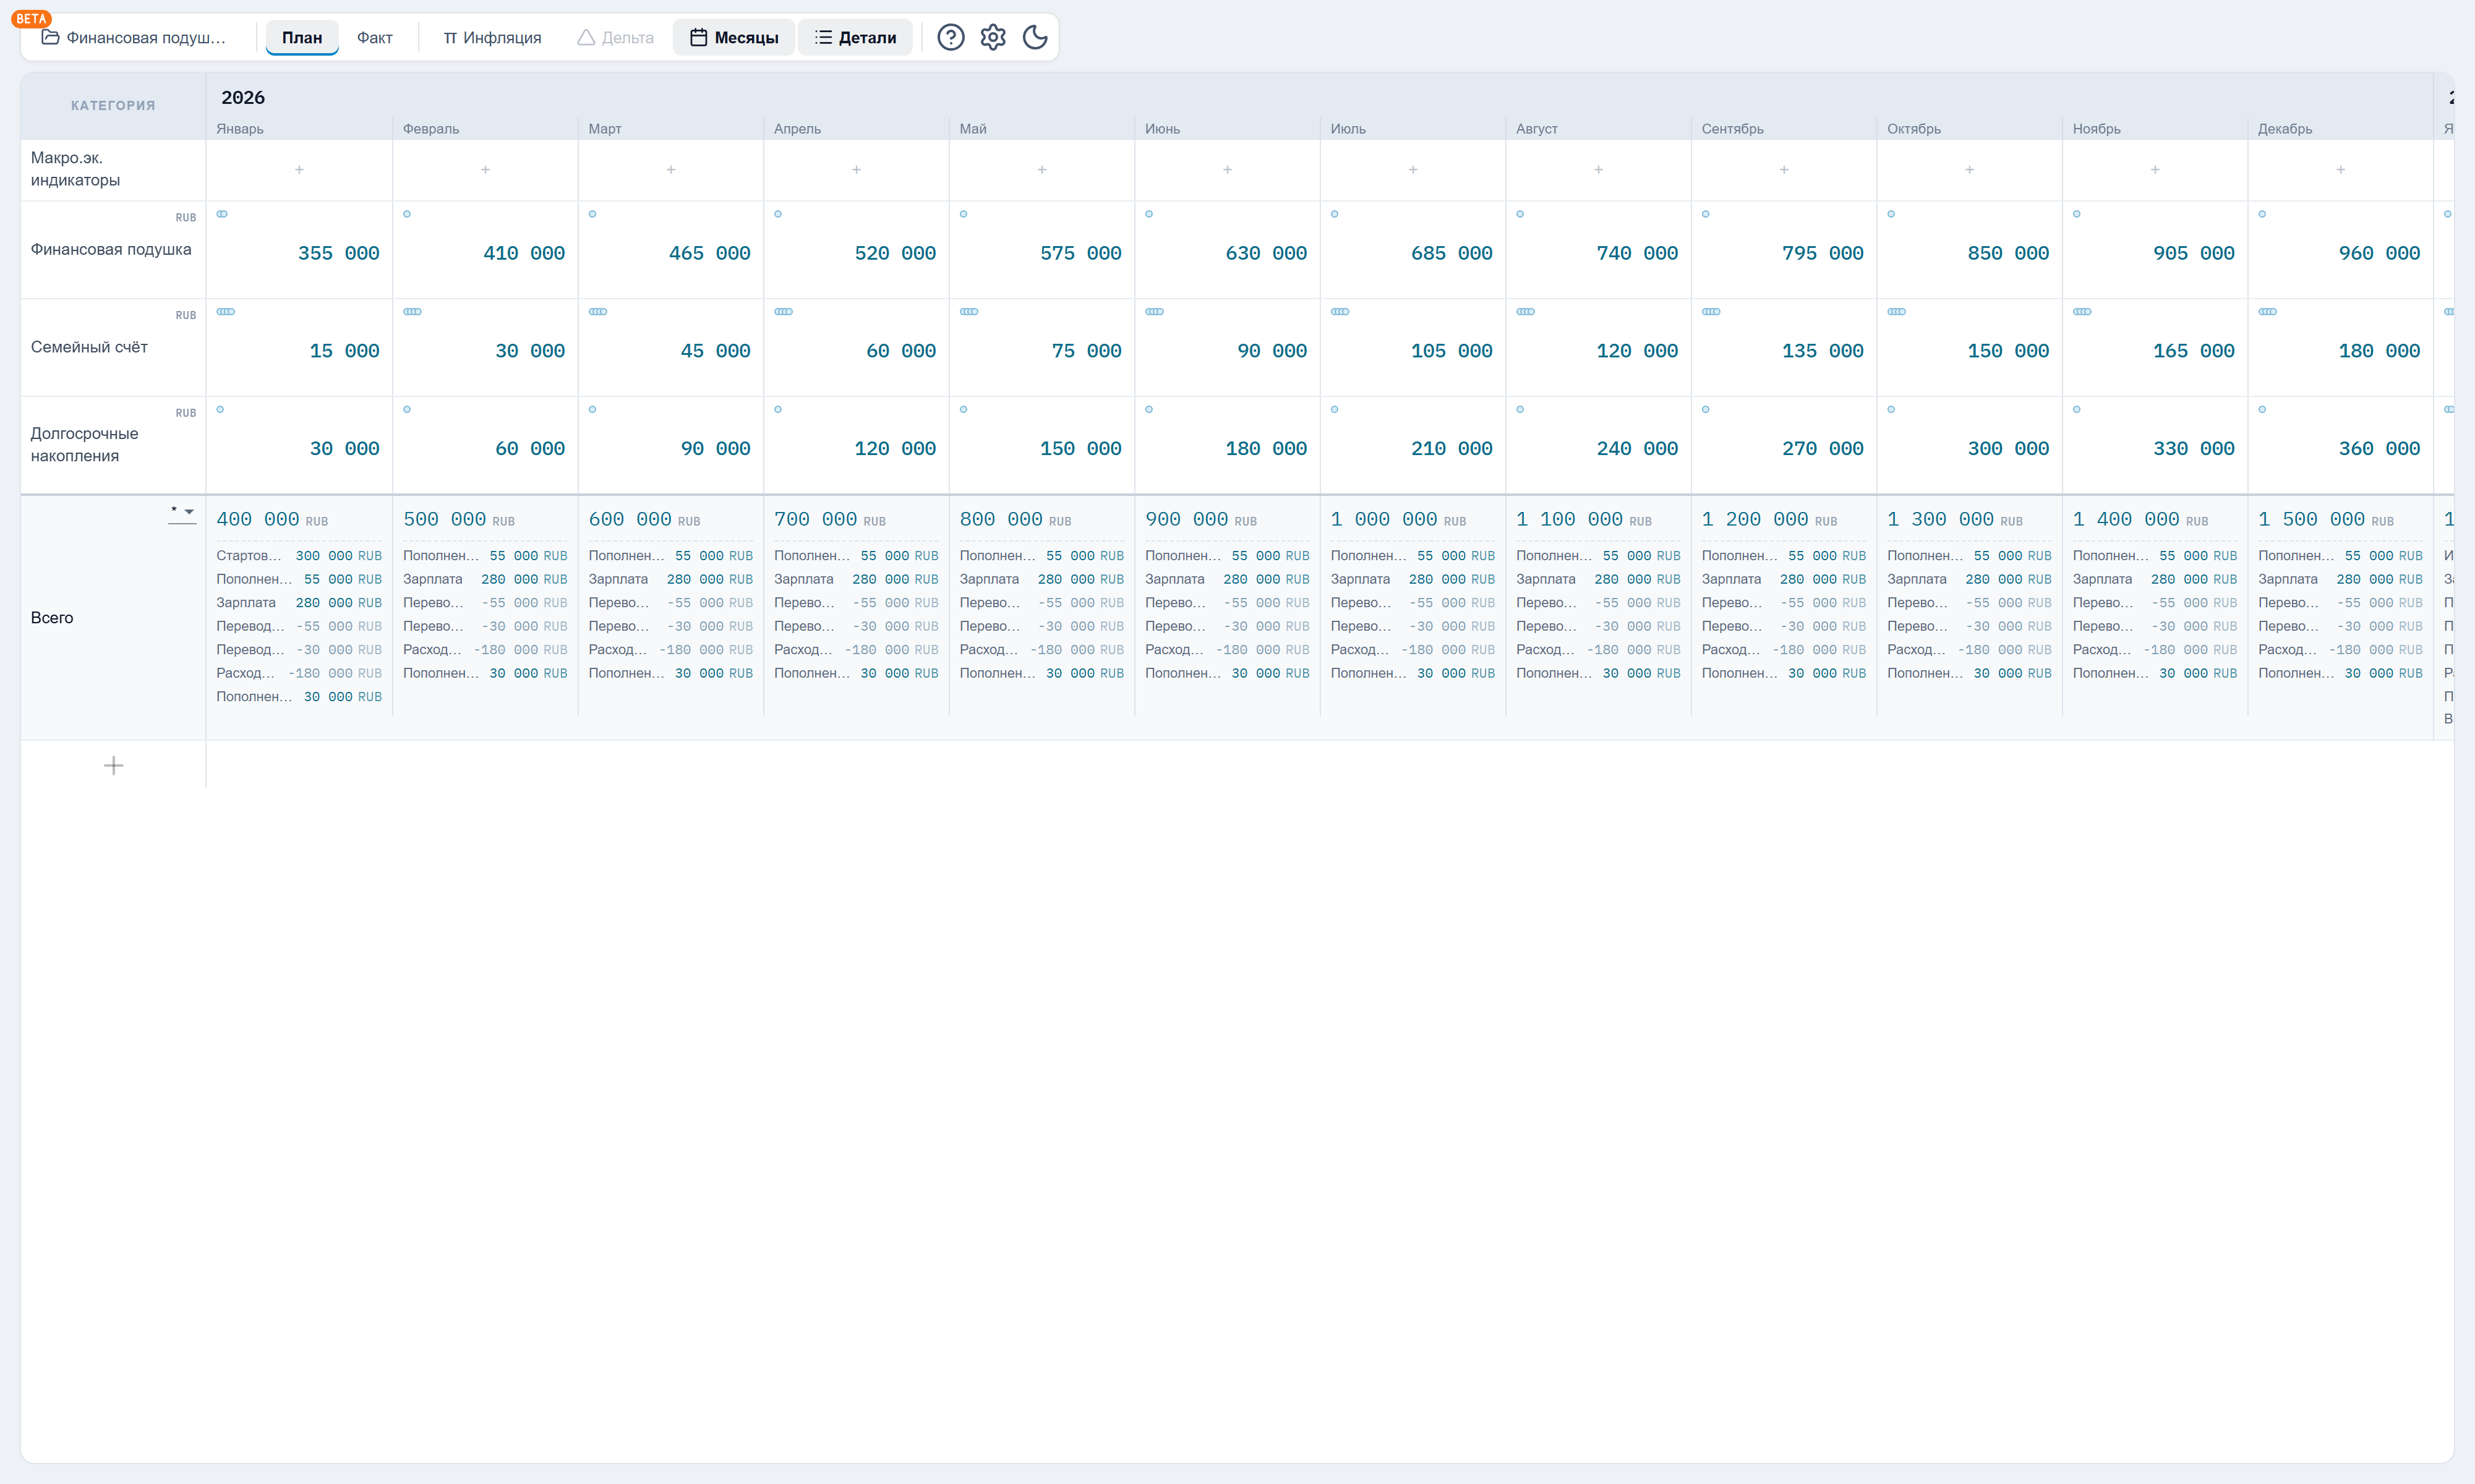
В LongFinPlan подушка — это отдельное хранилище. Накопленное фиксируется операцией изменения баланса, пополнение — повторяющейся операцией («повторять до» нужного месяца), а проценты накопительного счёта — процентной операцией. Целевая сумма — не поле приложения, а ваш расчёт «месяцы × расходы»; план показывает, как баланс строки приближается к ней по месяцам и годам, рядом с другими целями и строкой «Всего».
Сколько денег должно быть в финансовой подушке
Универсальной суммы для всех не существует. Резерв в 500 000 ₽ может быть избыточным для одного человека и покрывать меньше двух месяцев расходов другой семьи.
Поэтому финансовую подушку удобнее измерять не только в рублях, но и в месяцах обязательных расходов.
Какие расходы включать в расчёт
Для определения размера подушки нужно посчитать минимальную сумму, необходимую для поддержания нормальной жизни семьи. Обычно в неё входят:
- аренда или ипотека;
- коммунальные услуги;
- продукты;
- лекарства и обязательное лечение;
- транспорт;
- связь и интернет;
- минимальные расходы на детей;
- платежи по кредитам;
- страховки и налоги, если без них нельзя обойтись;
- другие обязательные регулярные платежи.
Необязательно включать в расчёт все привычные траты без изменений. Во время временного снижения дохода можно сократить рестораны, развлечения, дорогие подписки и часть необязательных покупок.
Однако чрезмерно занижать расходы тоже не стоит. План «в случае потери работы мы вообще перестанем покупать одежду, отдыхать и выходить из дома» может выглядеть экономно, но редко остаётся реалистичным дольше нескольких недель.
Пример расчёта обязательных расходов семьи
Рассмотрим семью из двух взрослых и ребёнка. Её минимальные ежемесячные расходы:
| Категория | Сумма в месяц |
|---|---|
| Ипотека | 50 000 ₽ |
| Продукты | 45 000 ₽ |
| Коммунальные услуги | 12 000 ₽ |
| Транспорт | 15 000 ₽ |
| Расходы на ребёнка | 15 000 ₽ |
| Здоровье и лекарства | 8 000 ₽ |
| Связь и интернет | 5 000 ₽ |
| Минимальный резерв на бытовые расходы | 10 000 ₽ |
| Итого | 160 000 ₽ |
Это не полный привычный бюджет семьи, а сумма расходов, которые она не сможет быстро отменить или значительно сократить. Именно от этих 160 000 ₽ считается резерв.
Подушка на три месяца
Минимальный резерв на три месяца:
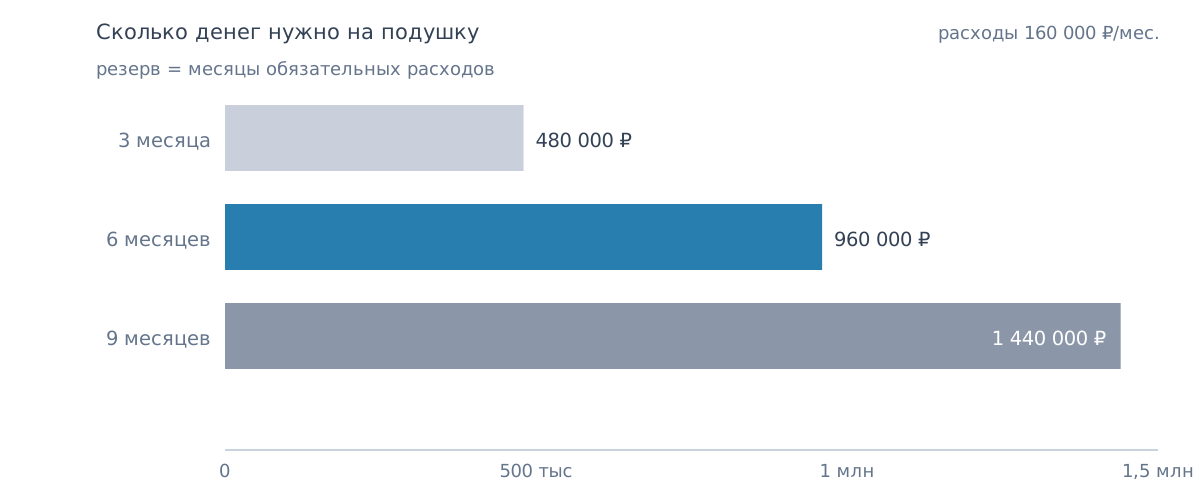
160 000 ₽ × 3 = 480 000 ₽
Такой резерв может подойти человеку со стабильной работой, несколькими источниками семейного дохода и небольшим количеством обязательств.
Подушка на шесть месяцев
Более консервативный вариант:
160 000 ₽ × 6 = 960 000 ₽
Для семьи из примера целевой размер финансовой подушки — 960 000 ₽. Если один доход временно исчезнет или возникнут крупные непредвиденные расходы, такой резерв даст больше времени на адаптацию. Эту сумму мы и будем использовать во всех расчётах ниже.
Когда нужно больше шести месяцев
Резерв на девять или двенадцать месяцев оправдан, если:
- в семье только один источник дохода;
- доход сильно меняется по сезонам;
- человек работает на себя;
- поиск новой работы обычно занимает много времени;
- в семье есть маленькие дети или иждивенцы;
- имеются крупные кредитные обязательства;
- есть регулярные расходы на лечение;
- семья готовится к длительному перерыву в работе.
Для подушки на девять месяцев потребуется:
160 000 ₽ × 9 = 1 440 000 ₽
Для резерва на двенадцать месяцев — 1 920 000 ₽. Чем больше резерв, тем выше устойчивость, но тем больше денег приходится держать в доступных и консервативных инструментах вместо других целей.
Ориентир по ситуации
Для первоначальной оценки можно использовать следующую таблицу.
| Ситуация | Ориентир | Почему |
|---|---|---|
| Два стабильных дохода, мало обязательств | 3–4 месяца | Риск полной потери семейного дохода ниже |
| Один основной доход, есть ребёнок или ипотека | 6 месяцев | Выше зависимость от одного источника |
| Нестабильный или сезонный доход | 6–9 месяцев | Нужен запас на слабые периоды |
| Предприниматель или специалист с долгим поиском работы | 9–12 месяцев | Восстановление дохода может занять больше времени |
| Планируемый перерыв в работе | Отдельный расчёт | Такой перерыв — цель, а не непредвиденное событие |
Последняя строка особенно важна. Расходы во время запланированного декретного отпуска, переезда или учёбы лучше учитывать как отдельную финансовую цель. Подушка предназначена для неопределённых ситуаций, а не для событий, дата которых уже известна.
Что считать финансовой подушкой, а что — нет
Не все накопления автоматически становятся резервом. Финансовая подушка должна быть:
- отделена от повседневного бюджета;
- доступна в разумный срок;
- защищена от значительных колебаний стоимости;
- не предназначена для другой цели;
- достаточна для покрытия обязательных расходов.
Что можно учитывать в составе подушки
В резерв могут входить:
- деньги на отдельном накопительном счёте;
- краткосрочные вклады с подходящими условиями снятия;
- небольшой запас наличных;
- другие консервативные и достаточно ликвидные инструменты, риск которых понятен владельцу.
Ключевой вопрос звучит так: можно ли получить эти деньги тогда, когда они понадобятся, без существенной потери суммы? Если ответ зависит от состояния рынка, срока продажи или решения третьих лиц, считать весь актив полноценной подушкой рискованно.
Что не стоит считать подушкой
К финансовому резерву обычно не относятся:
- кредитный лимит;
- будущая премия;
- квартира или автомобиль;
- деньги на первоначальный взнос;
- накопления на отпуск;
- долг, который кто-то обещал вернуть;
- активы с высокой волатильностью;
- пенсионные накопления с ограниченным доступом;
- товары, которые теоретически можно продать.
Кредитная карта не является подушкой: это доступ к заёмным деньгам, которые придётся вернуть по условиям банка. Недвижимость тоже не заменяет резерв — её нельзя быстро превратить в деньги без затрат времени и риска продать дешевле ожидаемого.
Не смешивайте подушку с предсказуемыми расходами
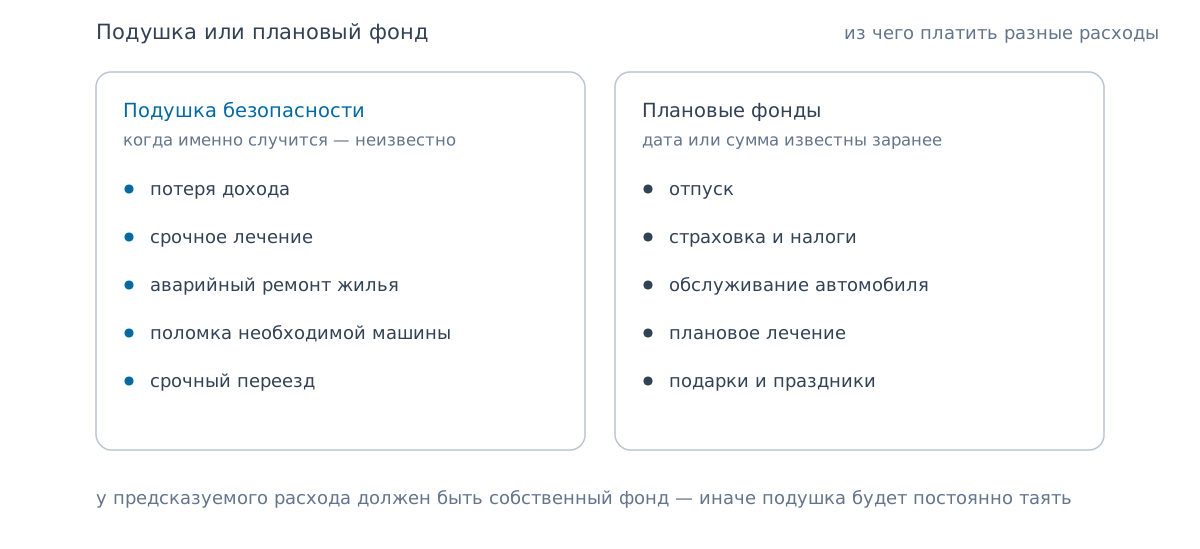
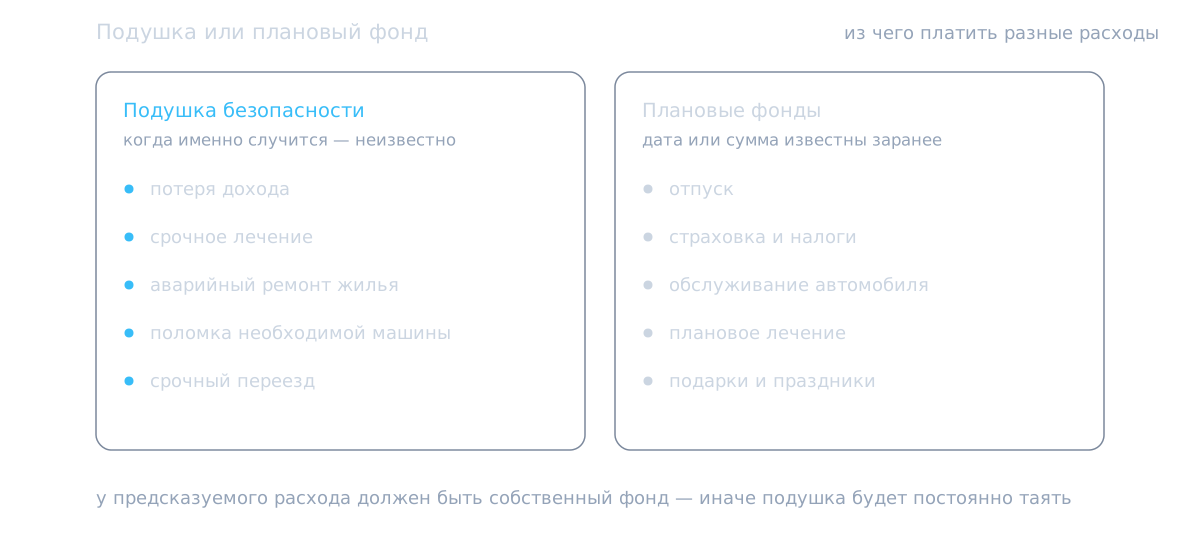
Налог, страховка, плановое лечение, ежегодное обслуживание автомобиля и отпуск случаются не каждый месяц, но их даты или примерная стоимость обычно известны заранее. Для таких расходов лучше создавать отдельные фонды: «Страховка», «Обслуживание автомобиля», «Отпуск», «Ремонт», «Медицина», «Налоги».
Если ежегодно использовать финансовую подушку на отпуск или страхование, резерв будет постоянно уменьшаться. Проблема здесь не в слабой дисциплине, а в неправильной структуре плана.
Где хранить финансовую подушку
Главное требование к подушке — не максимальная доходность, а надёжная доступность. Если ради дополнительного процента деньги нельзя получить в нужный момент или их стоимость способна заметно снизиться, резерв перестаёт выполнять свою функцию.
Три критерия выбора
При выборе места хранения оценивайте:
- Доступность. Как быстро можно получить деньги?
- Надёжность. Может ли сумма существенно уменьшиться?
- Доходность. Насколько инструмент компенсирует инфляцию?
Максимизировать все три параметра одновременно обычно невозможно: высокая доступность сопровождается более низкой ставкой, а потенциально более высокая доходность — дополнительным риском.
Накопительный счёт
Накопительный счёт подходит для части резерва, которая может понадобиться быстро.
Преимущества: доступ к деньгам без ожидания окончания срока, пополнение в любой момент, начисление процентов, простое отделение от повседневной карты. Перед открытием проверьте, как банк определяет ставку, начисляется ли процент на ежедневный или минимальный остаток, нет ли ограничений на снятие и не действуют ли повышенные ставки только первые месяцы.
Не держите подушку на основной карте, которой оплачиваются повседневные покупки. Технически деньги будут доступны, но психологически быстро превратятся в «свободный остаток».
Банковский вклад
Вклад подходит для части резерва, которая с меньшей вероятностью потребуется немедленно: заранее известные условия и срок защищают деньги от случайных трат, а ставка часто выше, чем на счёте. Ограничения те же: при досрочном закрытии можно потерять часть процентов, пополнение и частичное снятие бывают ограничены, а после окончания вклада ставки меняются. Перед размещением проверяйте актуальные условия банка и правила страхования вкладов.
Наличные
Небольшая сумма наличными пригодится при технических сбоях, потере доступа к приложению или проблемах с картой. Но хранить весь резерв наличными нерационально: деньги не приносят процентного дохода, их покупательная способность снижается, а крупную сумму неудобно безопасно хранить. Для семьи из примера это может быть сумма на несколько дней необходимых расходов, а не вся шестимесячная подушка.
Фонды денежного рынка и другие инструменты
Иногда часть резерва размещают в инструментах денежного рынка или краткосрочных долговых инструментах. Перед этим важно понимать: это не банковский вклад, стоимость инструментов может меняться, возможны комиссии, а продажа и вывод денег требуют времени. Такие инструменты допустимы только для той части подушки, которая не требуется мгновенно, и при понимании рисков.
Метод нескольких уровней
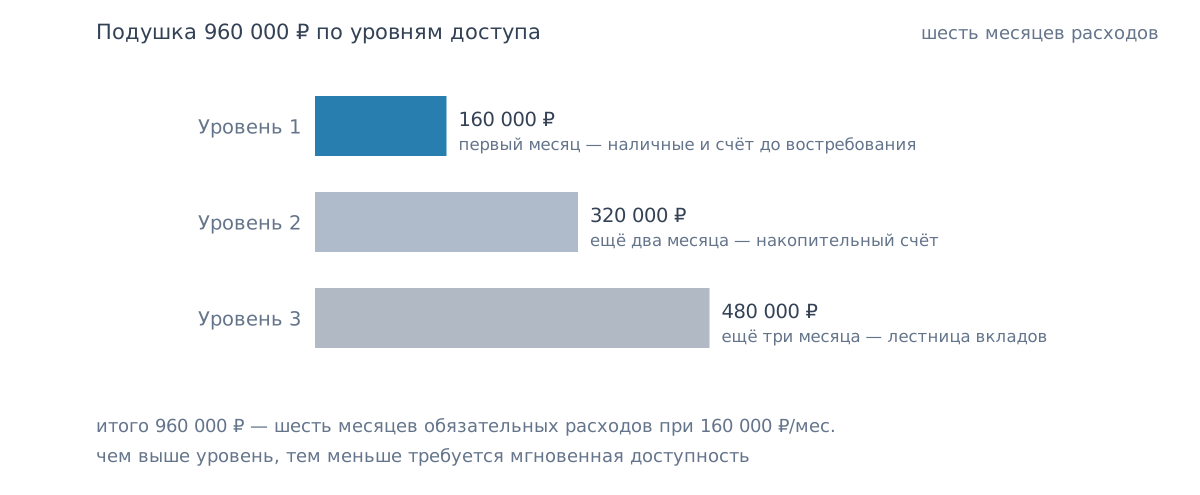
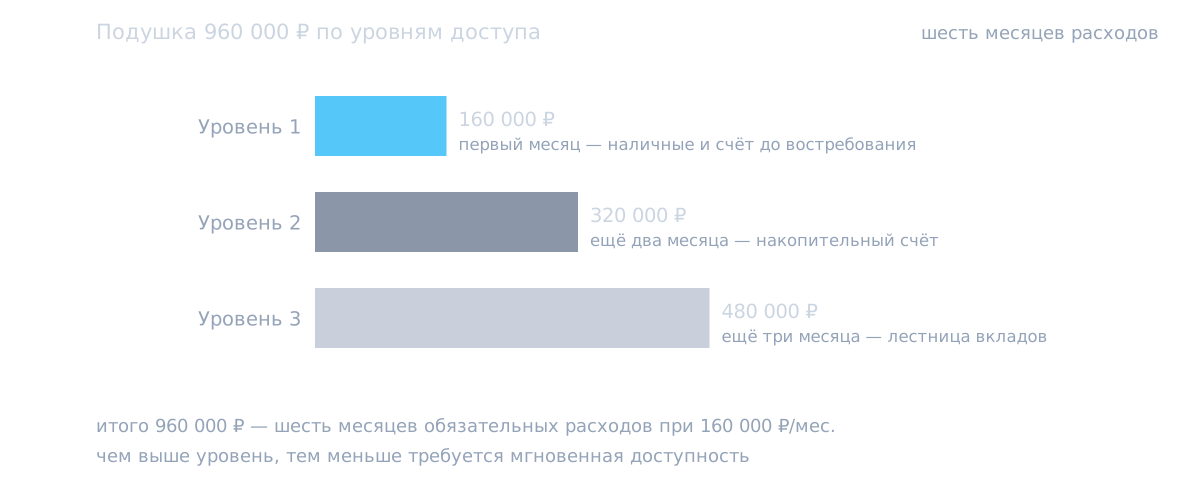
Всю подушку необязательно хранить в одном месте — её можно разделить по скорости доступа. Для резерва в 960 000 ₽ распределение может выглядеть так:
| Уровень | Сумма | Назначение | Требование |
|---|---|---|---|
| Первый | 160 000 ₽ | Первый месяц расходов | Максимальная доступность |
| Второй | 320 000 ₽ | Ещё два месяца | Быстрый доступ и умеренная доходность |
| Третий | 480 000 ₽ | Оставшиеся три месяца | Сохранность и подходящие сроки |
| Итого | 960 000 ₽ | Шесть месяцев расходов | — |
В первом уровне часть денег можно держать наличными, остальное — на отдельном доступном счёте. Второй уровень размещается на накопительном счёте или другом понятном ликвидном инструменте. Третий можно распределить между несколькими короткими вкладами с разными датами окончания — такая «лестница» не даст закрыть всю сумму одновременно.
Почему не стоит искать максимальную доходность
Финансовая подушка — это страховочная часть личного капитала. Её задача — не обогнать рынок, а быть доступной в плохой момент. Высокорисковые активы способны снизиться в цене одновременно с потерей дохода — тогда резерв пришлось бы продавать с убытком именно тогда, когда он нужнее всего. Доходность подушки вторична по отношению к сохранности, ликвидности, предсказуемости и простоте: подушка — не место для финансового экстрима.
Как защитить подушку от инфляции
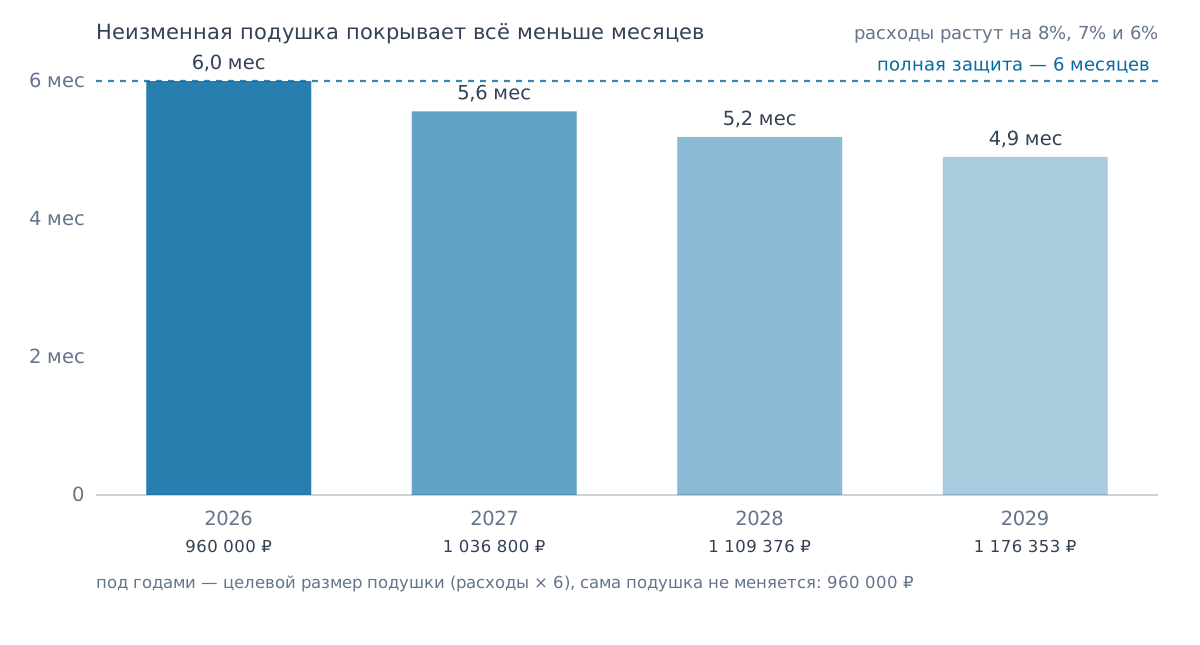
Даже если сумма на счёте не уменьшается, со временем она покрывает всё меньше расходов. Подушка в 960 000 ₽ сегодня обеспечивает семье шесть месяцев жизни:
960 000 ₽ ÷ 160 000 ₽ = 6 месяцев
Но если расходы вырастут, прежней суммы на тот же период уже не хватит.
Пример индексации подушки
Предположим, обязательные расходы растут по сценарию: первый год — на 8%, второй — на 7%, третий — на 6%. Накопленный коэффициент роста:
1,08 × 1,07 × 1,06 = 1,225368
Через три года ежемесячные обязательные расходы составят:
160 000 ₽ × 1,225368 = 196 059 ₽
Чтобы резерв по-прежнему покрывал шесть месяцев, его размер должен вырасти до:
196 059 ₽ × 6 ≈ 1 176 353 ₽
Если оставить подушку на прежнем уровне, она будет покрывать:
960 000 ₽ ÷ 196 059 ₽ ≈ 4,9 месяца
| Показатель | Сегодня | Через три года |
|---|---|---|
| Обязательные расходы в месяц | 160 000 ₽ | около 196 059 ₽ |
| Подушка на шесть месяцев | 960 000 ₽ | около 1 176 353 ₽ |
| Покрытие при неизменной подушке | 6 месяцев | около 4,9 месяца |
Доход по подушке тоже нужно учитывать
Проценты по накопительному счёту или вкладу компенсируют часть роста цен, но нельзя заранее считать, что доходность обязательно покроет личную инфляцию. Реальная доходность считается по формуле:
r (реальная) = (1 + r (номинальная)) / (1 + i) − 1
Например, при доходности 10% и росте расходов на 8% реальный прирост покупательной способности равен 1,10 / 1,08 − 1 ≈ 1,85%. Если ставка ниже роста расходов, проценты лишь замедляют уменьшение реальной стоимости подушки. Как считать реальную доходность и почему проценты разных лет нельзя просто складывать, мы подробно разбирали в статье «Как учитывать инфляцию в накоплениях».
Как увидеть это в плане
В LongFinPlan сценарий инфляции задаётся в строке макроэкономических индикаторов: каждая запись применяется начиная с указанной даты, поэтому разные годы могут иметь разные ставки. А режим инфляции пересчитывает план в сегодняшние цены — видно, как тает покупательная способность резерва, который просто лежит без изменений:
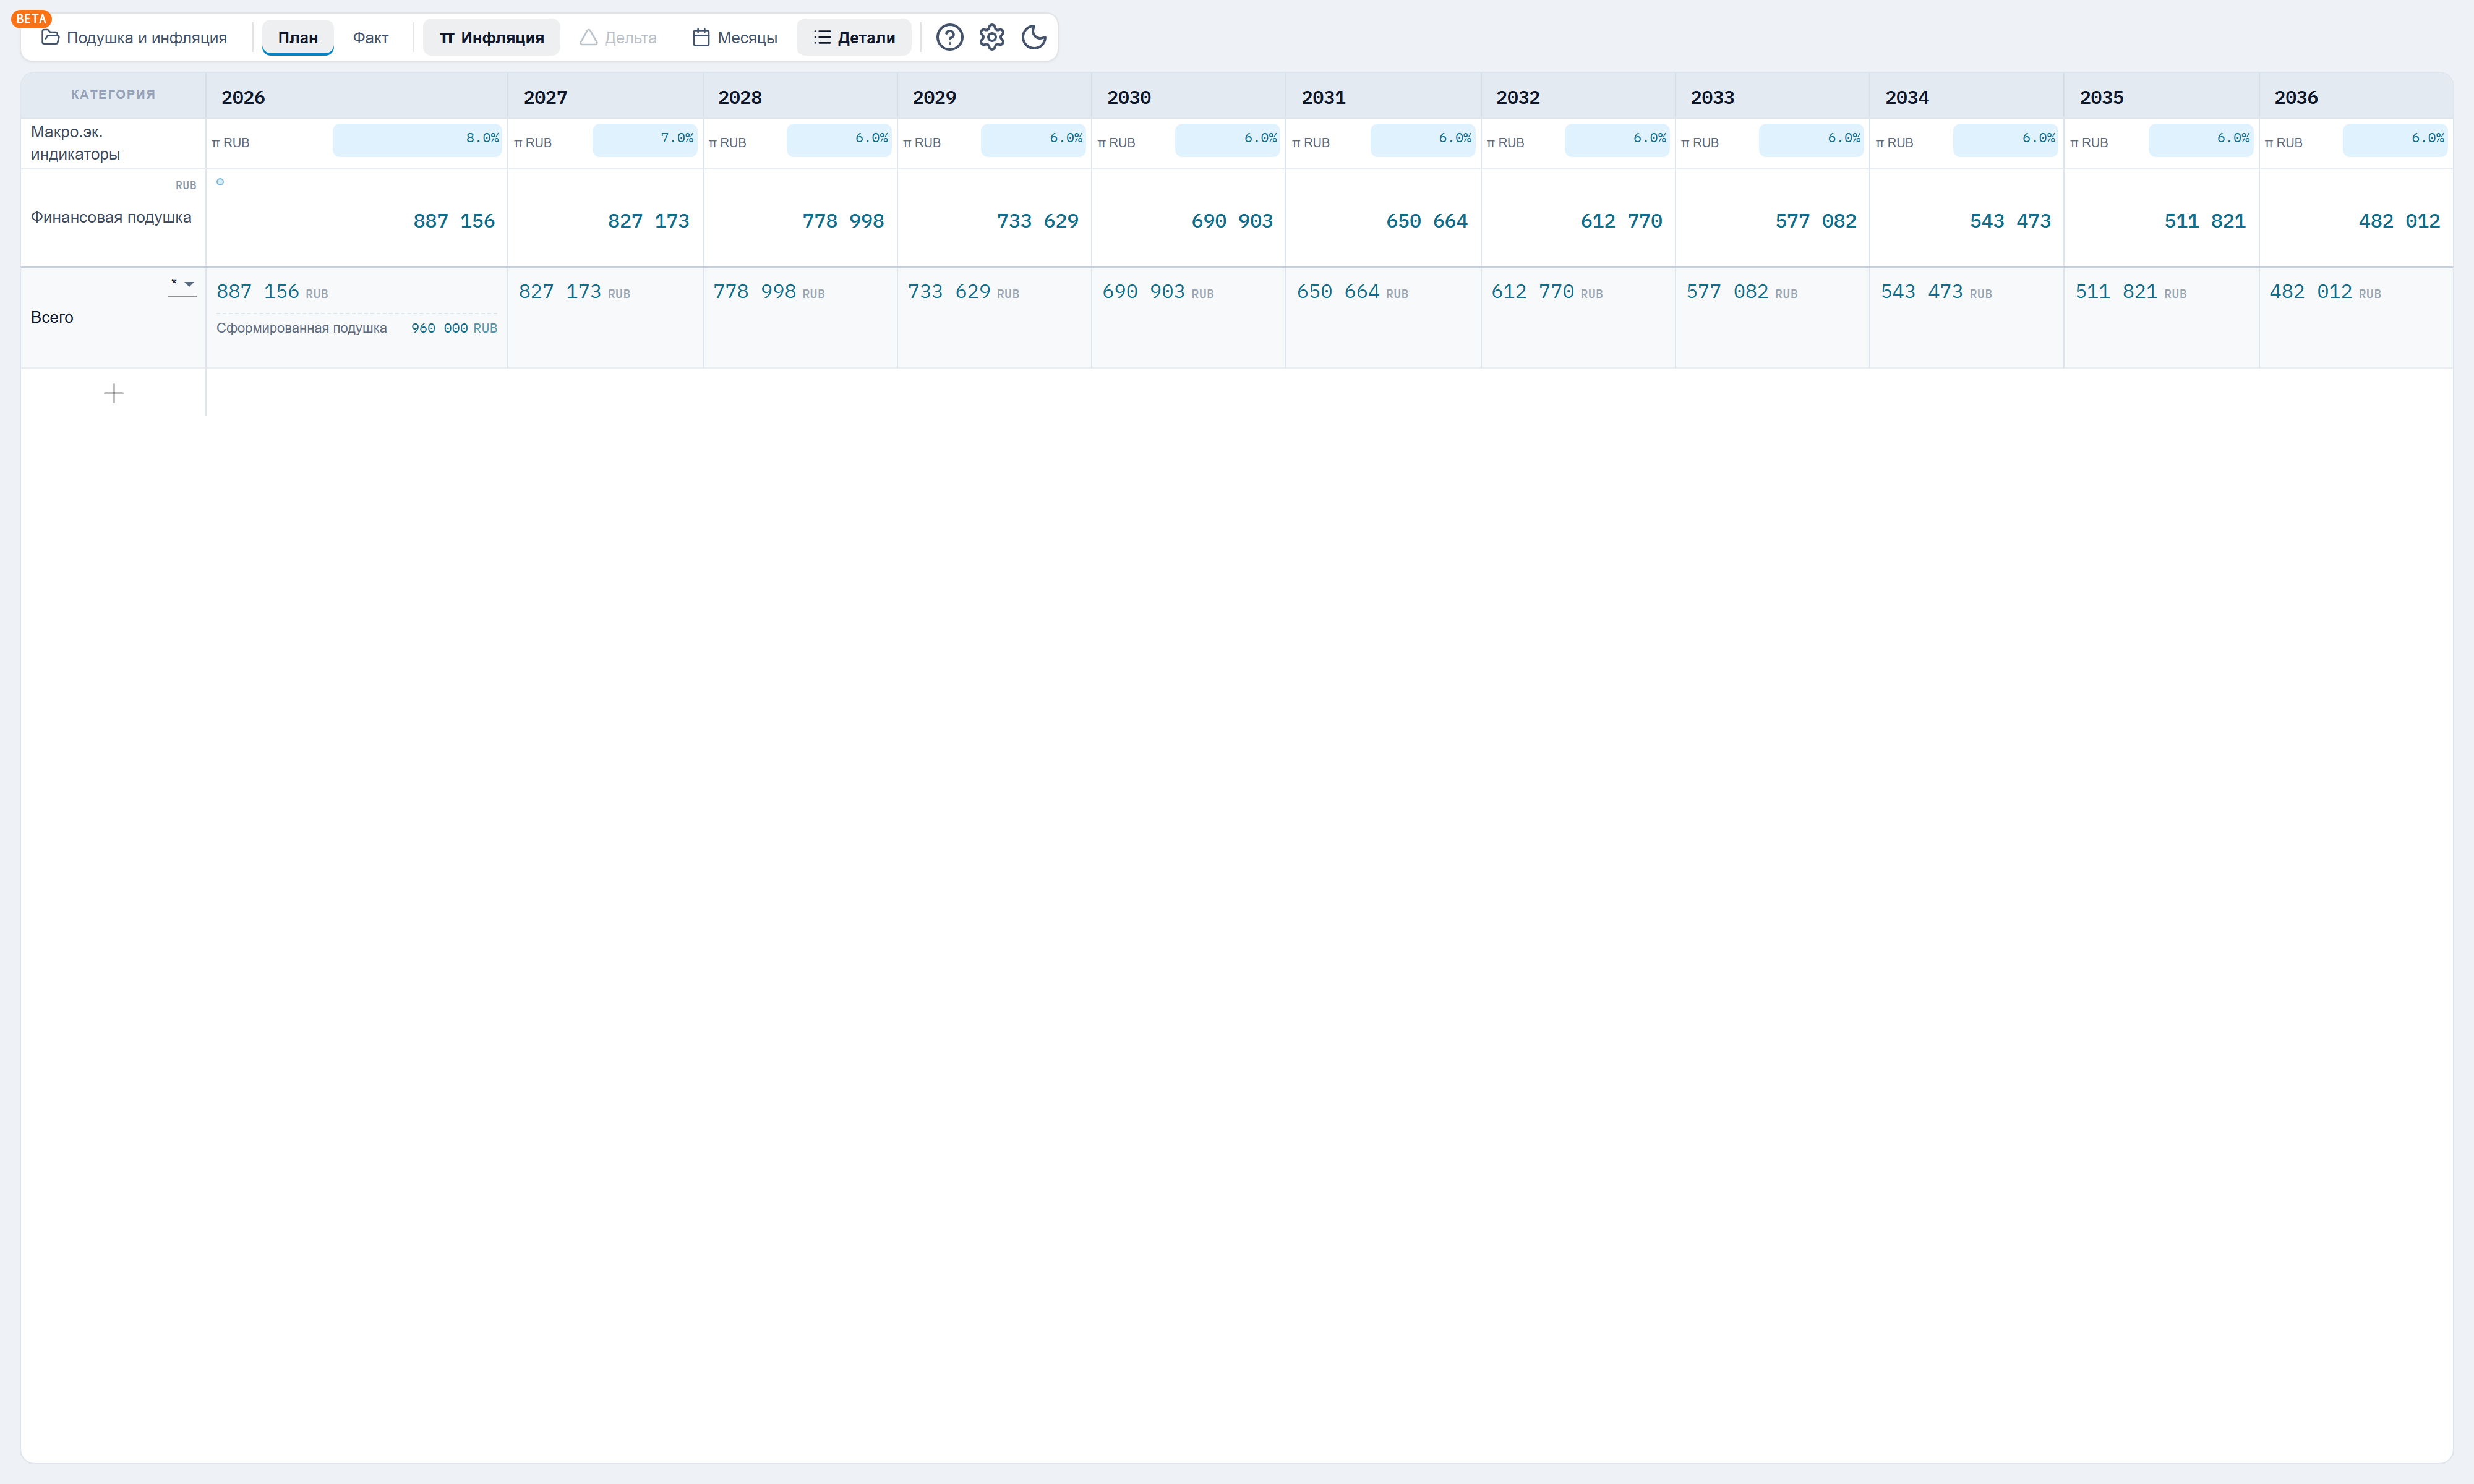
В нашем примере номинальные 960 000 ₽ к концу 2028 года — это 778 998 ₽ в сегодняшних ценах, к 2030-му — 690 903 ₽. Номинал на счёте не изменился, но почти треть резервных месяцев испарилась. Проценты по счёту и небольшая регулярная индексация частично компенсируют этот эффект.
Практичный способ индексации
Необязательно каждый месяц пересчитывать резерв по официальной статистике. Проще раз в полгода или год:
- обновить сумму обязательных ежемесячных расходов;
- умножить её на выбранное количество месяцев;
- сравнить новую цель с текущей подушкой;
- добавить недостающую сумму в план пополнений.
Например, если через год обязательные расходы выросли со 160 000 ₽ до 173 000 ₽, подушка на шесть месяцев должна составлять 173 000 ₽ × 6 = 1 038 000 ₽. Если на счетах находится 990 000 ₽, недостающие 48 000 ₽ можно пополнить единовременно или распределить на несколько месяцев.
Как накопить финансовую подушку
Крупная сумма выглядит недостижимой, пока не разделена на регулярные взносы. Продолжим пример: целевой резерв — 960 000 ₽, уже накоплено 300 000 ₽, не хватает:
960 000 ₽ − 300 000 ₽ = 660 000 ₽
Если семья хочет сформировать подушку за 12 месяцев, ежемесячно нужно откладывать:
660 000 ₽ ÷ 12 = 55 000 ₽
Для консервативности расчёт не учитывает процентный доход — начисленные проценты создадут небольшой запас.
План накопления на год
| Месяц | Пополнение | Накоплено | Прогресс |
|---|---|---|---|
| Начало | — | 300 000 ₽ | 31% |
| Январь | 55 000 ₽ | 355 000 ₽ | 37% |
| Февраль | 55 000 ₽ | 410 000 ₽ | 43% |
| Март | 55 000 ₽ | 465 000 ₽ | 48% |
| Апрель | 55 000 ₽ | 520 000 ₽ | 54% |
| Май | 55 000 ₽ | 575 000 ₽ | 60% |
| Июнь | 55 000 ₽ | 630 000 ₽ | 66% |
| Июль | 55 000 ₽ | 685 000 ₽ | 71% |
| Август | 55 000 ₽ | 740 000 ₽ | 77% |
| Сентябрь | 55 000 ₽ | 795 000 ₽ | 83% |
| Октябрь | 55 000 ₽ | 850 000 ₽ | 89% |
| Ноябрь | 55 000 ₽ | 905 000 ₽ | 94% |
| Декабрь | 55 000 ₽ | 960 000 ₽ | 100% |
Ровно так этот план выглядит в приложении — первый скриншот статьи снят с него: повторяющаяся операция «Пополнение подушки» на 55 000 ₽ 15-го числа с датой окончания в декабре, а рост строки «Финансовая подушка» виден по месяцам: 355 000 → 410 000 → … → 960 000 ₽. Режим «Детали» раскрывает под строкой «Всего» операции каждого месяца: зарплата +280 000, расходы −180 000, перевод в подушку −55 000 и пополнение подушки +55 000 — видно, откуда деньги приходят и куда уходят.
Что делать, если 55 000 ₽ в месяц откладывать не получается
Тогда нужно изменить один или несколько параметров:
- увеличить срок;
- временно сократить другие накопления;
- направлять в резерв премии и нерегулярные доходы;
- уменьшить необязательные расходы;
- сначала сформировать минимальную подушку на один месяц;
- постепенно увеличивать регулярный взнос.
Например, при пополнении 30 000 ₽ в месяц недостающие 660 000 ₽ соберутся за 660 000 ÷ 30 000 = 22 месяца без учёта процентов. Это дольше, но всё равно рабочий план: подушка не обязана возникнуть за один месяц — иначе она называлась бы финансовым фокусом.
Формируйте резерв по этапам
Большую цель удобно разделить на уровни:
- Первый этап — один месяц расходов: 160 000 ₽.
- Второй этап — три месяца: 480 000 ₽.
- Третий этап — шесть месяцев: 960 000 ₽.
- Дополнительный этап — увеличение резерва, если этого требует ситуация.
Так первые результаты появляются быстрее, а минимальный резерв уже снижает риск использования кредитной карты при небольшой непредвиденной трате.
Как использовать и восстанавливать подушку
Подушка создана для использования. Если произошло настоящее непредвиденное событие, перевод денег из резерва — не провал финансового плана. Проблема возникает, когда резерв расходуют без правил и не планируют восстановление.
Когда допустимо использовать резерв
- временная потеря дохода;
- срочное лечение;
- аварийный ремонт жилья;
- неожиданная поломка необходимого автомобиля;
- обязательный переезд;
- срочная помощь зависимому члену семьи;
- другое событие, которое нельзя было разумно предусмотреть.
Перед использованием денег полезно задать три вопроса: расход действительно необходим? его нельзя было заранее включить в бюджет? без подушки придётся брать дорогой долг или отказываться от обязательного платежа? Если ответы положительные — резерв выполняет свою работу.
Пример использования подушки
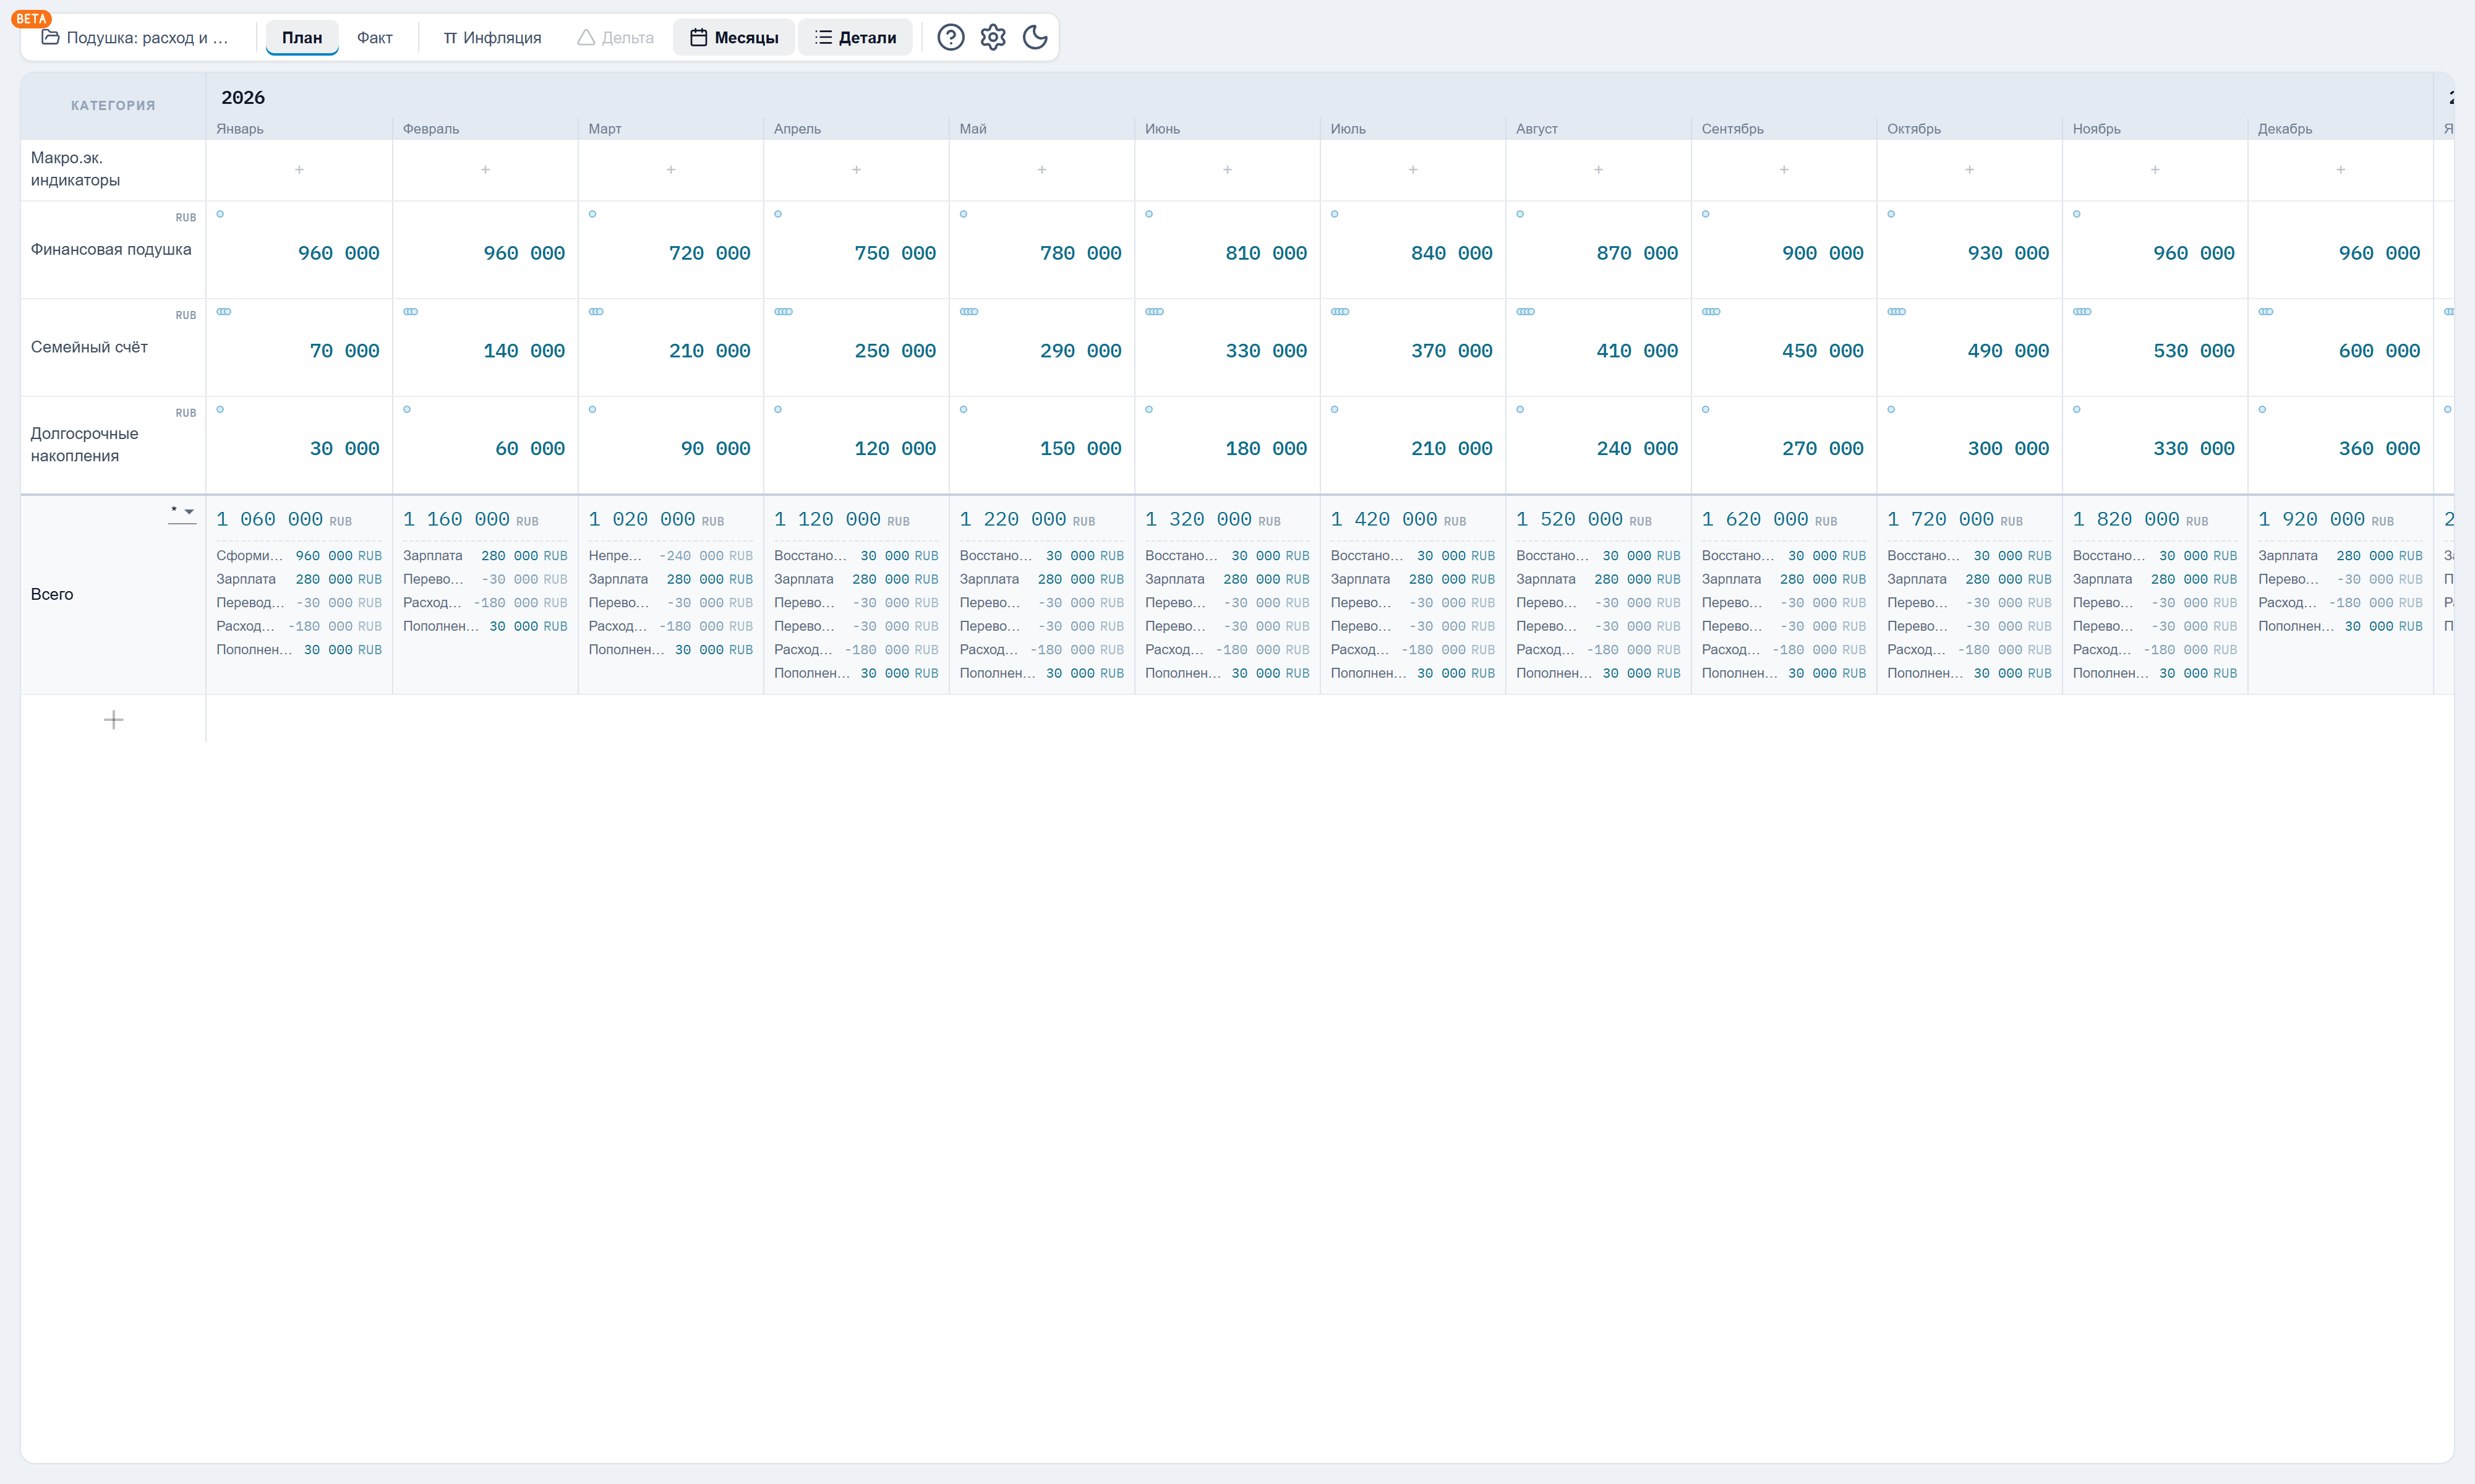
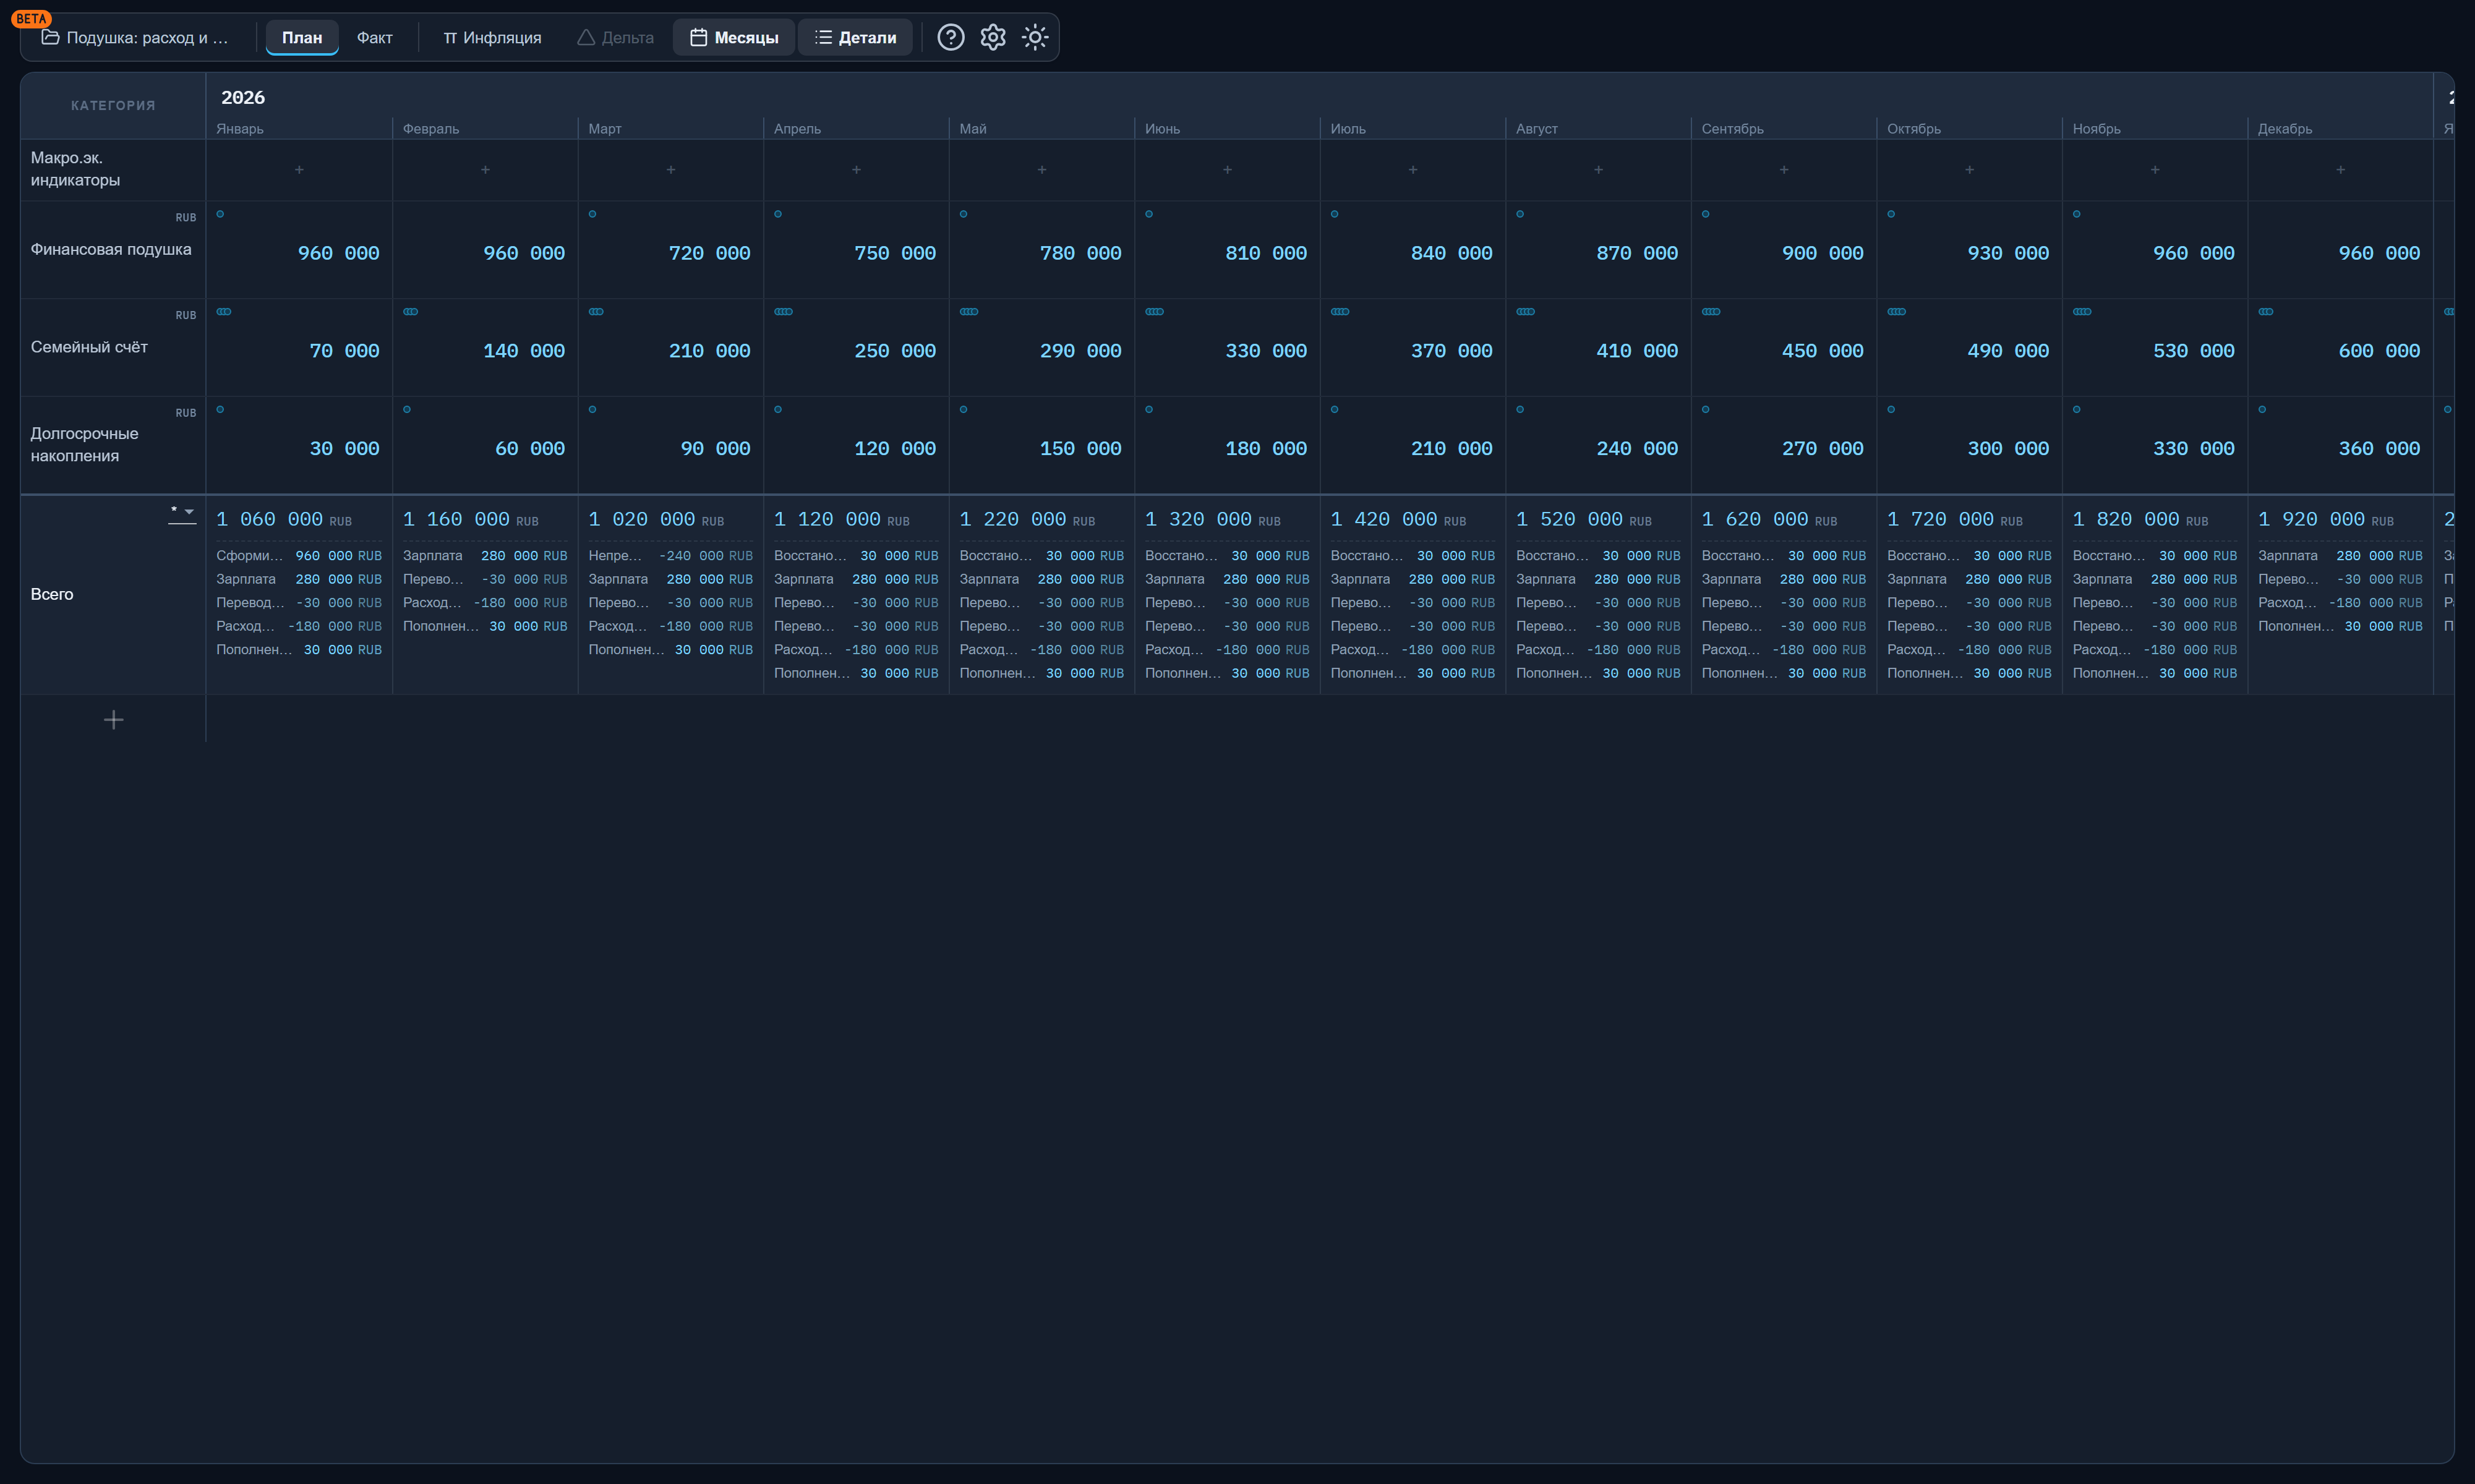
Семья накопила 960 000 ₽. После временной потери части дохода ей потребовалось использовать 240 000 ₽. Остаток:
960 000 ₽ − 240 000 ₽ = 720 000 ₽
При обязательных расходах 160 000 ₽ это покрывает 720 000 ÷ 160 000 = 4,5 месяца вместо шести. В плане такой расход — операция по хранилищу подушки: минус 240 000 ₽ в месяце события, и строка сразу показывает честную картину, а «Детали» под строкой «Всего» — саму операцию в месяце, где она прошла:
Как восстановить резерв
Если семья может направлять на восстановление 30 000 ₽ в месяц, на возврат 240 000 ₽ потребуется 240 000 ÷ 30 000 = 8 месяцев (если целевой размер за это время не изменится):
| Месяц | Пополнение | Остаток подушки |
|---|---|---|
| После использования | — | 720 000 ₽ |
| Первый | 30 000 ₽ | 750 000 ₽ |
| Второй | 30 000 ₽ | 780 000 ₽ |
| Третий | 30 000 ₽ | 810 000 ₽ |
| Четвёртый | 30 000 ₽ | 840 000 ₽ |
| Пятый | 30 000 ₽ | 870 000 ₽ |
| Шестой | 30 000 ₽ | 900 000 ₽ |
| Седьмой | 30 000 ₽ | 930 000 ₽ |
| Восьмой | 30 000 ₽ | 960 000 ₽ |
Эти 30 000 ₽ могут появиться за счёт временного уменьшения взносов на менее срочные цели, части премии, сокращения необязательных расходов или увеличения дохода. Например, семья временно перенаправляет 20 000 ₽ из долгосрочных накоплений и экономит 10 000 ₽ на необязательных расходах — так необходимые 30 000 ₽ в месяц и набираются, без нового кредита.
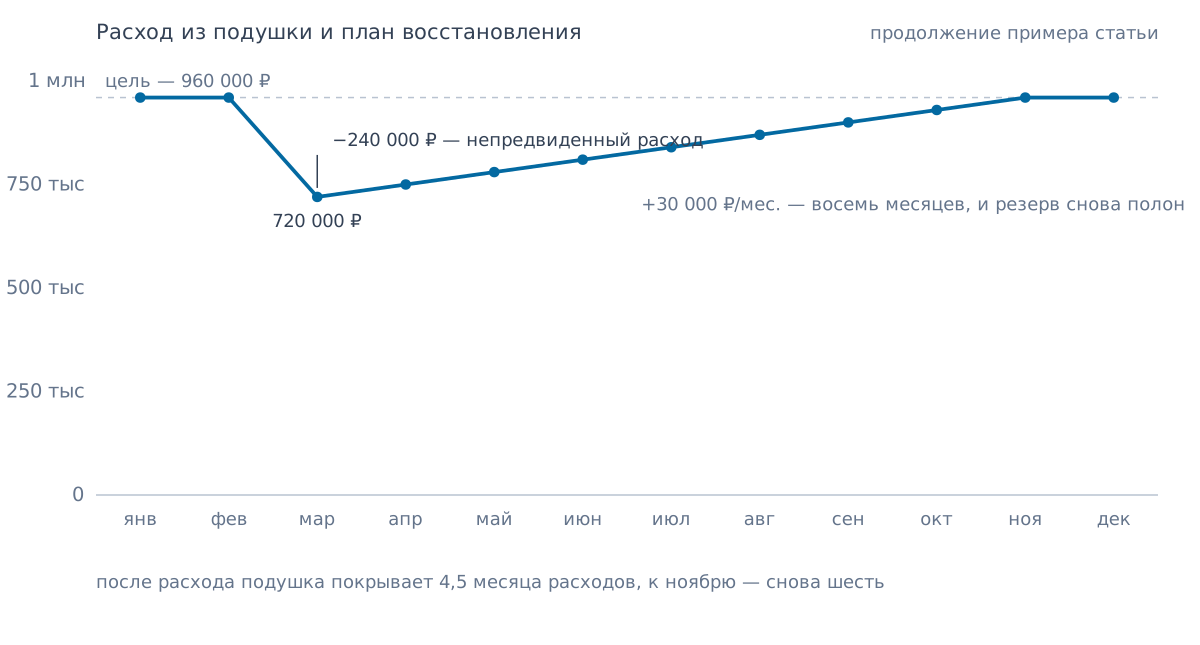
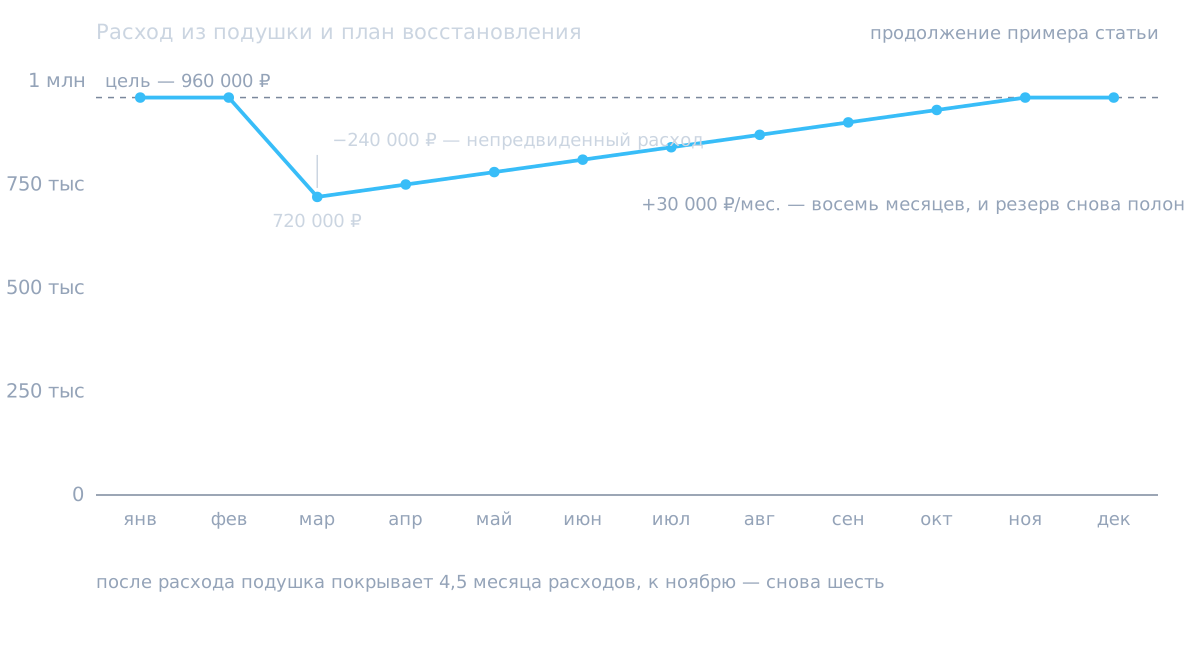
Восстановление «за восемь месяцев» и «за двадцать два» — это два разных плана. В LongFinPlan такие варианты удобно проверять в копии проекта: проект клонируется, в копии меняются суммы пополнений, а переключение между проектами показывает разницу без поломки основного расчёта.
Как расставить приоритеты после использования
После расходования части подушки необязательно отменять все остальные цели, но приоритеты стоит временно пересмотреть:
- обеспечить обязательные расходы;
- не допускать просрочек по кредитам;
- восстановить хотя бы минимальный уровень подушки;
- продолжать обязательные цели с близкими сроками;
- временно уменьшить пополнение менее срочных целей;
- после восстановления резерва вернуть прежний план.
Если подушка расходуется из-за регулярного дефицита бюджета, простого восстановления недостаточно — сначала нужно устранить причину: сократить расходы, увеличить доход или изменить структуру обязательств. О том, как отличить разовый сбой от системного сдвига и корректировать план по факту, — в статье «План-факт анализ личных финансов».
Как не дать финансовой подушке растаять
Уменьшение резерва происходит не только из-за инфляции. Часто деньги постепенно уходят на задачи, для которых не предназначались.
Храните резерв отдельно. Подушка не должна лежать на основной карте рядом с деньгами на продукты. Отдельное хранилище в плане и отдельный счёт в банке создают простую границу: эти деньги существуют, но не являются частью повседневного остатка.
Дайте резерву конкретное название. Счёт «Накопления» можно мысленно потратить на что угодно. Название «Финансовая подушка: 6 месяцев расходов» лучше напоминает о назначении денег — и работает так же в строке плана.
Создавайте отдельные фонды на крупные расходы. Если деньги регулярно забирают из подушки на ремонт, отпуск или страховку — выделите этим категориям собственные цели. Например, ежегодная страховка за 60 000 ₽ требует всего 60 000 ÷ 12 = 5 000 ₽ в месяц, но защищает резерв от предсказуемого изъятия.
Пересматривайте размер подушки. Не реже раза в год обновляйте обязательные расходы, количество месяцев покрытия, состав семьи, кредитные платежи и условия хранения. Если расходы выросли или появился ребёнок, прежняя сумма может стать недостаточной.
Не гонитесь за идеальным процентом. Перемещение подушки между банками ради десятой доли процента создаёт временную потерю доступа, риск ошибки и путаницу в учёте. Оптимизация полезна, пока не мешает основной функции резерва.
Место подушки в долгосрочном финансовом плане
Финансовая подушка — не изолированная цель. Она влияет на кредиты, накопления, крупные покупки и способность семьи соблюдать план.
Подушка защищает другие цели
Без резерва непредвиденный расход оплачивается деньгами на квартиру, образовательным капиталом, инвестициями или новой кредитной картой. Подушка принимает удар на себя и позволяет остальным целям продолжать движение по плану. Как кредит конкурирует с накоплениями за тот же свободный поток и что даёт досрочное погашение, разбираем в статье «Кредиты в финансовом плане».
Подушка должна появиться в денежном потоке
Взнос на резерв — это строка бюджета наравне с расходами и другими целями. У семьи из примера доход 280 000 ₽, обязательные и повседневные расходы — 180 000 ₽:
| Показатель | Сумма в месяц |
|---|---|
| Семейный доход | 280 000 ₽ |
| Обязательные и повседневные расходы | 180 000 ₽ |
| Пополнение подушки | 55 000 ₽ |
| Другие долгосрочные цели | 30 000 ₽ |
| Свободный остаток | 15 000 ₽ |
Проверка: 280 000 − 180 000 − 55 000 − 30 000 = 15 000 ₽ — план сходится. Если бы семья одновременно направляла 70 000 ₽ на другие цели, возник бы дефицит −25 000 ₽, и одну и ту же сумму пришлось бы считать дважды. Одни и те же рубли не умеют находиться в двух местах сразу — даже очень мотивированные.
После формирования подушки денежный поток высвобождается
Когда резерв достигает 960 000 ₽, ежемесячные 55 000 ₽ можно перенаправить: на первоначальный взнос, образование ребёнка, досрочное погашение кредита или долгосрочный капитал. Небольшое пополнение стоит оставить для индексации — например, 45 000 ₽ на крупную цель и 10 000 ₽ на поддержание резерва, как на годовом плане ниже.
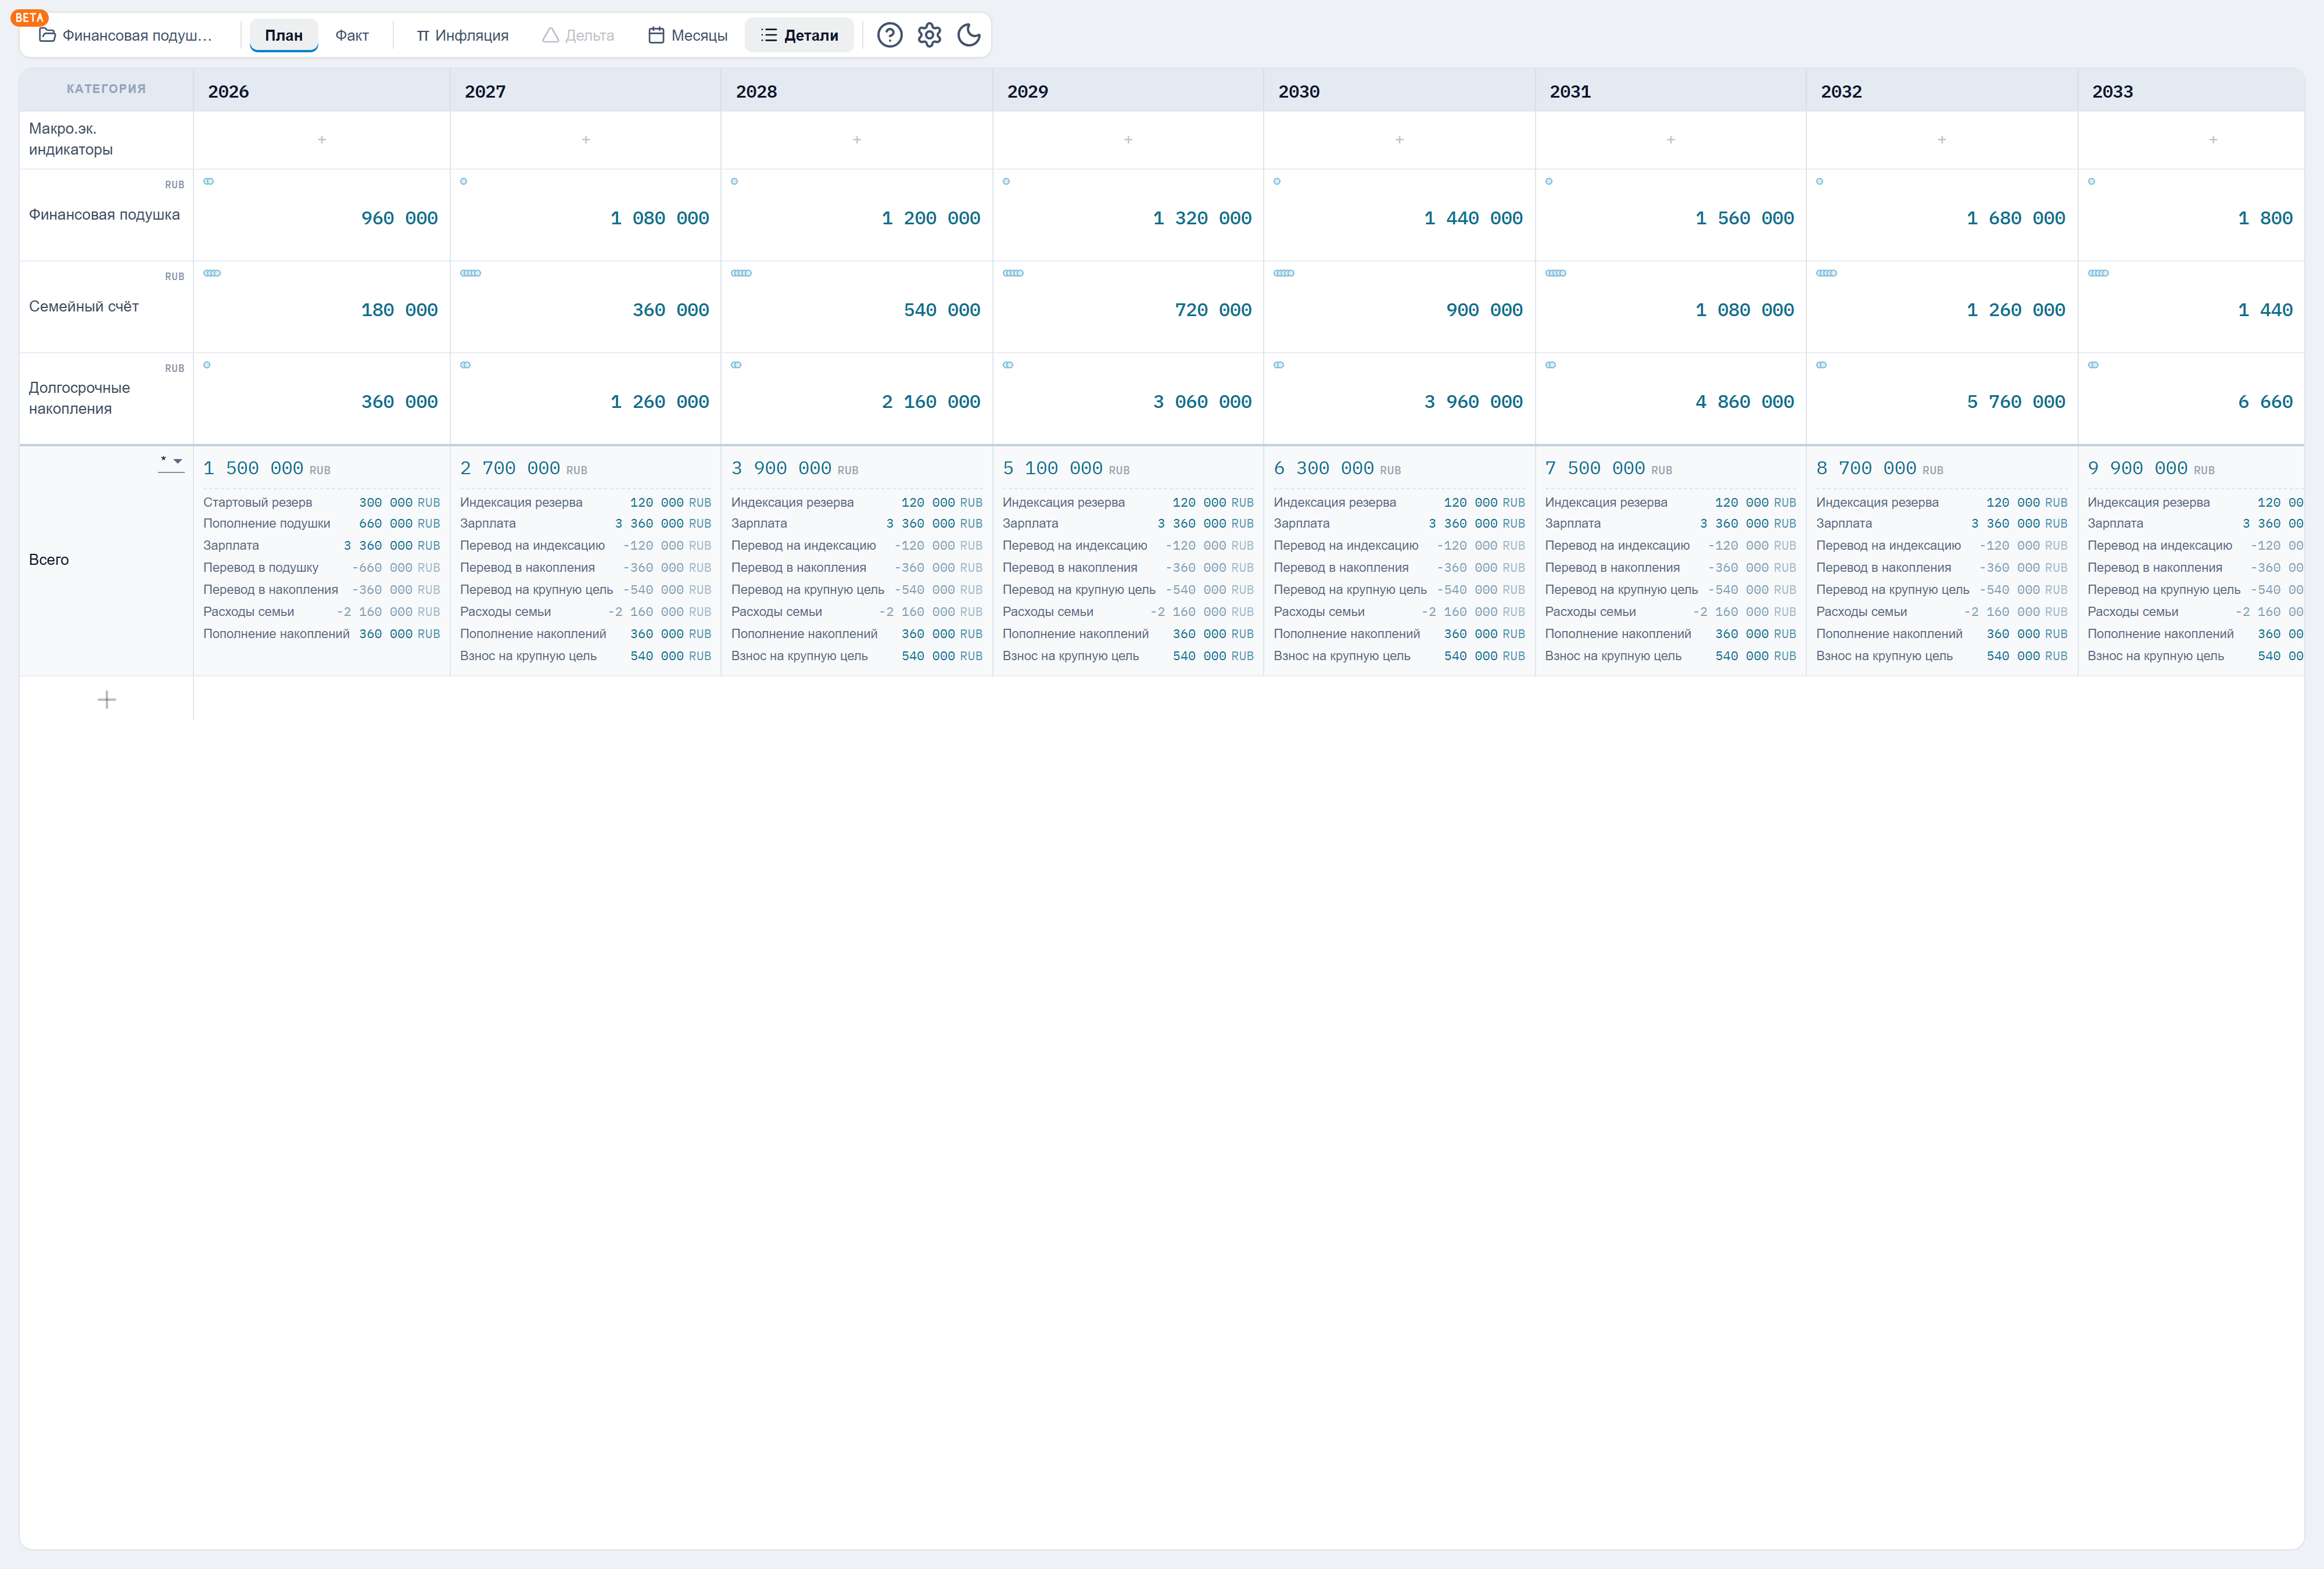
Как рассчитать взнос на крупную цель, которая к дате покупки подорожает, — пошагово в статье «Как накопить на квартиру».
Как отражать подушку в капитале
Финансовая подушка входит в общий капитал семьи, но должна учитываться отдельно от инвестиционных и целевых активов. Полезно различать две величины: общий капитал — все активы за вычетом обязательств — и доступный резерв — деньги на ближайший непредвиденный случай. Большой капитал не гарантирует наличия подушки: квартира, пенсионные накопления и долгосрочный портфель не оплатят ремонт автомобиля в следующем месяце.
Создайте отдельное хранилище для финансовой подушки
Рабочая подушка — не сумма «где-то на счетах», а отдельная часть финансового плана со своей строкой, пополнениями и правилами использования. В LongFinPlan для этого достаточно:
- завести хранилище с говорящим названием — например, «Финансовая подушка: 6 месяцев расходов»;
- зафиксировать накопленное операцией изменения баланса;
- запланировать пополнение повторяющейся операцией и остановить его в месяце достижения цели;
- добавить процентную операцию, если резерв лежит на накопительном счёте;
- включить режим инфляции и проверить, сколько месяцев покрытия останется через три года;
- отразить непредвиденный расход и вписать восстановление в план;
- проверить разные сценарии в копии проекта;
- видеть резерв рядом с кредитами, целями и строкой «Всего».
Быстрый старт — шаблон «Долгосрочные накопления»: в нём подушка уже вынесена в отдельное хранилище с пополнением, остаётся подставить свои суммы.
Соберите план на 10 лет в LongFinPlan
Горизонт до 10 лет, режимы план/факт/дельта, инфляция и мультивалютность. Начните с готового шаблона — регистрация занимает минуту.
Открыть готовый шаблонКак устроен продуктГлавные цифры практического примера:
- обязательные расходы семьи — 160 000 ₽ в месяц;
- подушка на три месяца — 480 000 ₽, на шесть — 960 000 ₽, на девять — 1 440 000 ₽;
- при начальных 300 000 ₽ не хватает 660 000 ₽ — по 55 000 ₽ в месяц за год;
- при сценарном росте расходов на 8%, 7% и 6% целевой резерв через три года — около 1 176 353 ₽, а неизменные 960 000 ₽ покроют лишь 4,9 месяца;
- после использования 240 000 ₽ остаётся 720 000 ₽ (4,5 месяца), восстановление по 30 000 ₽ в месяц занимает восемь месяцев.
Частые вопросы
Что такое финансовая подушка безопасности?
Это отдельный резерв на случай потери дохода, болезни, срочного ремонта или другого непредвиденного события. Он помогает выполнять обязательные платежи без новых долгов и срочной продажи имущества.
Какой должна быть финансовая подушка?
Распространённый ориентир — от трёх до шести месяцев обязательных расходов. При нестабильном доходе, детях, кредитах или длительном поиске работы резерв может составлять девять–двенадцать месяцев.
Подушку считать от дохода или от расходов?
Практичнее от обязательных ежемесячных расходов: именно эту сумму семье необходимо покрывать при временном снижении или потере дохода.
Какие расходы включать в расчёт?
Жильё, продукты, коммунальные услуги, транспорт, лекарства, расходы на детей, связь и платежи по кредитам. Необязательные расходы можно частично сократить, но план должен оставаться реалистичным.
Где хранить финансовую подушку?
Часть резерва — на отдельном накопительном счёте, часть — во вкладах с подходящими условиями снятия, небольшой запас — наличными. Главное — доступность, сохранность и понятные условия.
Можно ли хранить подушку в инвестициях?
Высокорисковые и волатильные активы плохо подходят для резерва: их стоимость может снизиться именно в момент, когда потребуются деньги. Для части подушки допустимы только понятные инструменты с подходящей ликвидностью.
Кредитная карта считается финансовой подушкой?
Нет. Кредитная карта предоставляет заёмные деньги, которые необходимо вернуть. Настоящая подушка состоит из собственных средств.
Нужно ли учитывать инфляцию?
Да. Если обязательные расходы растут, прежняя сумма покрывает меньше месяцев: в нашем примере через три года неизменные 960 000 ₽ — это уже около 4,9 месяца защиты. Размер резерва полезно пересматривать раз в полгода или год.
Можно ли тратить подушку на отпуск или ремонт?
Запланированный отпуск и предсказуемый ремонт лучше финансировать из отдельных фондов. Подушка предназначена для событий, которые нельзя было разумно предусмотреть.
Что делать после использования подушки?
Определить недостающую сумму, установить срок восстановления и добавить регулярные пополнения в план. Менее срочные цели можно временно замедлить.
Нужно ли полностью накопить подушку перед другими целями?
Зависит от стабильности дохода и обязательств. При высоких рисках резерв получает приоритет; в устойчивой ситуации можно формировать минимальную подушку и параллельно двигаться к другим целям.
Все суммы и ставки в примерах условны и являются сценарными допущениями, а не прогнозом. Условия банковских продуктов и правила страхования вкладов проверяйте по актуальным тарифам банков. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.