Личный финансовый план на 10 лет: пошаговый гайд
Как составить личный финансовый план на 10 лет: учесть доходы, расходы и долги, поставить цели, рассчитать сценарии и сравнивать план с фактом.
Откладывать деньги каждый месяц полезно. Но этого недостаточно, чтобы понять, получится ли накопить на жильё, выплатить кредит и при этом не остаться без финансовой подушки. Для таких решений нужен личный финансовый план — общая картина доходов, расходов, активов, долгов и целей во времени.
План на 10 лет не требует угадать будущую зарплату или курс валют. Его задача — показать, куда вы движетесь при выбранных условиях и что стоит изменить сейчас. Ниже разберём, как составить финансовый план с нуля, проверить его на реалистичность и поддерживать в актуальном состоянии.
Для примеров будем использовать рубли. Сам подход работает с любой валютой — как вести план, если доходы, накопления и цели номинированы в разных валютах, разбираем в статье «Мультивалютное финансовое планирование».
Сквозной пример статьи — накопления на первоначальный взнос по ипотеке на квартиру через 10 лет. Сегодня для такого взноса потребовалось бы 3 000 000 ₽. Мы последовательно определим стартовые накопления, рассчитаем будущую сумму цели и проверим, сколько нужно откладывать каждый месяц. Все условия примера учебные.
Зачем планировать финансы на годы, а не только на месяц
Месячный бюджет помогает ответить на вопрос: «Хватит ли денег до следующего поступления?» Долгосрочный финансовый план отвечает на другой: «Позволяют ли сегодняшние решения достичь того, что мне важно через несколько лет?»
Можно каждый месяц укладываться в бюджет, но при этом:
- откладывать меньше, чем требуется для первоначального взноса по ипотеке на квартиру;
- не учитывать рост стоимости будущей покупки;
- направлять все свободные деньги на кредит и оставаться без резерва;
- рассчитывать на доходность инвестиций, без которой цель становится недостижимой.
На коротком горизонте эти проблемы не всегда заметны. На длинном видно, как они влияют на результат.
Что даёт горизонт в 10 лет
Десять лет — не обязательный срок для каждого человека, а удобный масштаб для крупных решений. На нём можно сопоставить несколько целей, увидеть последствия кредитов и оценить, насколько помогают регулярные накопления.
При этом долгосрочный план не отменяет месячный бюджет. Они работают вместе:
- ближайшие месяцы нужны для контроля доступных денег и платежей;
- следующий год — для конкретных действий;
- более дальние годы — для проверки направления и сравнения сценариев.
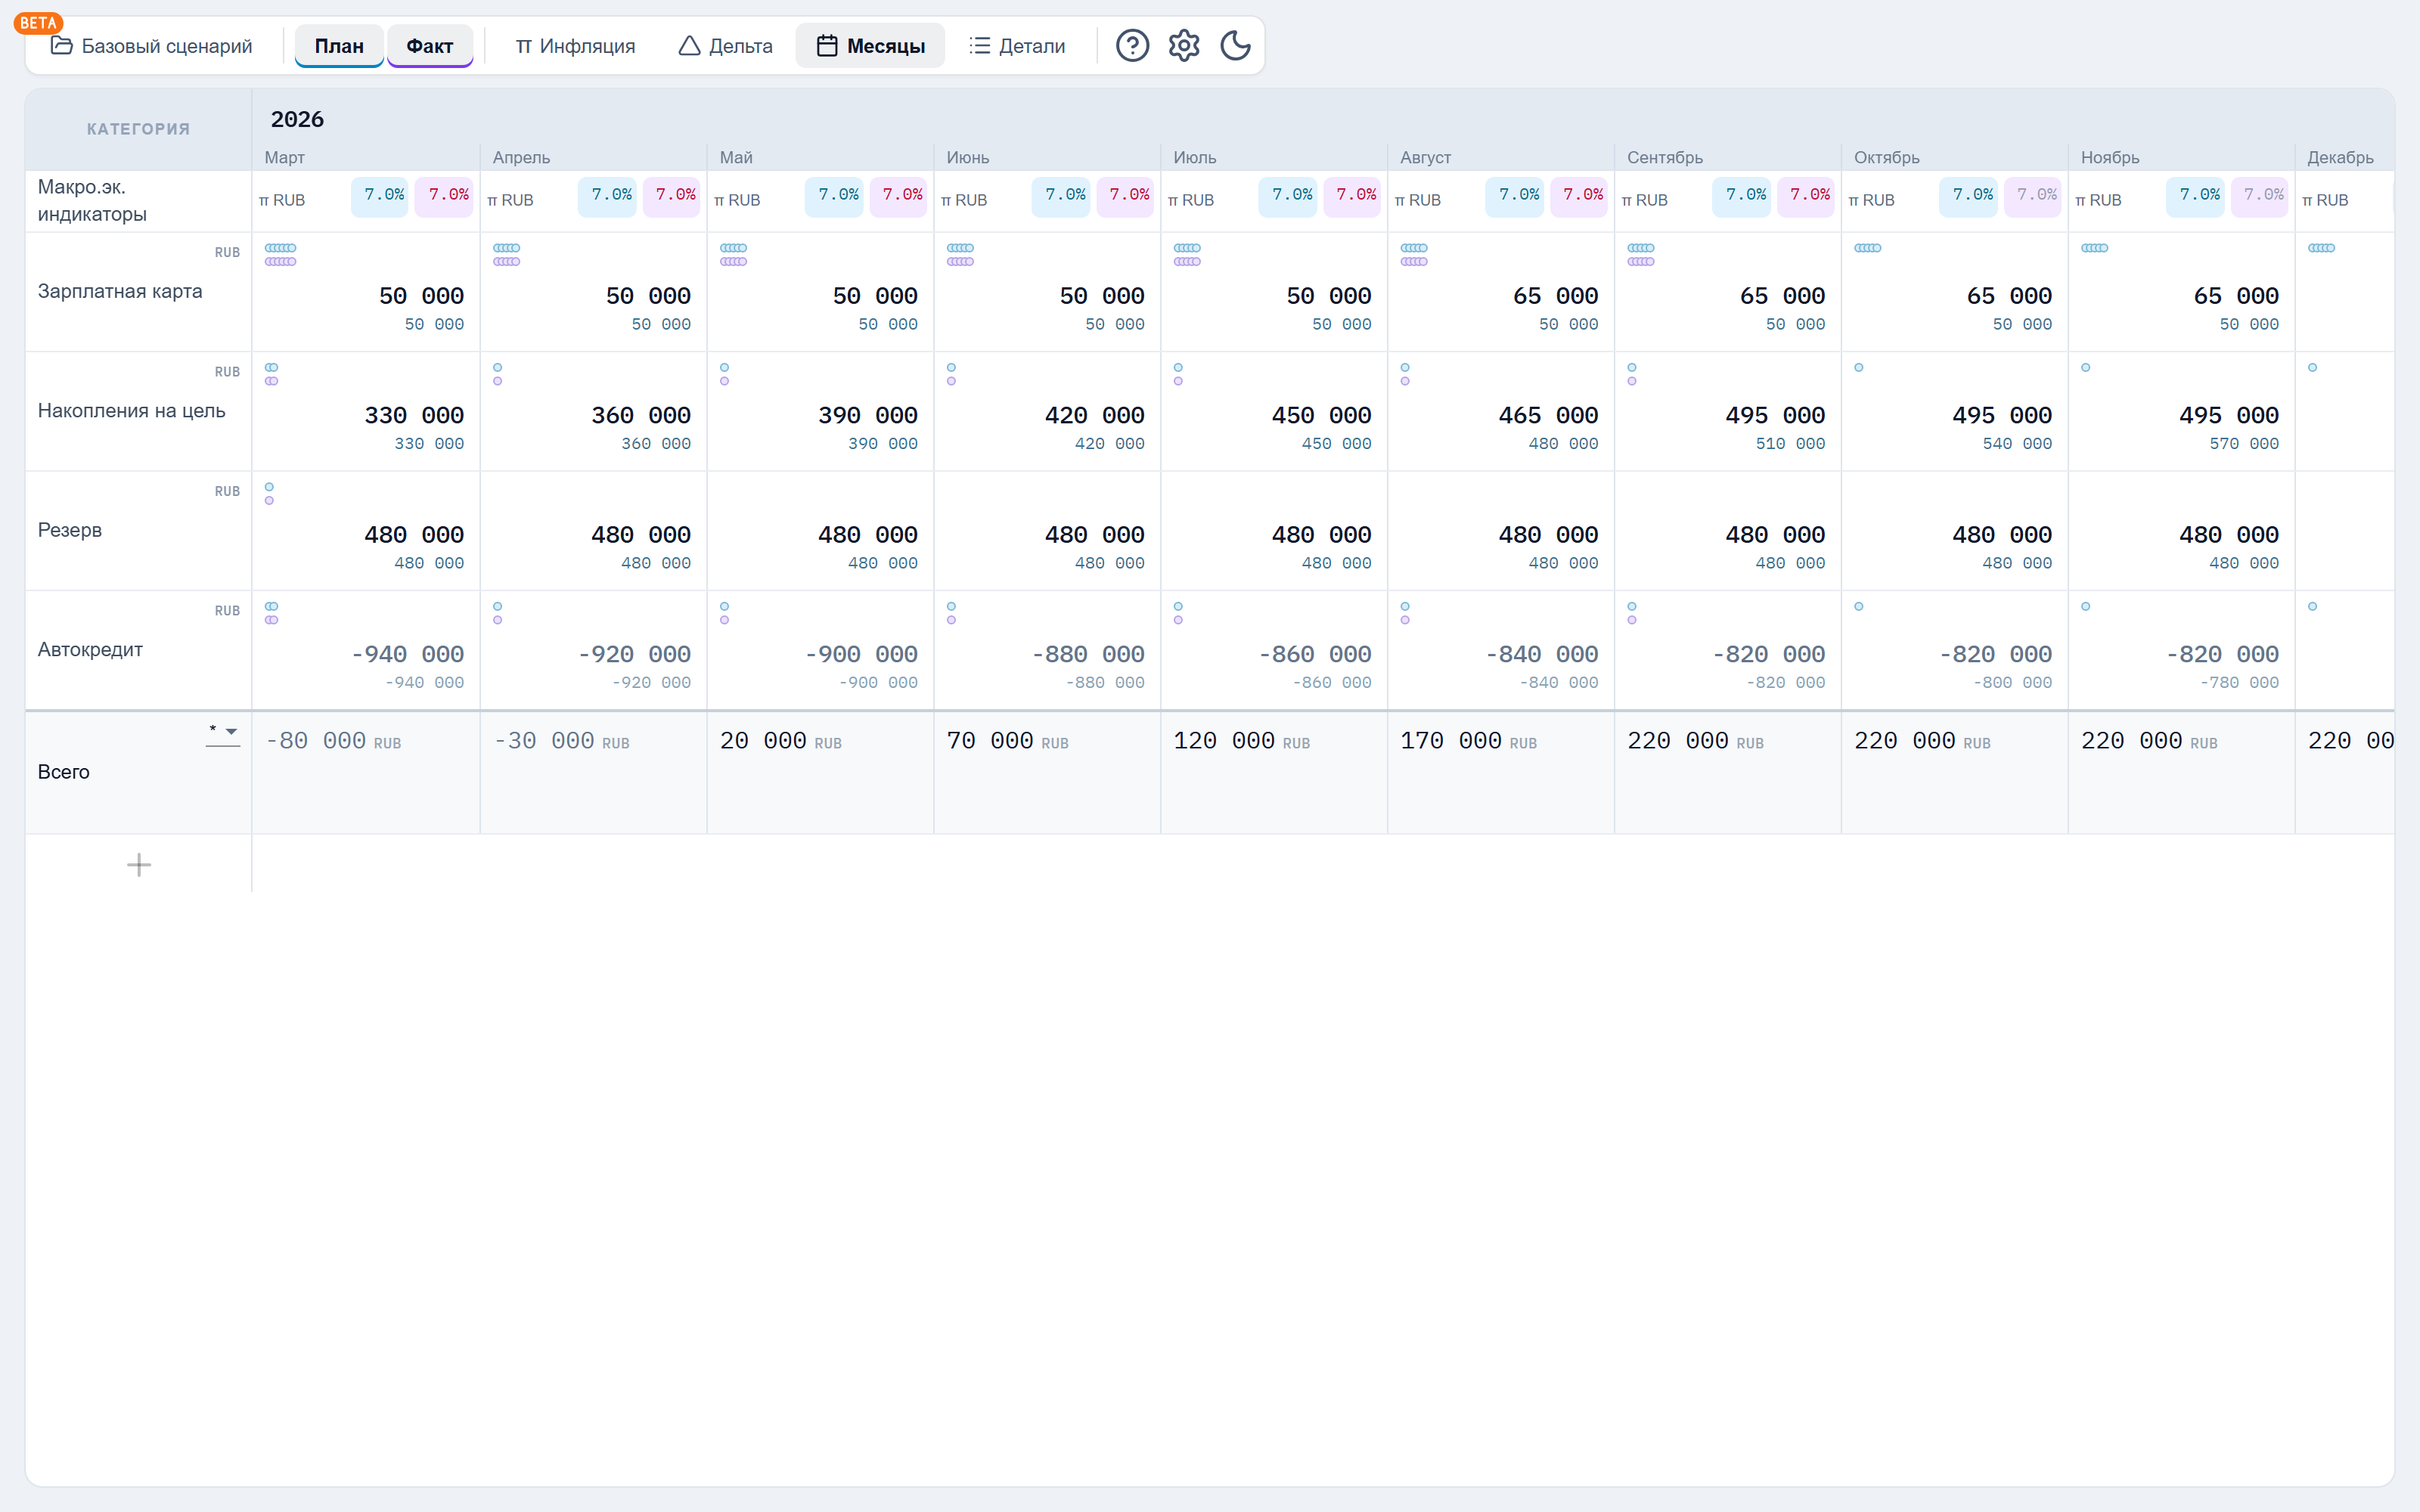
LongFinPlan — приложение для долгосрочного планирования личных финансов с горизонтом до 10 лет. Оно объединяет счета, накопления, кредиты, инвестиции и регулярные доходы и расходы. План можно рассматривать по годам или месяцам, сравнивать с фактом и оценивать с учётом инфляции.
Смысл такого подхода — не сделать прогноз точнее до последнего рубля, а увидеть последствия решения до того, как вы его примете.
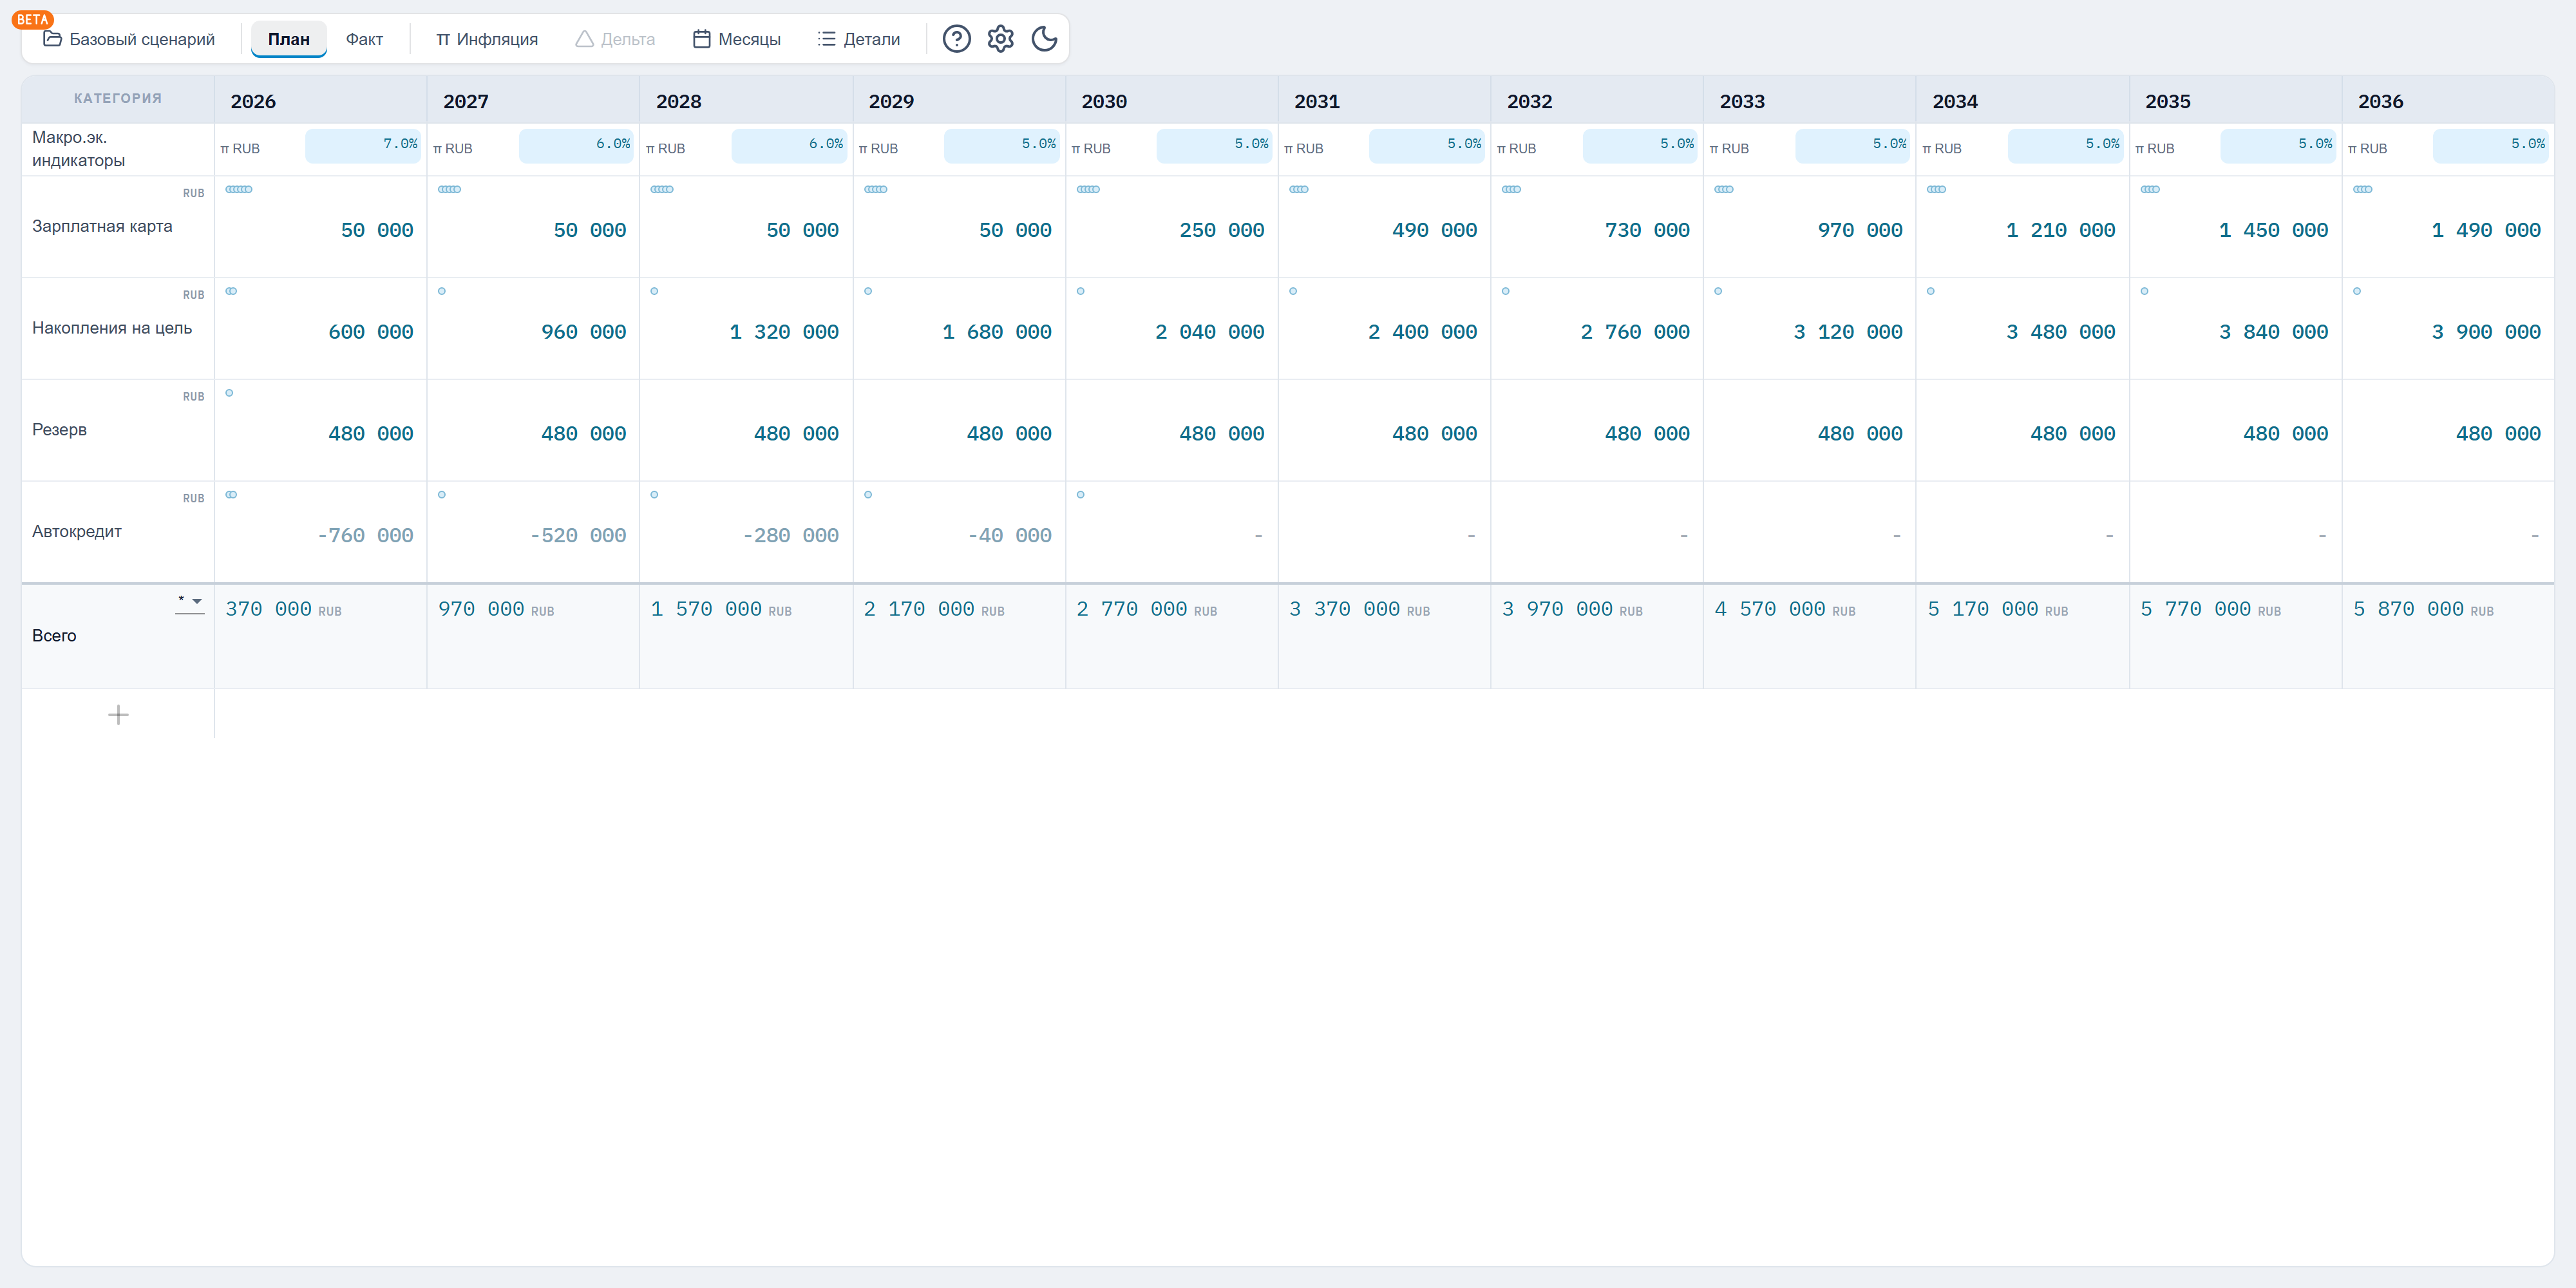
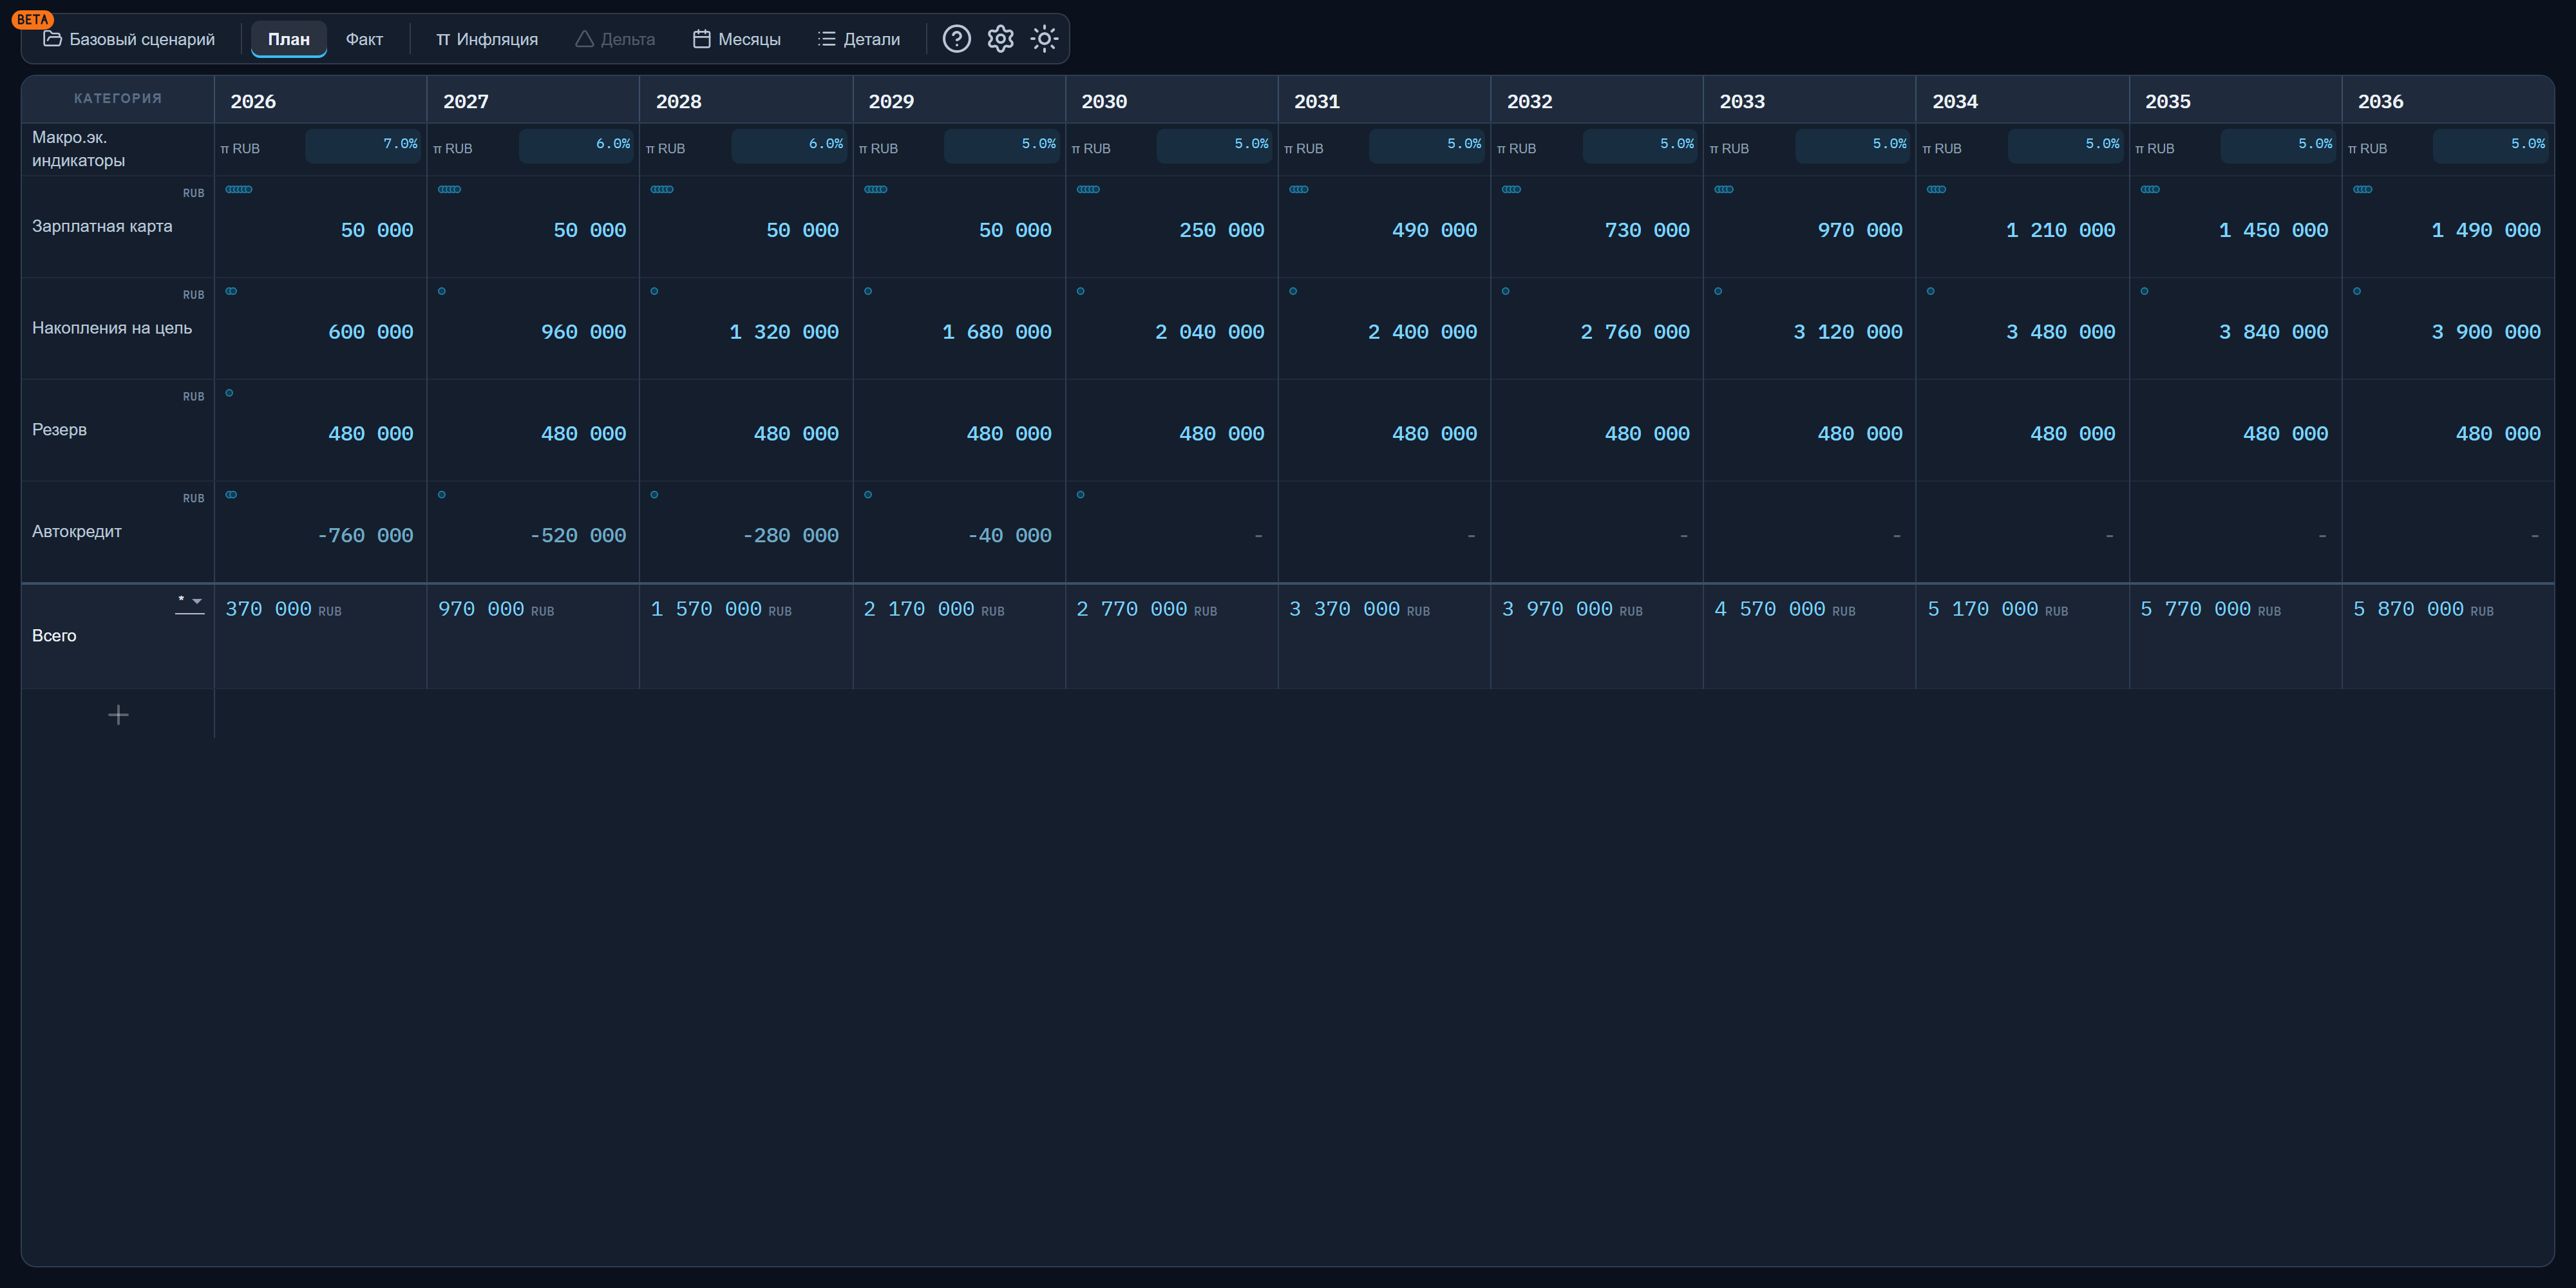
Как составить личный финансовый план: 5 шагов
Начните с текущей ситуации, затем добавьте цели и только после этого выбирайте действия. Так план будет опираться на реальные возможности, а не на желаемый результат.
Шаг 1. Проведите инвентаризацию: счета, долги и регулярные потоки
Первая задача — понять, что у вас есть, сколько вы должны и сколько денег остаётся после расходов.
Соберите данные на одну дату. Для доходов и расходов полезно посмотреть историю за несколько месяцев, а при сезонных колебаниях — за год.
Вот что стоит включить в исходную картину:
| Что учесть | Какие данные записать | Зачем это нужно |
|---|---|---|
| Счета и наличные | Остаток, валюта, доступность денег | Определить стартовую сумму |
| Вклады и инвестиции | Текущая стоимость, сроки, ограничения на вывод | Отделить доступные средства от долгосрочных вложений |
| Кредиты и другие долги | Остаток долга, ставка, платёж, дата погашения | Учесть обязательства и будущие выплаты |
| Доходы | Сумма после налогов, периодичность, устойчивость | Оценить деньги, которыми можно распоряжаться |
| Расходы | Регулярные платежи и нерегулярные траты | Рассчитать реалистичный остаток |
После такой инвентаризации у вас появится отправная точка для плана.
Не забудьте о нерегулярных расходах. Страховка, отпуск, обслуживание автомобиля и подарки не происходят каждый месяц, но деньги на них всё равно нужны. Например, ежегодный расход в 120 000 ₽ уменьшает свободный месячный остаток в среднем на 10 000 ₽. В помесячном плане при этом важно учитывать и фактическую дату платежа.
Разделяйте два показателя:
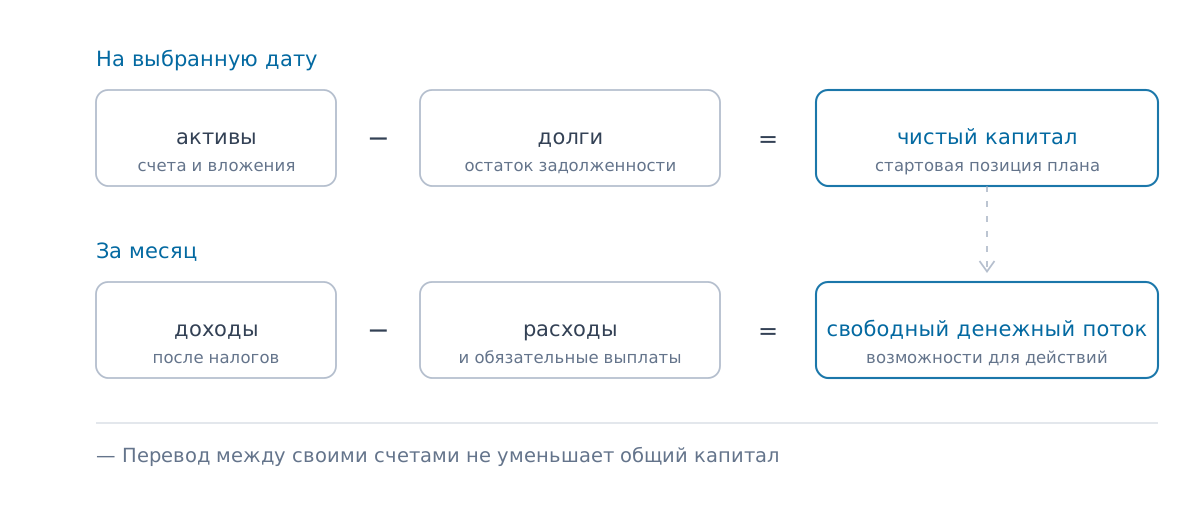
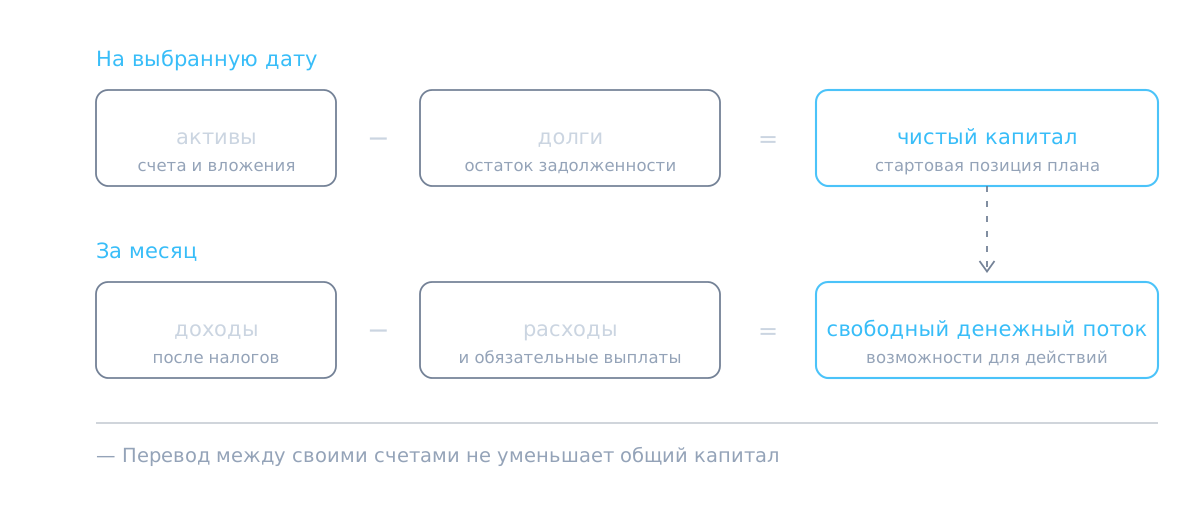
- Чистый капитал — стоимость активов за вычетом долгов.
- Свободный денежный поток — доходы за вычетом расходов и обязательных выплат за период.
Большой капитал не гарантирует наличия денег на ближайший платёж. Квартира может стоить дорого, но оплатить ею ремонт автомобиля без дополнительных действий не получится.
Ещё одна частая ошибка — считать перевод на собственный накопительный счёт потребительским расходом. Для общего плана это перемещение денег между вашими активами, а не их исчезновение.
Шаг 2. Опишите цели через суммы и сроки
«Хочу больше накоплений» — хорошее намерение, но его трудно проверить. Для плана нужна более конкретная формулировка:
Накопить за 10 лет на первоначальный взнос по ипотеке на квартиру. Сегодня необходимый взнос составил бы 3 000 000 ₽. Это не полная стоимость квартиры, а только та часть, которую планируется оплатить собственными средствами.
Для каждой цели запишите:
- Назначение: на что нужны деньги.
- Сумму: сколько требуется в сегодняшних ценах.
- Срок: когда деньги должны быть доступны.
- Уже выделенные средства: какая часть накоплена именно на эту цель.
- Приоритет: можно ли уменьшить сумму или перенести срок.
Не назначайте одни и те же деньги сразу нескольким целям. Если 300 000 ₽ — это финансовая подушка, они не должны одновременно считаться накоплениями на жильё.
Учитывайте не только сумму, но и покупательную способность
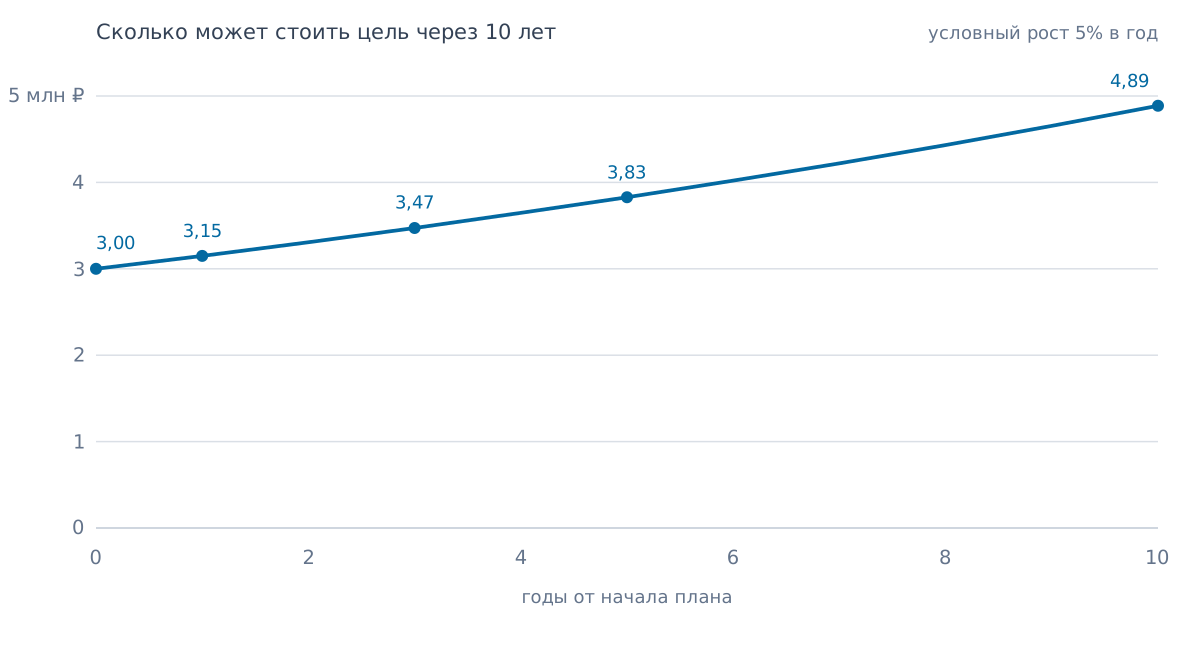
При условном росте стоимости цели на 5% в год сегодняшние 3 000 000 ₽ превратятся примерно в 4 887 000 ₽ через 10 лет.
Для учебного расчёта предположим, что необходимая сумма взноса растёт на 5% в год. Например, так могло бы происходить при соответствующем росте цены квартиры и неизменной доле первоначального взноса. Это условие модели, а не прогноз рынка или будущих требований банка.
Это пример расчёта, а не прогноз инфляции. Жильё, образование и другие покупки могут дорожать иначе, чем средняя потребительская корзина. Поэтому для важных целей полезно проверять несколько предположений о росте цен.
В этом примере мы рассчитываем только накопления на взнос. Возможность обслуживать будущую ипотеку, расходы на оформление сделки, переезд и ремонт нужно проверять отдельно.
Также не смешивайте две системы измерения:
- будущие рубли — сумма, которая понадобится в момент покупки;
- сегодняшние рубли — её покупательная способность относительно текущих цен.
В LongFinPlan предусмотрен просмотр значений с поправкой на инфляцию. Он помогает отличать рост цифр на счёте от роста реальных финансовых возможностей.
Шаг 3. Постройте базовый сценарий: что будет, если ничего не менять
Базовый сценарий — это продолжение текущих финансовых привычек с явно записанными предположениями. Он нужен не для оценки «хорошо» или «плохо», а для честной проверки: достижима ли цель при нынешнем темпе?
Включите в него:
- текущие остатки;
- ожидаемые доходы и расходы;
- обязательные платежи и даты окончания кредитов;
- регулярные накопления;
- крупные будущие траты;
- предположения об инфляции и доходности.
«Ничего не менять» не означает заморозить все суммы. Например, кредит закончится по графику, а расходы могут вырасти. Такие изменения тоже относятся к базовому сценарию.
Пример: хватит ли 30 000 ₽ в месяц на первоначальный взнос
Предположим:
- доход после налогов — 150 000 ₽ в месяц;
- расходы и обязательные платежи, включая платёж по действующему автокредиту и суммы на нерегулярные траты, — 120 000 ₽ в месяц;
- свободный остаток — 30 000 ₽;
- на первоначальный взнос уже выделено 300 000 ₽;
- финансовая подушка сформирована отдельно и в расчёт цели не входит;
- срок накопления — 10 лет.
Для простоты считаем, что накопления не приносят дохода. Ежемесячное пополнение остаётся постоянным — 30 000 ₽. Предполагаем, что после всех расходов и обязательных платежей эта сумма доступна каждый месяц на протяжении десяти лет.
За 10 лет вы сделаете 120 пополнений по 30 000 ₽ и внесёте в общей сложности 3 600 000 ₽.
Вместе со стартовыми накоплениями получится:
300 000 ₽ + 3 600 000 ₽ = 3 900 000 ₽.
Нулевая доходность выбрана только для простоты расчёта. Это не рекомендация хранить все накопления без процентов десять лет.
Даже после погашения автокредита в базовом сценарии мы сохраняем пополнение цели на уровне 30 000 ₽. Направление освободившегося платежа на первоначальный взнос можно проверить отдельным сценарием.
Без учёта роста цен этого хватило бы на цель стоимостью 3 000 000 ₽. Но при условном удорожании на 5% в год потребуется около 4 887 000 ₽. Дефицит составит примерно 987 000 ₽.
Вот почему долгосрочный план полезнее одной цифры «я откладываю 20% дохода»: он показывает, достаточно ли этого для конкретной задачи.
Это упрощённый пример. Если расходы будут расти быстрее доходов, свободный остаток снизится и результат окажется хуже.
Шаг 4. Выберите действия: накопления, кредиты и инвестиции по годам
Когда разрыв между базовым сценарием и целью виден, можно искать решение. Основных вариантов несколько:
- увеличить регулярные пополнения;
- перенести срок и пересчитать результат: дополнительное время даёт больше пополнений, но необходимая сумма взноса тоже может вырасти;
- уменьшить бюджет цели;
- выделить часть дополнительных доходов;
- пересмотреть долговую нагрузку;
- рассчитать отдельный сценарий с доходностью, учитывая риски, налоги и комиссии, — и не считать ожидаемый инвестиционный доход гарантированным источником недостающей суммы.
Не пытайтесь закрыть любой дефицит повышенной ожидаемой доходностью. В модели легко поставить красивый процент. В реальности доходность не гарантирована, а к дате покупки стоимость вложений может снизиться.
Сначала проверьте то, что можете контролировать
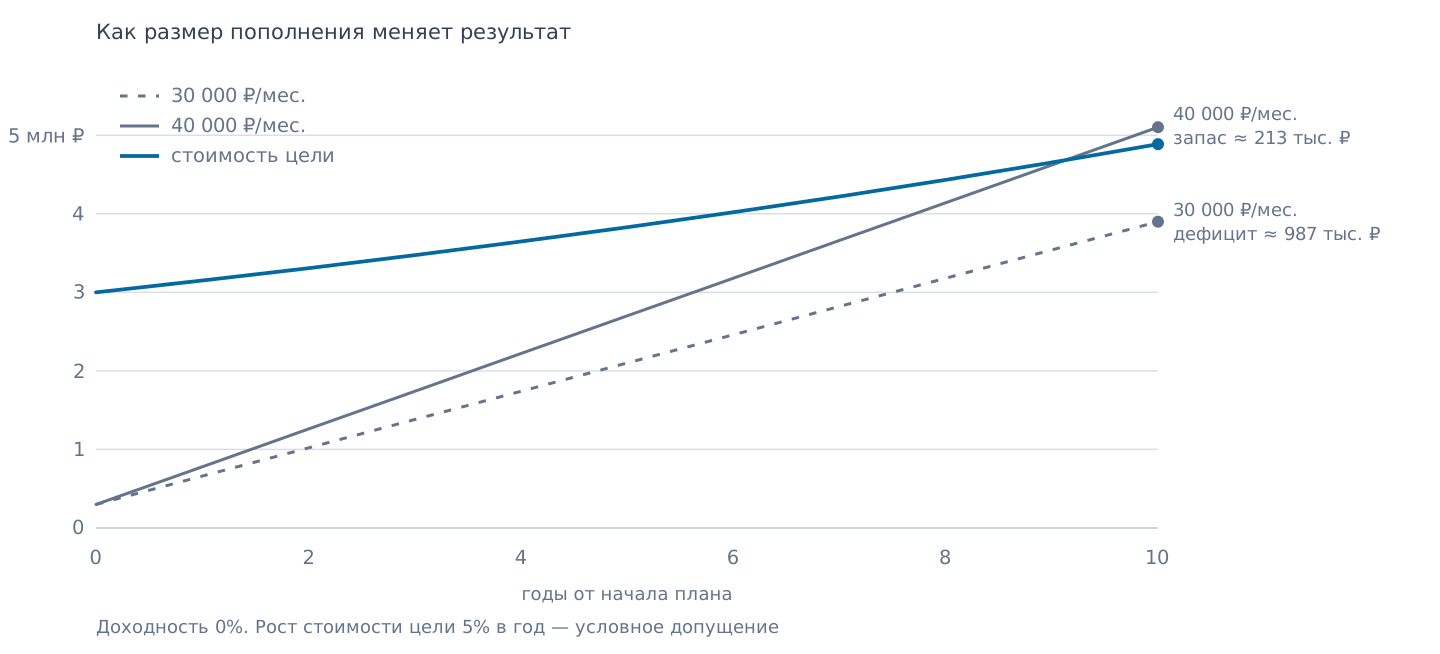
Расчёт даёт около 38 223 ₽ в месяц с округлением до целого рубля вверх. Для планирования округлим сумму вверх до 38 300 ₽, а затем сравним базовый вариант с пополнением 40 000 ₽ в месяц. Пополнение в 40 000 ₽ создаёт небольшой запас.
Сейчас бюджет позволяет откладывать только 30 000 ₽ в месяц. Для варианта с пополнением 40 000 ₽ нужно высвободить ещё 10 000 ₽: сократить расходы, увеличить доход после налогов или совместить оба решения. Например, при прежнем доходе расходы и обязательные платежи должны снизиться со 120 000 ₽ до 110 000 ₽ в месяц.
В таблице ниже предполагается, что это изменение действует с первого месяца. Если увеличить пополнение позже, итог будет другим.
Сравним два варианта при одинаковых исходных условиях:
| Год от начала плана | Накопления по 30 000 ₽/мес. | Накопления по 40 000 ₽/мес. | Расчётная стоимость цели |
|---|---|---|---|
| 0 | 300 000 ₽ | 300 000 ₽ | 3 000 000 ₽ |
| 1 | 660 000 ₽ | 780 000 ₽ | 3 150 000 ₽ |
| 3 | 1 380 000 ₽ | 1 740 000 ₽ | 3 473 000 ₽ |
| 5 | 2 100 000 ₽ | 2 700 000 ₽ | 3 829 000 ₽ |
| 10 | 3 900 000 ₽ | 5 100 000 ₽ | 4 887 000 ₽ |
Дополнительные 10 000 ₽ в месяц дают 1 200 000 ₽ за десять лет даже без инвестиционного дохода. Но запас над расчётной стоимостью цели составляет лишь около 213 000 ₽: более быстрый рост цен или перерыв в пополнениях могут его убрать.
Распределите действия во времени
Не обязательно начинать с максимальной суммы уже сегодня. План может учитывать последовательность:
- Первый год: сформировать резерв и разобраться с дорогими долгами.
- Следующие годы: направить освободившиеся кредитные платежи на накопления.
- По мере роста доходов: увеличивать пополнения, а не автоматически все расходы.
- Перед датой цели: проверить доступность денег и риск снижения стоимости вложений.
В нашем примере финансовая подушка уже сформирована. Если вы начинаете без резерва, последовательность будет другой: сначала выделите деньги на минимальный запас и обязательства, затем определите доступный темп накопления на цель.
В этом случае расчёт нужно перестроить: нельзя одновременно направить одни и те же 30 000 ₽ на резерв и на первоначальный взнос.
Финансовую подушку часто оценивают в размере 3–6 месяцев необходимых расходов. Это ориентир, а не универсальное правило: при нестабильном доходе или большом числе иждивенцев может потребоваться больше. Как посчитать резерв для своей семьи и встроить его в план, разбираем в статье «Финансовая подушка безопасности».
Для кредитов сравнивайте не только платёж, но и полную стоимость, срок, условия досрочного погашения и влияние на резерв. Как вписать кредит в план по годам и посчитать эффект досрочных платежей — в статье «Кредиты в финансовом плане». Для инвестиций учитывайте возможные убытки, комиссии, налоги и срок, когда понадобятся деньги.
Проверьте неблагоприятный сценарий
Скопируйте проект базового плана и измените несколько условий:
- доход временно снижается;
- регулярные расходы растут быстрее ожидаемого;
- появляется крупная незапланированная трата;
- доходность оказывается ниже расчётной.
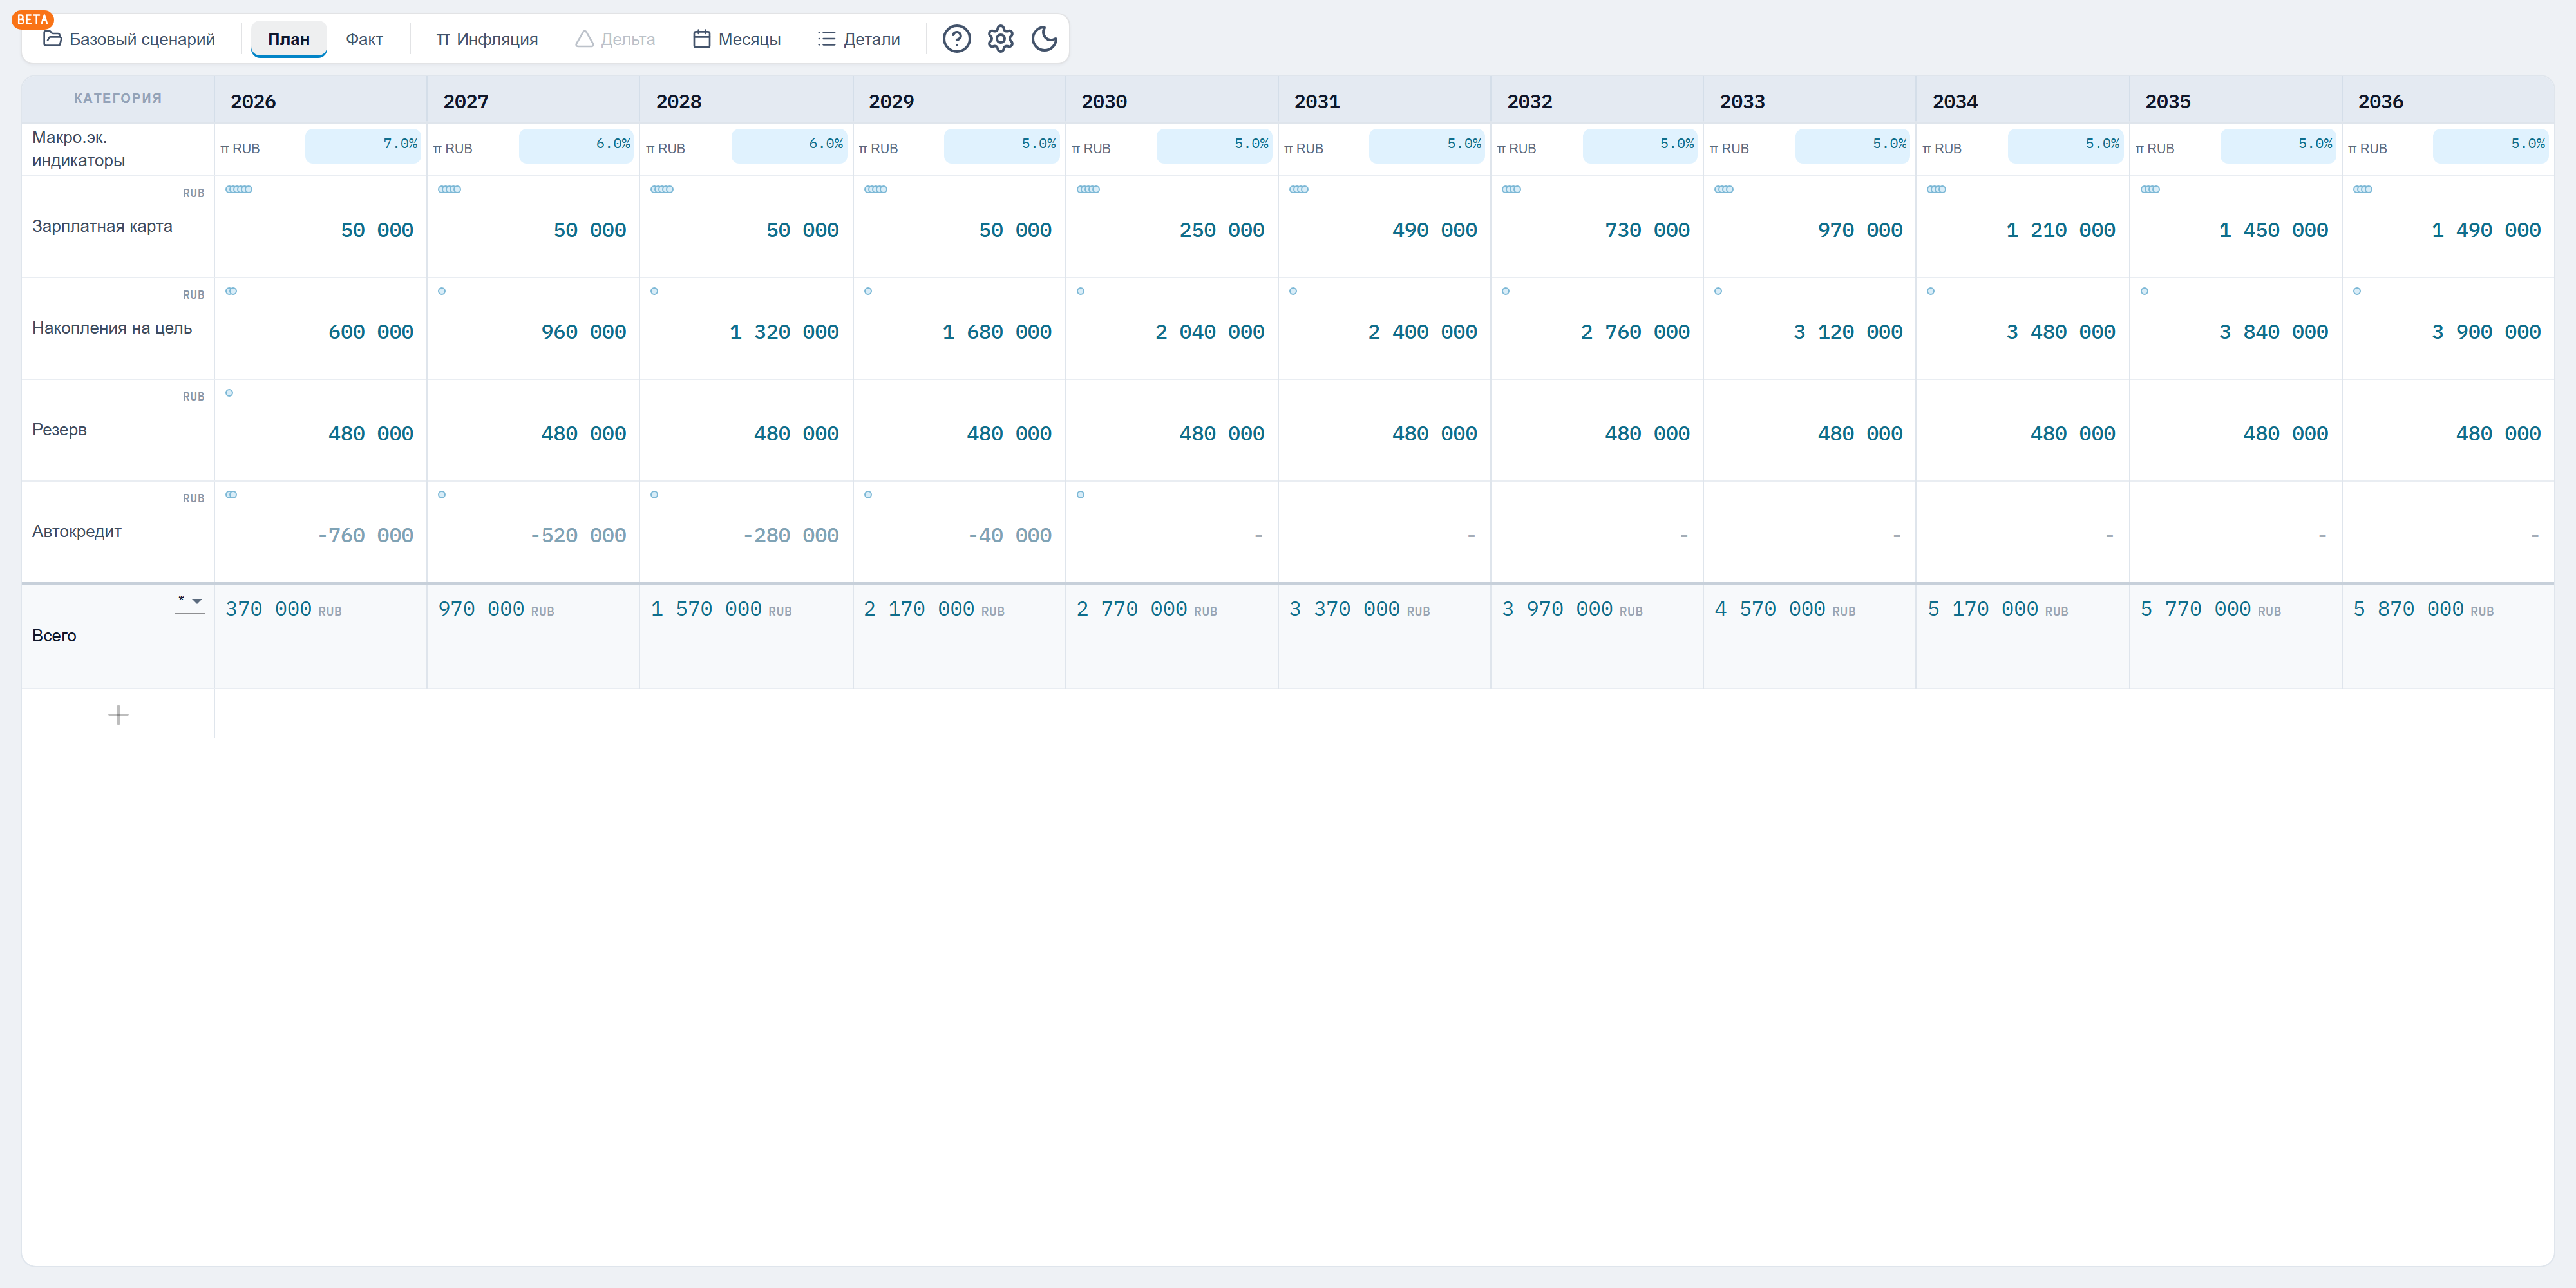
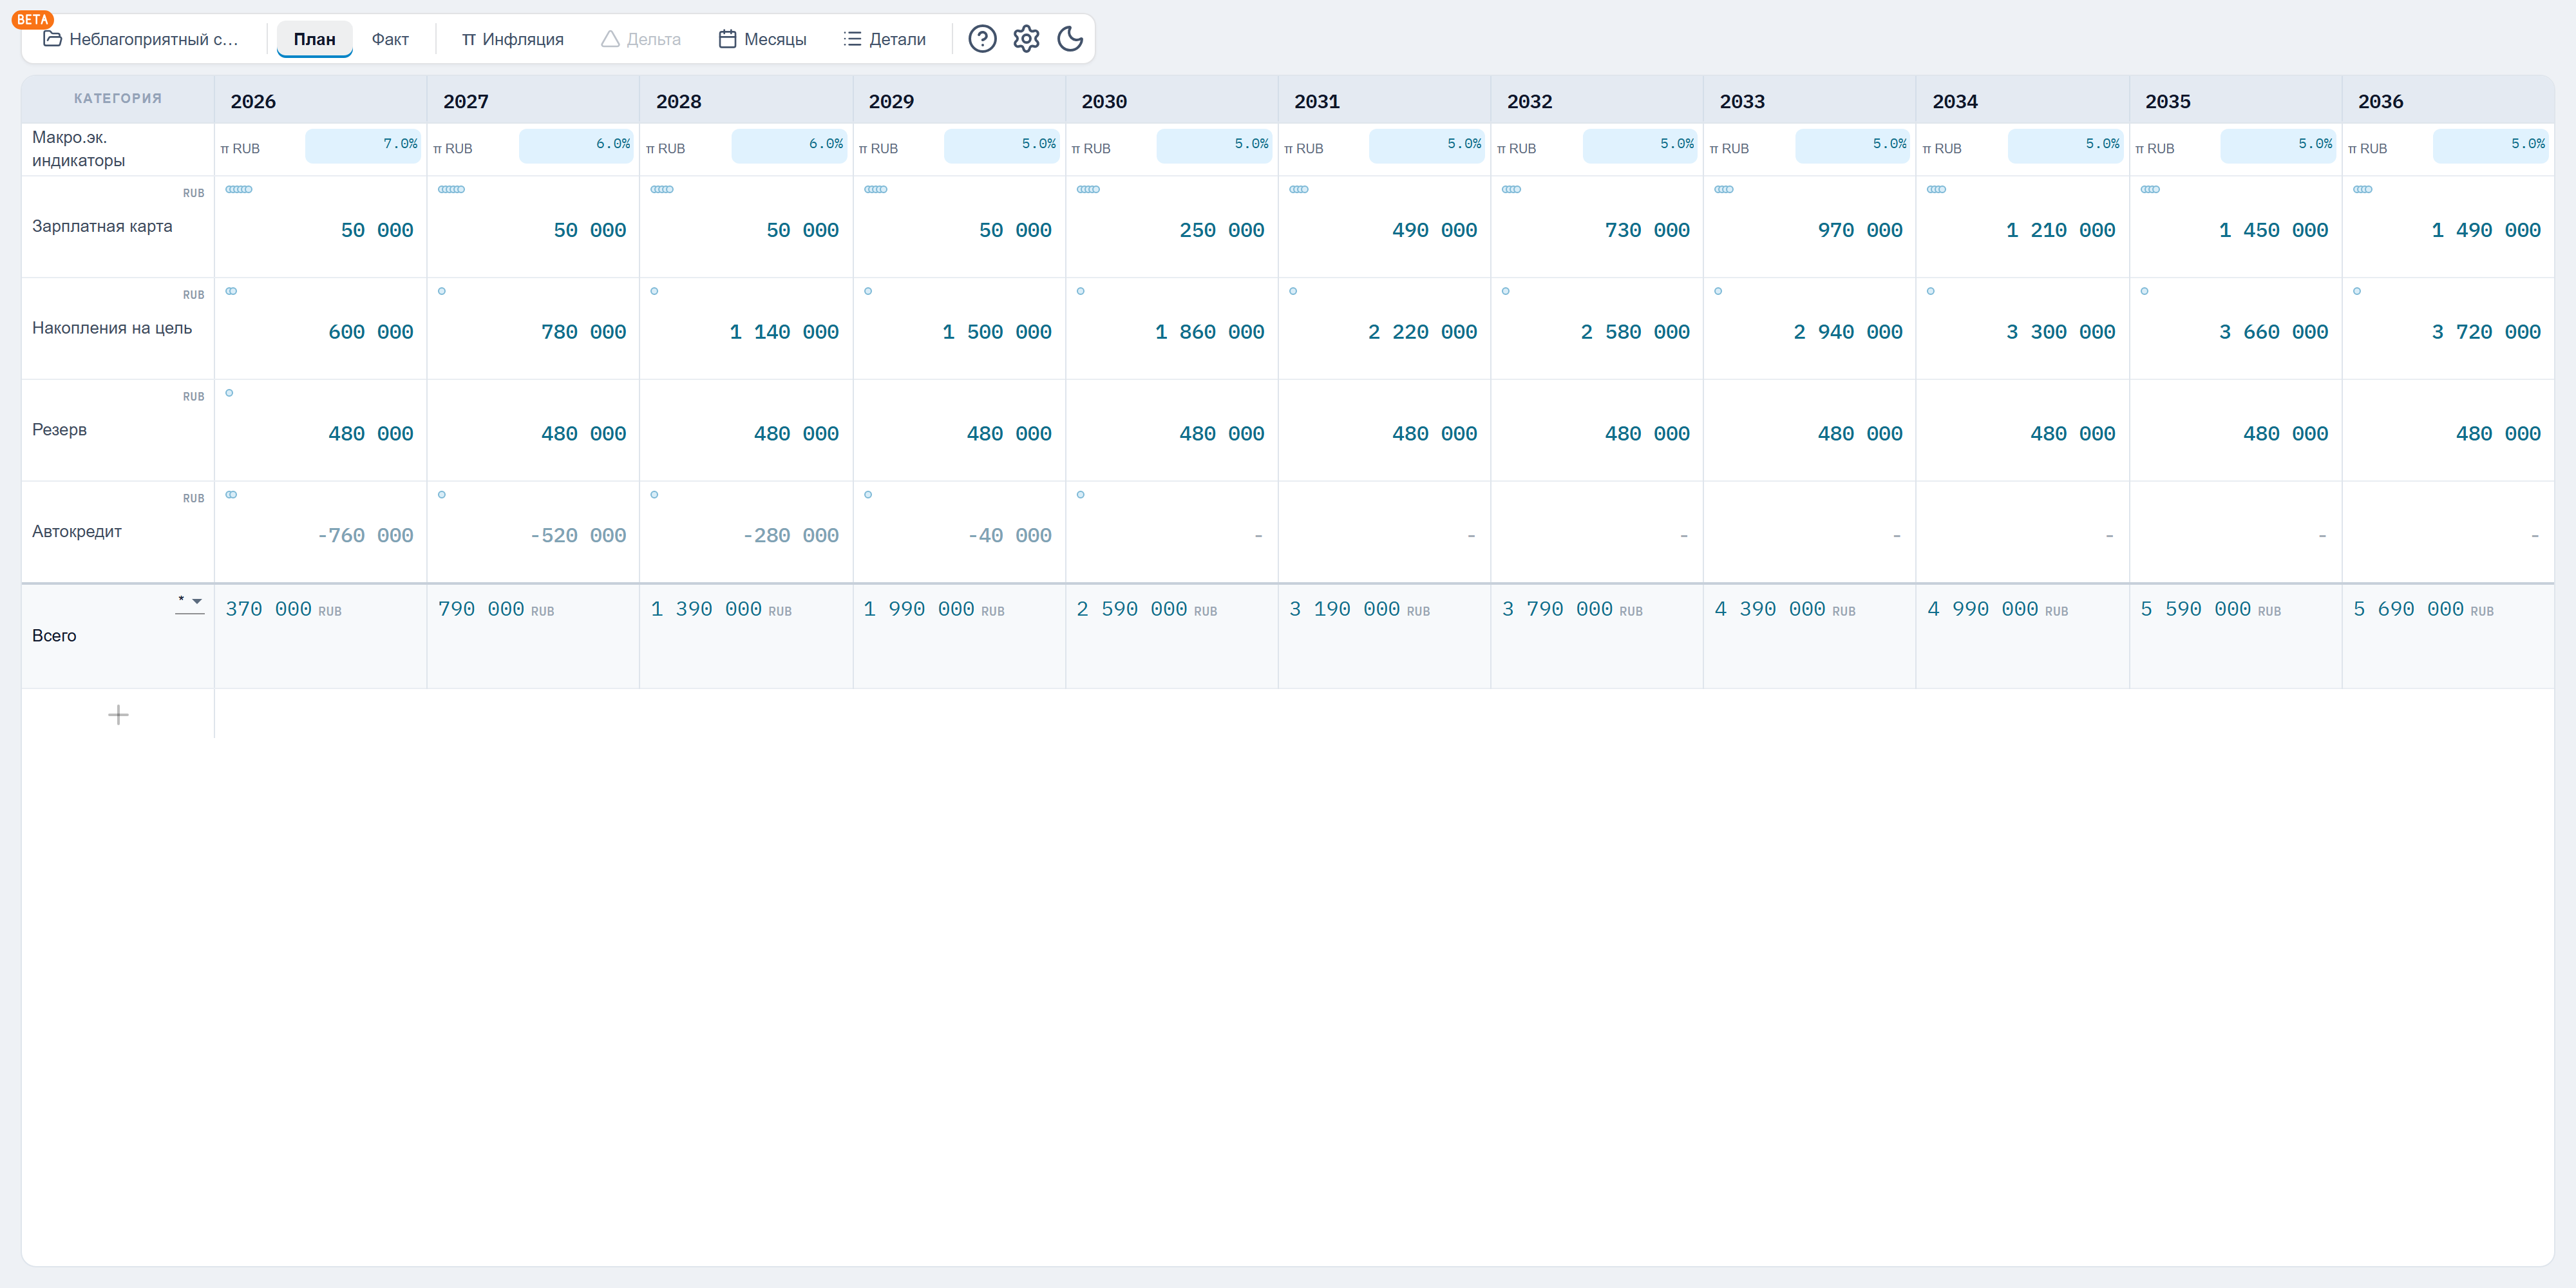
Проверим наш пример при временном снижении дохода. В течение шести месяцев второго года плана доход составляет не 150 000 ₽, а 120 000 ₽ в месяц. Расходы и обязательные платежи остаются на уровне 120 000 ₽, поэтому в этот период денег на пополнение цели не остаётся.
Мы пропускаем шесть пополнений по 30 000 ₽ — всего 180 000 ₽. Затем возвращаемся к прежнему темпу, но пропущенные взносы дополнительно не восполняем. При нулевой доходности итог через 10 лет снижается с 3 900 000 ₽ до 3 720 000 ₽.
В этом сценарии доход ещё покрывает расходы, поэтому резерв не расходуется. При более сильном падении дохода нужно отдельно проверить, на сколько месяцев его хватит.
В LongFinPlan можно вести несколько планов для параллельных сценариев. Это позволяет отдельно рассмотреть базовый вариант и вариант с менее благоприятными условиями.
Хороший план не обязан выдерживать любой кризис. Но он должен показывать, какие цели придётся перенести и сколько времени вы сможете выполнять обязательства.
Шаг 5. Сравнивайте план с фактом и обновляйте предположения
После первого расчёта работа не заканчивается. Личный финансовый план — обновляемая модель, а не обещание себе никогда не ошибаться.
План и факт почти неизбежно разойдутся. Важно понять причину и её влияние на будущие цели.
Удобно использовать такой ритм:
| Когда | Что проверить | Какое решение принять |
|---|---|---|
| Раз в месяц | Остатки, пополнения, крупные отклонения | Скорректировать ближайшие действия |
| Раз в квартал | Устойчивость доходов и расходов, темп накоплений | Обновить регулярные суммы |
| Раз в год | Цели, сроки, стоимость покупок, долги | Пересчитать долгосрочные сценарии |
| После крупного события | Смена работы, переезд, новый кредит, изменение семьи | Перестроить план без ожидания очередной сверки |
Такой график помогает поддерживать план без необходимости пересчитывать десять лет после каждой покупки кофе.
Разделяйте случайность и устойчивое изменение
Допустим, вместо запланированных 30 000 ₽ вы отложили 15 000 ₽.
Если причина — разовый ремонт, стоит учесть расход и проверить резерв. Если расходы выросли на 15 000 ₽ ежемесячно, нужно менять будущий денежный поток. Это уже не отдельное отклонение, а новая исходная ситуация.
LongFinPlan позволяет обновлять фактические данные и сравнивать их с планом. Смысл такого сравнения — не получить «идеальное совпадение», а вовремя заметить изменение траектории. Как читать отклонения и корректировать план на их основе, мы разобрали в статье «План-факт анализ личных финансов».
Не переписывайте прошлый план только ради красивого результата. Сохраняйте понимание того, что ожидалось, что произошло и почему теперь вы рассчитываете иначе.
Чек-лист: готов ли ваш финансовый план
Первый рабочий план не обязан быть подробным. Он должен давать достаточно информации, чтобы принимать решения.
Проверьте семь пунктов:
- Зафиксирована стартовая ситуация: счета, накопления и долги на одну дату.
- Учтены денежные потоки: доходы после налогов, регулярные и нерегулярные расходы, обязательные выплаты.
- Цели имеют суммы и сроки: понятно, в каких ценах они указаны и какие деньги уже выделены.
- Резерв отделён от целей: одни и те же накопления не посчитаны дважды.
- Рассчитан базовый сценарий: видно, что произойдёт при сохранении текущего подхода.
- Выбраны действия и проверены риски: есть план пополнений и хотя бы один неблагоприятный сценарий.
- Назначена следующая сверка: понятно, когда вы обновите факт и пересмотрите предположения.
Если какой-то пункт пока пуст, начните с него. Для первого расчёта полезнее реалистичные исходные данные, чем сложная модель с десятками неподтверждённых предположений.
Начните с шаблона «Долгосрочные накопления»
Чтобы перейти от чтения к собственному расчёту, начните с одной цели: укажите стартовую сумму, срок и посильное регулярное пополнение. Затем проверьте, хватает ли накоплений с учётом роста стоимости цели.
Соберите план на 10 лет в LongFinPlan
Горизонт до 10 лет, режимы план/факт/дельта, инфляция и мультивалютность. Начните с готового шаблона — регистрация занимает минуту.
Открыть готовый шаблонКак устроен продуктПервый полезный результат — не идеальный прогноз на десять лет, а ясный ответ: достижима ли цель при текущем темпе и какое изменение сильнее всего приблизит её.
Главные цифры нашего примера:
- цель — первоначальный взнос 3 000 000 ₽ в сегодняшних ценах, при росте стоимости на 5% в год через десять лет — 4 887 000 ₽;
- стартовые накопления — 300 000 ₽, свободный поток — 30 000 ₽ в месяц;
- по 30 000 ₽ в месяц за десять лет набирается 3 900 000 ₽ — дефицит около 987 000 ₽;
- по 40 000 ₽ в месяц — 5 100 000 ₽, запас около 213 000 ₽;
- полгода без пополнений во втором году плана уменьшают итог на 180 000 ₽.
Частые вопросы о личном финансовом планировании
Начать можно без специальных финансовых знаний. Важнее последовательно описать свою ситуацию и не путать предположения с гарантиями.
Финансовое планирование: с чего начать, если раньше я не вёл бюджет?
С остатков на счетах, долгов и примерных доходов и расходов за несколько месяцев. Определите свободную сумму и выберите одну цель. Первый план можно построить на оценках, а затем уточнять их по фактическим данным.
Чем личный финансовый план отличается от бюджета?
Бюджет обычно показывает доходы и расходы за месяц или год. Личный финансовый план дополнительно связывает их с активами, долгами, целями и сроками. Он помогает оценить не только текущую доступность денег, но и последствия сегодняшних решений через несколько лет.
Можно ли составить финансовый план, если доход нестабильный?
Да. Рассчитайте несколько вариантов дохода и отдельно учтите сезонность. Регулярные обязательства проверяйте на консервативном сценарии, а дополнительные поступления распределяйте после их получения. Помесячный взгляд особенно важен: положительный итог года не исключает нехватку денег в отдельных месяцах.
Нужно ли инвестировать, чтобы план работал?
Нет. План полезен и без инвестиций: он показывает доступный темп накопления, влияние кредитов и необходимость изменения сроков. Начальный расчёт без доходности помогает увидеть, какую часть результата обеспечивают собственные пополнения. Инвестиционный сценарий можно рассчитать отдельно с учётом рисков, комиссий и налогов — как это сделать для крупной цели, разбираем в статье «Как накопить на квартиру».
Зачем план на 10 лет, если будущее неизвестно?
Чтобы сравнивать решения при разных условиях. План не утверждает, что будущий доход или инфляция будут именно такими. Он показывает: «При этих предположениях результат такой». По мере появления новых данных вы обновляете модель, сохраняя ориентир на долгосрочные цели.
Все суммы и ставки в примерах условны. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.