Мультивалютное финансовое планирование: курсы и кросс-курсы
Как вести финансовый план в нескольких валютах: хранилища в разных валютах, сводный итог, плановые и фактические курсы, кросс-курсы и учёт конвертаций без двойного счёта.
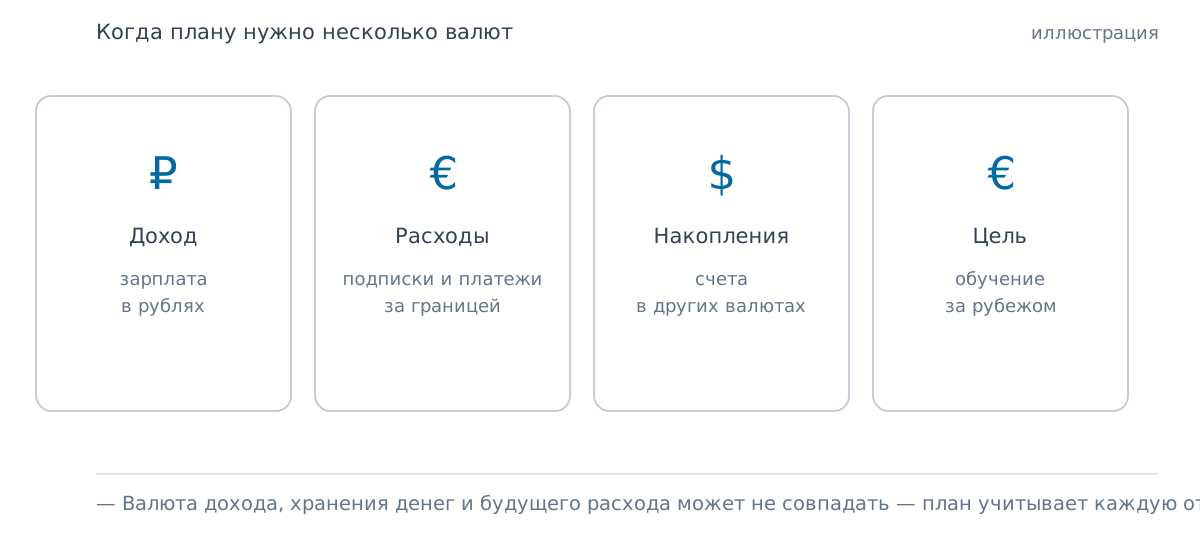
Если все доходы, расходы и финансовые цели выражены в рублях, одной валюты в плане достаточно. Но ситуация меняется, когда зарплата поступает в одной валюте, накопления хранятся в другой, а будущая покупка будет оплачена в третьей.
Например, человек может:
- получать зарплату в рублях;
- держать часть накоплений в долларах или юанях;
- копить на обучение стоимостью 30 000 €;
- оплачивать зарубежные сервисы в иностранной валюте;
- иметь недвижимость или обязательства за границей.
Если просто перевести все суммы в рубли по сегодняшнему курсу, финансовый план быстро устареет. Изменение валютных курсов повлияет на стоимость целей, активов, доходов и регулярных платежей.
Мультивалютное финансовое планирование помогает разделить саму сумму в валюте и её эквивалент в валюте сводных итогов. Так можно увидеть, сколько евро уже накоплено на обучение, сколько рублей потребуется для следующего пополнения и как изменение курса влияет на достижимость цели.
Мы уже разбирали, как построить план с нуля, — в статье «Личный финансовый план на 10 лет», как учитывать рост цен — в материале «Как учитывать инфляцию в накоплениях», а как сверять расчёт с реальностью — в «План-факт анализе личных финансов». В этой статье — про валюты: как вести план в нескольких валютах и не запутаться в курсах.
В LongFinPlan каждое хранилище ведётся в своей валюте, курсы задаются по периодам отдельно для плана и факта, а сводный итог можно пересчитать в любую валюту плана — кросс-курсы приложение считает самостоятельно.
Зачем учитывать больше одной валюты
Использование нескольких валют не обязательно означает активную торговлю или попытку угадать курс. Чаще мультивалютный план нужен потому, что разные части финансовой жизни уже связаны с разными денежными единицами.
Доход и расходы могут быть в разных валютах
Например, специалист получает зарплату в рублях, но регулярно оплачивает:
- зарубежные подписки;
- аренду или обучение за границей;
- поездки;
- содержание недвижимости в другой стране;
- профессиональные услуги.
Размер такого расхода в иностранной валюте может оставаться неизменным, а его стоимость в рублях — меняться каждый месяц.
Если подписка стоит 100 €, при курсе 100 ₽ за евро она обходится в 10 000 ₽:
100 € × 100 = 10 000 ₽
При курсе 120 ₽ за евро тот же платёж потребует уже 12 000 ₽:
100 € × 120 = 12 000 ₽
Расход в евро не изменился, но нагрузка на рублёвый бюджет выросла на 20%.
Валюта накоплений может отличаться от валюты цели
Предположим, человек копит на обучение, стоимость которого установлена в евро, но хранит деньги в рублях.
Если цель стоит 30 000 €, рублёвый эквивалент зависит от курса:
| Курс евро | Стоимость цели в рублях |
|---|---|
| 90 ₽/€ | 2 700 000 ₽ |
| 100 ₽/€ | 3 000 000 ₽ |
| 110 ₽/€ | 3 300 000 ₽ |
| 120 ₽/€ | 3 600 000 ₽ |
| 130 ₽/€ | 3 900 000 ₽ |
При изменении курса со 100 до 120 ₽ рублёвая стоимость цели увеличивается на:
3 600 000 − 3 000 000 = 600 000 ₽
Если цель по-прежнему отображается в плане как 3 млн ₽, возникает ложное ощущение, что она почти достигнута. В валюте будущего расхода ситуация будет выглядеть иначе.
Валютный актив меняет общую стоимость капитала
Предположим, человек хранит 10 000 $.
При курсе 90 ₽ за доллар рублёвый эквивалент составляет:
10 000 $ × 90 = 900 000 ₽
При курсе 100 ₽ за доллар:
10 000 $ × 100 = 1 000 000 ₽
В долларах капитал не изменился: на счёте остались те же 10 000 $. Но в рублёвом представлении он вырос на 100 000 ₽.
Это не означает, что человек получил 100 000 ₽ денежного дохода. Изменился пересчитанный эквивалент актива, а не количество валюты. Такое различие важно для план-факт анализа: валютная переоценка и реальные поступления — не одно и то же.
Валюты не заменяют финансовые цели
Покупка иностранной валюты сама по себе не является полноценной целью. У денег должно быть назначение:
- обучение;
- покупка недвижимости;
- путешествие;
- резерв на расходы в другой стране;
- валютная часть капитала.
Формулировка «накопить 20 000 € на образование к сентябрю 2030 года» позволяет рассчитать взносы и отслеживать прогресс. Формулировка «покупать евро, потому что курс может вырасти» не определяет ни необходимую сумму, ни срок, ни критерий достижения.
Хранилища в разных валютах и сводный итог
В мультивалютном плане у каждого счёта или кошелька есть собственная валюта. В LongFinPlan для этого служат места хранения: при создании хранилища в диалоге «Добавить место хранения» выбирается валюта, а если нужной ещё нет — создаётся новая: указывается код (например, RUB, USD, EUR) и точность отображения. Все операции счёта записываются в его валюте.
Общие результаты показывает строка «Всего» с селектором «Валюта». По умолчанию там выбрано значение «*» — итоги не конвертируются: для каждой валюты выводится отдельная строка с кодом валюты рядом с суммой. Если же выбрать конкретную валюту, все хранилища пересчитываются в неё по курсам соответствующих периодов.
Какую валюту выбрать для сводных итогов
Чаще всего это валюта:
- основного дохода;
- большинства повседневных расходов;
- страны постоянного проживания;
- семейного бюджета;
- для оценки благосостояния.
Если семья живёт в России, получает основной доход и оплачивает большую часть расходов в рублях, логично смотреть сводный итог в рублях. Если человек живёт в другой стране и основные расходы несёт в евро, сводным итогом может стать евро — даже если часть дохода поступает в рублях или долларах.
Пример пересчёта активов в одну валюту
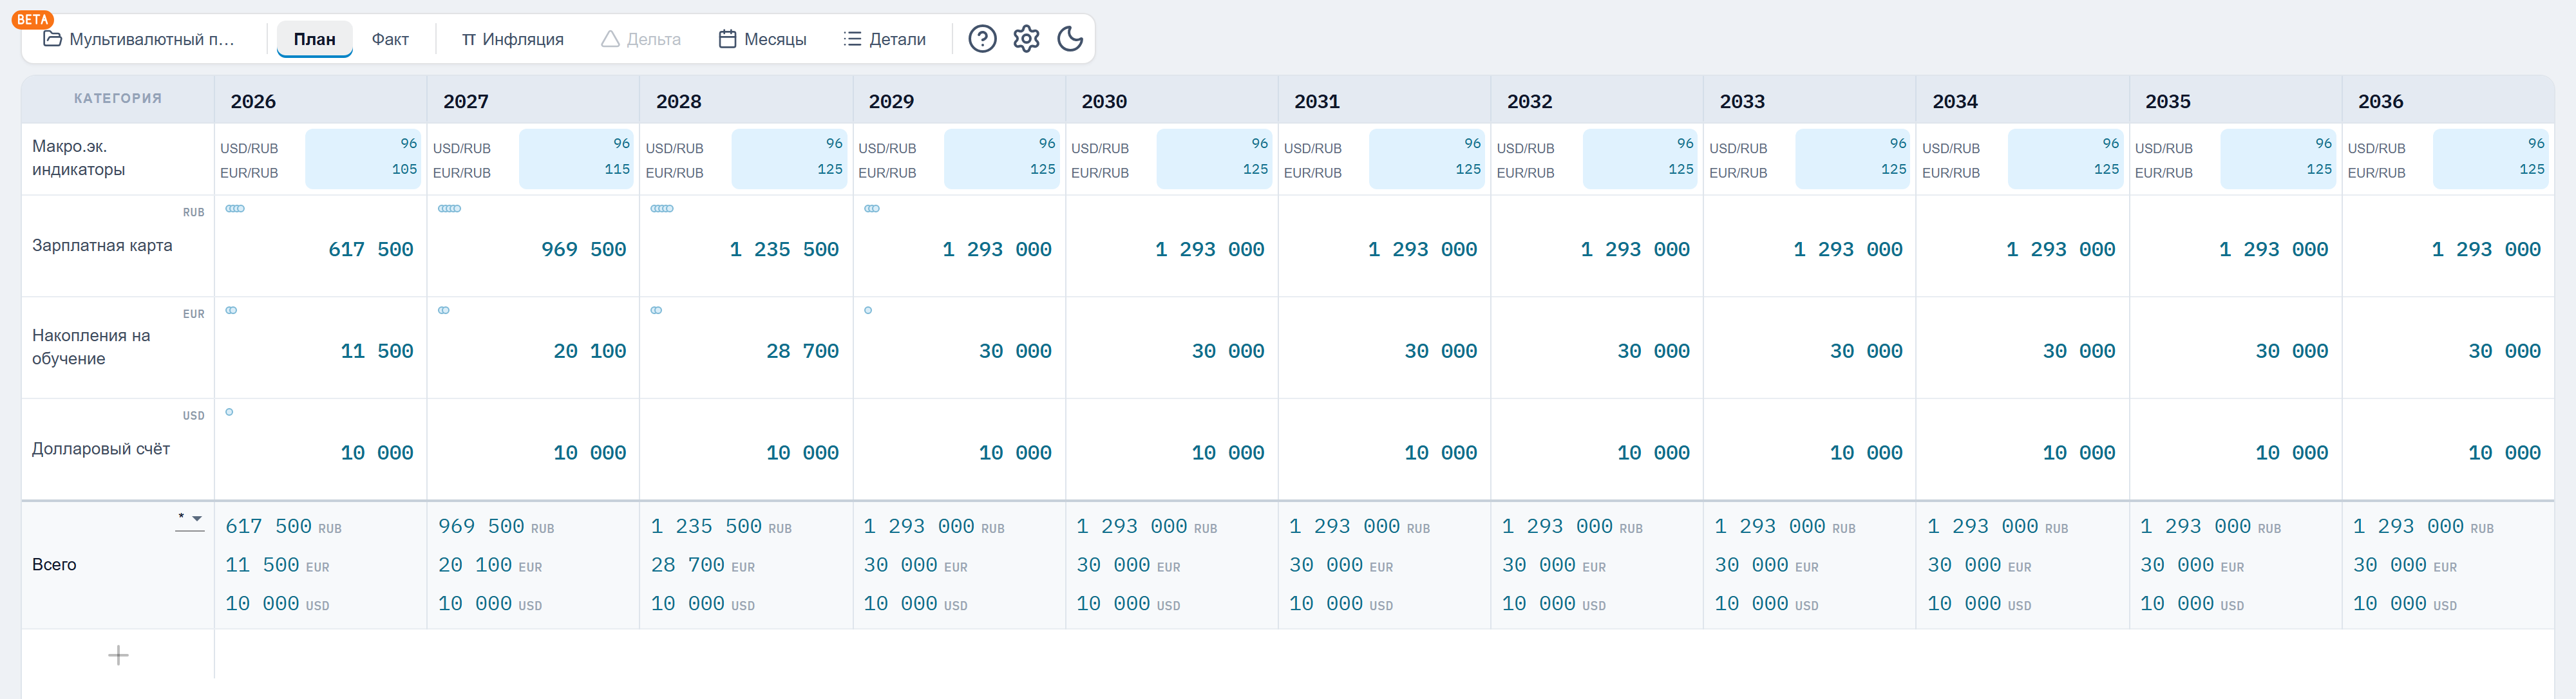
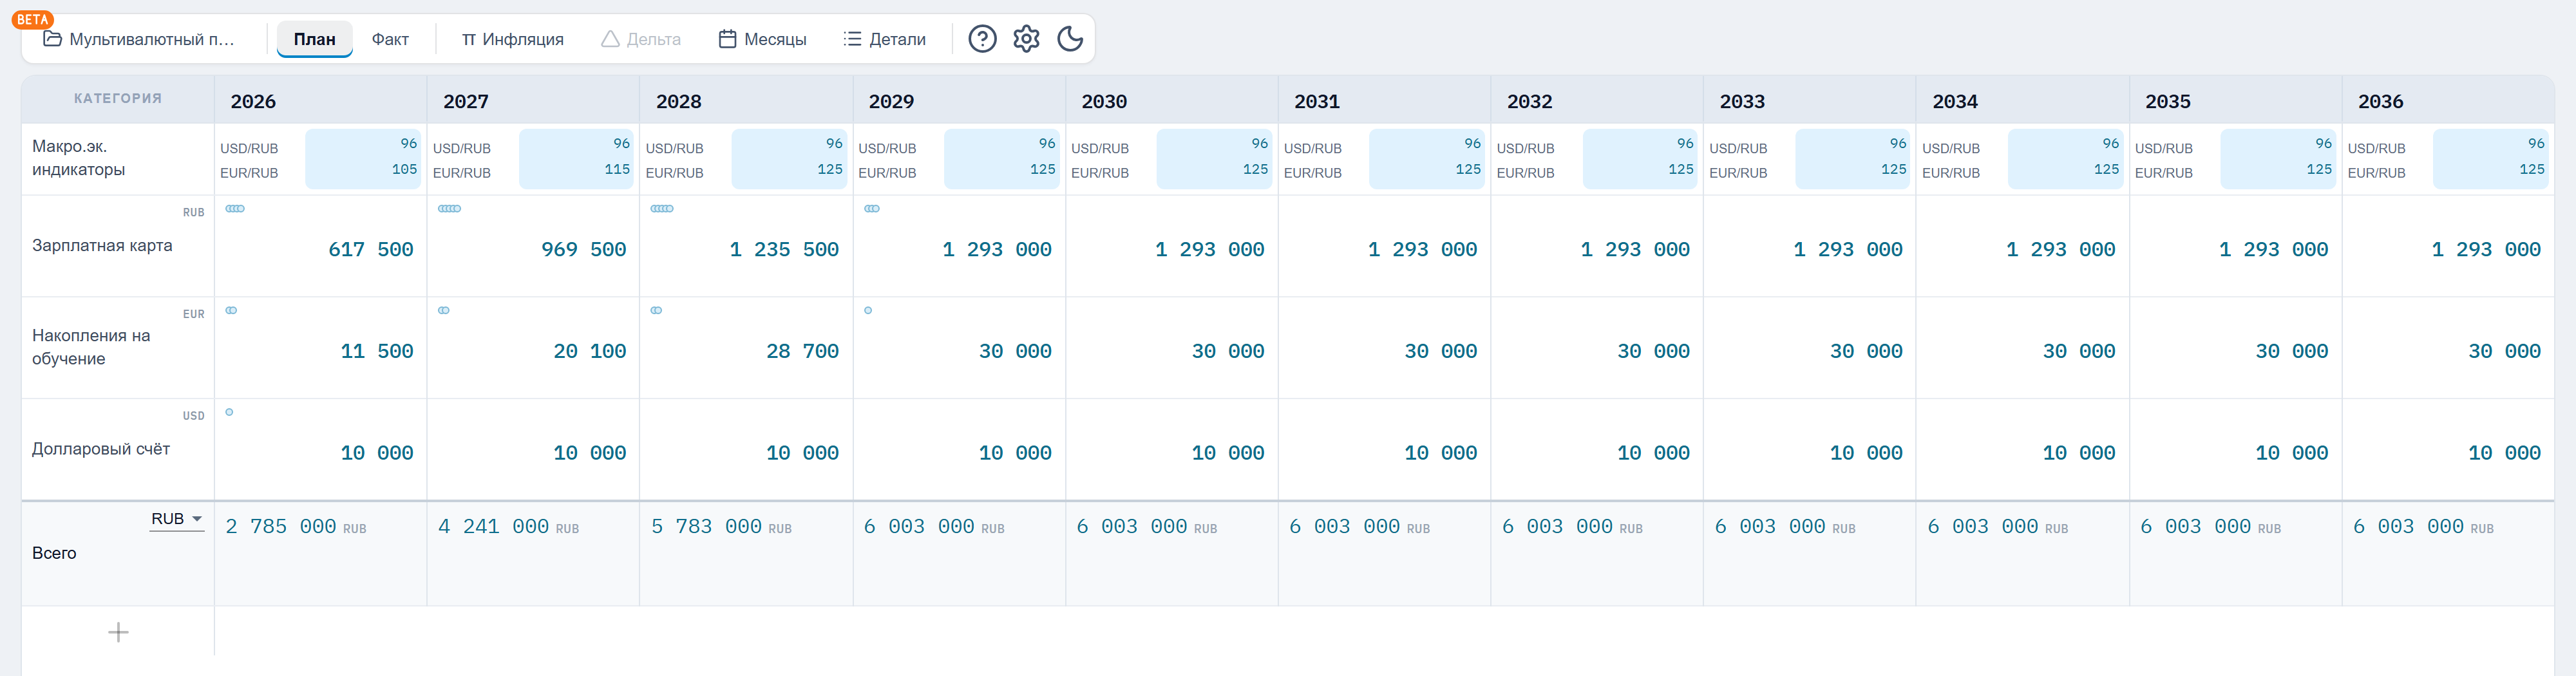
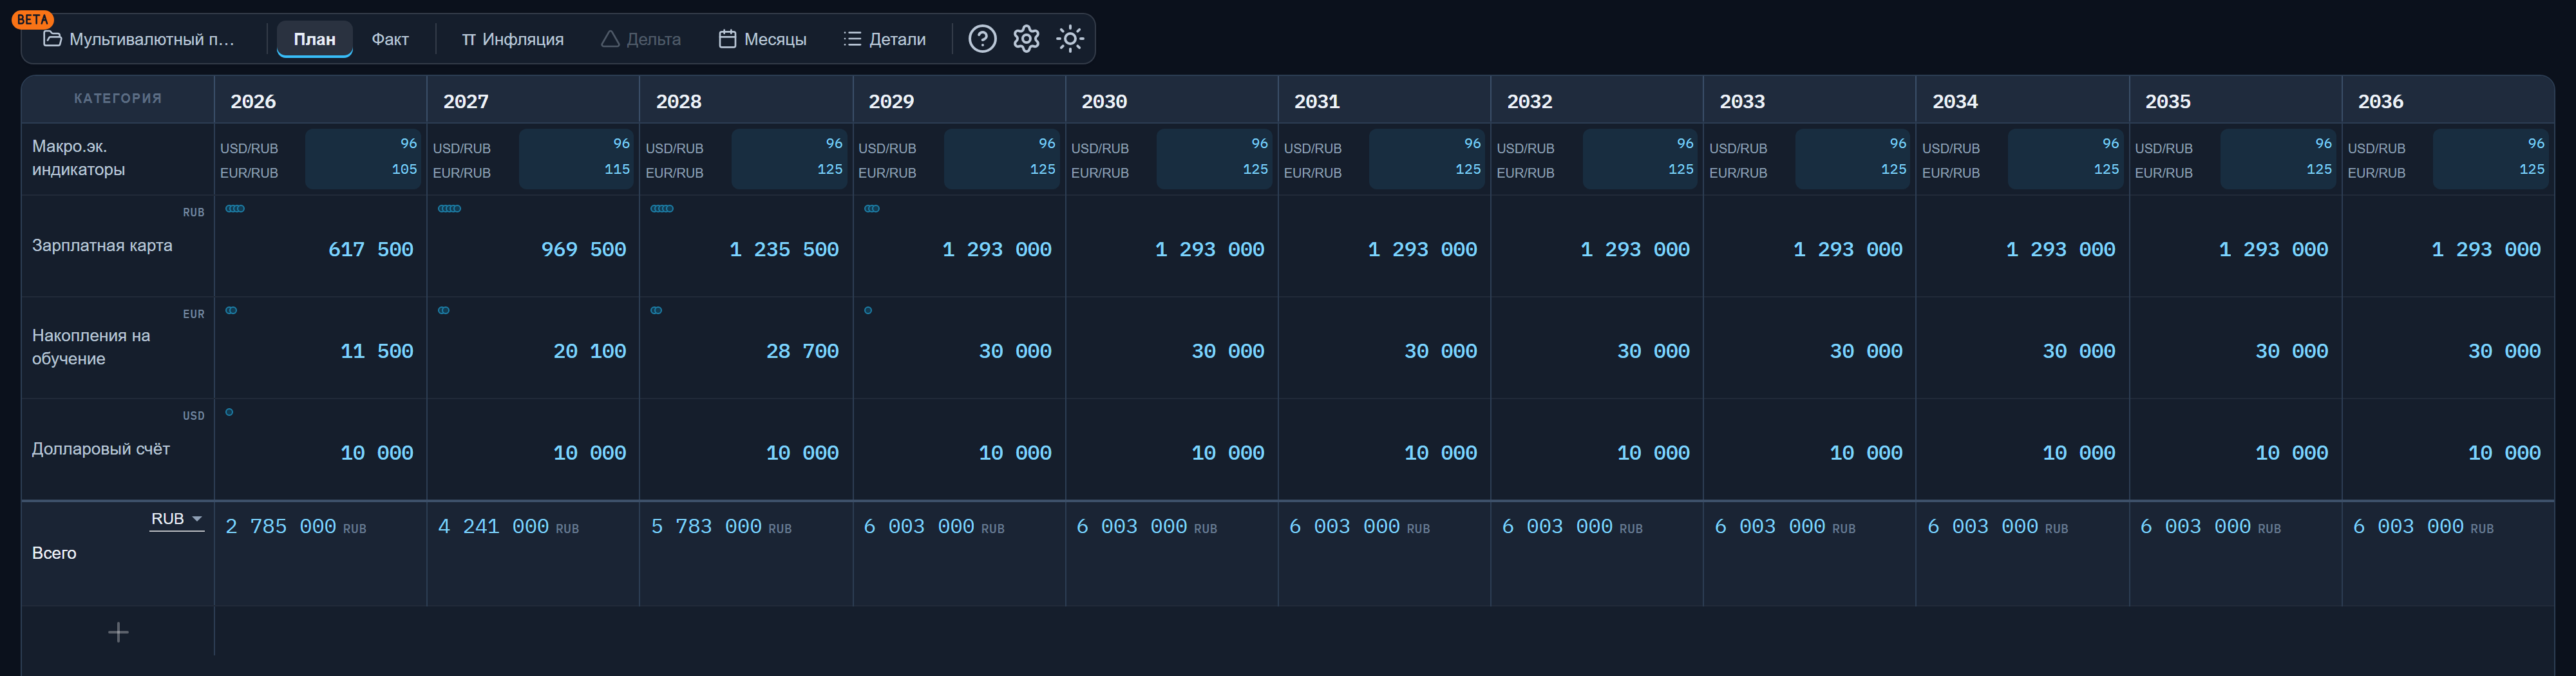
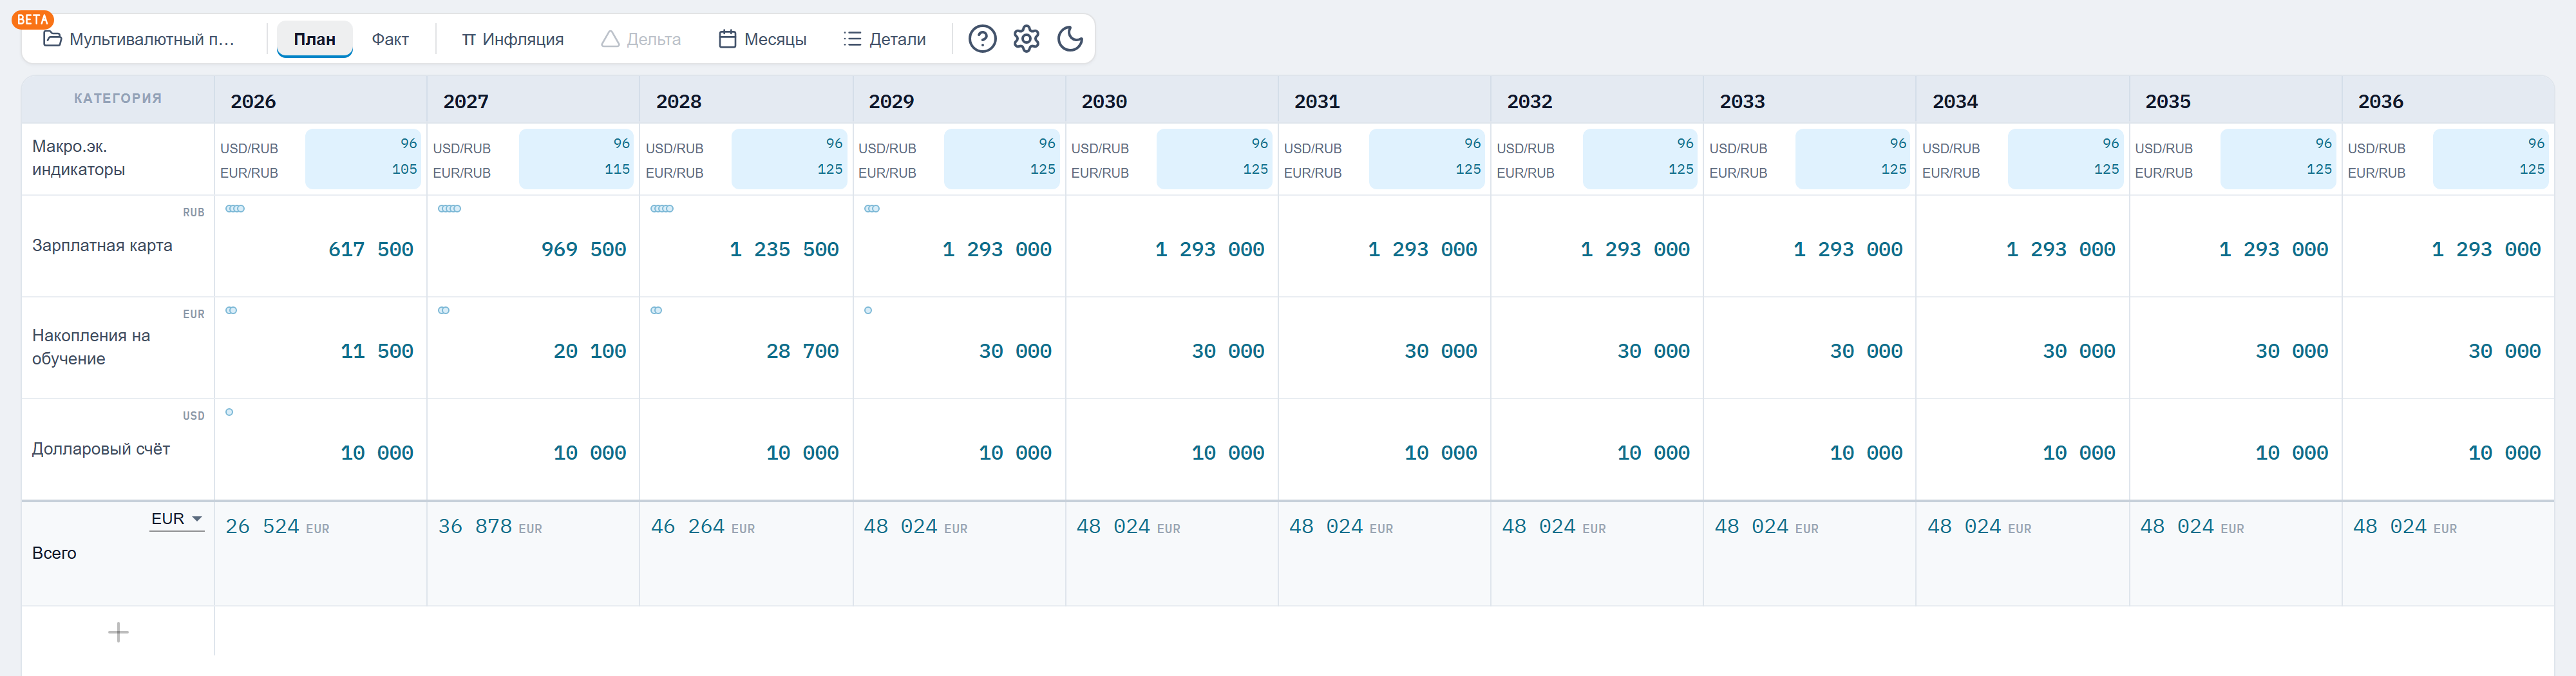
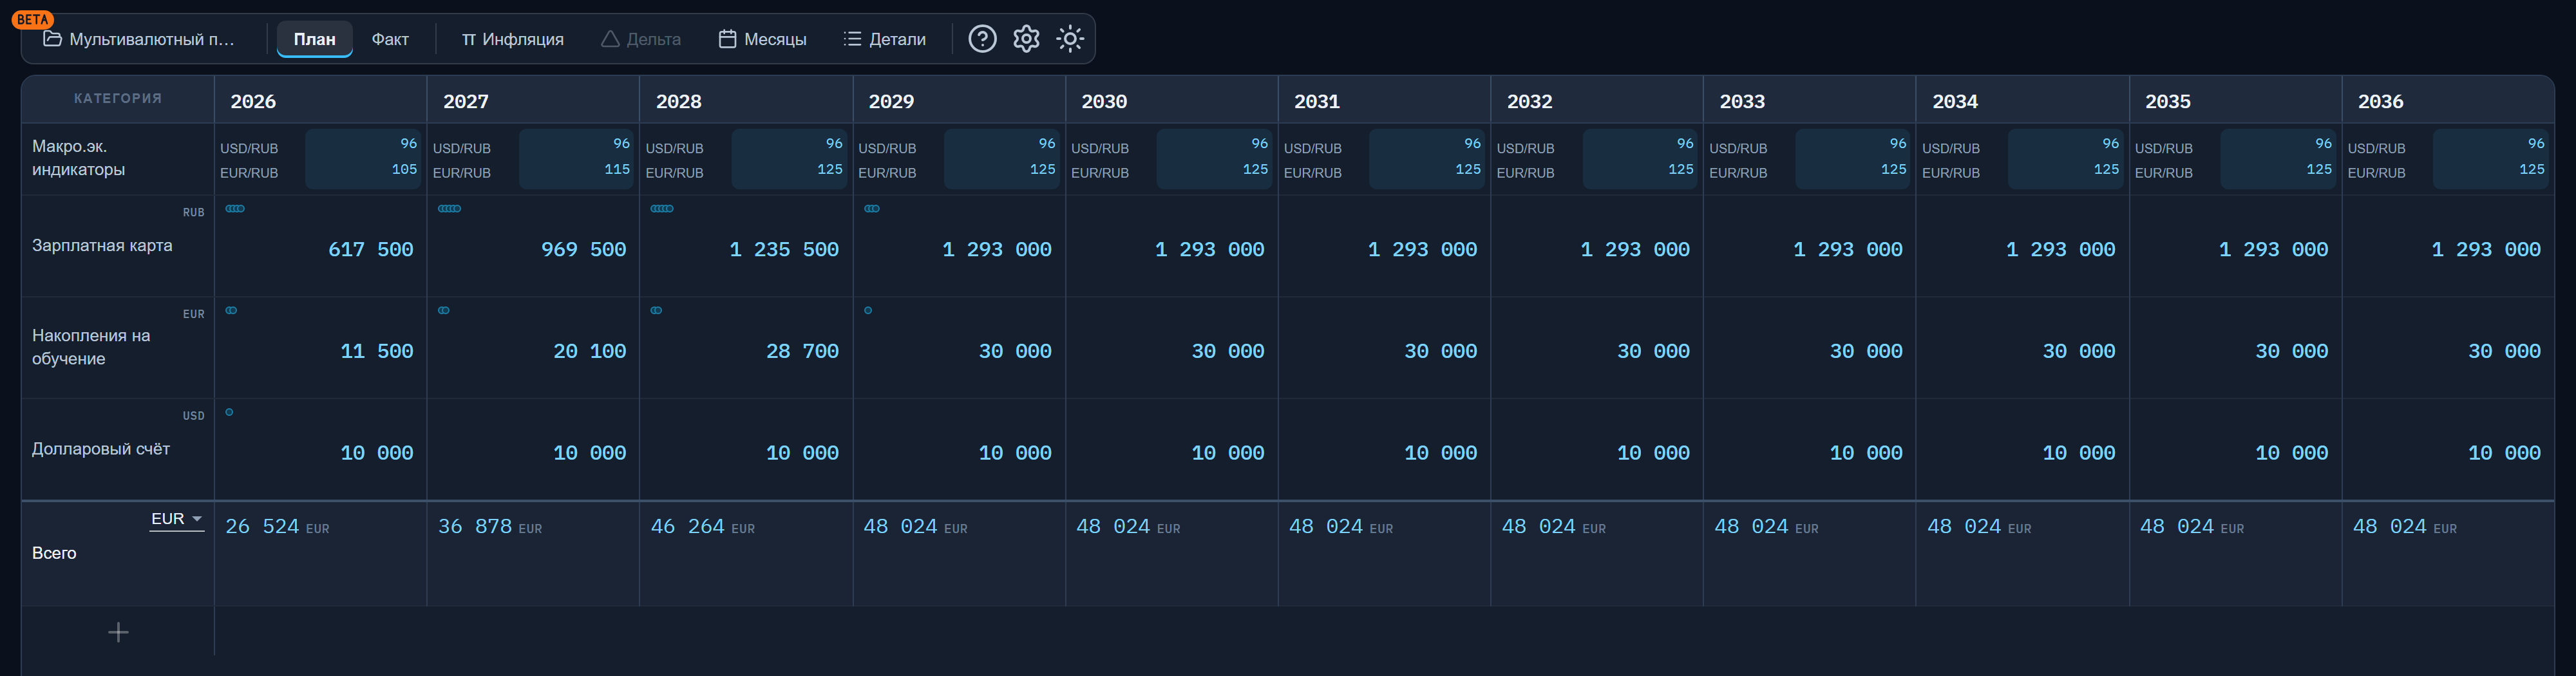
Вернёмся к плану со скриншота выше. В конце 2026 года у семьи:
- 617 500 ₽ на зарплатной карте;
- 11 500 € на счёте накоплений на обучение;
- 10 000 $ на долларовом счёте.
Для пересчёта используются плановые курсы первого года сценария:
- 1 € = 105 ₽;
- 1 $ = 96 ₽.
Часть капитала в евро:
11 500 € × 105 = 1 207 500 ₽
Долларовая часть:
10 000 $ × 96 = 960 000 ₽
Общая стоимость активов в рублях:
617 500 + 1 207 500 + 960 000 = 2 785 000 ₽
| Хранилище | Исходная сумма | Курс | Эквивалент в рублях |
|---|---|---|---|
| Зарплатная карта | 617 500 ₽ | — | 617 500 ₽ |
| Накопления на обучение | 11 500 € | 105 ₽/€ | 1 207 500 ₽ |
| Долларовый счёт | 10 000 $ | 96 ₽/$ | 960 000 ₽ |
| Итого | — | — | 2 785 000 ₽ |
Такой итог показывает общий капитал, но не отменяет исходных валютных сумм. Для финансовой цели в евро важнее знать, что накоплено 11 500 €, а не только их текущий рублёвый эквивалент.
Почему нельзя хранить только пересчитанное значение
Предположим, 5 000 € были пересчитаны как 525 000 ₽ по курсу 105. Через месяц курс вырос до 115 ₽ за евро.
Новый эквивалент:
5 000 € × 115 = 575 000 ₽
Если в плане сохранено только старое рублёвое значение, придётся вручную изменять сумму актива. Если же хранилище ведётся в евро, достаточно обновить курс — и все пересчёты подтянутся сами. По этой же причине валюту хранилища нельзя «переиграть» задним числом: в LongFinPlan она выбирается при создании счёта, а дальше меняются только курсы.
Сводная валюта не делает остальные второстепенными
Единый итог нужен для сводок, но отдельные показатели полезно оценивать в валюте их экономического смысла:
- доход — в валюте фактического поступления;
- расход — в валюте оплаты;
- долг — в валюте обязательства;
- цель — в валюте будущей покупки;
- общий капитал — в валюте сводного итога.
Такой подход уменьшает риск смешивания курсового изменения и реального движения денег. Значение «*» в селекторе строки «Всего» как раз и оставляет итоги по каждой валюте отдельными строками — удобно, чтобы увидеть картину целиком без принудительной конвертации.
Плановые и фактические валютные курсы
Будущий курс нельзя знать заранее. Однако без курсовых предположений невозможно оценить, сколько базовой валюты потребуется для будущего платежа.
Поэтому в мультивалютном плане полезно разделять:
- плановый курс — сценарное значение для будущих периодов;
- фактический курс — курс, по которому операция действительно состоялась;
- справочный рыночный курс — ориентир, который не всегда совпадает с доступным курсом сделки.
В LongFinPlan курсы вводятся в разделе «Макро.эк. индикаторы»: «Добавить параметр» → тип «Курс валют», пара «Базовая валюта / Котируемая валюта» и поле «Курс конвертации» — например, 1 € = 105 ₽ записывается как базовая EUR, котируемая RUB и курс 105. Запись действует с даты «Применить начиная с» до следующего курса той же пары. У каждой записи есть переключатели «Добавить в план» и «Добавить в факт»: плановые итоги пересчитываются по плановым курсам, фактические — по фактическим.
Что такое плановый курс
Плановый курс — это не предсказание и не обещание. Это предположение, необходимое для расчёта будущего бюджета.
Например, для цели в евро можно использовать такой сценарий:
| Период | Плановый курс |
|---|---|
| Первый год | 105 ₽/€ |
| Второй год | 115 ₽/€ |
| Третий год | 125 ₽/€ |
Если семья собирается ежемесячно приобретать 650 €, в первый год ей потребуется:
650 € × 105 = 68 250 ₽
Во второй год:
650 € × 115 = 74 750 ₽
В третий год:
650 € × 125 = 81 250 ₽
Валютное пополнение остаётся одинаковым — 650 € в месяц. Но его плановая стоимость в рублях увеличивается.
Почему один сегодняшний курс не подходит для всего плана
Если использовать текущий курс 105 ₽/€ на все три года, план будет считать, что ежемесячные 650 € всегда обходятся в 68 250 ₽.
Но при сценарном курсе 125 ₽/€ в третьем году потребуется 81 250 ₽. Разница составляет:
81 250 − 68 250 = 13 000 ₽
Рублёвая нагрузка увеличивается на 13 000 ₽ в месяц, хотя размер валютного пополнения не изменился.
Поэтому для длинного горизонта полезно задавать разные курсы по периодам — в LongFinPlan это отдельные записи с датой «Применить начиная с» — и проверять несколько сценариев.
Что считать фактическим курсом
Фактический курс определяется совершённой операцией.
Если семья потратила 70 200 ₽ и получила 650 €, фактический курс составил:
70 200 ₽ ÷ 650 € = 108 ₽/€
Именно это значение отражает реальную нагрузку на бюджет. Официальный или биржевой ориентир в тот же день мог отличаться из-за:
- банковского спреда;
- комиссии;
- способа конвертации;
- времени проведения операции;
- доступности конкретного инструмента.
Такие записи вносятся тем же макропараметром «Курс валют», но в слой факта — тогда фактические итоги будут пересчитаны по реальным курсам, а не по плановым предположениям.
План-факт анализ валютной операции
Предположим, на первые шесть месяцев был установлен плановый курс 105 ₽/€, а фактические курсы составили:
| Месяц | Куплено | Плановый курс | Фактический курс | План в рублях | Факт в рублях | Дельта |
|---|---|---|---|---|---|---|
| Март | 650 € | 105 ₽/€ | 102 ₽/€ | 68 250 ₽ | 66 300 ₽ | −1 950 ₽ |
| Апрель | 650 € | 105 ₽/€ | 106 ₽/€ | 68 250 ₽ | 68 900 ₽ | +650 ₽ |
| Май | 650 € | 105 ₽/€ | 104 ₽/€ | 68 250 ₽ | 67 600 ₽ | −650 ₽ |
| Июнь | 650 € | 105 ₽/€ | 110 ₽/€ | 68 250 ₽ | 71 500 ₽ | +3 250 ₽ |
| Июль | 650 € | 105 ₽/€ | 108 ₽/€ | 68 250 ₽ | 70 200 ₽ | +1 950 ₽ |
| Август | 650 € | 105 ₽/€ | 112 ₽/€ | 68 250 ₽ | 72 800 ₽ | +4 550 ₽ |
| Итого | 3 900 € | — | — | 409 500 ₽ | 417 300 ₽ | +7 800 ₽ |
Семья приобрела запланированные 3 900 €, но потратила на 7 800 ₽ больше рублёвого плана.
Средневзвешенный фактический курс:
417 300 ₽ ÷ 3 900 € = 107 ₽/€
Средний фактический курс составил 107 ₽/€ против плановых 105 ₽/€.
Важно считать средний курс через общую стоимость и общий объём валюты. Простое среднее допустимо только тогда, когда во всех операциях приобретается одинаковая сумма.
Общая методика сверки плана с фактом — суммы, дельты, разовый сбой против системного сдвига — разобрана в статье «План-факт анализ личных финансов»; здесь те же приёмы применяются к курсовой части.
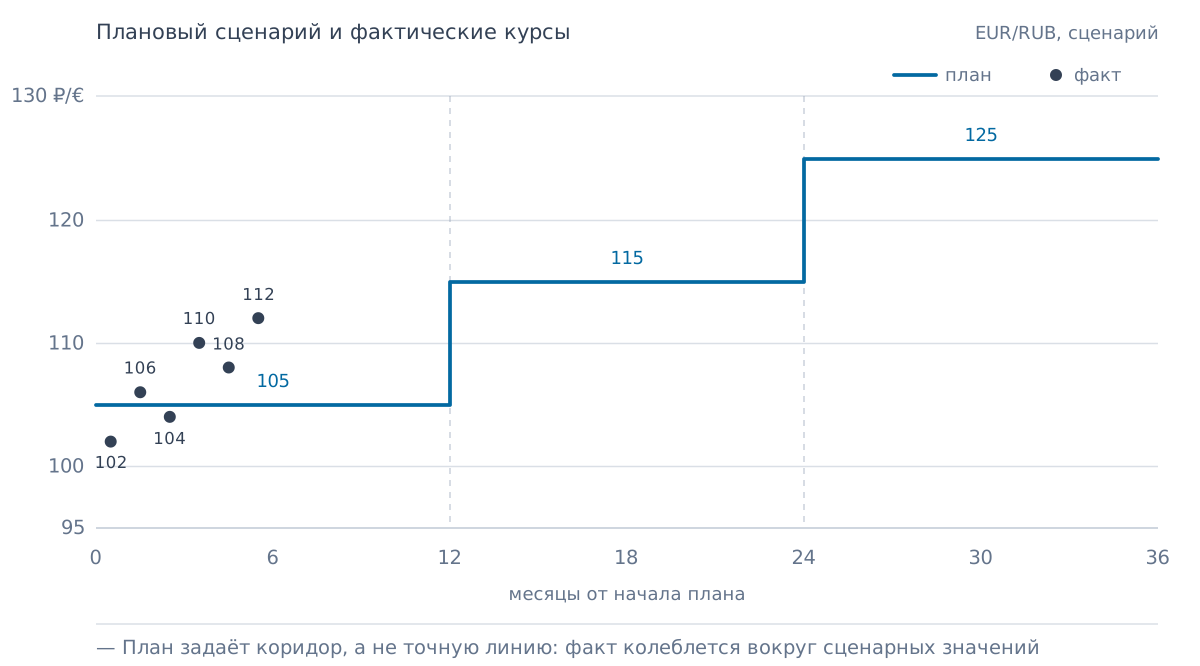
На месячном виде в режимах «План + Факт + Дельта» расхождение видно прямо в таблице: в евро план и факт совпадают — семья купила ровно запланированный объём, а в рублях суммы расходятся из-за курса.
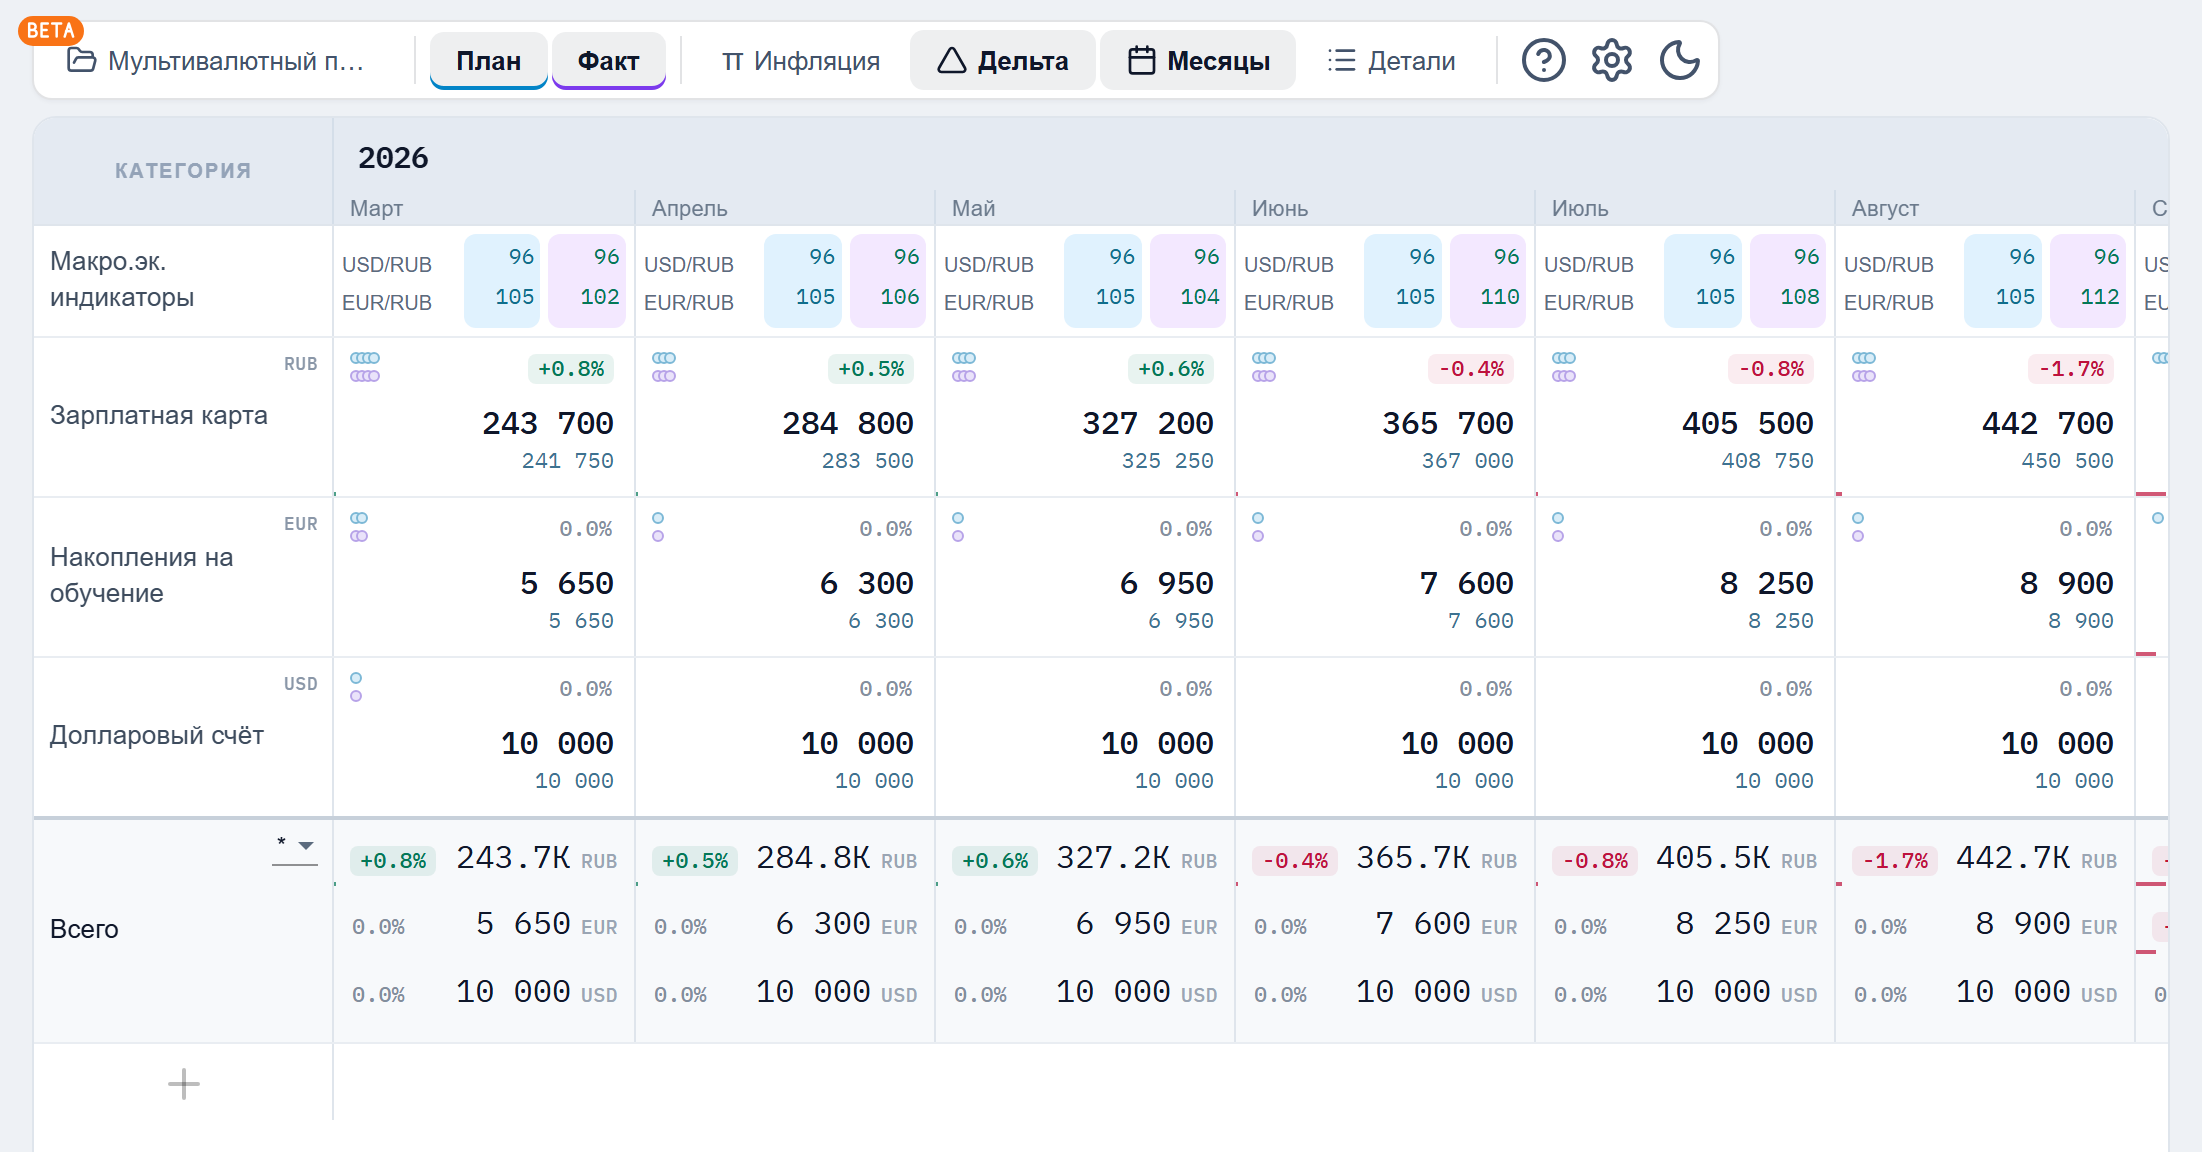
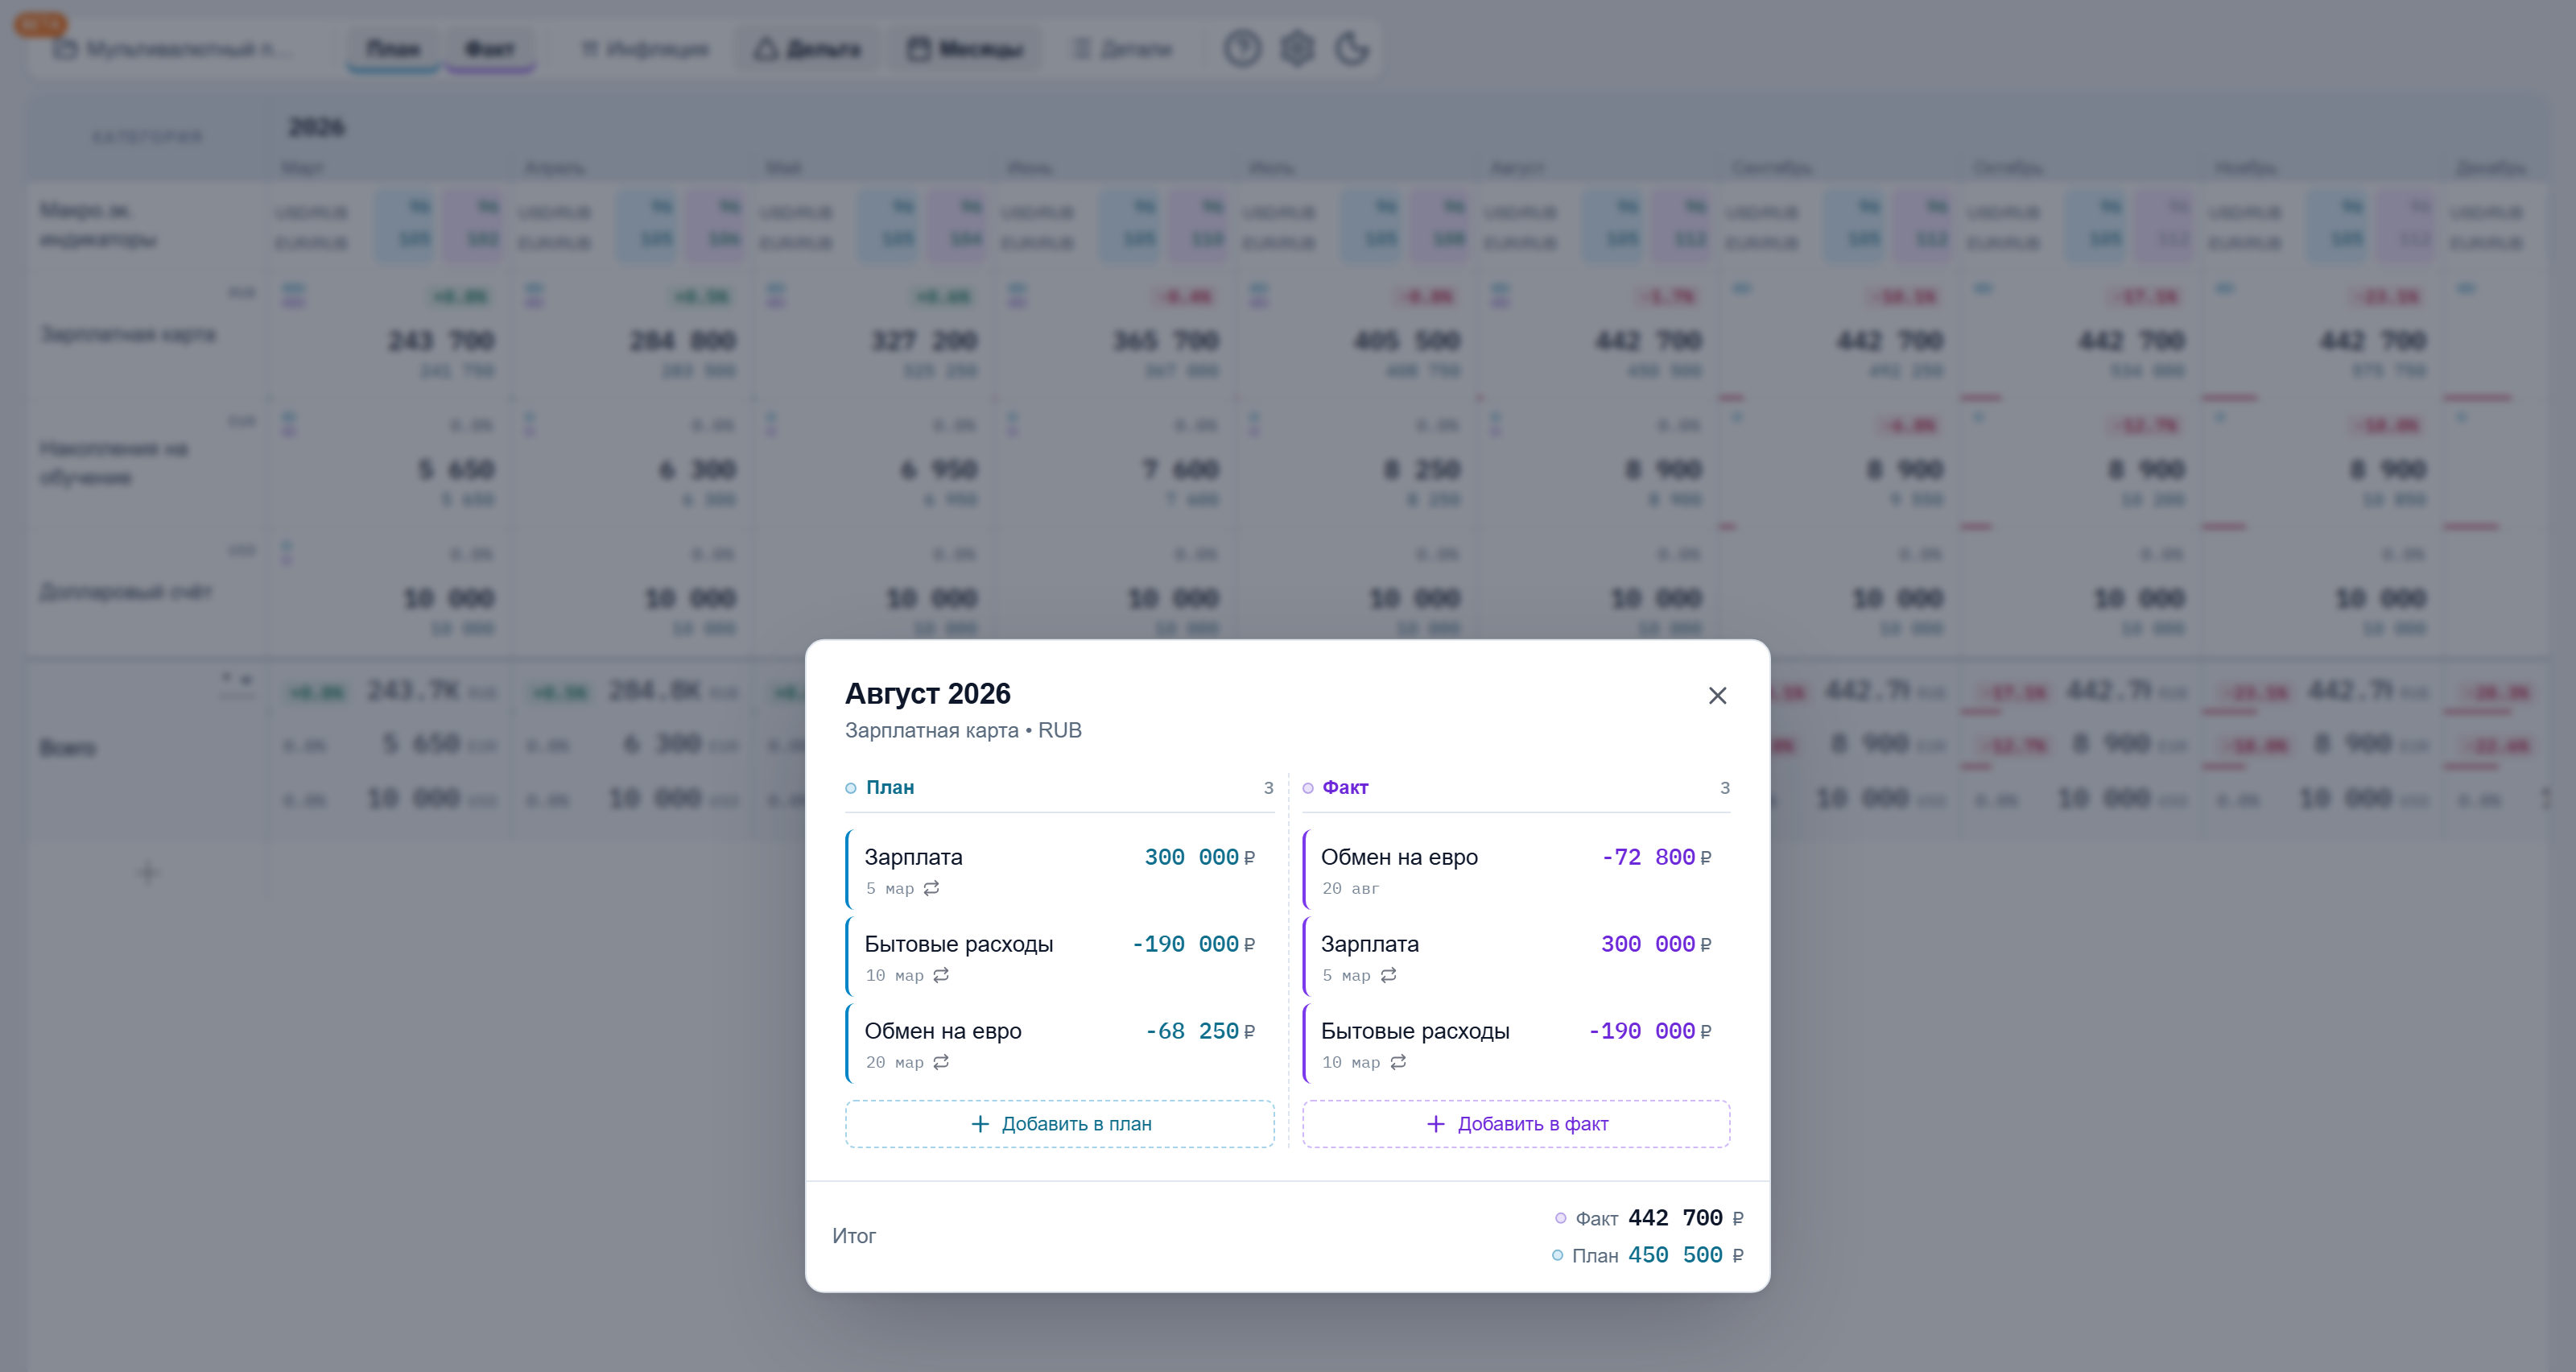
Клик по ячейке счёта открывает список операций месяца с колонками «План» и «Факт» — удобно проверять каждую конвертацию: плановую стоимость покупки евро против фактически списанной суммы.
Когда пересматривать плановый курс
Не нужно менять будущий план после каждого небольшого движения курса. Иначе долгосрочный расчёт превратится в нервный валютный график.
Пересмотр оправдан, если:
- фактический курс устойчиво отличается от планового;
- изменился срок финансовой цели;
- изменился размер регулярного платежа;
- появился новый валютный доход;
- фактическая рублёвая нагрузка перестала помещаться в бюджет;
- приближается дата крупной оплаты;
- старое предположение очевидно потеряло актуальность.
Прошедшие операции при этом сохраняются по фактическому курсу. Изменять нужно предположения для будущих периодов.
Кейс: зарплата в рублях, финансовая цель в евро
Рассмотрим семью, которая получает доход в рублях и за три года хочет накопить 30 000 € на образование.
Исходные условия:
- семейный доход — 300 000 ₽ в месяц;
- валюта дохода — рубли;
- валюта цели — евро;
- целевая сумма — 30 000 €;
- уже накоплено — 5 000 €;
- срок — три года: март 2026 — февраль 2029;
- регулярное пополнение — 650 € в месяц;
- дополнительное пополнение — по 800 € в конце первого и второго года;
- доходность для простоты не учитывается;
- комиссии включаются в фактический курс операции.
В LongFinPlan такая цель моделируется без отдельной сущности «цель»: заводится хранилище «Накопления на обучение» в евро, и его баланс в евро показывает прогресс. Покупка валюты записывается парой операций «Изменение баланса» — списание с рублёвой карты и зачисление евро на счёт цели, поэтому рублёвая нагрузка и валютный прогресс видны одновременно.
Проверяем сумму в валюте цели
За 36 месяцев семья накопит регулярными пополнениями:
650 € × 36 = 23 400 €
Два дополнительных взноса дадут:
800 € × 2 = 1 600 €
Общая сумма к концу срока:
5 000 + 23 400 + 1 600 = 30 000 €
План сходится точно: семья достигает цели 30 000 €.
| Источник | Сумма |
|---|---|
| Уже накоплено | 5 000 € |
| Регулярные пополнения | 23 400 € |
| Два дополнительных взноса | 1 600 € |
| Итого | 30 000 € |
На первом этапе расчёт выполняется именно в валюте цели. Это позволяет не путать достижение 30 000 € с изменением их рублёвого эквивалента.
Рассчитываем рублёвую нагрузку
Для планирования используются сценарные курсы:
- первый год — 105 ₽/€;
- второй год — 115 ₽/€;
- третий год — 125 ₽/€.
Стоимость 12 регулярных пополнений в первый год:
650 € × 12 × 105 = 819 000 ₽
Во второй год:
650 € × 12 × 115 = 897 000 ₽
В третий год:
650 € × 12 × 125 = 975 000 ₽
Дополнительный взнос 800 € в конце первого года:
800 € × 105 = 84 000 ₽
Дополнительный взнос в конце второго года:
800 € × 115 = 92 000 ₽
Общая плановая сумма новых рублёвых вложений:
819 000 + 897 000 + 975 000 + 84 000 + 92 000 = 2 867 000 ₽
Уже накопленные 5 000 € в эту сумму не входят, поскольку они были сформированы до начала рассматриваемого плана.
План по годам
| Год сценария | Курс | Регулярное пополнение | Дополнительный взнос | Расход в рублях | Сумма цели к концу года |
|---|---|---|---|---|---|
| Старт (март 2026) | — | — | — | — | 5 000 € |
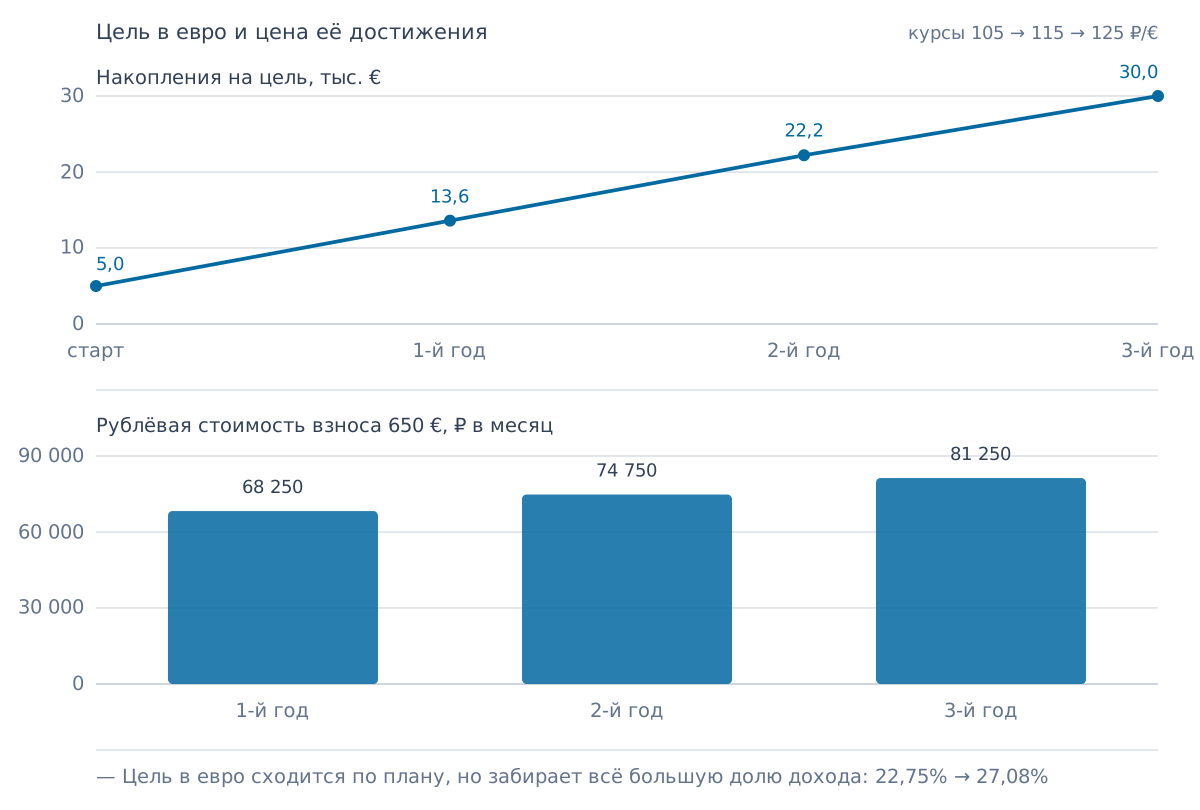
| Первый | 105 ₽/€ | 7 800 € | 800 € | 903 000 ₽ | 13 600 € |
| Второй | 115 ₽/€ | 7 800 € | 800 € | 989 000 ₽ | 22 200 € |
| Третий | 125 ₽/€ | 7 800 € | — | 975 000 ₽ | 30 000 € |
| Итого | — | 23 400 € | 1 600 € | 2 867 000 ₽ | 30 000 € |
Проверим валютный прогресс:
- после первого года: 5 000 € + 7 800 € + 800 € = 13 600 €;
- после второго года: 13 600 € + 7 800 € + 800 € = 22 200 €;
- после третьего года: 22 200 € + 7 800 € = 30 000 €.
Как меняется нагрузка на месячный бюджет
Регулярное приобретение 650 € требует:
- в первый год — 68 250 ₽ в месяц;
- во второй — 74 750 ₽;
- в третий — 81 250 ₽.
При доходе 300 000 ₽ доля регулярного пополнения составляет:
68 250 ÷ 300 000 × 100% = 22,75% — в первый год;
74 750 ÷ 300 000 × 100% ≈ 24,92% — во второй;
81 250 ÷ 300 000 × 100% ≈ 27,08% — в третий.
Если рублёвый доход не растёт, одна и та же цель в евро забирает всё большую часть семейного бюджета.
Это главный риск несовпадения валют: размер цели в евро не меняется, но её стоимость относительно дохода в рублях увеличивается.
Что произойдёт при другом курсе
Проверим несколько вариантов для третьего года.
| Курс | Стоимость 650 € | Изменение к базовому курсу 125 ₽/€ |
|---|---|---|
| 110 ₽/€ | 71 500 ₽ | −9 750 ₽ |
| 125 ₽/€ | 81 250 ₽ | 0 ₽ |
| 140 ₽/€ | 91 000 ₽ | +9 750 ₽ |
| 150 ₽/€ | 97 500 ₽ | +16 250 ₽ |
При курсе 150 ₽/€ ежемесячное пополнение будет стоить 97 500 ₽. Это 32,5% дохода в 300 000 ₽:
97 500 ÷ 300 000 × 100% = 32,5%
Если после обязательных расходов семья не может направлять такую сумму на цель, план перестаёт сходиться. Проверить это удобно параллельными проектами: в LongFinPlan сценарии — это клоны плана с другими курсами, которые можно держать рядом и сравнивать.
Что изменить, если валютная цель не сходится
Возможны несколько решений.
- Увеличить рублёвое пополнение. Подходит, если в бюджете есть запас.
- Увеличить доход. Например, индексировать взнос вместе с зарплатой.
- Продлить срок. Требует проверки стоимости самой цели.
- Сделать дополнительный взнос. Использовать премию или другой доход.
- Изменить параметры цели. Например, стоимость программы или место обучения.
- Начать формировать валюту цели раньше. Это уменьшает объём конвертации непосредственно перед оплатой.
- Проверить несколько курсовых сценариев. План не должен зависеть от одного удачного курса.
Нельзя исправлять расчёт простым назначением удобного курса. Если план работает только при 100 ₽/€, а при 120 ₽/€ возникает крупный дефицит, это нужно видеть заранее.
Как учитывать инфляцию внутри валюты цели
Курсовое изменение — не единственный риск. Стоимость образования в евро тоже может расти.
Предположим, программа сегодня стоит 30 000 €, а её цена увеличивается на 3% в год. Через три года ориентировочная стоимость составит:
30 000 € × 1,03³ ≈ 32 782 €
Тогда цели в 30 000 € будет недостаточно, даже если валютный план выполнен точно.
В мультивалютном плане нужно разделять два процесса:
- рост стоимости цели в её собственной валюте;
- изменение курса этой валюты относительно базовой.
В LongFinPlan это два независимых макропараметра: «Инфляция» задаётся на конкретную валюту и действует на её хранилища, а «Курс валют» связывает пары валют. Общая теория реальной и номинальной стоимости — в статье «Как учитывать инфляцию в накоплениях».
Иначе инфляция и курс смешиваются в одно число, а причина дефицита становится непонятной.
Что такое кросс-курс и как его рассчитать
Кросс-курс — это соотношение двух валют, рассчитанное через третью валюту.
Он нужен, когда прямой курс между валютами не задан, но известны их курсы относительно общей валюты.
Например, в плане указаны:
- курс евро к рублю;
- курс доллара к рублю.
На их основе можно рассчитать курс евро к доллару.
Пример расчёта EUR/USD через рубль
В нашем плане на первый год заданы:
- 1 $ = 96 ₽;
- 1 € = 105 ₽.
Чтобы определить, сколько долларов стоит один евро, нужно разделить рублёвую стоимость евро на рублёвую стоимость доллара:
EUR/USD = 105 ÷ 96 ≈ 1,094
Один евро расчётно стоит 1,094 доллара. Обратный курс доллара к евро:
96 ÷ 105 ≈ 0,914
Один доллар — примерно 0,914 €.
Конвертация долларового актива в евро
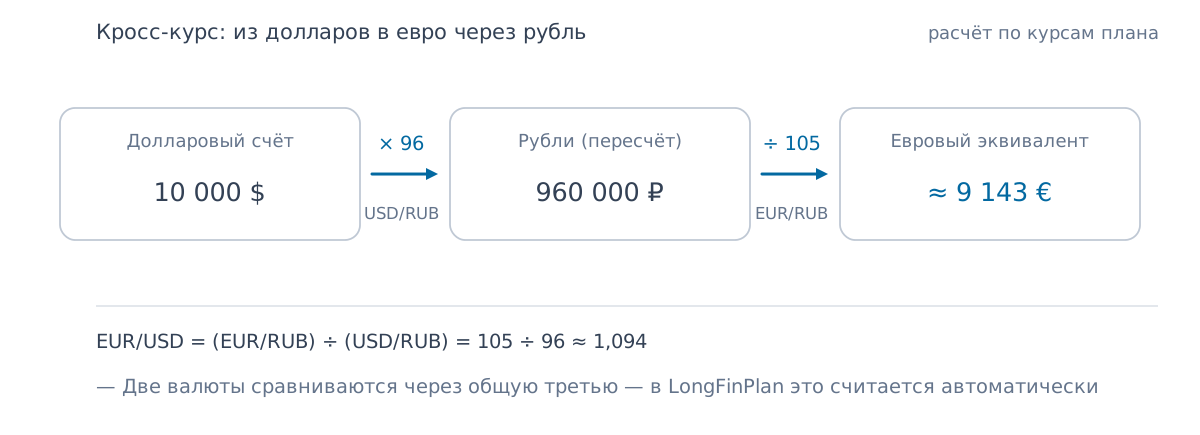
Если на долларовом счёте находится 10 000 $, его расчётный эквивалент в евро составит:
10 000 $ × 0,914 ≈ 9 143 €
То же самое можно проверить через рубль. Сначала определим рублёвый эквивалент:
10 000 $ × 96 = 960 000 ₽
Затем переведём его в евро:
960 000 ₽ ÷ 105 ≈ 9 143 €
Оба способа дают одинаковый расчётный результат.
Общая формула кросс-курса
Если известна стоимость валюты A и валюты B в общей валюте, курс A к B рассчитывается так:
Курс A/B = стоимость единицы A в общей валюте ÷ стоимость единицы B в общей валюте
Например:
EUR/USD = (EUR/RUB) ÷ (USD/RUB) = 105 ÷ 96 ≈ 1,094
В LongFinPlan эти вычисления делать вручную не нужно: когда в строке «Всего» выбрана конкретная валюта, приложение само ищет курс между любой парой — в том числе через цепочку промежуточных валют. Если для пары курс не задан и цепочка не собралась, сумма остаётся в исходной валюте отдельной строкой, а не исчезает из итога.
Зачем кросс-курсы нужны в финансовом плане
Они позволяют:
- привести все активы к единому итогу;
- сравнить накопления и цель в разных валютах;
- оценить, какая часть валютной цели уже обеспечена другим активом;
- построить план при отсутствии прямой валютной пары;
- корректно пересчитать общий капитал;
- избежать ручной конвертации каждой пары.
Например, доход поступает в долларах, цель выражена в евро, а сводный итог ведётся в рублях. Кросс-курс позволяет рассчитать долларовый эквивалент цели через заданные курсы USD/RUB и EUR/RUB.
Почему расчётный кросс-курс может отличаться от обменного
Рассчитанный кросс-курс — это модельное соотношение. Фактическая конвертация может дать другой результат из-за:
- банковского спреда;
- комиссий;
- разных курсов покупки и продажи;
- двойной конвертации;
- ограничений конкретного способа обмена;
- времени исполнения операции;
- округлений.
Например, расчёт показывает, что 10 000 $ эквивалентны 9 143 €. Но после фактического обмена может быть получено меньше из-за расходов на конвертацию.
Поэтому для будущего плана можно использовать расчётный кросс-курс, а в факт записывать реальное количество полученной валюты и полную сумму затрат.
Как учитывать валютные операции без двойного счёта
Конвертация между собственными счетами не создаёт новый доход и не является потребительским расходом. Она меняет валютную структуру капитала.
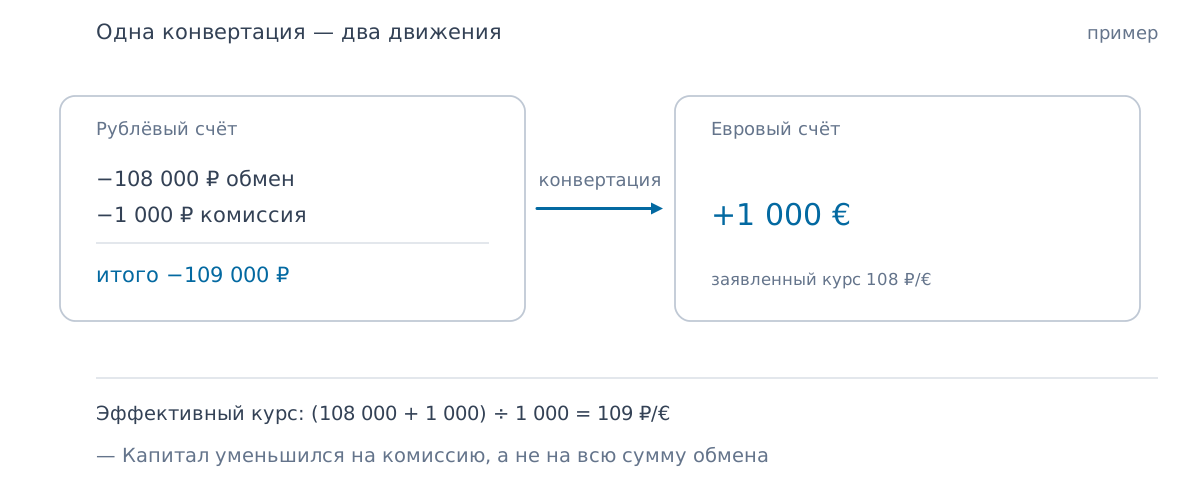
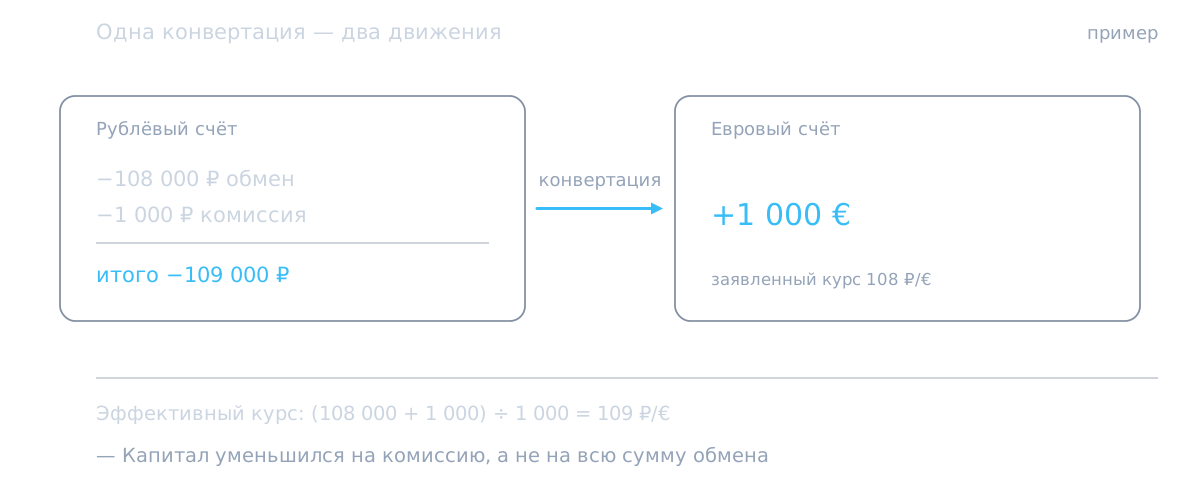
Предположим, человек обменял 108 000 ₽ на 1 000 €.
Произошли два связанных движения:
- рублёвое хранилище уменьшилось на 108 000 ₽;
- хранилище в евро увеличилось на 1 000 €.
Общий капитал не должен увеличиться на 1 000 € и одновременно уменьшиться как обычный расход на 108 000 ₽. Это одна операция конвертации.
В LongFinPlan такой обмен записывается парой операций «Изменение баланса» — по одной в каждом хранилище, каждая в своей валюте. Дополнительного типа «конвертация» нет намеренно: два счёта меняются независимо, и сводный итог в каждой валюте остаётся честным.
Комиссия является отдельным расходом
Если дополнительно уплачено 1 000 ₽ комиссии, ситуация выглядит так:
- 108 000 ₽ конвертированы в 1 000 €;
- 1 000 ₽ уплачены как комиссия — отдельной операцией расхода на рублёвом счёте;
- общий капитал уменьшился именно на комиссию и возможную разницу курсов.
Комиссию полезно учитывать отдельно. Иначе фактическая стоимость валюты окажется заниженной.
Эффективный курс с учётом комиссии:
(108 000 + 1 000) ₽ ÷ 1 000 € = 109 ₽/€
Хотя заявленный курс составлял 108 ₽/€, фактически один евро обошёлся в 109 ₽.
Валютная переоценка — не операция
Если курс евро изменился со 108 до 115 ₽, стоимость 1 000 € в базовой валюте увеличилась:
1 000 € × 108 = 108 000 ₽
1 000 € × 115 = 115 000 ₽
Разница равна 7 000 ₽.
Но на счёт в евро не поступили новые деньги. Изменился только рублёвый эквивалент — и в плане это происходит само, при обновлении курса, без каких-либо операций.
В отчёте полезно отделять:
- реальные доходы и расходы;
- переводы и конвертации;
- комиссии;
- курсовую переоценку.
Практические правила мультивалютного плана
Чтобы план оставался понятным, необязательно строить сложную валютную модель. Достаточно последовательно разделять валюты операций, целей и итогов.
Шаг 1. Определите валюту сводных итогов
Обычно это валюта основной жизни: дохода, повседневных расходов и большинства обязательств.
Шаг 2. Заведите хранилище под каждую валюту
Не переводите навсегда евро, доллары или юани в рубли. Пусть у каждой валюты будет свой счёт: валюта задаётся при создании хранилища, а исходные суммы остаются в ней.
Шаг 3. Ведите цель в валюте будущего расхода
Если обучение оплачивается в евро, прогресс нужно измерять прежде всего в евро — балансом соответствующего хранилища. Рублёвый эквивалент отвечает на другой вопрос: сколько базовой валюты потребуется для достижения цели.
Шаг 4. Задайте плановые курсы по периодам
Для разных периодов можно использовать разные сценарные значения. Чем дальше горизонт, тем меньше оснований считать конкретный курс точным.
Шаг 5. Записывайте фактические курсы сделок
Вносите фактические записи «Курс валют» по мере операций: полная сумма списания, количество полученной валюты и комиссия. Это позволит рассчитать реальную стоимость конвертации и увидеть отклонение от плана.
Шаг 6. Разделяйте курс и инфляцию
Курс показывает соотношение валют. Инфляция показывает изменение стоимости товаров и услуг внутри выбранной валюты. Это разные параметры, и в приложении они задаются независимо — инфляция ещё и на каждую валюту своя.
Шаг 7. Доверьте кросс-курсы приложению
Если прямой курс отсутствует, он рассчитается через общую валюту автоматически — при выборе валюты сводного итога. При фактическом обмене учитывайте доступные курсы и комиссии.
Шаг 8. Проверяйте несколько сценариев
Минимальный набор может включать:
- стабильный курс;
- умеренное изменение;
- неблагоприятное изменение;
- рост стоимости самой цели;
- снижение дохода в базовой валюте.
Для параллельных сравнений удобно клонировать проект и менять в копии только курсы.
Шаг 9. Пересматривайте план по мере приближения цели
Чем ближе дата оплаты, тем важнее уменьшать несоответствие между валютой накоплений и валютой обязательства.
Это не означает, что нужно конвертировать всё в определённый день. Решение зависит от сроков, доступных инструментов, ограничений и рисков. Но значительный валютный разрыв непосредственно перед обязательным платежом делает результат сильно зависимым от одного курса.
Типичные ошибки мультивалютного планирования
Даже аккуратный расчёт может давать неверную картину, если валюты учитываются непоследовательно.
Пересчитывать всё по одному сегодняшнему курсу
Сегодняшний курс полезен для оценки текущего капитала, но не является надёжным значением для всех будущих лет.
Считать курсовую переоценку доходом
Рост рублёвого эквивалента валютного счёта не означает поступления новых денег. Количество валюты могло остаться неизменным.
Вести валютную цель только в рублях
Если будущая оплата установлена в евро, рублёвая сумма быстро устаревает. Основную цель лучше сохранять в евро, а рублёвый эквивалент пересчитывать.
Не учитывать банковский спред и комиссии
Фактический курс покупки может отличаться от справочного. Чем больше сумма, тем заметнее влияние разницы.
Учитывать конвертацию как доход и расход
Перевод между собственными хранилищами меняет структуру активов, но не создаёт нового капитала.
Смешивать валютный курс и инфляцию
Ослабление базовой валюты и рост цены обучения в евро могут происходить одновременно. Эти эффекты следует считать отдельно.
Строить план на одном благоприятном сценарии
Если цель достигается только при удобном курсе, финансовый план не имеет достаточного запаса прочности.
Игнорировать валюту обязательств
Активы могут быть распределены между несколькими валютами, но ближайшие обязательные платежи должны быть обеспечены с учётом валюты и срока оплаты.
Соберите мультивалютный план в LongFinPlan
Мультивалютный финансовый план нужен не для угадывания курсов. Его задача — показать, как доходы, расходы, активы и обязательства в разных валютах влияют друг на друга.
В LongFinPlan можно:
- создать хранилища в разных валютах;
- вести операции в валюте каждого счёта;
- смотреть сводный итог по каждой валюте или в выбранной;
- задавать курсы по периодам с датой начала действия;
- держать плановые и фактические курсы раздельно;
- автоматически пересчитывать кросс-курсы;
- задавать инфляцию отдельно на каждую валюту;
- записывать конвертации парами операций без двойного счёта;
- сравнивать план, факт и дельту;
- проверять несколько валютных сценариев в параллельных проектах.
Соберите план на 10 лет в LongFinPlan
Горизонт до 10 лет, режимы план/факт/дельта, инфляция и мультивалютность. Начните с готового шаблона — регистрация занимает минуту.
Открыть готовый шаблонКак устроен продуктГлавные цифры практического примера:
- валюта дохода — рубли;
- семейный доход — 300 000 ₽ в месяц;
- валюта цели — евро;
- целевая сумма — 30 000 €;
- уже накоплено — 5 000 €;
- регулярное пополнение — 650 € в месяц;
- два дополнительных взноса — по 800 €;
- срок — три года;
- плановые курсы — 105, 115 и 125 ₽/€;
- новые пополнения потребуют 2 867 000 ₽ по сценарию;
- рублёвая стоимость регулярного взноса вырастет с 68 250 до 81 250 ₽ в месяц;
- за первые шесть месяцев фактический средний курс 107 ₽/€ вместо плановых 105 ₽/€ увеличивает расходы на 7 800 ₽;
- при курсах 96 ₽/$ и 105 ₽/€ расчётный кросс-курс составляет около 1,094 доллара за евро.
Частые вопросы
Что такое мультивалютное финансовое планирование?
Это учёт доходов, расходов, активов, обязательств и целей в разных валютах с возможностью привести общие результаты к одной валюте сводных итогов.
Как выбрать валюту сводных итогов?
Обычно выбирают валюту основного дохода, большинства повседневных расходов или страны постоянного проживания. Она используется для сводных итогов, но не заменяет исходные валюты счетов и целей.
В какой валюте учитывать финансовую цель?
Цель лучше вести в валюте будущего расхода. Если обучение оплачивается в евро, основной прогресс следует измерять в евро, а рублёвую стоимость рассчитывать дополнительно.
Какой курс использовать для будущих периодов?
Для будущего применяется сценарный плановый курс. Он не является прогнозом или гарантией. Полезно проверять несколько вариантов и задавать разные значения для отдельных периодов.
Чем плановый курс отличается от фактического?
Плановый курс используется для прогноза. Фактический определяется реальной операцией: полной суммой списания, количеством полученной валюты и комиссиями.
Как рассчитать фактический курс покупки?
Полную сумму затрат нужно разделить на количество полученной валюты:
Фактический курс = сумма списания с комиссиями ÷ количество полученной валюты
Что такое кросс-курс?
Кросс-курс — это соотношение двух валют, рассчитанное через третью. Например, курс евро к доллару можно определить через их курсы к рублю.
Как рассчитать EUR/USD через рубль?
Если 1 € стоит 105 ₽, а 1 $ — 96 ₽, расчёт выглядит так:
105 ÷ 96 ≈ 1,094
Один евро расчётно равен 1,094 доллара.
Является ли покупка валюты расходом?
Конвертация между собственными счетами не является потребительским расходом и не уменьшает капитал сама по себе. Комиссия и потери на разнице курсов уменьшают итоговую сумму.
Считать ли рост курса валютным доходом?
Рост эквивалента в базовой валюте является переоценкой. Он не означает поступления новых единиц валюты. Для анализа реальные операции и курсовое изменение лучше показывать отдельно.
Как учитывать инфляцию валютной цели?
Следует отдельно рассчитывать рост цены цели в её валюте и изменение курса этой валюты к базовой. Например, стоимость обучения может расти в евро одновременно с изменением курса евро к рублю.
Как часто обновлять валютный план?
Фактические операции вносятся по мере совершения. Плановые курсы стоит пересматривать после устойчивого отклонения, изменения цели или бюджета, а также по мере приближения крупного валютного платежа.
Все суммы и курсы в примерах условны и являются сценарными, а не актуальными рыночными значениями. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.