Как учитывать инфляцию в накоплениях: формула и пример
Объясняем, как инфляция влияет на сбережения, финансовую подушку, вклады и облигации. Формула реальной доходности и практический расчёт накоплений.
Можно накопить ровно запланированную сумму и всё равно не достичь финансовой цели. Причина в том, что со временем цены растут, а покупательная способность денег снижается.
Предположим, сегодня для крупной покупки требуется 3 000 000 ₽. Если откладывать деньги пять лет и не учитывать инфляцию, в конце срока на счёте действительно могут оказаться три миллиона. Но купить за них получится меньше, чем сегодня.
Это третья статья серии о финансовом планировании. Как составить план с нуля, мы разбирали в статье «Личный финансовый план на 10 лет», а как свести доходы, расходы и цели семьи в таблицу на год — в «Финансовом плане семьи на год». Если вы ещё не строили финансовый план, лучше начать с них: сначала фиксируются цели, суммы и сроки, и только потом имеет смысл уточнять расчёт поправкой на рост цен. Инфляция — следующий шаг, который делает долгосрочный план честнее.
Чтобы оценивать накопления правильно, нужно различать номинальную сумму и её реальную покупательную способность, учитывать инфляцию отдельно для разных периодов и регулярно пересматривать предположения.
Разберём, как инфляция влияет на вклад, финансовую подушку, валютные цели и облигации. В конце составим практический план накоплений на пять лет и сравним результат в будущих и сегодняшних рублях.
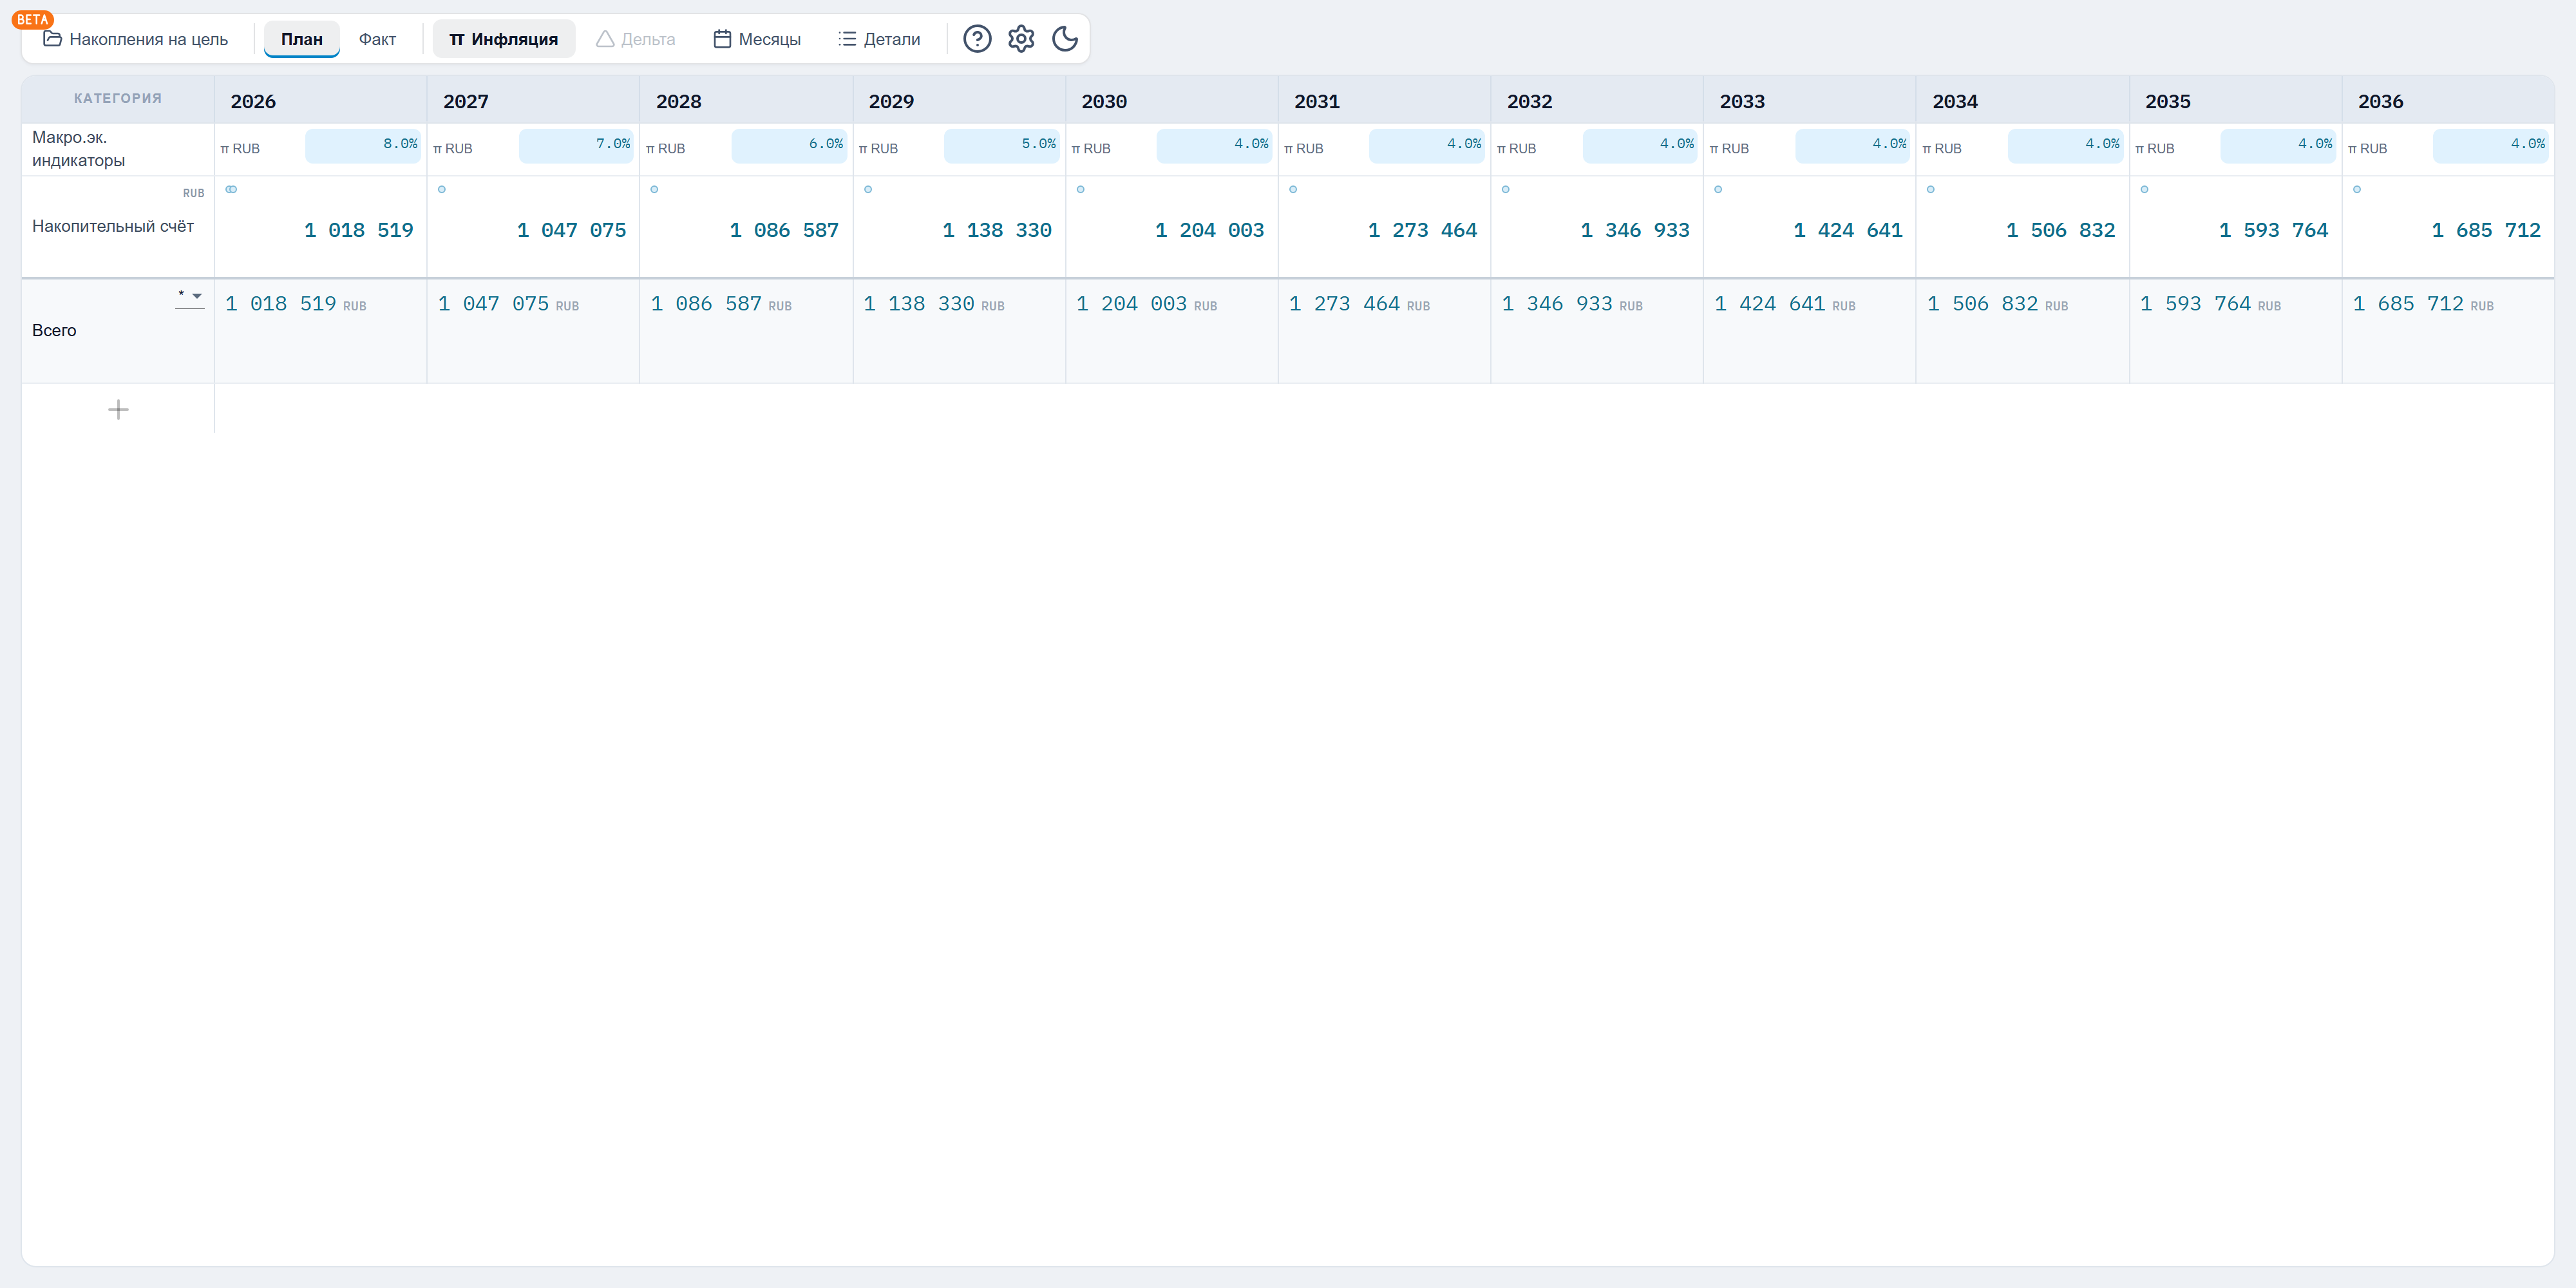
В LongFinPlan влияние роста цен можно учитывать непосредственно в финансовом плане. Режим инфляции помогает увидеть не только будущую сумму накоплений, но и её стоимость в сегодняшних деньгах.
Номинальная и реальная стоимость денег
Сумма на банковском счёте сама по себе не говорит, насколько выросло благосостояние человека. Важно учитывать, что за эти деньги можно купить.
Номинальная сумма — количество рублей на счёте или в финансовом плане.
Реальная сумма — покупательная способность этих денег после поправки на изменение цен.
Например, если накопления выросли с 1 000 000 ₽ до 1 100 000 ₽, номинальный прирост составил 10%. Но если цены за тот же период выросли на 8%, реальный результат будет значительно скромнее.
Что такое номинальная доходность
Номинальная доходность показывает, на сколько процентов увеличилась денежная сумма без поправки на инфляцию.
Если разместить 1 000 000 ₽ под 12% годовых, то до учёта налогов и дополнительных условий результат через год составит:
1 000 000 ₽ × 1,12 = 1 120 000 ₽
Номинальный доход равен 120 000 ₽, а номинальная доходность — 12%.
Однако это ещё не означает, что покупательная способность накоплений выросла на 12%.
Что такое реальная доходность
Реальная доходность показывает изменение покупательной способности капитала. Для её расчёта доходность инструмента нужно скорректировать на инфляцию.
Точная формула выглядит так:
r (реальная) = (1 + r (номинальная)) / (1 + i) − 1
Где:
- r (реальная) — реальная доходность;
- r (номинальная) — номинальная доходность;
- i — инфляция за тот же период.
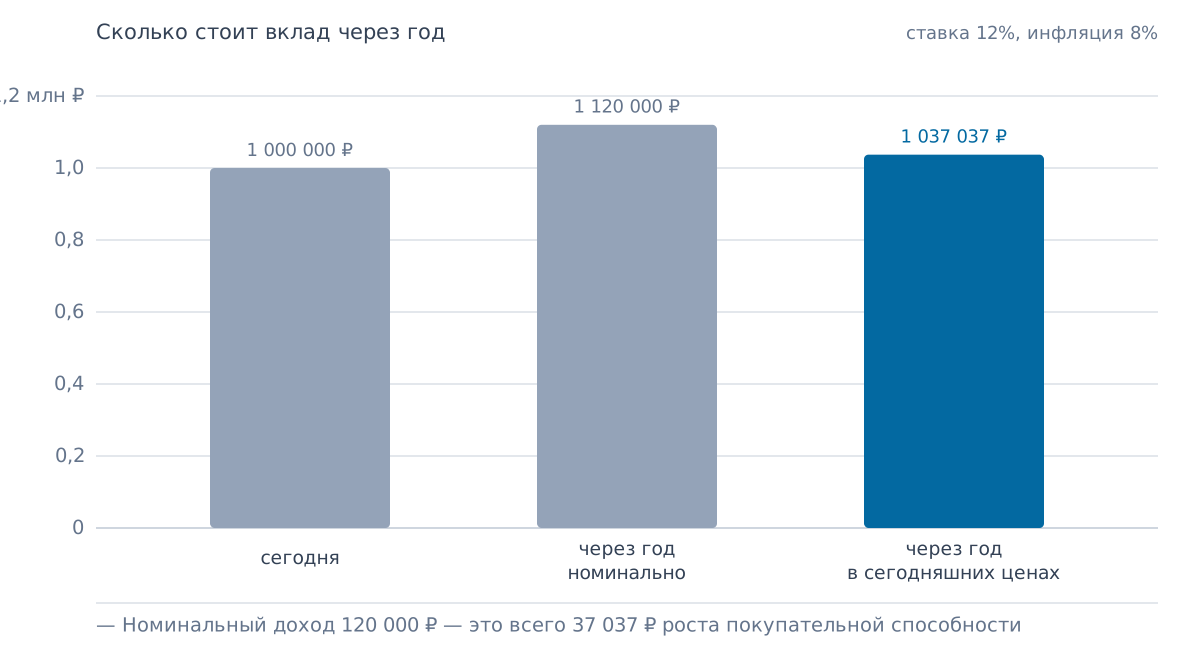
Для вклада с доходностью 12% и инфляцией 8% получаем:
r (реальная) = 1,12 / 1,08 − 1 = 0,037
Реальная доходность вклада составляет примерно 3,7%, а не 4%.
Разница возникает из-за того, что доходность и инфляция начисляются относительно одной и той же первоначальной стоимости, поэтому простое вычитание является только приближением.
| Показатель | Значение |
|---|---|
| Первоначальная сумма | 1 000 000 ₽ |
| Номинальная доходность | 12% |
| Сумма через год | 1 120 000 ₽ |
| Инфляция | 8% |
| Реальная доходность | 3,7% |
| Покупательная способность в сегодняшних ценах | 1 037 037 ₽ |
Получается, что на счёте находится 1 120 000 ₽, но по покупательной способности это примерно 1 037 037 ₽ в сегодняшних ценах.
Почему нельзя всегда вычитать инфляцию из доходности
Для приблизительной оценки часто используют упрощённый расчёт:
12% − 8% = 4%
Когда оба показателя невелики, такой результат может быть достаточным для быстрой прикидки. Но при высоких ставках погрешность становится заметнее.
Точная реальная доходность в нашем примере равна:
1,12 / 1,08 − 1 ≈ 3,7%
Поэтому для долгосрочного плана лучше использовать точную формулу. Даже небольшая ежегодная разница на горизонте десяти или двадцати лет может заметно повлиять на итоговый результат.
Почему одной средней инфляции недостаточно
Для предварительного расчёта удобно выбрать одно значение инфляции, например 5% или 7% в год. Но такой подход создаёт иллюзию, что цены растут равномерно.
На практике инфляция меняется:
- год с быстрым ростом цен может смениться более спокойным периодом;
- личные расходы могут дорожать иначе, чем официальный набор товаров и услуг;
- стоимость отдельных целей — недвижимости, образования или лечения — может меняться быстрее общего уровня цен;
- прогноз становится менее надёжным по мере увеличения горизонта планирования.
Поэтому средняя инфляция полезна как ориентир, но не как гарантированный сценарий.
Историческая инфляция не является готовым прогнозом
Исторические данные помогают увидеть возможный диапазон значений и периоды ускорения роста цен. Но нельзя просто взять среднее значение за прошлые десять лет и считать, что следующие десять лет будут такими же.
Для финансового плана прошлые данные отвечают на вопрос: что уже происходило? Они не дают точного ответа на вопрос: что произойдёт дальше?
При подготовке предположений можно ориентироваться на:
- официальную статистику изменения потребительских цен;
- прогнозы центрального банка и экономических ведомств;
- собственную структуру расходов;
- несколько сценариев вместо одного точного числа.
Ориентиры полезно сверять с актуальными данными Росстата и материалами Банка России. Значения в практическом примере ниже являются сценарными, а не прогнозом.
Среднее значение не показывает путь
Предположим, за два года цены сначала выросли на 10%, а затем ещё на 2%. Простое среднее равно 6% в год, но общий рост цен нельзя посчитать как 12%.
Правильный расчёт:
1,10 × 1,02 = 1,122
Совокупный рост цен за два года составил 12,2%.
Среднегодовой темп, который привёл бы к такому же результату, равен:
√1,122 − 1 ≈ 5,92%
Это небольшая разница для двух лет, но она увеличивается на длинном горизонте и при значительных колебаниях инфляции.
Личная инфляция может отличаться от официальной
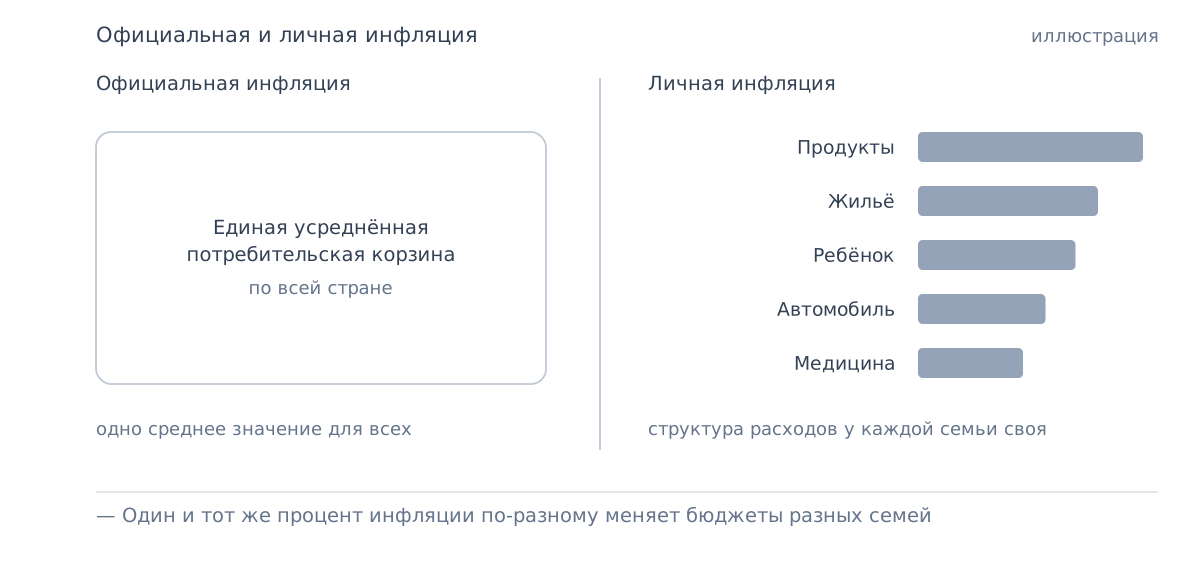
Официальная инфляция отражает изменение стоимости широкого набора товаров и услуг. Но структура расходов у каждого человека своя.
Например:
- семья с ребёнком тратит больше на одежду, образование и медицину;
- владелец автомобиля сильнее чувствует изменение цен на топливо, ремонт и страховку;
- арендатор зависит от стоимости аренды;
- человек с собственной квартирой и без автомобиля сталкивается с другой структурой роста расходов.
Упрощённо личную инфляцию можно оценить как изменение стоимости собственного набора ежемесячных покупок:
i (личная) = расходы на тот же набор сейчас / расходы на тот же набор год назад − 1
Если одинаковый набор необходимых товаров и услуг год назад стоил 100 000 ₽, а сейчас — 109 000 ₽, личная инфляция составила 9%:
109 000 / 100 000 − 1 = 9%
Для долгосрочного финансового плана не обязательно рассчитывать личную инфляцию с точностью до десятых долей процента. Важнее понимать, какие категории расходов сильнее всего влияют на ваш бюджет.
Как учитывать разные темпы инфляции в финансовом плане
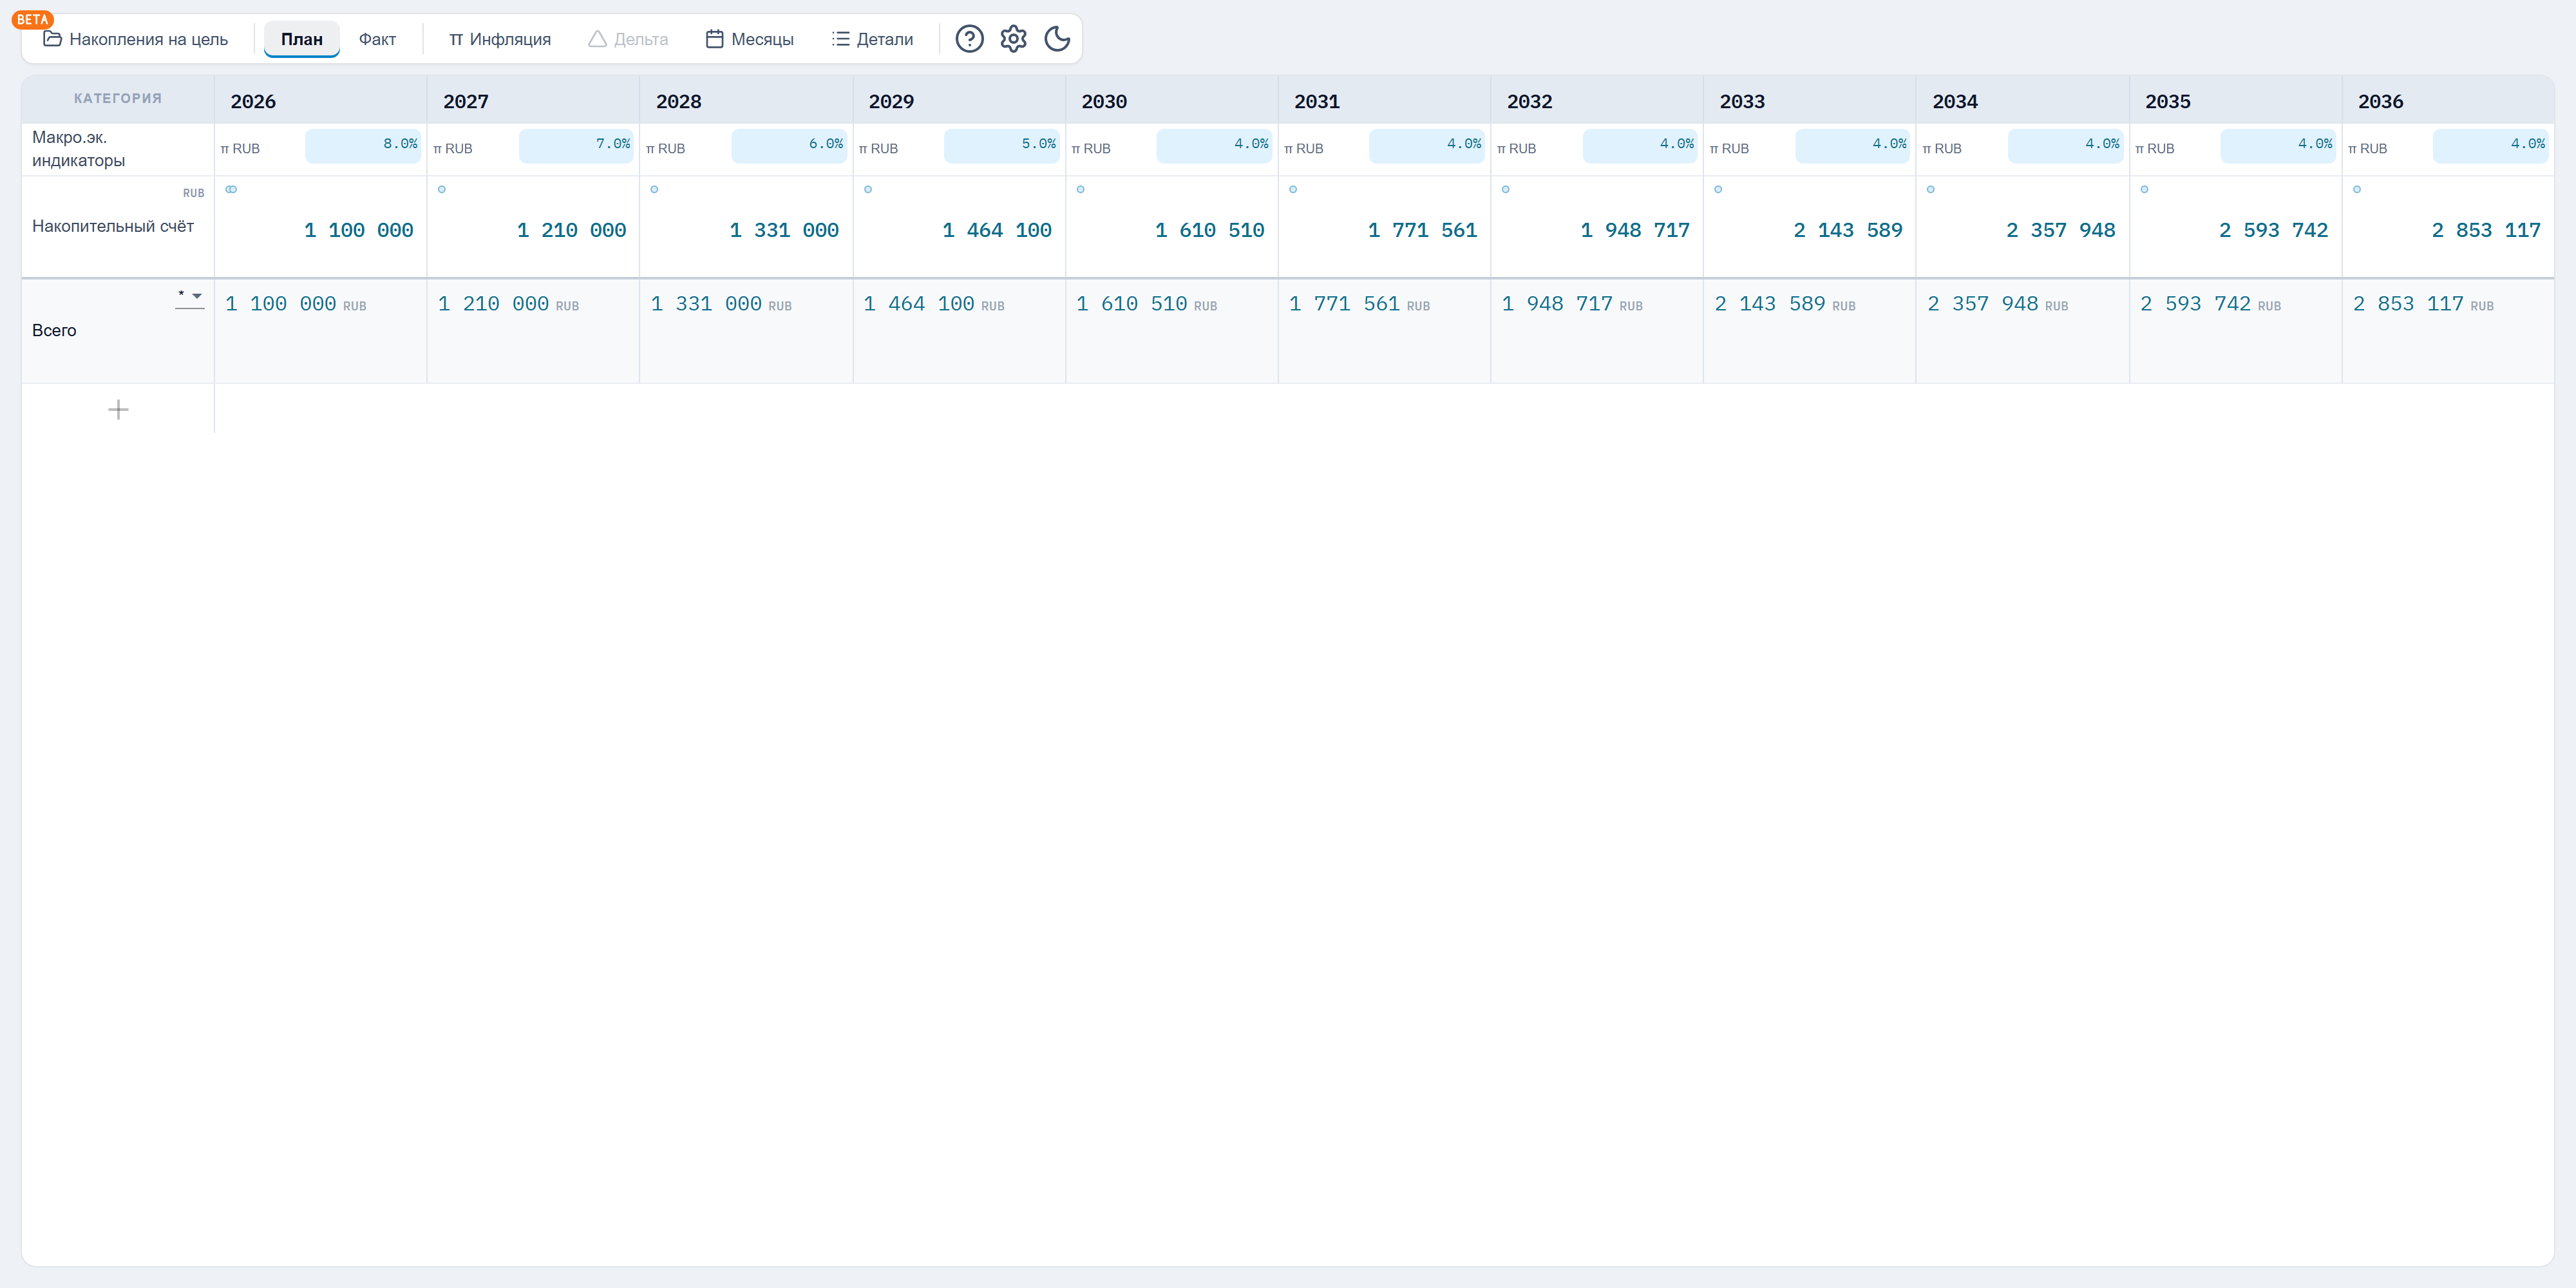
Использовать один и тот же показатель на все будущие годы не всегда разумно. Для ближайших периодов можно задать более высокий темп роста цен, а для последующих — постепенное снижение.
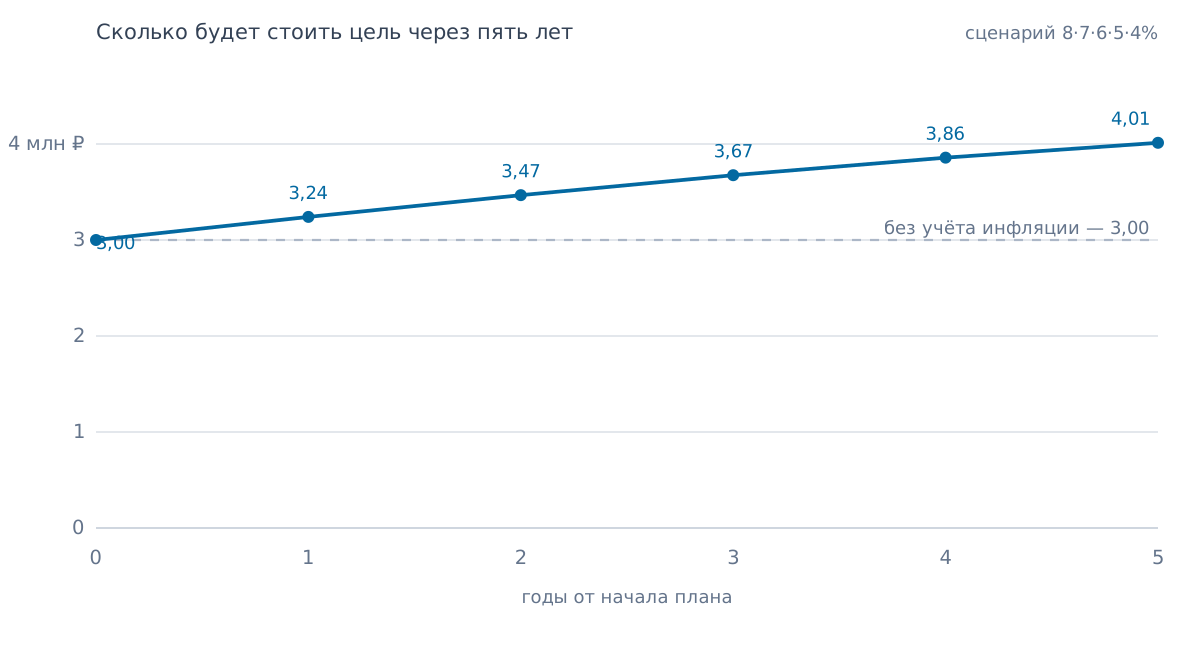
Рассмотрим сценарий на пять лет:
| Год плана | Сценарная инфляция | Накопленный рост цен |
|---|---|---|
| Первый год | 8% | 8,0% |
| Второй год | 7% | 15,6% |
| Третий год | 6% | 22,5% |
| Четвёртый год | 5% | 28,6% |
| Пятый год | 4% | 33,8% |
Накопленный рост цен рассчитывается не сложением процентов, а последовательным умножением коэффициентов:
1,08 × 1,07 × 1,06 × 1,05 × 1,04 = 1,33763
За пять лет стоимость условной неизменной корзины увеличивается примерно на 33,8%.
Если сегодня финансовая цель стоит 3 000 000 ₽, её ориентировочная стоимость через пять лет составит:
3 000 000 ₽ × 1,33763 = 4 012 890 ₽
Следовательно, в план нужно заложить не три миллиона, а примерно 4 013 000 ₽.
В LongFinPlan ставки инфляции задаются в строке макроэкономических индикаторов: каждая запись применяется начиная с указанной даты и действует до следующей. Так сценарий «8-7-6-5-4» занимает пять записей — по одной на год.
Почему разные ставки дают более понятный план
Финансовое планирование не требует угадать инфляцию с абсолютной точностью. Это невозможно. Задача — проверить устойчивость плана при разумных предположениях.
Удобно подготовить три сценария:
| Сценарий | Логика | Для чего нужен |
|---|---|---|
| Умеренный | Инфляция постепенно снижается | Базовый финансовый план |
| Повышенный | Рост цен дольше остаётся высоким | Проверка запаса прочности |
| Стрессовый | Один или несколько резких скачков | Оценка риска нехватки денег |
Если цель достигается только в самом оптимистичном сценарии, план уязвим. В таком случае можно:
- увеличить регулярные взносы;
- отложить срок достижения цели;
- скорректировать её стоимость;
- предусмотреть дополнительный источник дохода;
- изменить структуру активов с учётом допустимого риска.
Как инфляция влияет на разные виды накоплений
Поправка на рост цен применяется по-разному в зависимости от назначения денег. Финансовая подушка, валютная цель и портфель облигаций требуют разных подходов.
Финансовая подушка
Размер финансовой подушки обычно связывают с количеством месяцев обязательных расходов.
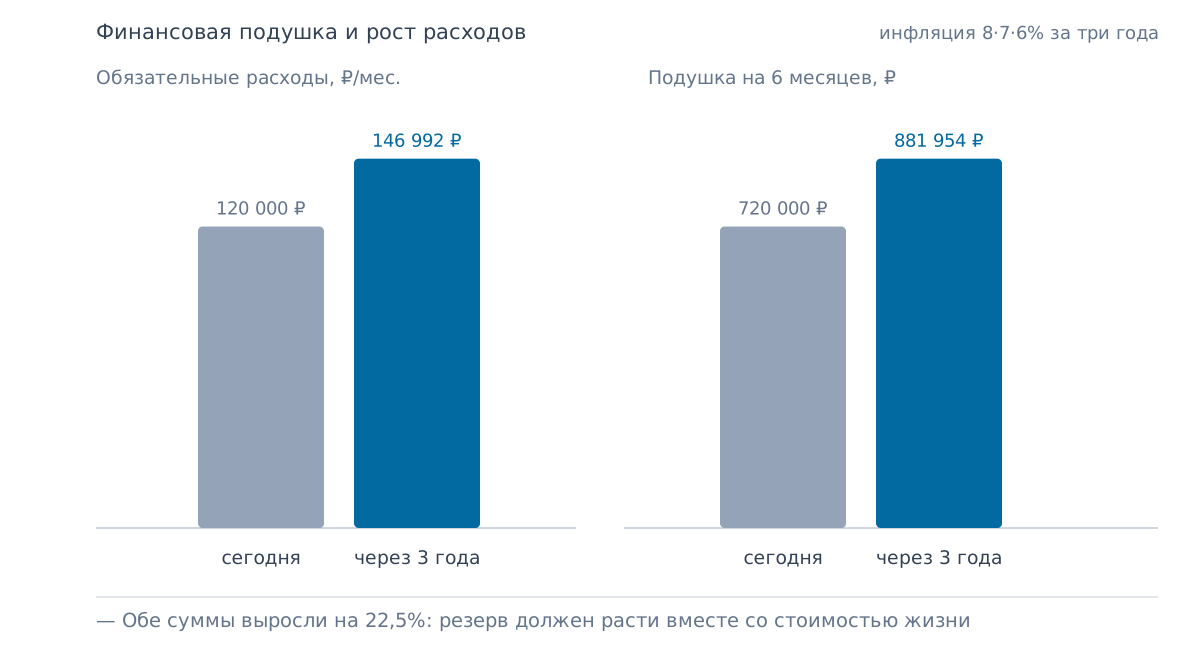
Предположим, ежемесячные необходимые расходы семьи составляют 120 000 ₽, а резерв должен покрывать шесть месяцев:
120 000 ₽ × 6 = 720 000 ₽
Сегодня целевой размер подушки равен 720 000 ₽.
Если за три года цены вырастут последовательно на 8%, 7% и 6%, ежемесячные обязательные расходы при неизменной структуре потребления увеличатся примерно до 146 992 ₽:
120 000 × 1,08 × 1,07 × 1,06 = 146 992
Тогда обновлённая цель по финансовой подушке составит:
146 992 ₽ × 6 ≈ 881 952 ₽
Из-за округления отдельных промежуточных значений итог может отличаться на несколько рублей. Расчёт без промежуточного округления даёт примерно 881 954 ₽.
Если оставить резерв на уровне 720 000 ₽, через три года он будет покрывать уже не шесть месяцев расходов, а около 4,9 месяца:
720 000 / 146 992 ≈ 4,9
Поэтому финансовую подушку нужно периодически пересматривать. Практичный вариант — раз в полгода или год заново умножать текущие обязательные расходы на необходимое количество месяцев. Полный разбор расчёта, хранения и восстановления резерва — в статье «Финансовая подушка безопасности».
Цели в иностранной валюте
Если будущий расход будет оплачиваться в иностранной валюте, применять к нему только российскую инфляцию недостаточно.
Например, человек планирует:
- обучение за рубежом;
- покупку имущества в другой стране;
- длительную зарубежную поездку;
- регулярные расходы в иностранной валюте.
На будущую рублёвую стоимость такой цели влияют как минимум два фактора:
- изменение цены самой цели в валюте;
- изменение валютного курса.
Упрощённая формула выглядит так:
стоимость в рублях = будущая цена в валюте × будущий валютный курс
Если обучение сегодня стоит 20 000 условных единиц валюты, это не означает, что через пять лет оно будет стоить столько же. Цена может вырасти из-за инфляции в соответствующей стране или изменения тарифов учебного заведения.
При этом будущий валютный курс нельзя надёжно получить простым добавлением российской инфляции. Курс зависит от множества факторов и может двигаться неравномерно.
Для валютной цели разумнее:
- вести стоимость в валюте будущего расхода;
- отдельно учитывать возможный рост цены в этой валюте;
- не считать прогноз курса гарантированным;
- проверять несколько курсовых сценариев;
- по мере приближения цели уменьшать несоответствие между валютой накоплений и валютой расходов.
Как именно вести такой план — базовая валюта итогов, плановые и фактические курсы по периодам, кросс-курсы и учёт конвертаций без двойного счёта, — разбираем в статье «Мультивалютное финансовое планирование».
Облигации
Облигация может приносить фиксированный купон, но фиксированный денежный поток не означает фиксированную покупательную способность.
Предположим, номинальная доходность облигации составляет 11%, а инфляция за сопоставимый период — 8%. До учёта налогов, комиссий и изменения рыночной цены реальная доходность равна:
1,11 / 1,08 − 1 ≈ 2,78%
Если инфляция окажется 12%, результат станет отрицательным:
1,11 / 1,12 − 1 ≈ −0,89%
Номинально инвестор получит больше рублей, но их покупательная способность снизится.
При оценке облигаций важно учитывать:
- купонную доходность;
- цену покупки и погашения;
- срок до погашения;
- налоги и комиссии;
- кредитный риск эмитента;
- возможность досрочной продажи;
- реинвестирование купонов;
- ожидаемую инфляцию.
Отдельно существуют инструменты, выплаты по которым связаны с индексом цен. Они могут уменьшать инфляционный риск, но не устраняют кредитный, процентный, налоговый и рыночный риски.
Практический расчёт накоплений на пять лет
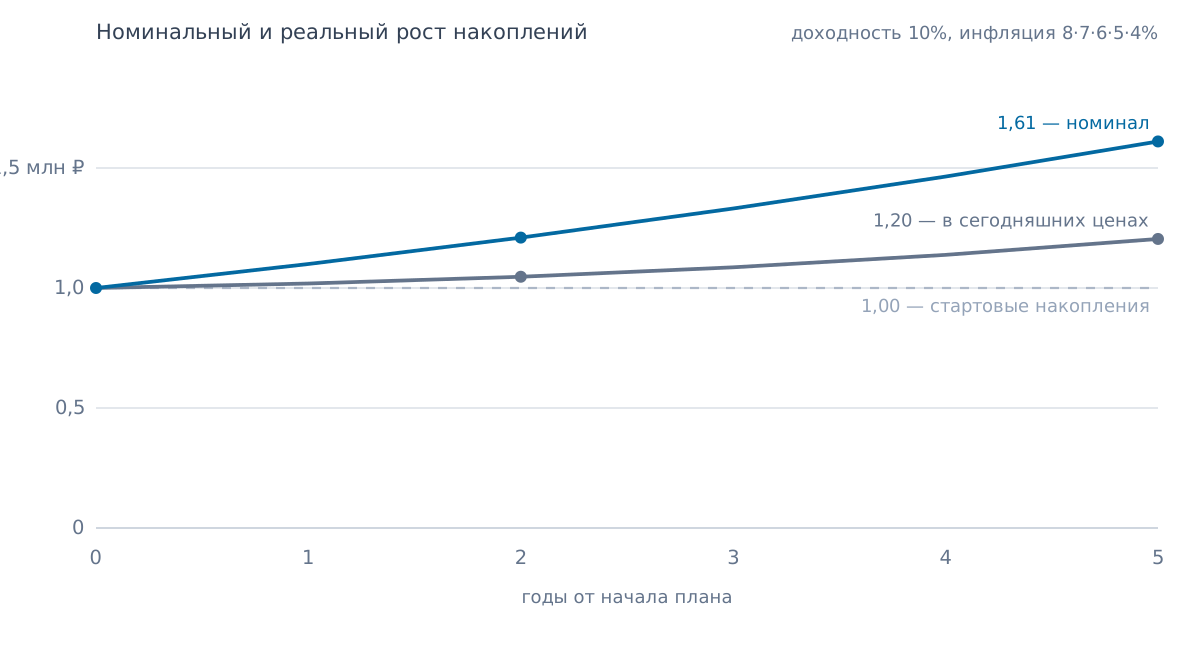
Рассмотрим человека, у которого уже есть 1 000 000 ₽. Он размещает деньги с условной средней номинальной доходностью 10% годовых и не пополняет счёт.
Для простоты предположим:
- доходность ежегодно капитализируется;
- налогов и комиссий нет;
- ставка остаётся неизменной;
- инфляция по годам составляет 8%, 7%, 6%, 5% и 4%.
Этот пример нужен для иллюстрации метода и не является прогнозом доходности какого-либо инструмента.
Номинальный результат
Через пять лет сумма составит:
1 000 000 ₽ × 1,10⁵ = 1 610 510 ₽
На счёте будет 1 610 510 ₽. Номинально капитал вырастет на 610 510 ₽, или на 61,1%.
Но для понимания реального результата нужно скорректировать эту сумму на накопленную инфляцию.
Результат в сегодняшних ценах
Суммарный коэффициент роста цен за пять лет равен:
1,08 × 1,07 × 1,06 × 1,05 × 1,04 = 1,33763
Покупательная способность будущих 1 610 510 ₽ в сегодняшних ценах составит:
1 610 510 / 1,33763 ≈ 1 204 000 ₽
Номинальный капитал вырос на 61,1%, но реальная покупательная способность — примерно на 20,4% за пять лет.
Среднегодовая реальная доходность составляет около 3,8%:
(1,10⁵ / 1,33763)^(1/5) − 1 ≈ 3,8%
Итог расчёта можно свести в таблицу:
| Показатель | Результат |
|---|---|
| Начальный капитал | 1 000 000 ₽ |
| Номинальная доходность | 10% в год |
| Номинальная сумма через пять лет | 1 610 510 ₽ |
| Накопленный рост цен | около 33,8% |
| Сумма в сегодняшних ценах | около 1 204 000 ₽ |
| Реальный прирост за пять лет | около 20,4% |
| Среднегодовая реальная доходность | около 3,8% |
Этот пример показывает главное: доходность выше инфляции сохраняет и увеличивает покупательную способность капитала, но реальный прирост оказывается меньше номинального.
Сравнение накоплений с финансовой целью
Теперь сопоставим капитал с целью стоимостью 3 000 000 ₽ в сегодняшних ценах.
Если не учитывать инфляцию, может показаться, что достаточно накопить ещё два миллиона. Но при выбранном сценарии через пять лет цель будет стоить около 4 012 890 ₽.
Если человек будет ориентироваться на старую цену в три миллиона, нехватка в момент покупки составит примерно:
4 012 890 − 3 000 000 = 1 012 890 ₽
То есть план без поправки на инфляцию недооценивает будущую стоимость цели более чем на 1 млн ₽.
Именно поэтому в долгосрочном плане полезно одновременно видеть:
- стоимость цели в текущих ценах;
- её ожидаемую стоимость в год покупки;
- номинальную сумму накоплений;
- покупательную способность капитала;
- дефицит или запас относительно цели.
Как из будущей стоимости цели получить конкретный план — рассчитать ежемесячный взнос, доходность с учётом налога и запас прочности, — пошагово разбираем в статье «Как накопить на квартиру».
Как включить инфляцию в личный финансовый план
Для практического расчёта не требуется точно предсказывать экономику на десятилетия. Достаточно последовательно выполнить несколько действий.
Шаг 1. Определите цены на текущую дату
Запишите стоимость целей и размер расходов в сегодняшних деньгах. Это станет общей точкой отсчёта.
Например:
- ежемесячные обязательные расходы — 120 000 ₽;
- финансовая подушка — 720 000 ₽;
- крупная цель — 3 000 000 ₽;
- начальные накопления — 1 000 000 ₽.
Шаг 2. Выберите сценарий инфляции
Для каждого года или периода задайте предполагаемый темп роста цен.
Не нужно маскировать неопределённость чрезмерной точностью. Значение 6% обычно не менее полезно, чем 6,17%, если последнее не основано на конкретной модели.
Шаг 3. Отделите инфляцию от доходности
Инфляция показывает изменение цен, а доходность — изменение суммы капитала. Это разные показатели.
В плане отдельно задаются:
- рост стоимости целей и расходов;
- доходность вклада, облигаций или других активов;
- регулярные пополнения;
- налоги и комиссии, если они существенны.
Шаг 4. Сравните суммы в одинаковых ценах
Нельзя напрямую сравнивать 3 000 000 ₽ сегодня и 3 000 000 ₽ через пять лет. Эти суммы относятся к разным моментам времени.
Корректны два варианта:
- перевести будущие накопления в сегодняшние цены;
- пересчитать сегодняшнюю стоимость цели в будущие цены.
LongFinPlan позволяет включить режим инфляции и оценить финансовый план с поправкой на изменение покупательной способности денег.
Шаг 5. Проверьте несколько сценариев
Хороший план должен сохранять работоспособность не только при одном удачном наборе предположений.
Проверьте:
- базовый сценарий;
- более высокую инфляцию;
- более низкую доходность;
- временное сокращение дохода;
- увеличение стоимости ключевой цели.
Если небольшой сдвиг полностью разрушает расчёт, в плане недостаточно запаса прочности.
Шаг 6. Обновляйте предположения
Инфляционный сценарий стоит пересматривать:
- не реже одного раза в год;
- после существенного изменения экономических условий;
- при заметном росте личных обязательных расходов;
- после изменения срока или состава финансовой цели.
Обновление плана — не признание ошибки. Это нормальная часть долгосрочного планирования. Будущее не обязано уважать первоначальную таблицу — у него, увы, свой характер. О том, как сверять план с фактом и что делать с отклонениями, — в статье «План-факт анализ личных финансов», а пример годового семейного плана — в статье «Финансовый план семьи на год».
Частые ошибки при учёте инфляции
Чтобы расчёт оставался полезным, важно избегать нескольких распространённых ошибок.
Использовать одну ставку навсегда
Постоянная инфляция может применяться для быстрого чернового расчёта. Для подробного долгосрочного плана лучше предусмотреть разные периоды и несколько сценариев.
Считать номинальный прирост реальной прибылью
Если вклад приносит 10%, а цены растут на 8%, покупательная способность капитала увеличивается не на 10%. Номинальная и реальная доходность должны отображаться отдельно.
Складывать проценты разных лет
Инфляция на длинном горизонте рассчитывается через перемножение годовых коэффициентов, а не через простое сложение процентов.
Применять общую инфляцию ко всем целям
Стоимость недвижимости, образования, медицинских услуг и зарубежных расходов может меняться иначе, чем общий индекс потребительских цен.
Забывать обновлять финансовую подушку
Резерв, который когда-то покрывал шесть месяцев жизни, со временем может превратиться в запас на четыре или пять месяцев.
Считать прогноз гарантией
Любая ставка инфляции в долгосрочном плане — это предположение. Цель сценария не в том, чтобы точно угадать будущее, а в том, чтобы принимать решения с учётом возможного роста цен.
Включите инфляцию в финансовом плане
Инфляция влияет одновременно на две стороны личного плана:
- увеличивает будущую стоимость расходов и целей;
- снижает покупательную способность накоплений и инвестиционного дохода.
Поэтому суммы через несколько лет полезно оценивать сразу в двух представлениях: в будущих рублях и в сегодняшних ценах.
В LongFinPlan можно включить режим инфляции и проверить:
- как меняется реальная стоимость накоплений;
- насколько дорожают финансовые цели;
- сохраняет ли финансовая подушка нужное покрытие;
- достаточно ли доходности для роста покупательной способности;
- появляется ли дефицит на каком-либо участке плана.
Ключевой ориентир из нашего примера:
- при сценарной инфляции 8%, 7%, 6%, 5% и 4% цель стоимостью 3 000 000 ₽ сегодня через пять лет будет стоить около 4 012 890 ₽;
- капитал в 1 000 000 ₽ при условной доходности 10% вырастет до 1 610 510 ₽;
- его покупательная способность при этом — около 1 204 000 ₽ в сегодняшних ценах.
Соберите план на 10 лет в LongFinPlan
Горизонт до 10 лет, режимы план/факт/дельта, инфляция и мультивалютность. Начните с готового шаблона — регистрация занимает минуту.
Открыть готовый шаблонКак устроен продуктЧастые вопросы
Как учитывать инфляцию в накоплениях?
Нужно отдельно прогнозировать номинальный рост капитала и рост цен. Затем будущую сумму следует разделить на накопленный коэффициент инфляции или пересчитать сегодняшнюю стоимость цели в будущие деньги.
Как рассчитать реальную доходность вклада?
Используется формула:
r (реальная) = (1 + r (номинальная)) / (1 + i) − 1
Например, при ставке вклада 12% и инфляции 8% реальная доходность до налогов и дополнительных расходов составляет около 3,7%.
Защищает ли вклад от инфляции?
Вклад сохраняет покупательную способность, если его эффективная доходность после налогов и других расходов превышает фактическую инфляцию за сопоставимый период. Высокая номинальная ставка сама по себе этого не гарантирует.
Как инфляция влияет на финансовую подушку?
Если обязательные расходы растут, необходимый размер подушки тоже должен увеличиваться. Резерв лучше измерять не только в рублях, но и в количестве месяцев расходов, которые он способен покрыть.
Нужно ли индексировать все финансовые цели одинаково?
Нет. Для повседневных расходов можно использовать общий или личный показатель инфляции. Для недвижимости, образования, медицинских услуг и валютных целей полезно задавать отдельные предположения.
Как учитывать инфляцию по нескольким годам?
Годовые коэффициенты нужно перемножить. Например, при инфляции 8% в первый год и 7% во второй совокупный рост цен составит:
1,08 × 1,07 − 1 = 15,56%
Как часто обновлять инфляцию в финансовом плане?
Предположения разумно пересматривать не реже одного раза в год, а также после значительного изменения цен, доходов, расходов или параметров финансовой цели.
Чем сегодняшние рубли отличаются от будущих?
Сегодняшние рубли показывают покупательную способность относительно текущих цен. Будущие рубли показывают номинальную сумму в конкретный будущий момент. Из-за инфляции одинаковое количество рублей в разные годы имеет разную покупательную способность.
Все суммы и ставки в примерах условны. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.