Финансовый план семьи на год: пример с таблицей доходов и расходов
Пример финансового плана семьи на год с таблицей доходов, расходов и накоплений. Разбираем семейный бюджет, финансовую подушку, отпуск и сверку плана с фактом.
Финансовый план семьи — это понятный прогноз того, сколько денег семья получит, потратит и отложит за определённый период. В отличие от обычного учёта расходов, он помогает смотреть вперёд: заранее учитывать отпуск, крупные покупки, платежи по ипотеке и создание финансовой подушки.
Разберём финансовый план на примере семьи с ребёнком и ипотекой. Составим таблицу на 12 месяцев, заложим накопления на отпуск и резерв, а затем посмотрим, как сравнивать план с реальными результатами.
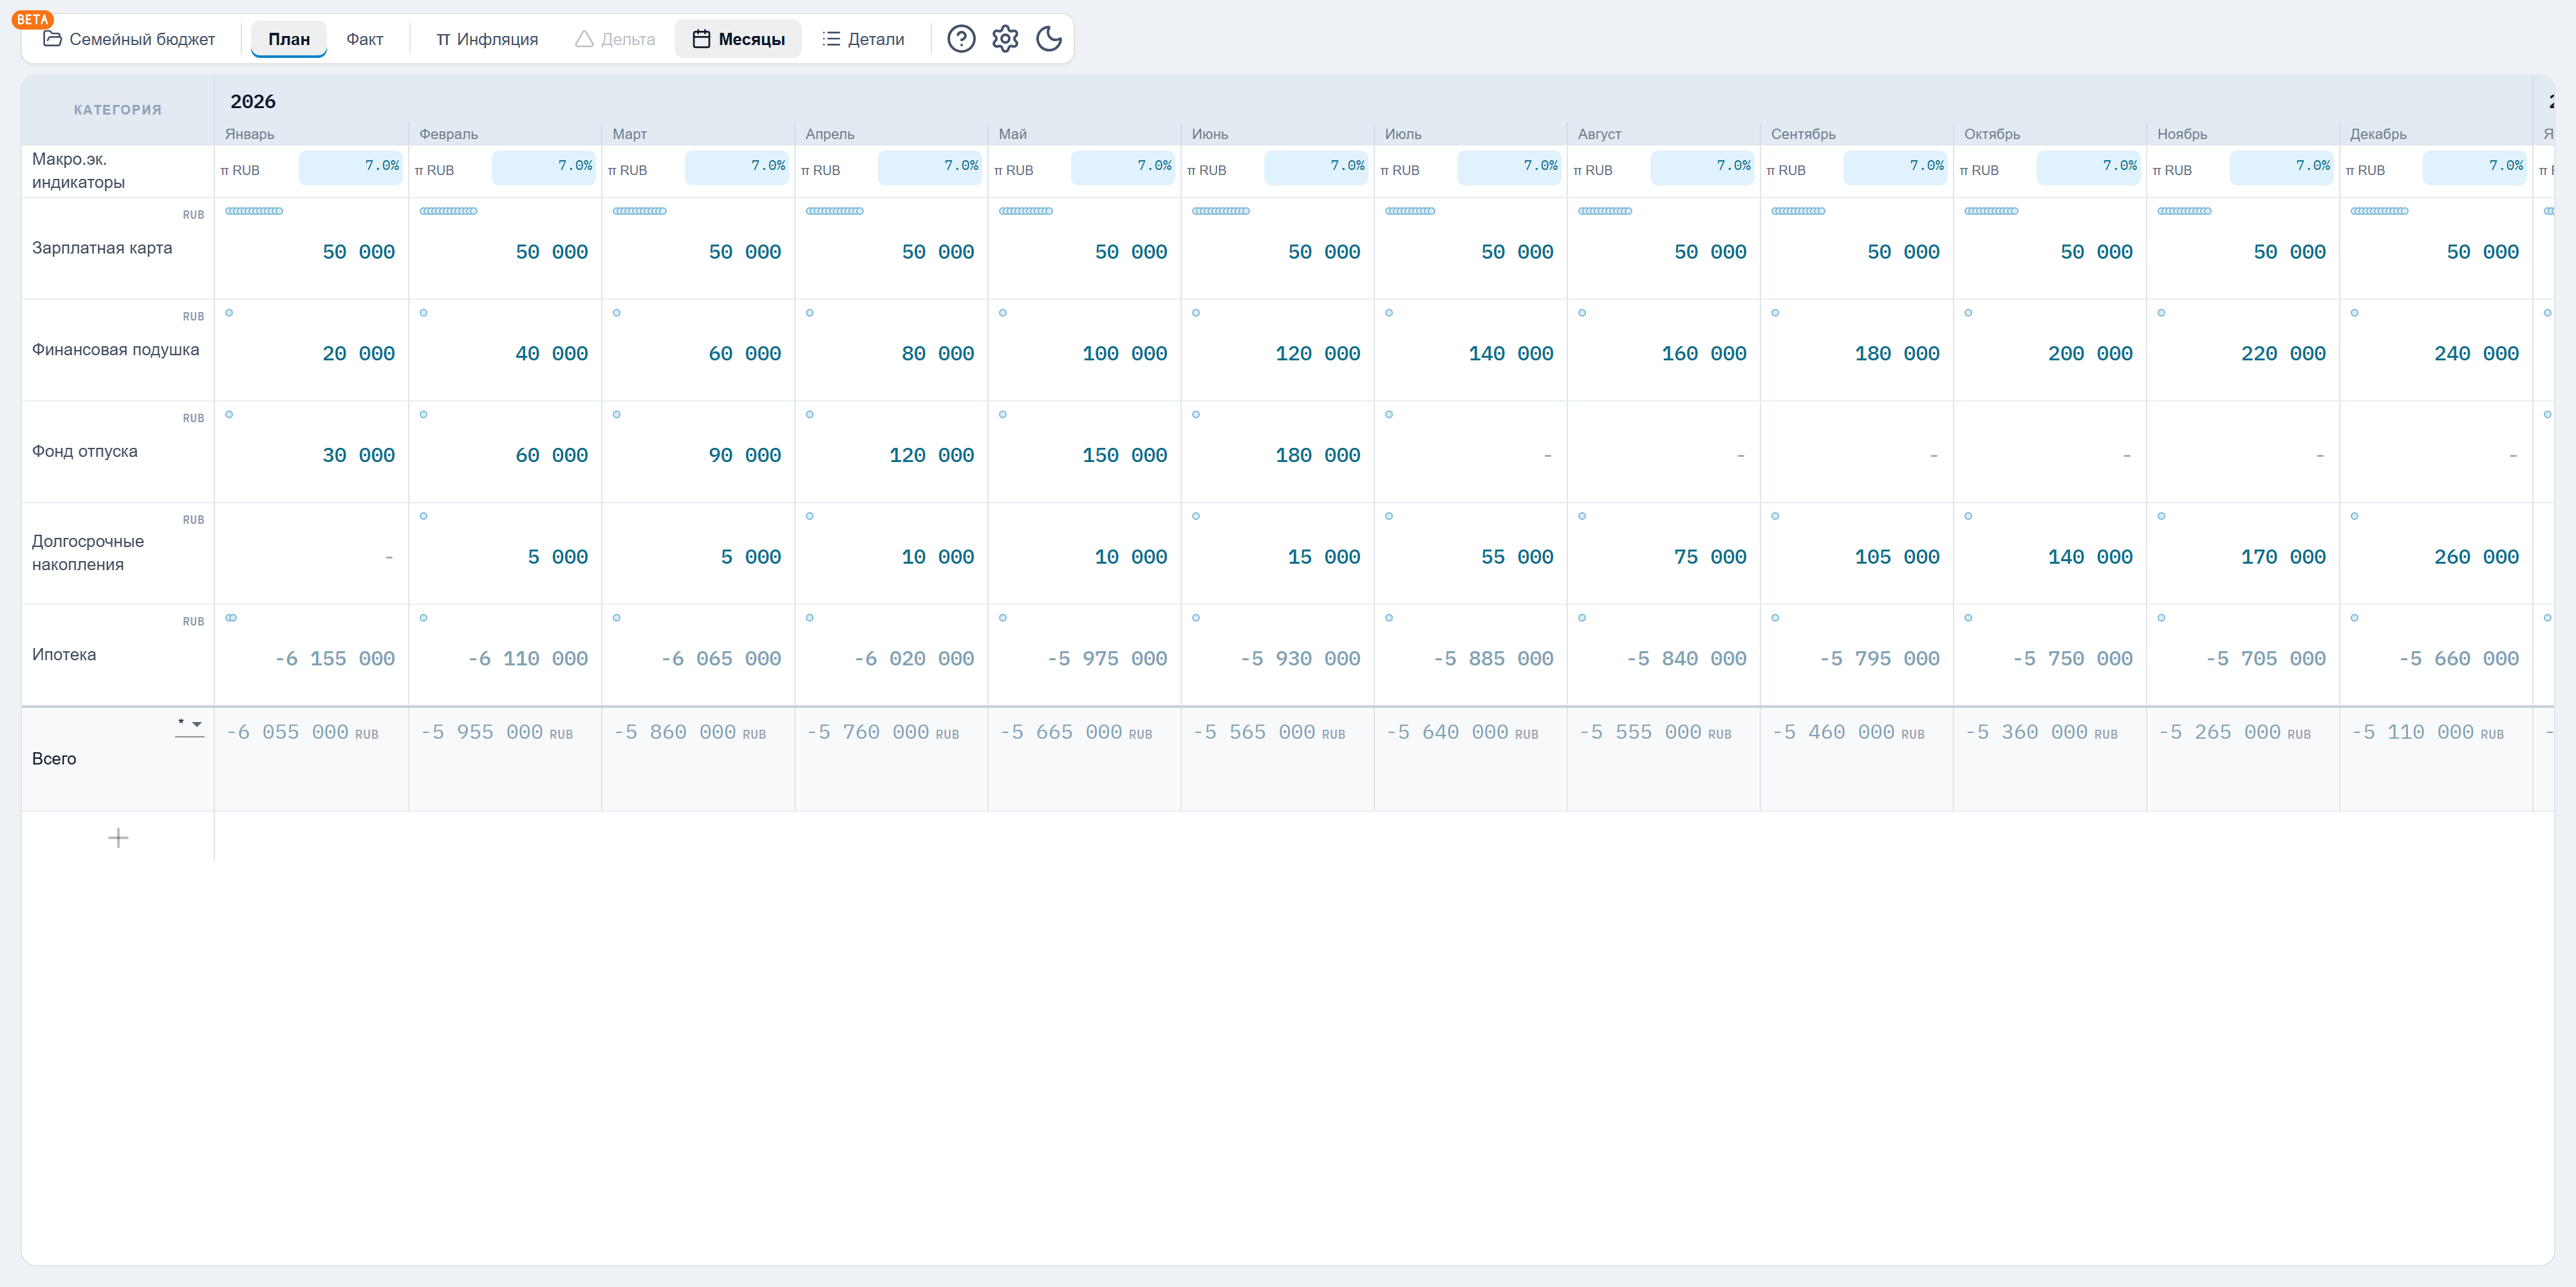
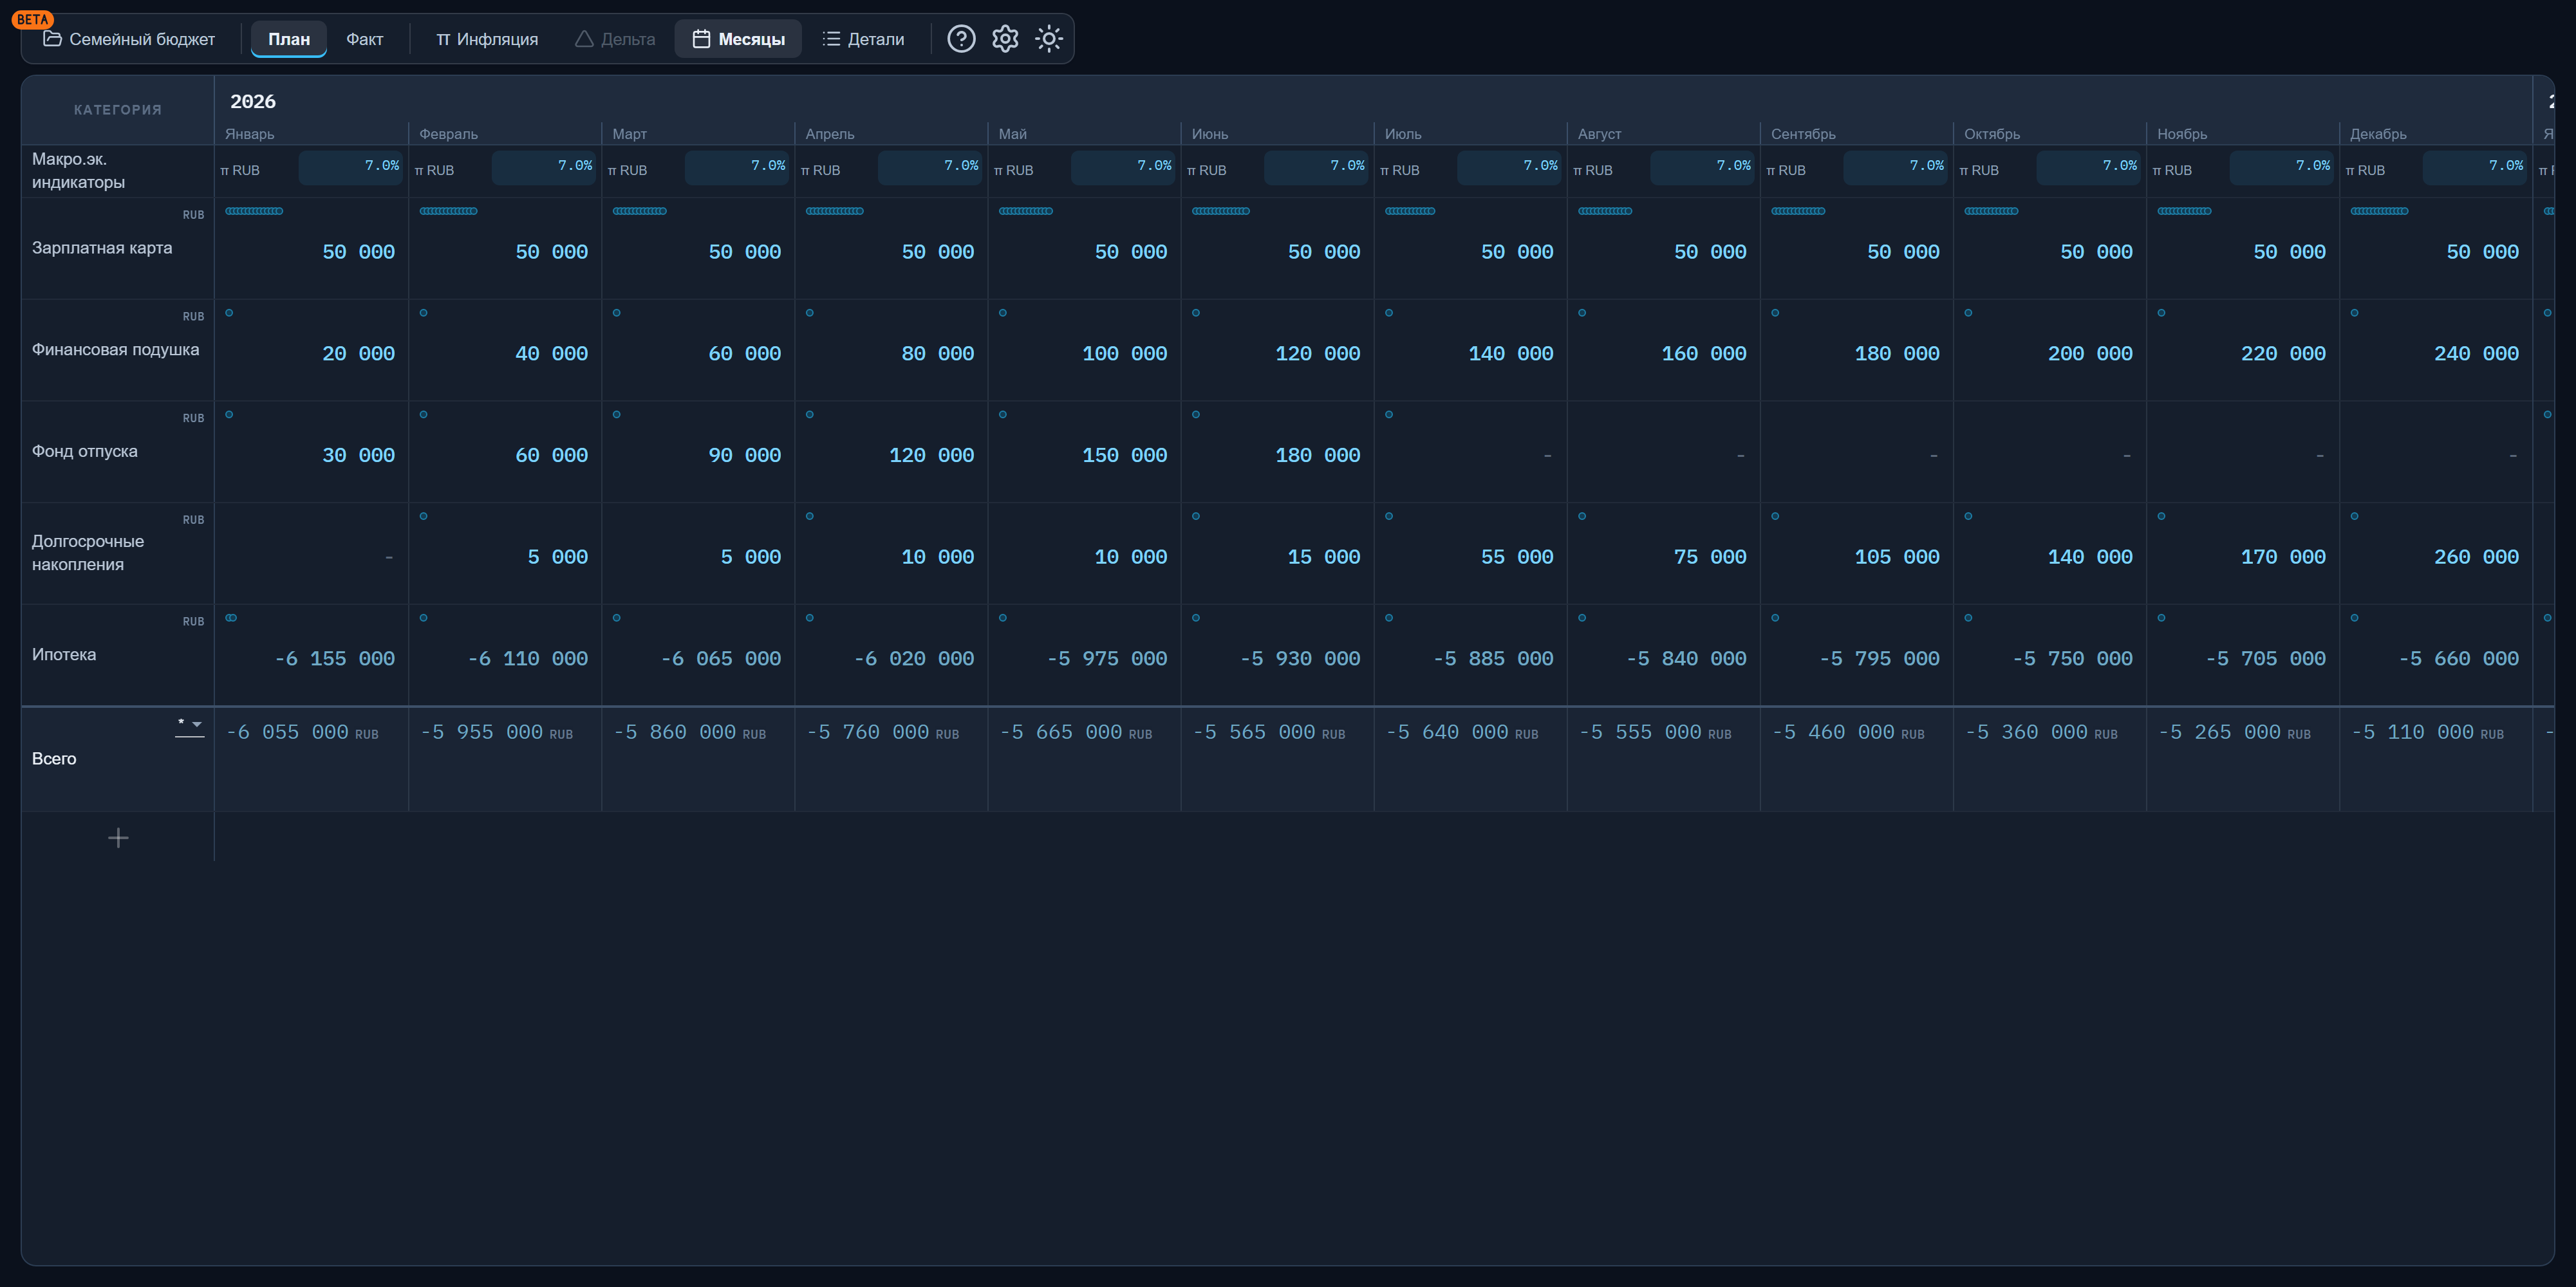
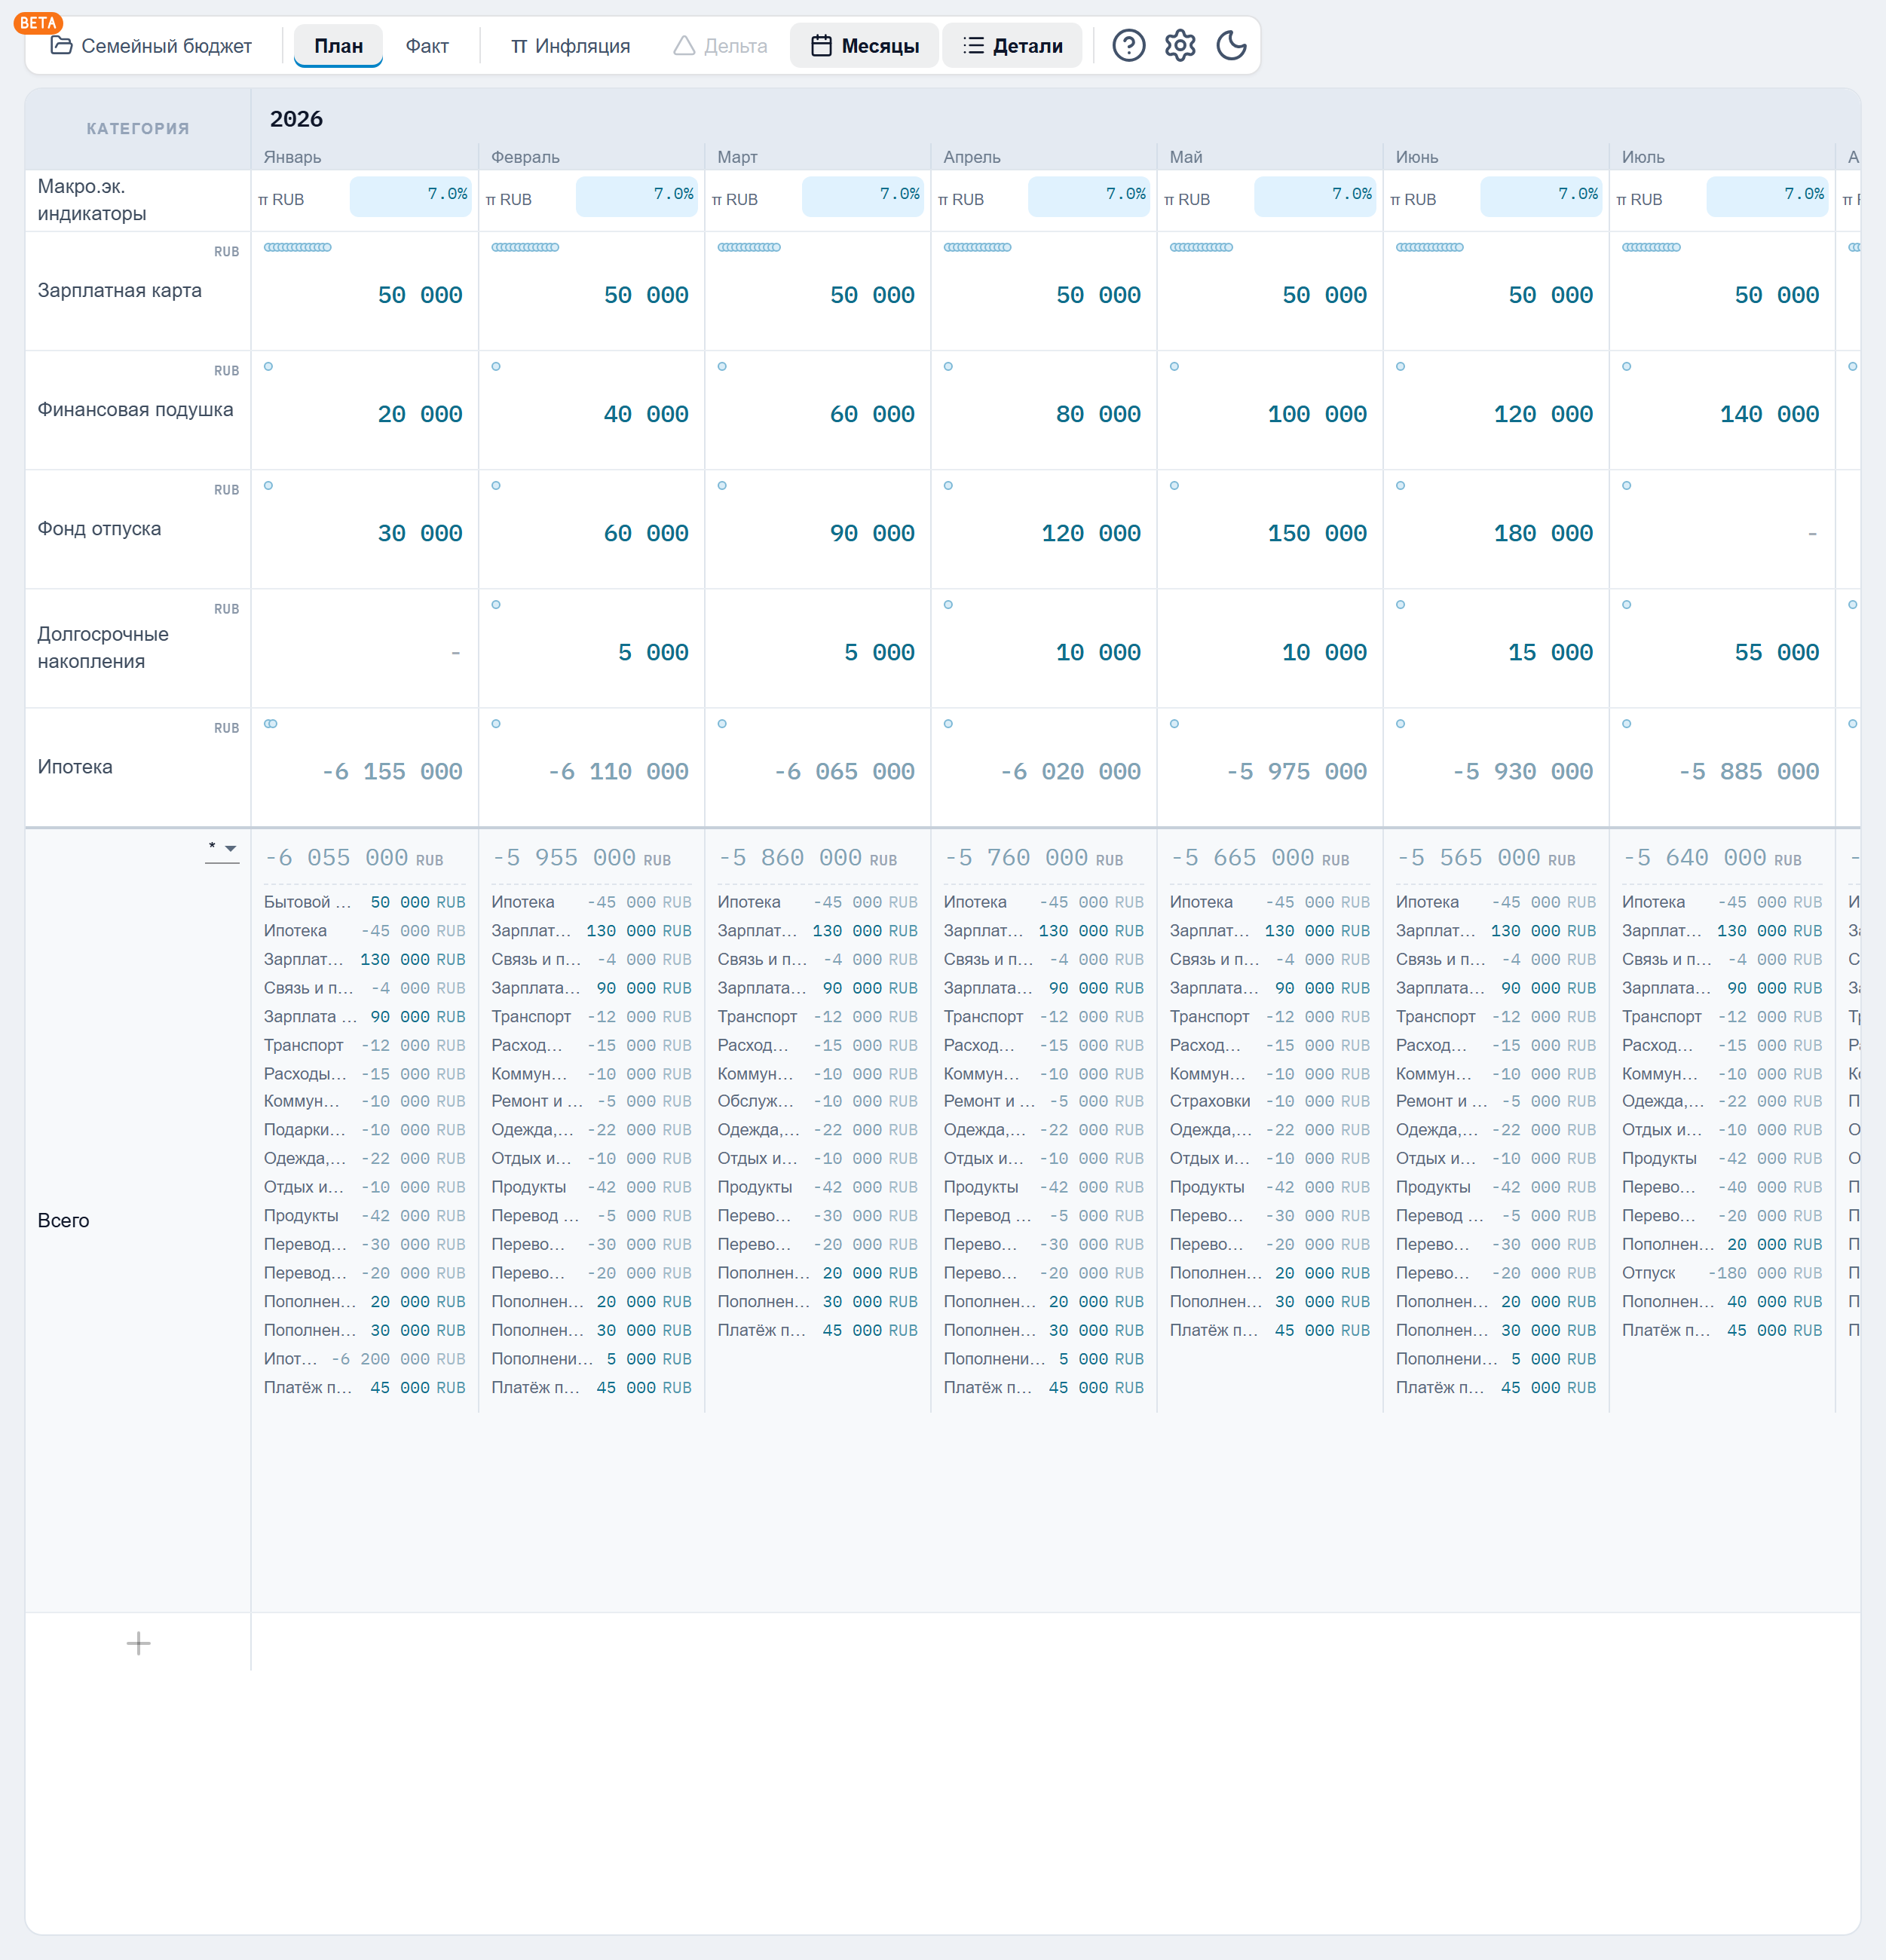
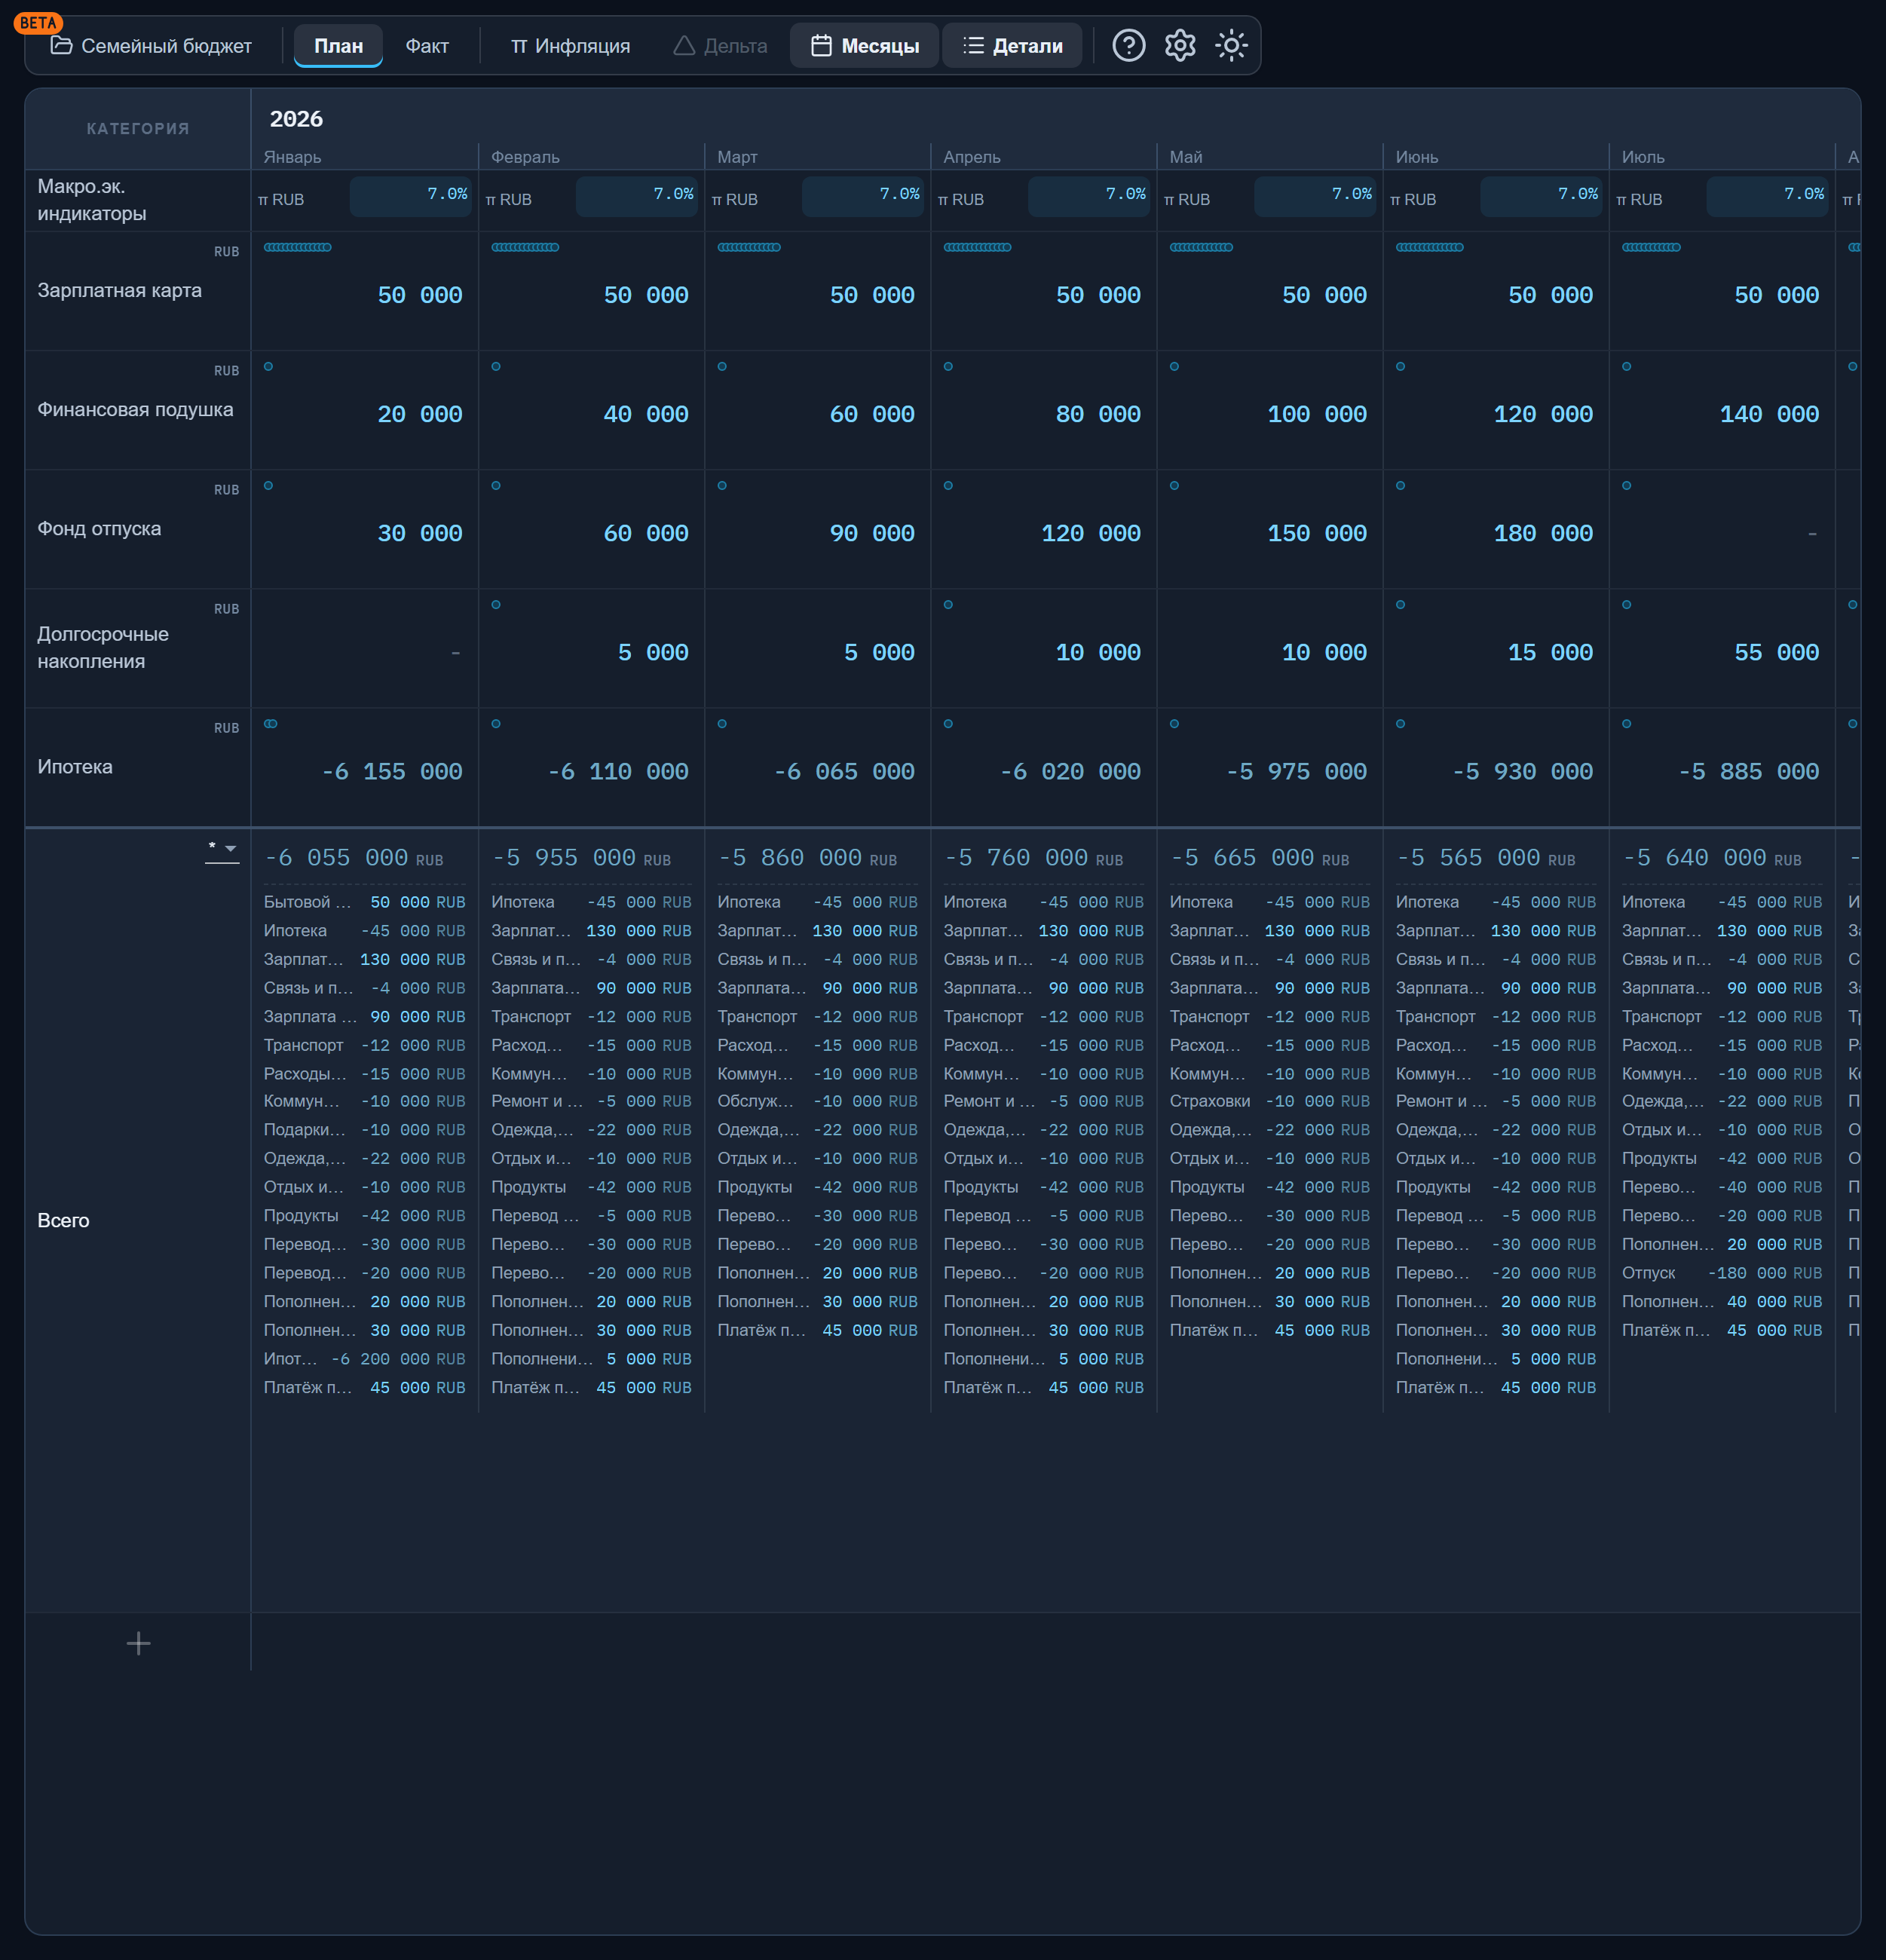
Готовый план можно повторить в таблице или собрать в LongFinPlan — приложении для долгосрочного финансового планирования. В нём доходы, расходы, кредиты, накопления и финансовые цели объединяются в одной модели, которую можно смотреть по месяцам и годам.
Исходные данные семьи
Для примера возьмём условную семью Смирновых:
- Алексей работает в IT и получает 130 000 ₽ в месяц;
- Марина работает бухгалтером и получает 90 000 ₽ в месяц;
- в семье есть ребёнок шести лет;
- семья выплачивает ипотеку;
- совокупный регулярный доход составляет 220 000 ₽ в месяц;
- в декабре Алексей ожидает премию 80 000 ₽;
- семья хочет накопить 180 000 ₽ на летний отпуск;
- параллельно семья формирует финансовую подушку.
Этот пример не является универсальной нормой. Доходы и расходы у каждой семьи свои. Важен не размер зарплаты, а сам принцип: сначала определить обязательные траты, затем учесть нерегулярные расходы и только после этого распределить деньги между финансовыми целями.
Из чего складываются регулярные расходы
Постоянные и повседневные расходы семьи составляют 160 000 ₽ в месяц.
| Категория | Сумма в месяц |
|---|---|
| Ипотека | 45 000 ₽ |
| Продукты | 42 000 ₽ |
| Коммунальные услуги | 10 000 ₽ |
| Транспорт | 12 000 ₽ |
| Расходы на ребёнка | 15 000 ₽ |
| Связь и подписки | 4 000 ₽ |
| Одежда, здоровье и товары для дома | 22 000 ₽ |
| Отдых и личные расходы | 10 000 ₽ |
| Итого | 160 000 ₽ |
После регулярных расходов у семьи остаётся 60 000 ₽ в обычный месяц:
220 000 ₽ − 160 000 ₽ = 60 000 ₽.
Но считать все эти деньги свободными нельзя. В течение года появляются сезонные и разовые траты: подарки, ремонт, страховки, подготовка ребёнка к школе и отпуск.
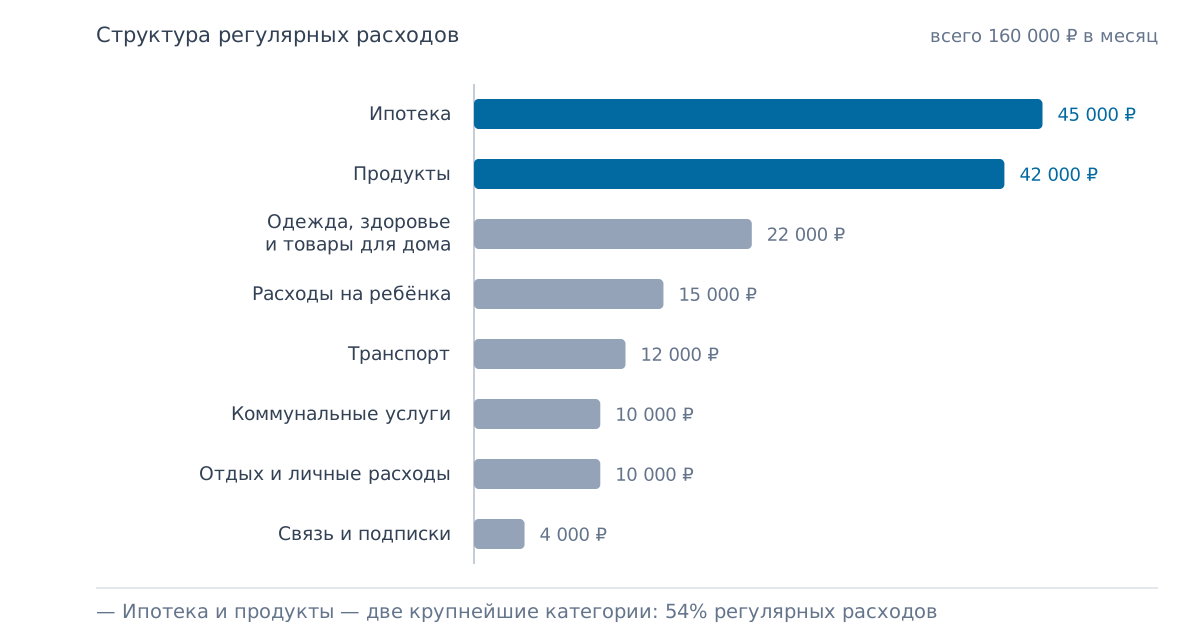
Таблица финансового плана семьи на год
Ниже представлен пример семейного бюджета на 12 месяцев. Все значения в таблице указаны в тысячах рублей.
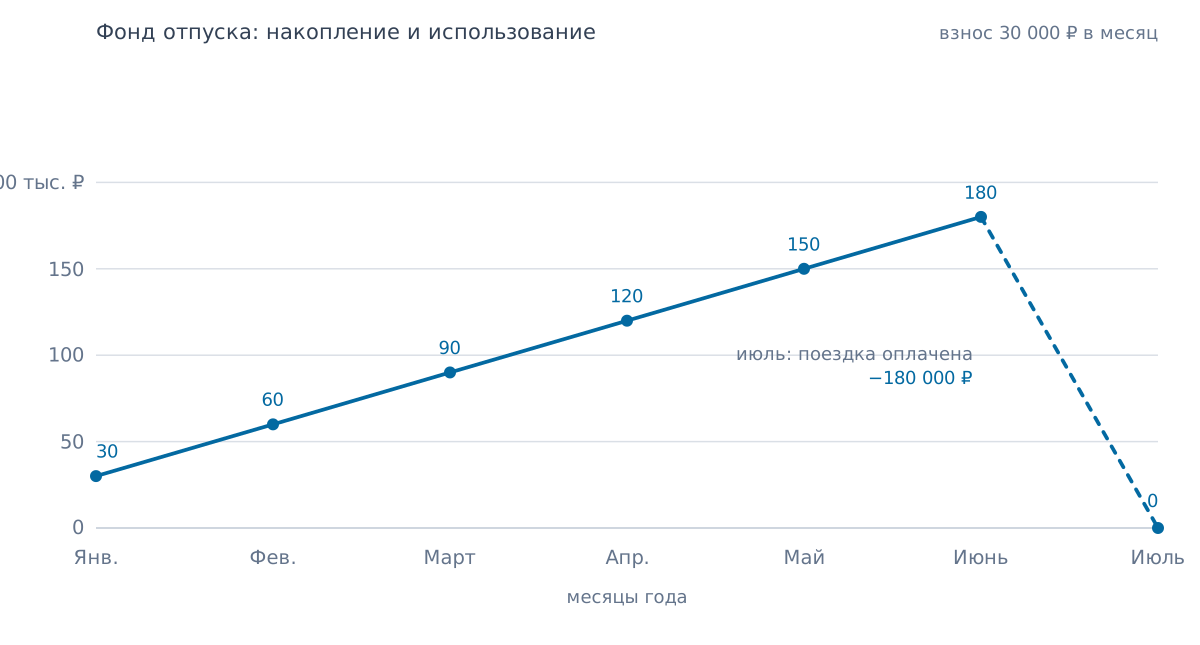
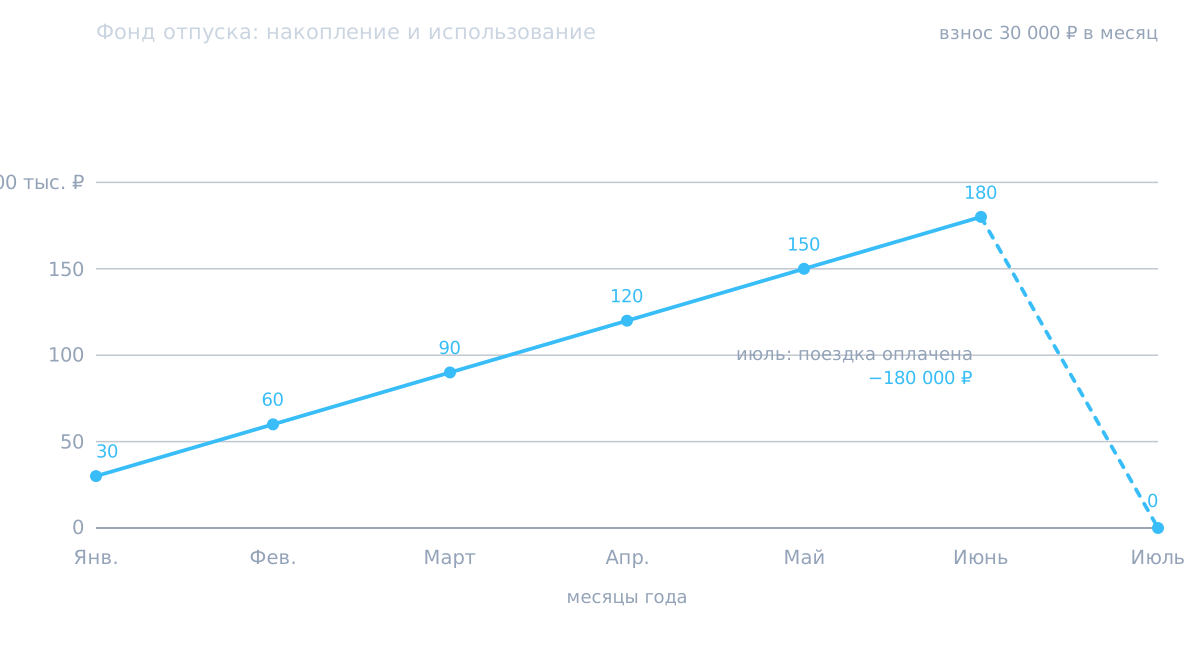
Отрицательное значение в строке фонда отпуска в июле означает не новый расход, а использование ранее накопленных 180 000 ₽. Сам отпуск в этом же месяце отражён в нерегулярных расходах. Такой подход позволяет увидеть и накопление денег, и момент их фактического использования.
| Статья, тыс. ₽ | Янв. | Фев. | Март | Апр. | Май | Июнь | Июль | Авг. | Сен. | Окт. | Ноя. | Дек. | За год |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Доходы | 220 | 220 | 220 | 220 | 220 | 220 | 220 | 220 | 220 | 220 | 220 | 300 | 2 720 |
| Регулярные расходы | 160 | 160 | 160 | 160 | 160 | 160 | 160 | 160 | 160 | 160 | 160 | 160 | 1 920 |
| Нерегулярные расходы | 10 | 5 | 10 | 5 | 10 | 5 | 180 | 20 | 10 | 5 | 10 | 30 | 300 |
| Финансовая подушка | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 240 |
| Фонд отпуска | 30 | 30 | 30 | 30 | 30 | 30 | −180 | 0 | 0 | 0 | 0 | 0 | 0 |
| Долгосрочные накопления | 0 | 5 | 0 | 5 | 0 | 5 | 40 | 20 | 30 | 35 | 30 | 90 | 260 |
| Остаток месяца | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Проверим итоговые цифры:
- общий доход семьи за год — 2 720 000 ₽;
- регулярные расходы — 1 920 000 ₽;
- нерегулярные расходы, включая отпуск, — 300 000 ₽;
- пополнение финансовой подушки — 240 000 ₽;
- долгосрочные накопления — 260 000 ₽;
- всего семья отложит к концу года — 500 000 ₽.
Фонд отпуска не увеличивает итоговые накопления, потому что семья сначала собирает 180 000 ₽, а затем полностью использует их в июле.
Какие расходы считаются нерегулярными
В примере на разовые и сезонные расходы заложено 300 000 ₽ за год. В эту сумму входят:
- подарки и праздники;
- обслуживание автомобиля;
- страховки;
- небольшие бытовые покупки и ремонт;
- подготовка ребёнка к школе;
- летний отпуск стоимостью 180 000 ₽;
- дополнительные декабрьские расходы.
Главная особенность таких трат в том, что они возникают не каждый месяц. Однако это не делает их неожиданными. Новый учебный год, дни рождения, отпуск и продление страховки обычно можно предусмотреть заранее.
Почему остаток каждого месяца равен нулю
Нулевой остаток не означает, что семья тратит всё до последнего рубля. В таблице накопления тоже получают конкретное назначение:
- часть денег направляется в финансовую подушку;
- часть — в фонд отпуска;
- оставшаяся сумма — в долгосрочные накопления.
Такой подход иногда называют бюджетированием с нулевым остатком: каждый рубль получает задачу ещё до того, как будет потрачен.
Если оставить в плане безымянные «свободные» 20 000–30 000 ₽, они часто незаметно уходят на повседневные покупки. Когда эта сумма сразу направляется на отдельный накопительный счёт, вероятность сохранить её становится выше.
Как добавить в семейный план финансовые цели
Финансовая цель — это не просто желание накопить определённую сумму. В хорошем плане у неё есть стоимость, срок и регулярный взнос.
Цель № 1: отпуск
Семья планирует потратить на отпуск 180 000 ₽ в июле. Чтобы собрать эту сумму за шесть месяцев, с января по июнь нужно откладывать:
180 000 ₽ ÷ 6 месяцев = 30 000 ₽ в месяц.
Так отпуск перестаёт быть внезапным расходом. Деньги на него постепенно накапливаются заранее, а кредит или использование финансовой подушки не требуются.
Для цели лучше завести отдельный накопительный счёт или отдельную категорию в финансовом плане. Тогда деньги на отпуск не смешиваются с резервом на непредвиденные обстоятельства.
Цель № 2: финансовая подушка
Финансовая подушка — это резерв на случай временной потери дохода, болезни, срочного ремонта или другой ситуации, которую нельзя точно запланировать.
В примере семья ежемесячно направляет в резерв 20 000 ₽ и за год накапливает:
20 000 ₽ × 12 месяцев = 240 000 ₽.
Регулярные расходы семьи составляют 160 000 ₽. Поэтому резерв в 240 000 ₽ покрывает примерно полтора месяца привычных расходов. Это ещё не окончательная цель, а первый этап.
Например, для резерва в размере трёх месяцев расходов потребуется:
160 000 ₽ × 3 месяца = 480 000 ₽.
При взносе 20 000 ₽ в месяц семья достигнет этой суммы за два года, если ей не придётся использовать подушку раньше.
Важно не смешивать финансовую подушку с отпуском, ремонтом или покупкой техники. Предсказуемые траты нужно планировать отдельно. Иначе резерв будет регулярно обнуляться и не сможет выполнять свою основную задачу. Как рассчитать полный размер резерва и что делать после его использования, — в статье «Финансовая подушка безопасности».
Цель № 3: долгосрочные накопления
После обязательных расходов и взносов на ближайшие цели у семьи остаются разные суммы — от 0 ₽ в январе до 90 000 ₽ в декабре.
Вместо того чтобы считать эти деньги случайным остатком, семья направляет их на долгосрочные задачи:
- досрочное погашение ипотеки;
- образование ребёнка;
- будущую крупную покупку;
- инвестиционный капитал;
- увеличение финансового резерва.
За год на эту категорию приходится 260 000 ₽. Вместе с финансовой подушкой объём новых накоплений семьи составляет 500 000 ₽.
Как оценить, что выгоднее в вашей ситуации, — досрочный платёж по ипотеке или накопления, — мы разбираем в статье «Кредиты в финансовом плане».
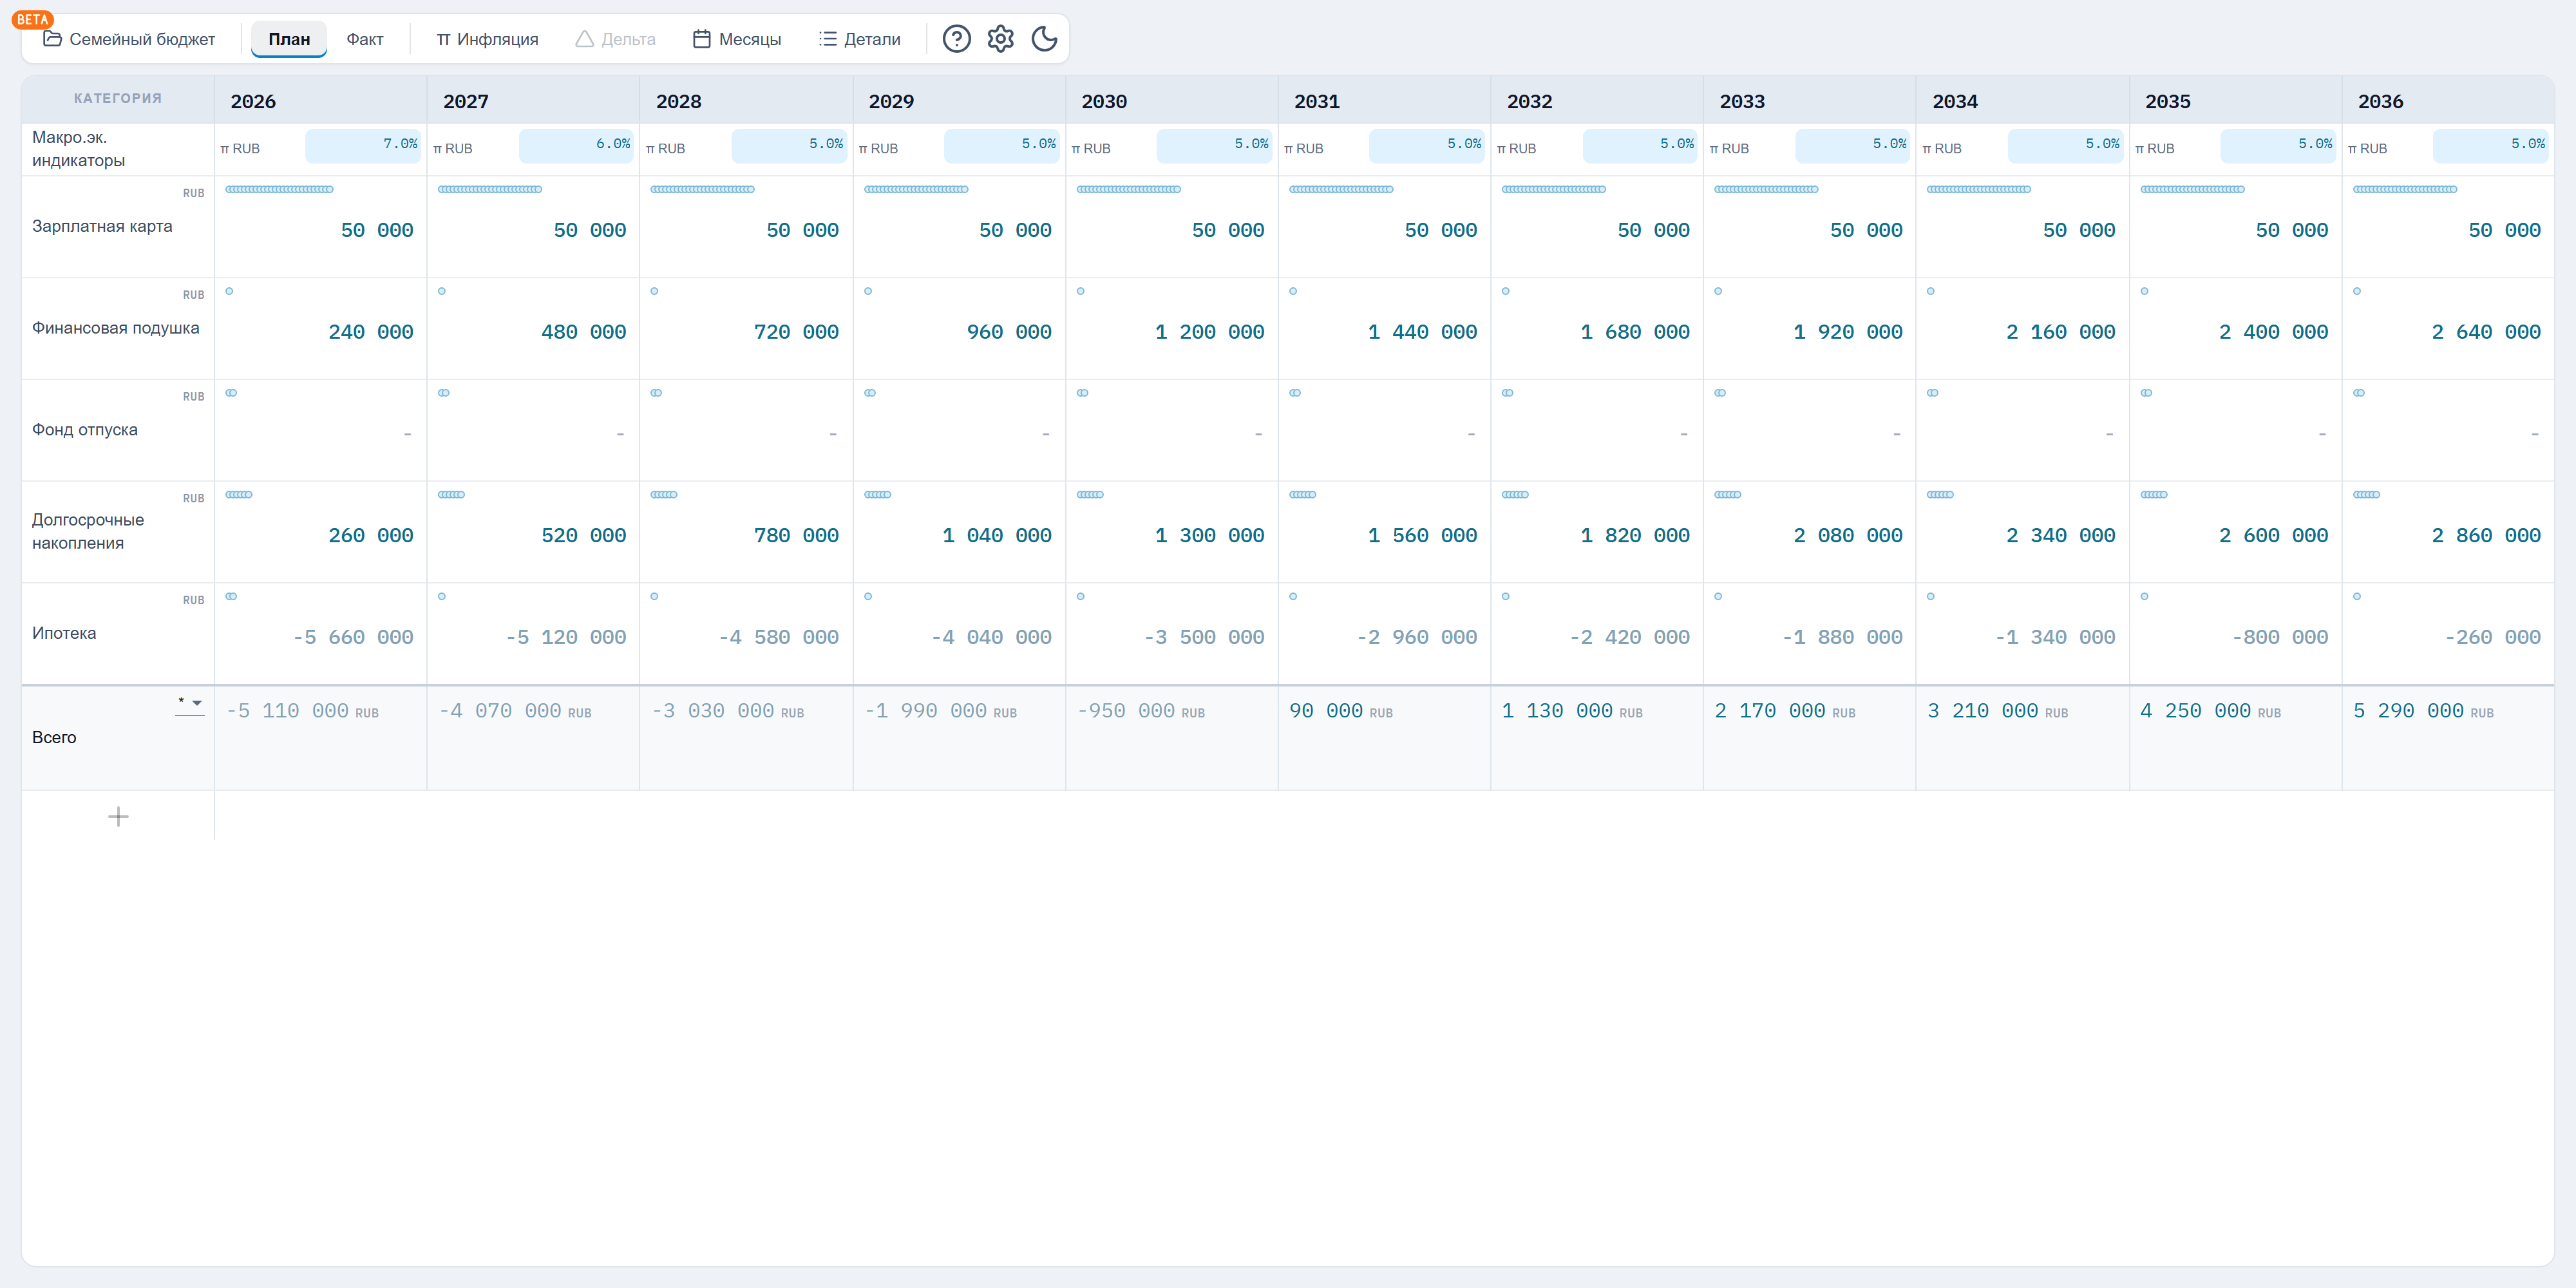
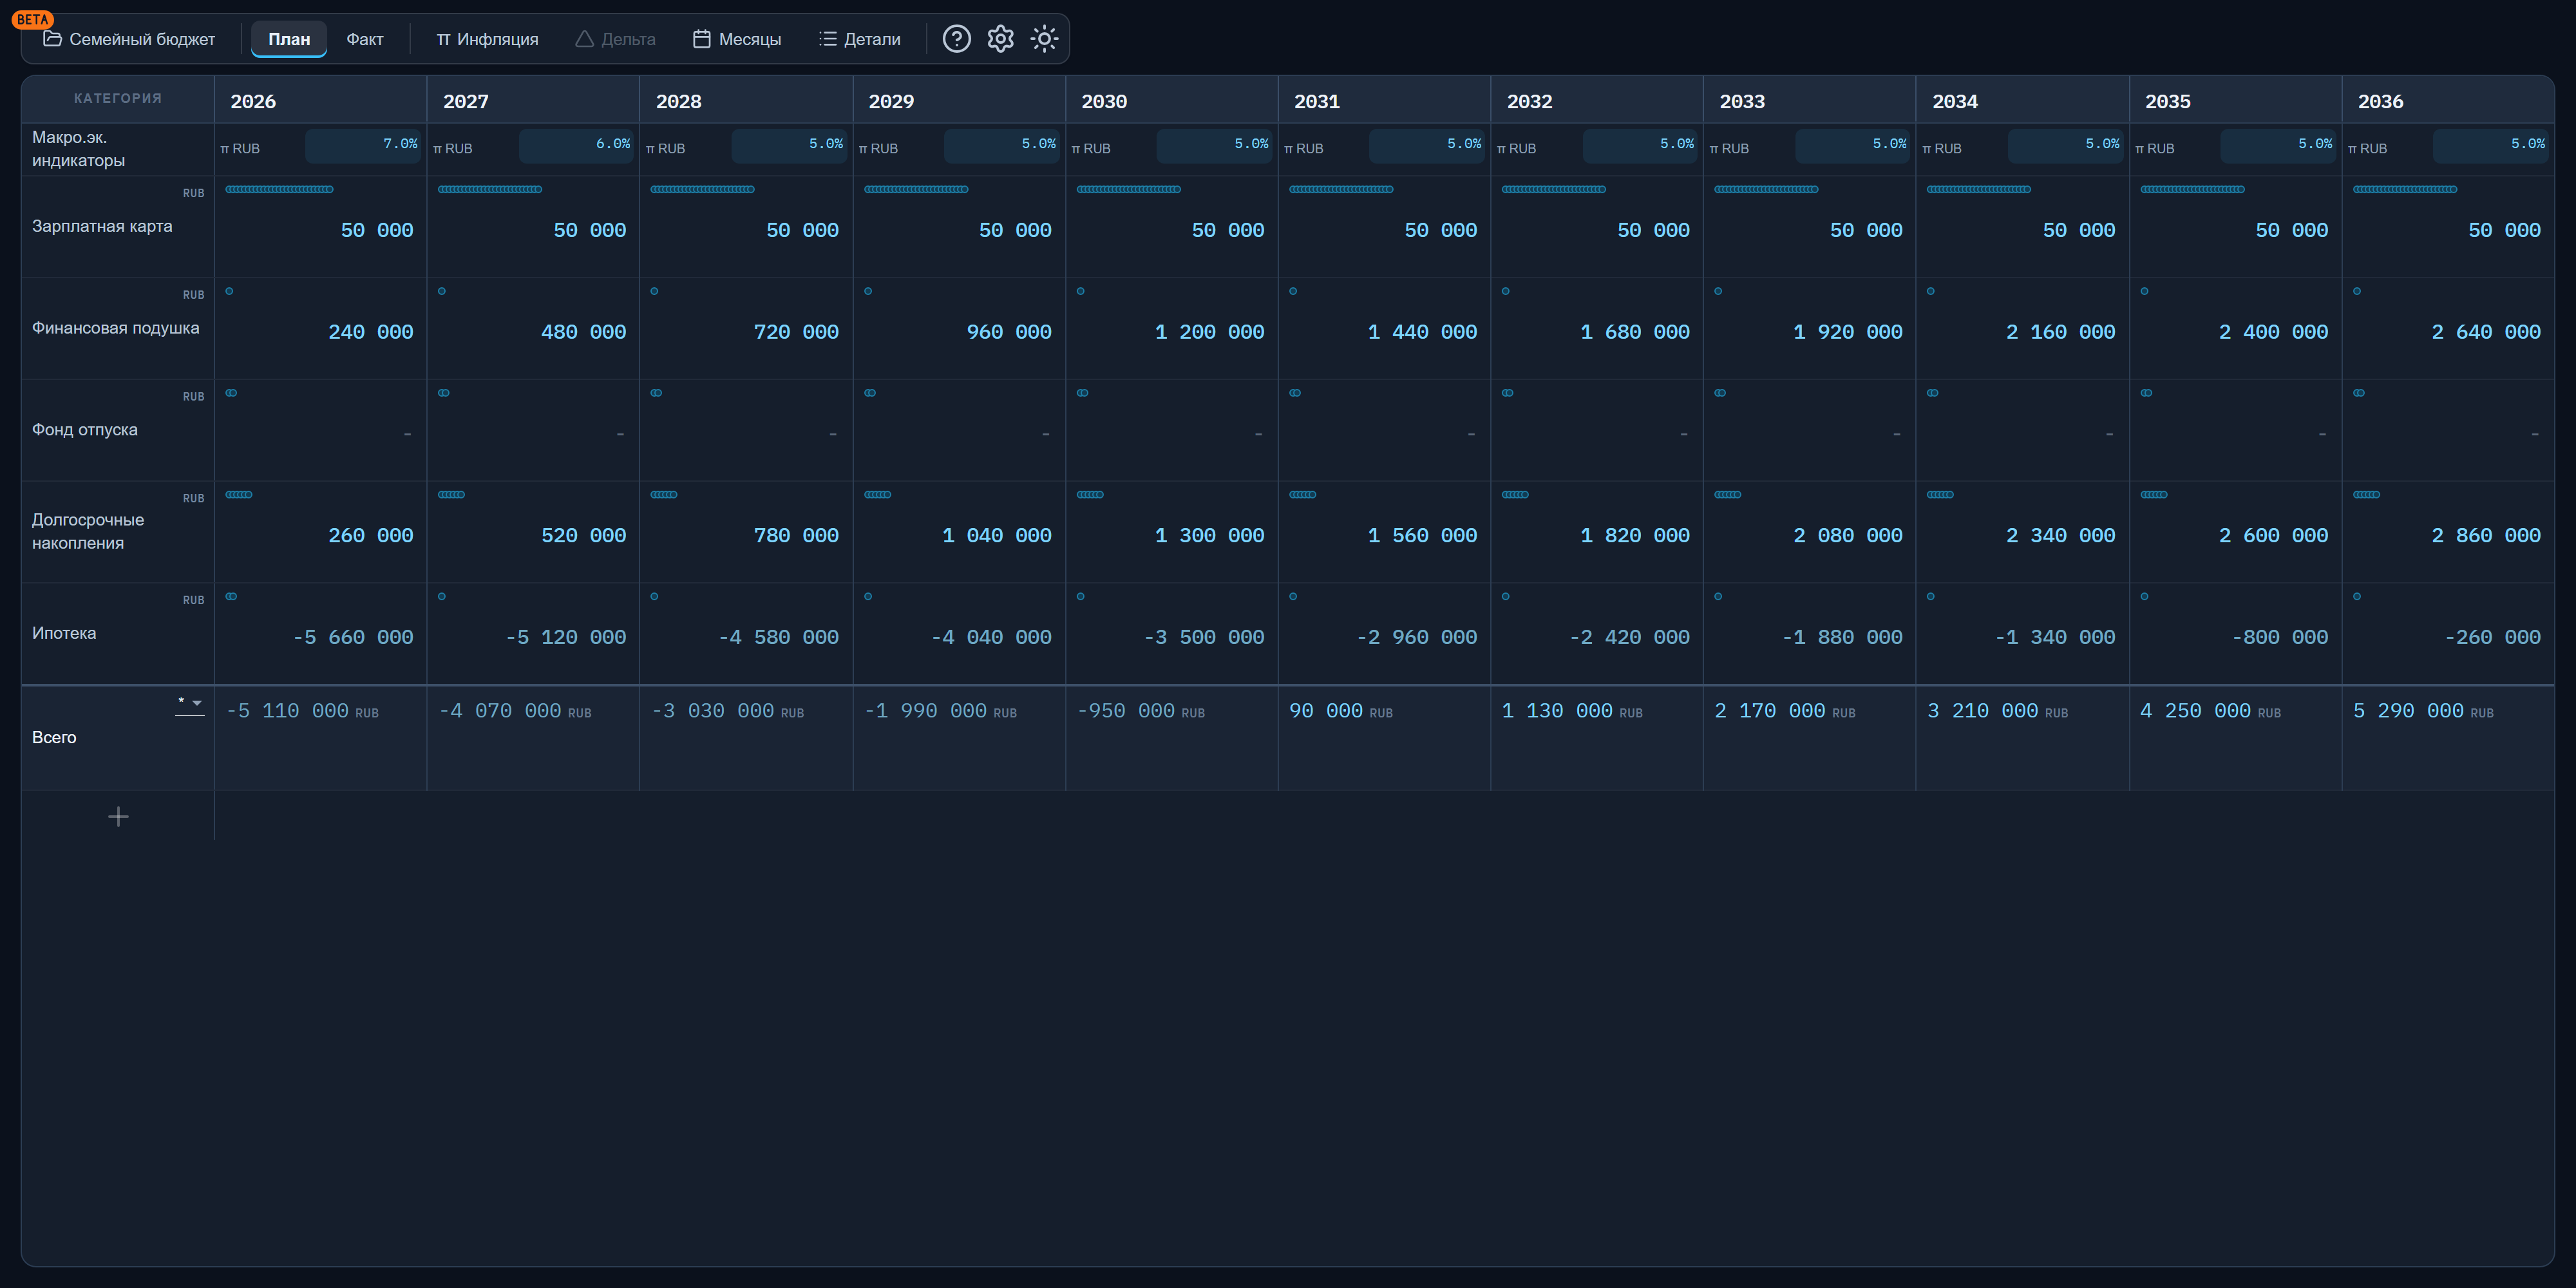
В LongFinPlan ближайшие и долгосрочные цели можно включить в один финансовый сценарий. Помесячный режим помогает контролировать текущий год, а годовой — оценивать результат на горизонте до десяти лет. Это особенно полезно для ипотеки, образования ребёнка и накопления капитала.
Сравнение плана с фактом
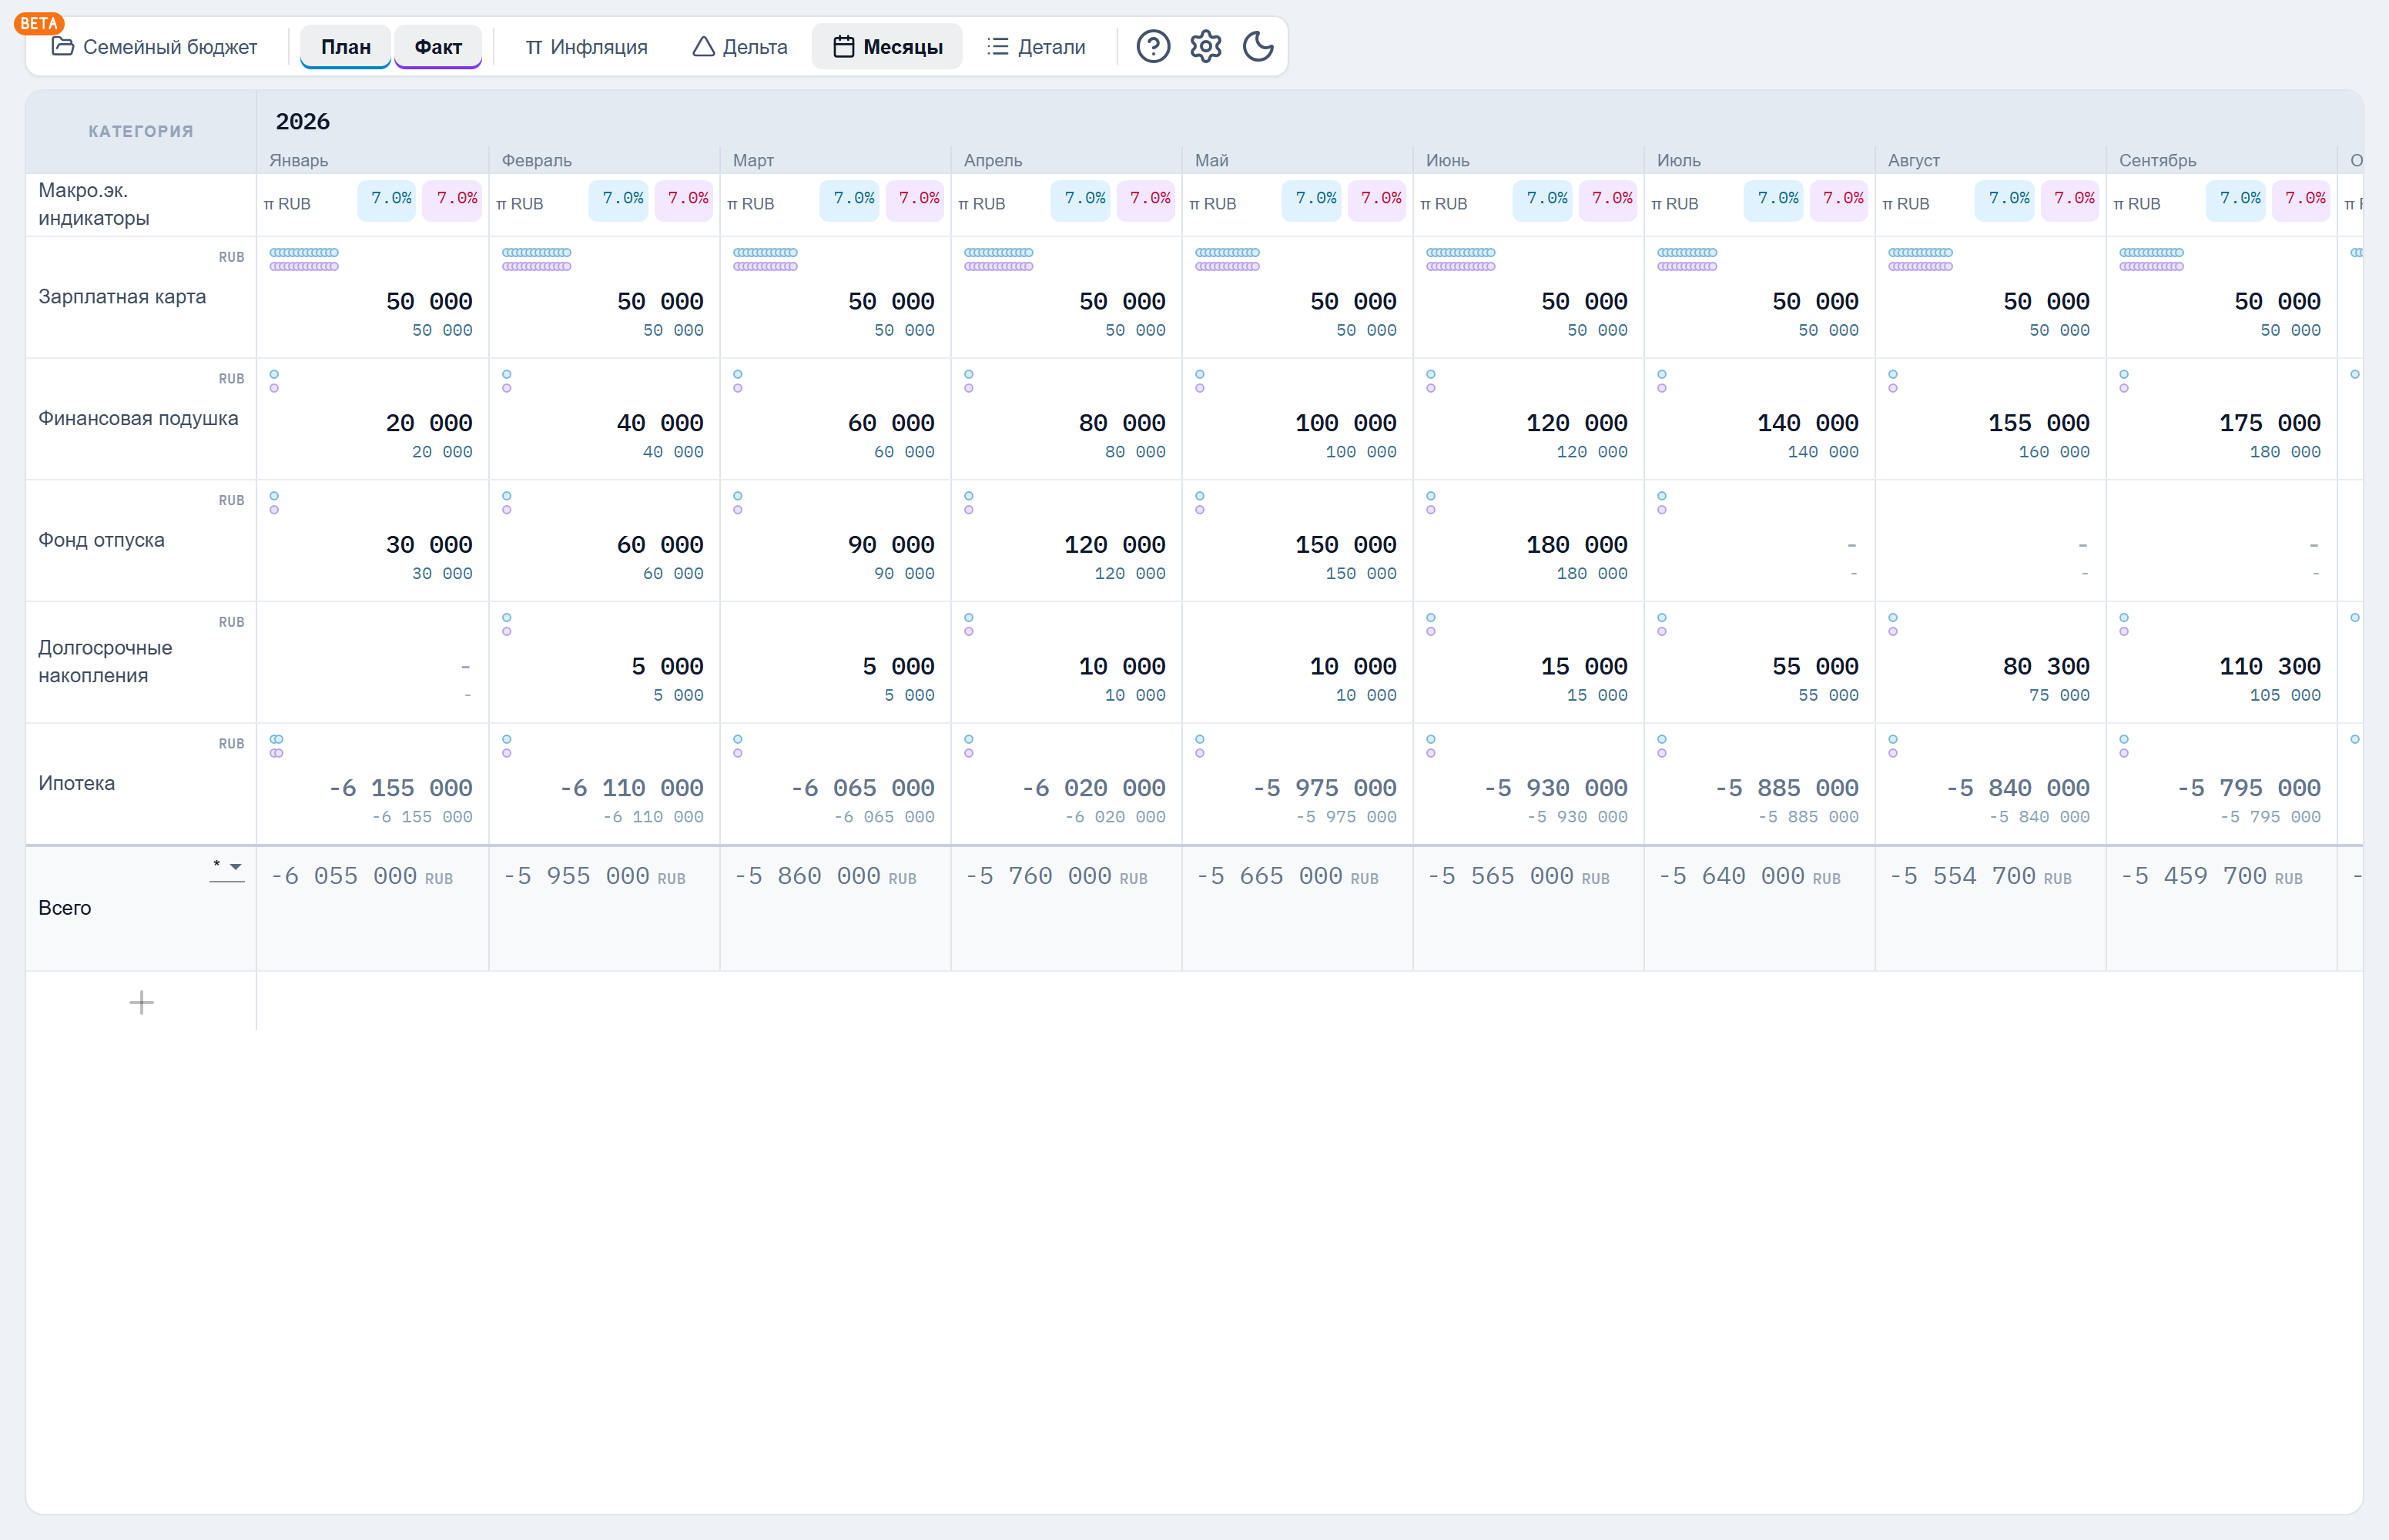
План показывает ожидаемые суммы, а факт — то, что произошло в реальности.
Например:
- плановая зарплата — 130 000 ₽, фактически получено 134 000 ₽;
- на продукты планировалось 42 000 ₽, потрачено 46 500 ₽;
- коммунальные услуги планировались на уровне 10 000 ₽, счёт составил 9 200 ₽;
- в финансовую подушку планировалось перевести 20 000 ₽, фактически переведено 15 000 ₽.
Что считать фактом
Фактом следует считать:
- деньги, которые действительно поступили на счета;
- оплаченные покупки и услуги;
- выполненные переводы в накопления;
- начисленные проценты;
- фактические платежи по кредитам.
Перевод между собственными счетами сам по себе не является расходом. Например, перевод 20 000 ₽ с зарплатной карты на накопительный счёт меняет расположение денег, но не уменьшает общий капитал семьи.
Расход появляется, когда деньги уходят на покупку, услугу, комиссию или другой внешний платёж.
Как часто сравнивать план и факт
Для большинства семей подходит простой ритм:
- Один-два раза в неделю фиксировать новые операции.
- В конце месяца сравнивать плановые и фактические суммы.
- Раз в квартал пересматривать будущие месяцы.
- После крупного изменения обновлять весь план.
К крупным изменениям относятся смена работы, рост ипотечного платежа, рождение ребёнка, переезд или появление нового регулярного дохода.
Не нужно исправлять финансовый план после каждой покупки кофе. Его задача — показывать направление и заранее предупреждать о возможной нехватке денег.
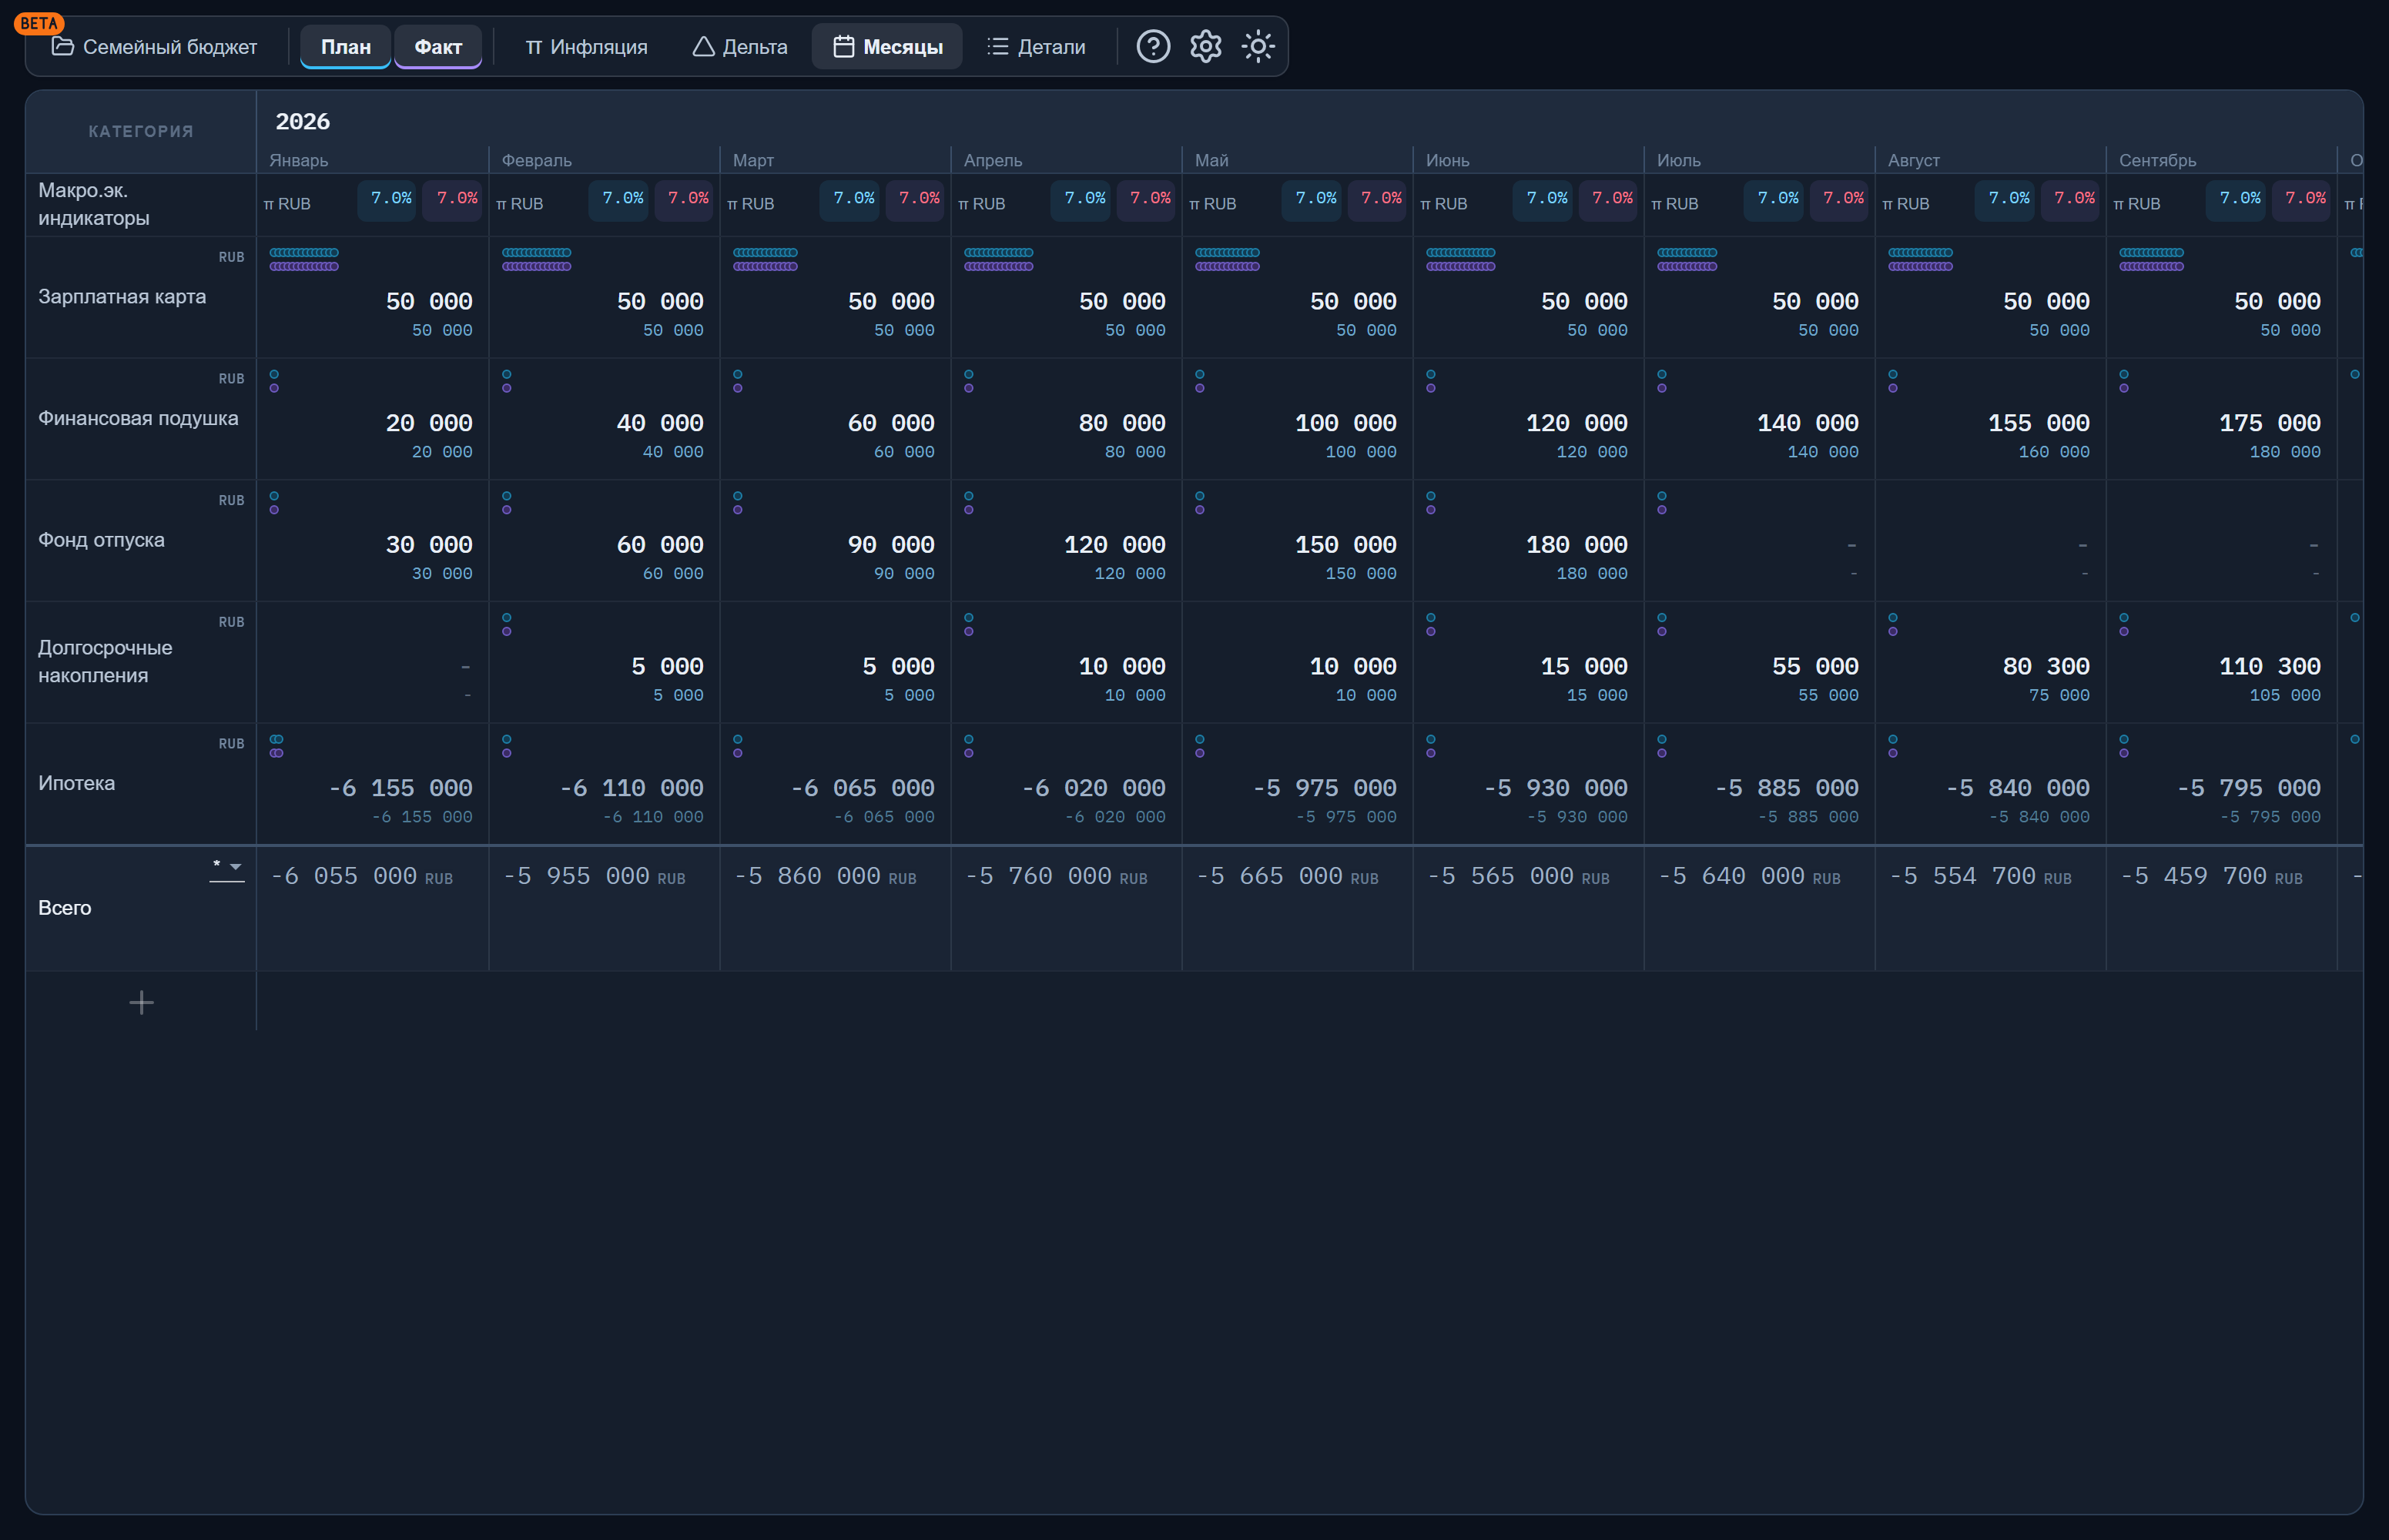
LongFinPlan позволяет переключаться между режимами «План», «План + факт», «Факт» и отображением разницы. Это помогает увидеть не только сумму отклонения, но и категорию, в которой оно возникло. Как читать отклонения, отличать разовый сбой от системного сдвига и корректировать будущий план, мы подробно разобрали в статье «План-факт анализ личных финансов».
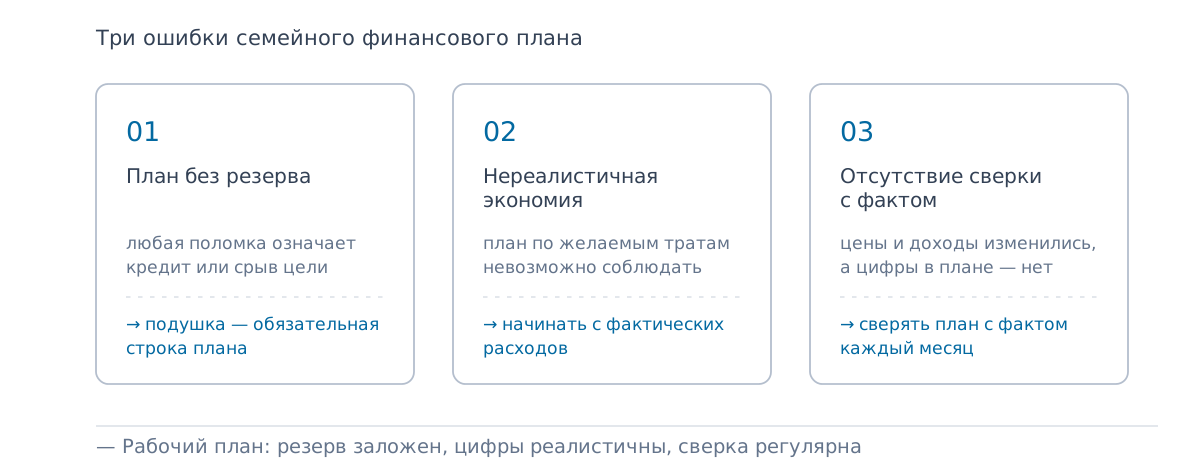
Три ошибки при составлении семейного бюджета
Даже аккуратная таблица не поможет, если исходные предположения оторваны от реальной жизни. Чаще всего семейный финансовый план перестаёт работать по трём причинам.
Ошибка 1. План без резерва
Семья распределяет весь доход между регулярными расходами и целями, но не оставляет денег на непредвиденные ситуации.
Например, после обязательных расходов остаётся 60 000 ₽. Все 60 000 ₽ направляются на отпуск и ремонт. Когда ломается бытовая техника, приходится использовать кредитную карту или забирать деньги из уже сформированной цели.
Как исправить:
- включить финансовую подушку в план как обязательную категорию;
- откладывать деньги в резерв сразу после получения дохода;
- хранить резерв отдельно от повседневных денег;
- не использовать его для предсказуемых покупок.
Даже небольшой регулярный взнос лучше, чем отсутствие резерва.
Ошибка 2. Нереалистичная экономия
Иногда бюджет составляют не по фактическим расходам, а по желаемым.
Если семья обычно тратит на продукты 45 000 ₽, нельзя без объяснения записать в план 30 000 ₽. Сокращение почти на треть потребует конкретных изменений: другого набора продуктов, новых магазинов, меню и отказа от части покупок.
Более устойчивый вариант — уменьшать расходы постепенно. Например:
- первый месяц — 43 000 ₽;
- второй — 42 000 ₽;
- затем проверить, повлияло ли снижение на качество жизни.
Финансовый план должен быть достаточно экономным, чтобы двигаться к целям, и достаточно реалистичным, чтобы семья могла его соблюдать.
Ошибка 3. Отсутствие сверки с фактом
План составили в январе, а снова открыли только в декабре. За это время изменились цены, доходы и приоритеты, но цифры остались прежними.
Без регулярной сверки невозможно понять:
- какие расходы систематически занижены;
- выполняется ли план накоплений;
- появились ли новые регулярные платежи;
- не приближается ли кассовый разрыв;
- сохраняются ли цели достижимыми.
Если продукты три месяца подряд обходятся не в 42 000 ₽, а в 47 000 ₽, это уже не случайное отклонение. Нужно либо пересмотреть лимит, либо изменить привычки. Иначе годовой план будет показывать экономию, которой в действительности нет.
Как составить свой финансовый план
Чтобы повторить пример для своей семьи, последовательно выполните семь шагов:
- Запишите все регулярные доходы после налогов.
- Добавьте премии и другие поступления только в те месяцы, когда они ожидаются.
- Посчитайте обязательные ежемесячные расходы.
- Распределите по году сезонные и разовые траты.
- Определите стоимость и срок каждой финансовой цели.
- Добавьте регулярное пополнение финансовой подушки.
- Ежемесячно сравнивайте план с фактическими результатами.
Для первого плана достаточно горизонта в 12 месяцев. После этого полезно посмотреть дальше и проверить, как текущие решения повлияют на ипотеку, накопления и капитал семьи через несколько лет — пример такого расчёта мы разбирали в статье «Личный финансовый план на 10 лет».
Шаблон семейного бюджета
Готовый шаблон избавляет от необходимости самостоятельно придумывать структуру категорий и формулы. В него достаточно внести:
- доходы членов семьи;
- ипотеку или аренду;
- регулярные расходы;
- крупные покупки;
- финансовую подушку;
- цели и сроки накопления.
Создайте финансовый план на основе шаблона «Семейный бюджет» в LongFinPlan. Добавьте регулярные операции один раз, распределите цели по месяцам и сравнивайте план с фактом по мере появления новых данных.
Соберите план на 10 лет в LongFinPlan
Горизонт до 10 лет, режимы план/факт/дельта, инфляция и мультивалютность. Начните с готового шаблона — регистрация занимает минуту.
Открыть готовый шаблонКак устроен продуктГлавные цифры примера:
- доход семьи — 220 000 ₽ в месяц плюс премия 80 000 ₽ в декабре, регулярные расходы — 160 000 ₽ в месяц;
- нерегулярные расходы за год — 300 000 ₽, включая отпуск за 180 000 ₽ в июле;
- финансовая подушка за год пополняется на 240 000 ₽, долгосрочные накопления — на 260 000 ₽;
- всего семья откладывает к концу года 500 000 ₽ — при нулевом остатке каждого месяца.
Частые вопросы
Что такое финансовый план семьи?
Финансовый план семьи — это прогноз доходов, расходов, накоплений и обязательств на определённый период. Он помогает заранее распределить деньги и проверить, достижимы ли финансовые цели.
Чем финансовый план отличается от учёта расходов?
Учёт расходов показывает, куда деньги уже ушли. Финансовый план описывает будущие поступления и траты. На практике лучше использовать оба подхода: сначала планировать, затем сравнивать план с фактом.
На какой срок составлять семейный бюджет?
Для начала удобно составить подробный план на 12 месяцев. Крупные цели — ипотеку, образование ребёнка, инвестиции и накопление капитала — стоит оценивать на несколько лет вперёд.
Нужно ли учитывать переводы между своими счетами?
Перевод между собственными счетами не считается расходом, поскольку общий капитал семьи не уменьшается. Однако его можно отражать как пополнение конкретной цели: финансовой подушки, фонда отпуска или долгосрочных накоплений.
Сколько откладывать в финансовую подушку?
Ориентиром часто служит сумма нескольких месяцев обязательных расходов. Размер резерва зависит от стабильности дохода, состава семьи, кредитных обязательств и других рисков. Формировать его можно постепенно с помощью фиксированного ежемесячного взноса.
Как часто нужно обновлять финансовый план?
Факт удобно вносить один-два раза в неделю, итоги сверять ежемесячно, а будущий план пересматривать раз в квартал или после существенного изменения доходов и расходов.
Все суммы в примере условны и служат только для демонстрации расчётов.