Кредиты в финансовом плане: платежи и досрочное погашение
Как учесть кредит в долгосрочном финансовом плане: аннуитетные и дифференцированные платежи, график по годам, кредитная нагрузка, досрочное погашение и рефинансирование на сквозном примере — 3 000 000 ₽ под 18% на пять лет.
Кредит влияет не только на расходы текущего месяца. Он меняет весь долгосрочный финансовый план: уменьшает сумму, доступную для накоплений, конкурирует с другими целями и создаёт обязательство, которое нужно выполнять даже при временном снижении дохода.
Вот короткий ответ, а ниже — полный разбор. Возьмём кредит 3 000 000 ₽ на пять лет под 18% годовых. При аннуитетной схеме ежемесячный платёж — 76 181 ₽, а проценты за пять лет — около 1 570 800 ₽: больше половины суммы кредита. Досрочный платёж 500 000 ₽ после первого года с сохранением платежа закрывает кредит в декабре 2029-го вместо декабря 2030-го и экономит около 438 000 ₽ процентов. А в семейном бюджете этот кредит занимает 30,5% дохода и сокращает свободный денежный поток с 115 000 до 38 819 ₽ в месяц — вот почему кредит важно планировать на годы вперёд, а не только на текущий месяц.
Это продолжение серии о финансовом планировании. Общий каркас плана — в статье «Личный финансовый план на 10 лет», накопления на крупную цель — в «Как накопить на квартиру». Здесь разбираем обратную сторону крупных целей: долг, который их финансирует.
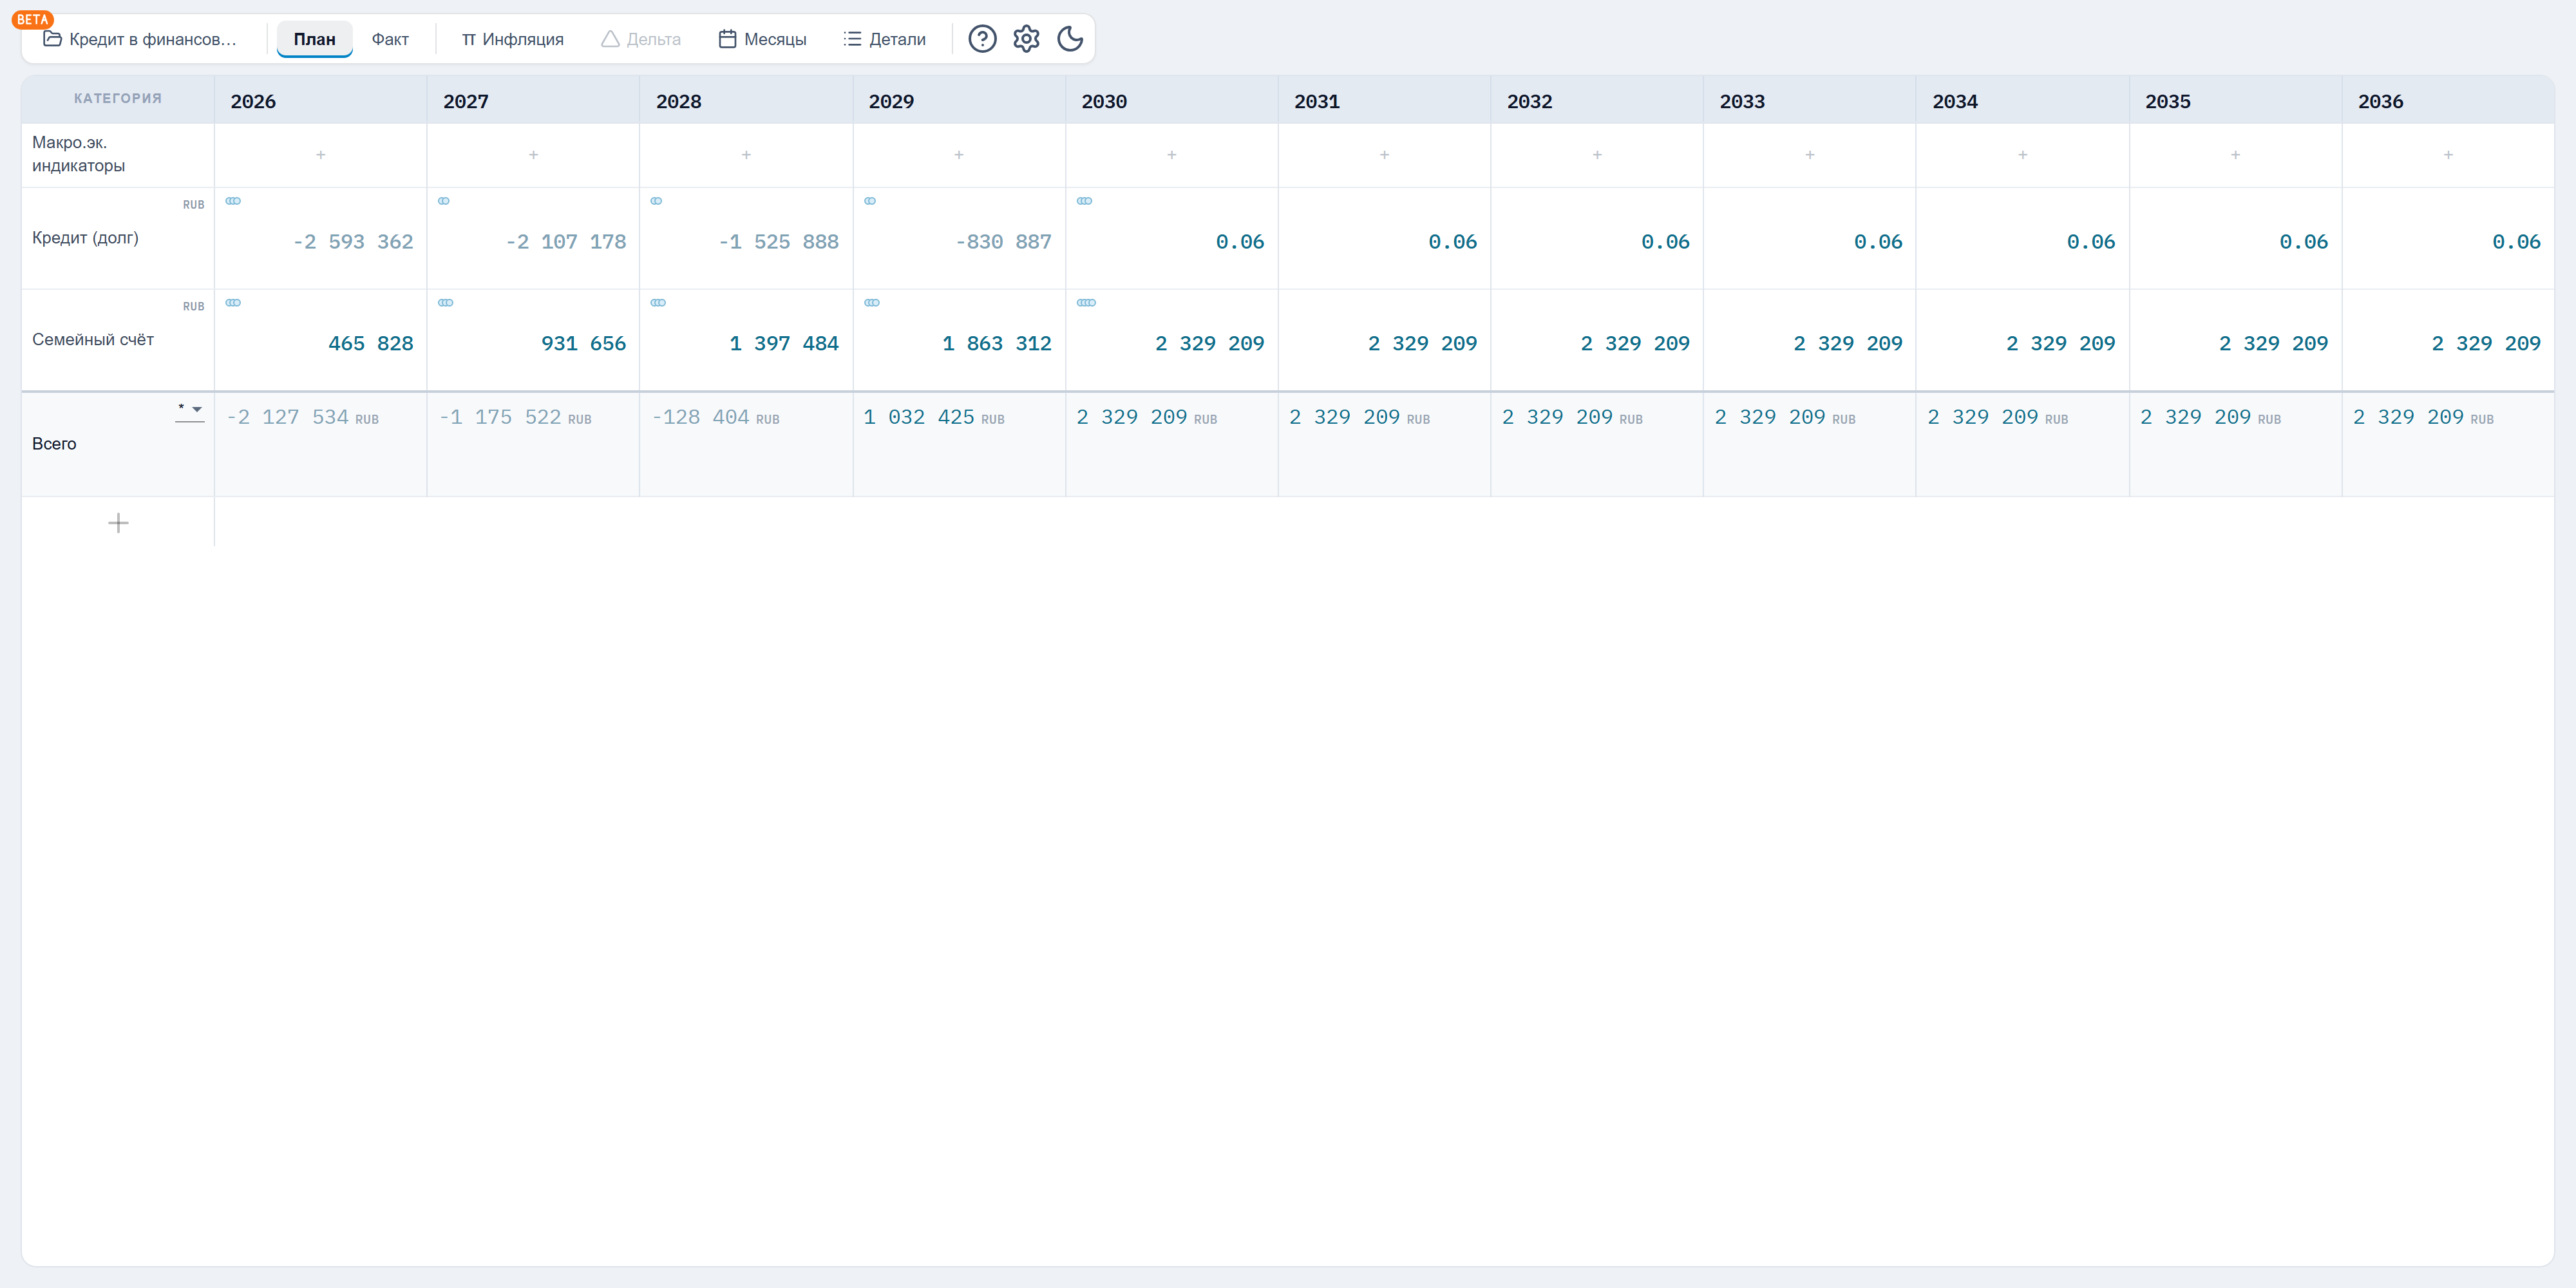
В LongFinPlan кредит — это хранилище с отрицательным балансом. Операция открытия уводит баланс в минус, процентная операция начисляет 18% годовых на остаток, а повторяющаяся операция платежа ежемесячно возвращает долг к нулю. Рядом в плане живёт семейный счёт, с которого уходит платёж, — так видны и долг, и деньги одновременно.
Аннуитетный и дифференцированный платёж: в чём разница
Способ погашения определяет, как основной долг и проценты распределяются по месяцам. При любой схеме платёж состоит из двух частей:
- основной долг — возврат полученной у банка суммы;
- проценты — плата за использование денег.
Но соотношение этих частей меняется в зависимости от типа графика. Для сравнения используем одинаковые условия:
| Параметр | Значение |
|---|---|
| Сумма кредита | 3 000 000 ₽ |
| Срок | 5 лет |
| Количество платежей | 60 |
| Номинальная ставка | 18% годовых |
| Месячная ставка | 1,5% |
| Комиссии и страховки | Не учитываются |
Расчёты носят иллюстративный характер. Реальный банковский график может отличаться из-за точного количества дней, даты выдачи, округлений, страховки и других условий договора.
Аннуитетный платёж
При аннуитетной схеме заёмщик каждый месяц вносит одинаковую сумму. Она рассчитывается по формуле:
A = P × (r × (1 + r)ⁿ) / ((1 + r)ⁿ − 1)
где A — ежемесячный платёж, P — сумма кредита, r — месячная ставка, n — количество платежей. Месячная ставка равна:
r = 18% / 12 = 1,5%
Для кредита 3 000 000 ₽ на 60 месяцев платёж составит A ≈ 76 181 ₽ — именно эту сумму мы видели на графике из хранилища долга выше. За пять лет семья выплатит:
76 181 × 60 ≈ 4 570 800 ₽
Переплата по процентам:
4 570 800 − 3 000 000 = 1 570 800 ₽
Главное преимущество аннуитета — предсказуемый ежемесячный платёж, который удобно закладывать в бюджет. Но структура платежа со временем меняется: в начале срока значительную часть составляют проценты, а к концу — основной долг.
Как устроен первый платёж
Проценты за первый месяц начисляются на всю сумму долга:
3 000 000 × 1,5% = 45 000 ₽
Из платежа 76 181 ₽ на погашение основного долга пойдёт:
76 181 − 45 000 = 31 181 ₽
После первого платежа остаток долга:
3 000 000 − 31 181 = 2 968 819 ₽
| Часть платежа | Сумма |
|---|---|
| Проценты | 45 000 ₽ |
| Основной долг | 31 181 ₽ |
| Общий платёж | 76 181 ₽ |
| Остаток после платежа | 2 968 819 ₽ |
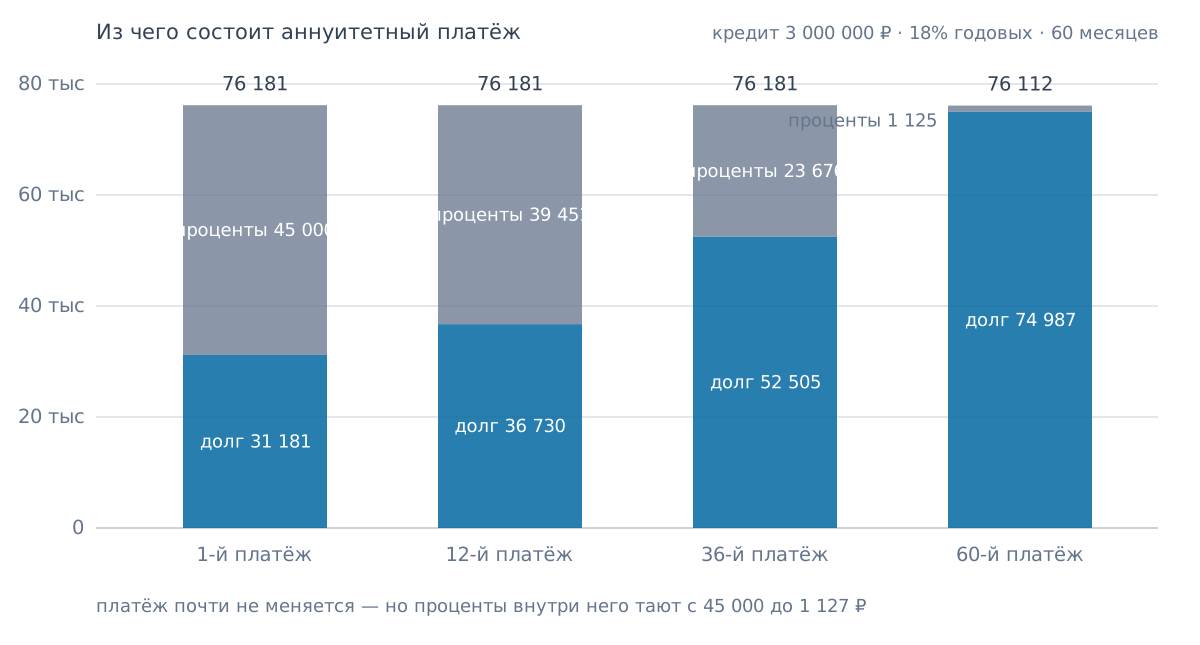
С каждым месяцем проценты начисляются на меньший остаток, поэтому доля процентов снижается, а доля основного долга растёт — при неизменном общем платеже:
| Платёж | Проценты | Основной долг |
|---|---|---|
| 1-й месяц | 45 000 ₽ | 31 181 ₽ |
| 12-й месяц | 39 451 ₽ | 36 730 ₽ |
| 36-й месяц | 23 676 ₽ | 52 505 ₽ |
| 60-й месяц | около 1 100 ₽ | около 75 000 ₽ |
Дифференцированный платёж
При дифференцированной схеме основной долг погашается равными частями, а проценты начисляются на остаток. Ежемесячное погашение тела кредита:
3 000 000 / 60 = 50 000 ₽
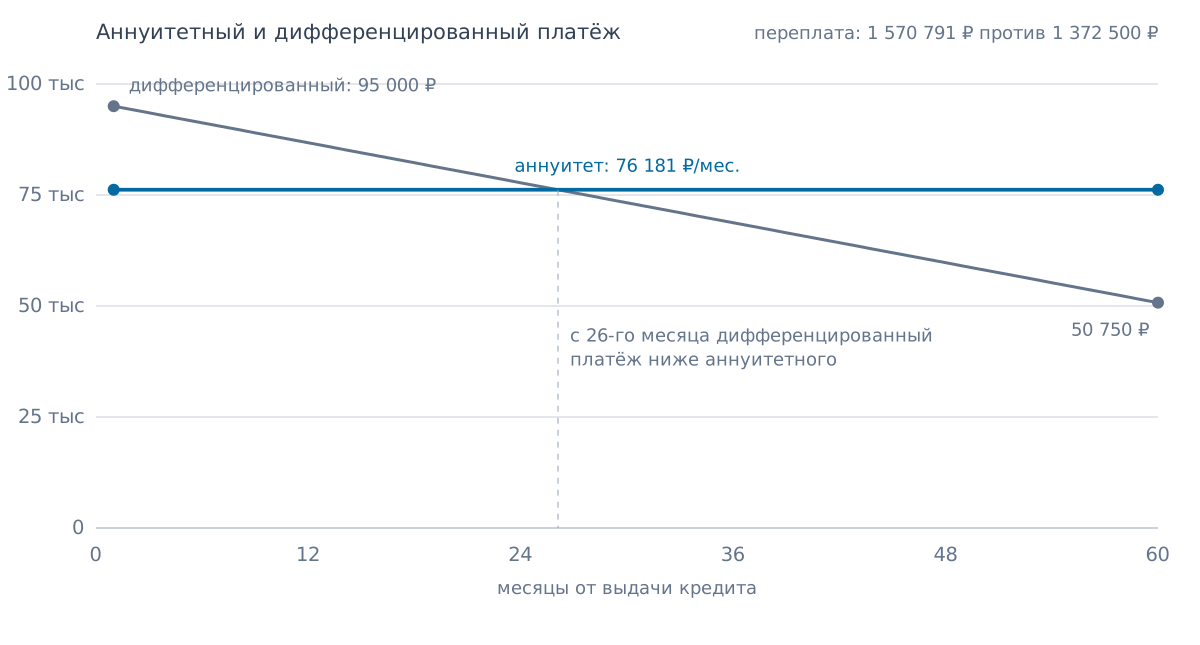
В первом месяце проценты составят те же 45 000 ₽, и первый платёж равен 95 000 ₽. Во втором месяце остаток долга уменьшится до 2 950 000 ₽, проценты — до 44 250 ₽, платёж — до 94 250 ₽. Последний платёж состоит из 50 000 ₽ долга и 750 ₽ процентов — 50 750 ₽. Платёж постепенно снижается с 95 000 до 50 750 ₽.
Общая сумма процентов за пять лет: 1 372 500 ₽, общая сумма выплат — 4 372 500 ₽.
Сравнение двух схем
Обе схемы гасят один и тот же кредит за пять лет, но распределяют нагрузку по-разному:
| Показатель | Аннуитетный | Дифференцированный |
|---|---|---|
| Первый платёж | 76 181 ₽ | 95 000 ₽ |
| Последний платёж | 76 181 ₽ | 50 750 ₽ |
| Общая сумма выплат | 4 570 800 ₽ | 4 372 500 ₽ |
| Проценты | 1 570 800 ₽ | 1 372 500 ₽ |
| Нагрузка в начале срока | Ниже | Выше |
| Изменение платежа | Почти не меняется | Постепенно снижается |
Дифференцированная схема экономит примерно 198 000 ₽ процентов, но её первые платежи выше почти на 19 000 ₽. Сравнивать нужно не только итоговую переплату, но и способность бюджета выдерживать нагрузку в начале срока: аннуитет проще встраивается в ежемесячный план, дифференцированный быстрее сокращает долг, но требует большего свободного потока в первые годы.
Как вписать кредит в финансовый план по месяцам и годам
В семейном бюджете кредит относится к обязательным платежам: его нужно учитывать раньше необязательных покупок и части финансовых целей. Для этого в план добавляются дата выдачи, первоначальная сумма, процентная ставка, тип платежа, ежемесячный платёж, дата окончания, остаток основного долга, досрочные платежи, комиссии и обязательная страховка.
В LongFinPlan кредит собирается из трёх операций. Операция «Изменение баланса» на −3 000 000 ₽ фиксирует выдачу, процентная операция со ставкой 18% начисляет проценты на остаток каждый месяц, а повторяющийся платёж 76 181 ₽ гасит долг до декабря 2030 года. Аннуитет — самая удобная для планирования схема: весь график задаётся одной повторяющейся операцией. Дифференцированные платежи меняются каждый месяц, поэтому в плане их задают отдельными операциями или пересматривают раз в несколько месяцев; на практике большинство кредитов выдаётся с аннуитетом, а схему сравнивают ещё до подписания договора — на калькуляторе или графиках, как выше. Новый пользователь при первом входе может начать с демонстрационного шаблона «Ипотека» и поправить в нём сумму, ставку и платёж под свой договор; если проекты уже созданы, кредит добавляется в любой из них теми же тремя операциями.
Вторая строка на скриншоте выше — «Семейный счёт»: на него приходит зарплата, с него уходят расходы и платёж по кредиту. Касса и долг — две записи одного события: платёж уменьшает деньги на счёте и одновременно остаток долга. Так план показывает не абстрактный график, а реальные денежные потоки семьи.
График аннуитетного кредита по годам
Вернёмся к кредиту 3 000 000 ₽ под 18% с платежом 76 181 ₽. Приблизительный график по годам:
| Год | Платежи за год | Основной долг | Проценты | Остаток в конце года |
|---|---|---|---|---|
| Первый (2026) | 914 172 ₽ | 406 638 ₽ | 507 534 ₽ | 2 593 362 ₽ |
| Второй (2027) | 914 172 ₽ | 486 184 ₽ | 427 988 ₽ | 2 107 178 ₽ |
| Третий (2028) | 914 172 ₽ | 581 290 ₽ | 332 882 ₽ | 1 525 888 ₽ |
| Четвёртый (2029) | 914 172 ₽ | 695 001 ₽ | 219 171 ₽ | 830 887 ₽ |
| Пятый (2030) | 914 103 ₽ | 830 887 ₽ | 83 216 ₽ | 0 ₽ |
| Итого | 4 570 791 ₽ | 3 000 000 ₽ | 1 570 791 ₽ | 0 ₽ |
В первый год семья перечисляет банку 914 172 ₽, но основной долг уменьшается только на 406 638 ₽ — остальные 507 534 ₽ — это проценты. К пятому году соотношение переворачивается: почти весь платёж идёт в погашение долга. Именно эти значения показывают годовые колонки плана на скриншоте выше.
Почему кредит нужно смотреть по годам
Ежемесячный платёж отвечает на вопрос, выдерживает ли бюджет текущую нагрузку. Годовой график помогает оценить долгосрочные последствия: сколько процентов будет выплачено, насколько быстро уменьшается долг, когда высвободится ежемесячная сумма и можно ли одновременно финансировать другие цели.
После погашения кредита у семьи высвободится 76 181 ₽ в месяц, или:
76 181 × 12 = 914 172 ₽ в год
Это деньги, которые можно направить на инвестиции, образование ребёнка или следующий первоначальный взнос. Окончание кредита — важное событие долгосрочного плана: освобождённый платёж полезно заранее перенаправить на следующую цель, а не оставлять деньги без назначения.
Как учитывать кредит в месячном бюджете
Рассмотрим семью с ежемесячным доходом 250 000 ₽. До кредита её обязательные и повседневные расходы составляли 135 000 ₽:
| Категория | Сумма |
|---|---|
| Жильё и коммунальные услуги | 35 000 ₽ |
| Продукты | 45 000 ₽ |
| Транспорт | 15 000 ₽ |
| Расходы на ребёнка | 15 000 ₽ |
| Здоровье, связь и бытовые расходы | 15 000 ₽ |
| Резерв на нерегулярные траты | 10 000 ₽ |
| Расходы без кредита | 135 000 ₽ |
После добавления аннуитетного платежа бюджет выглядит так:
| Показатель | Сумма в месяц |
|---|---|
| Доход | 250 000 ₽ |
| Расходы без кредита | 135 000 ₽ |
| Платёж по кредиту | 76 181 ₽ |
| Остаток на накопления и цели | 38 819 ₽ |
250 000 − 135 000 − 76 181 = 38 819 ₽
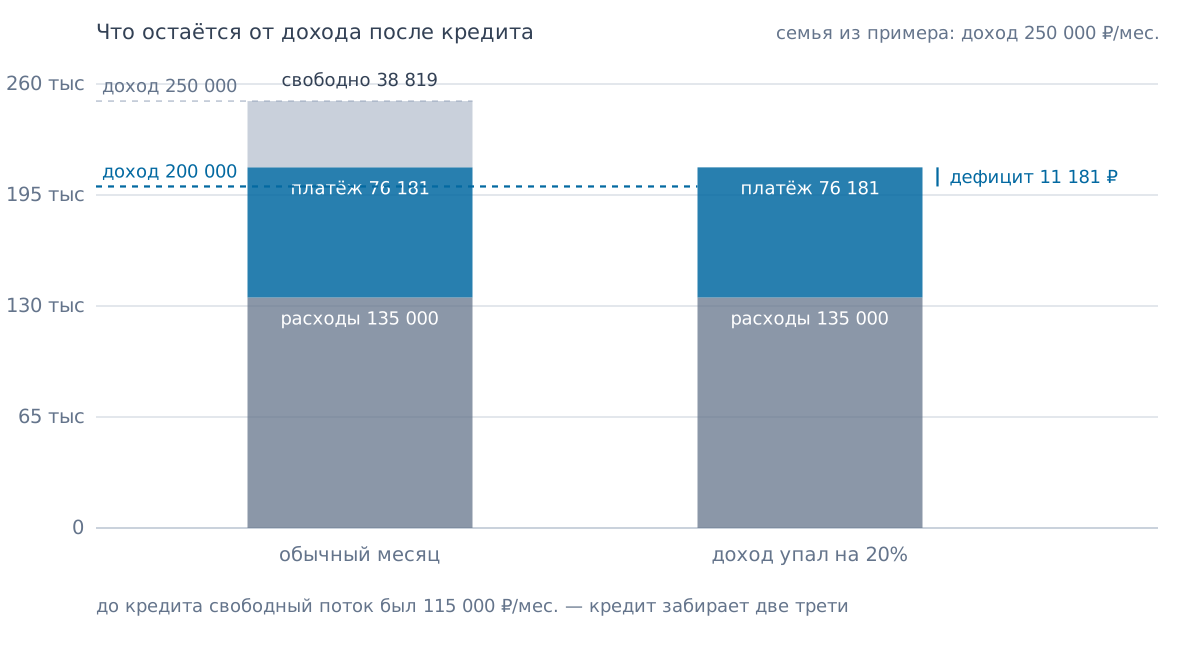
До кредита оставалось 115 000 ₽ свободного потока. Кредит забирает две трети этой суммы — это важнее, чем сама величина платежа.
Как рассчитать кредитную нагрузку
Упрощённо кредитную нагрузку оценивают как отношение всех обязательных платежей по долгам к ежемесячному доходу:
Кредитная нагрузка = платежи по кредитам / доход × 100%
В нашем примере:
76 181 / 250 000 × 100% ≈ 30,5%
Около трети дохода семьи уходит на обслуживание одного кредита. Но этот показатель не даёт полной картины: две семьи с одинаковым доходом и платежом могут иметь совершенно разные расходы. Поэтому дополнительно смотрите, сколько денег остаётся после всех необходимых трат, есть ли финансовая подушка, насколько стабилен доход и остаются ли деньги на обязательные долгосрочные цели.
Стресс-тест кредитного плана
Проверим, что произойдёт, если доход временно снизится на 20% — до 200 000 ₽:
200 000 − 135 000 − 76 181 = −11 181 ₽
Возникает ежемесячный дефицит 11 181 ₽. Бюджет выдерживает кредит при текущем доходе, но становится отрицательным при его снижении на 20% — семье нужна финансовая подушка или возможность временно сократить часть расходов.
Досрочное погашение и рефинансирование
Досрочный платёж уменьшает основной долг, и банк пересчитывает будущий график. Обычно заёмщик выбирает одно из двух: уменьшить срок при сохранении близкого ежемесячного платежа или уменьшить платёж при сохранении срока. Конкретные правила зависят от кредитного договора и процедуры банка.
Сценарий досрочного погашения
Предположим, после первых 12 месяцев — в январе 2027 года — семья направляет на досрочное погашение 500 000 ₽. К этому моменту остаток долга составляет 2 593 362 ₽, после досрочного платежа — 2 093 362 ₽. Платёж остаётся тем же, 76 181 ₽.
| Показатель | Без досрочного платежа | С досрочным платежом |
|---|---|---|
| Остаток после первого года | 2 593 362 ₽ | 2 093 362 ₽ после взноса 500 000 ₽ |
| Оставшийся срок | 48 месяцев | 35 месяцев и закрытие в декабре 2029 |
| Ежемесячный платёж | 76 181 ₽ | 76 181 ₽ |
| Окончание кредита | Декабрь 2030 | Декабрь 2029 — на год раньше |
| Проценты за весь срок | 1 570 791 ₽ | 1 133 005 ₽ |
| Экономия процентов | — | 437 786 ₽ |
Досрочный платёж 500 000 ₽ сокращает срок ровно на год и экономит около 438 000 ₽ процентов. Точный результат зависит от даты досрочного платежа и банковского графика пересчёта.
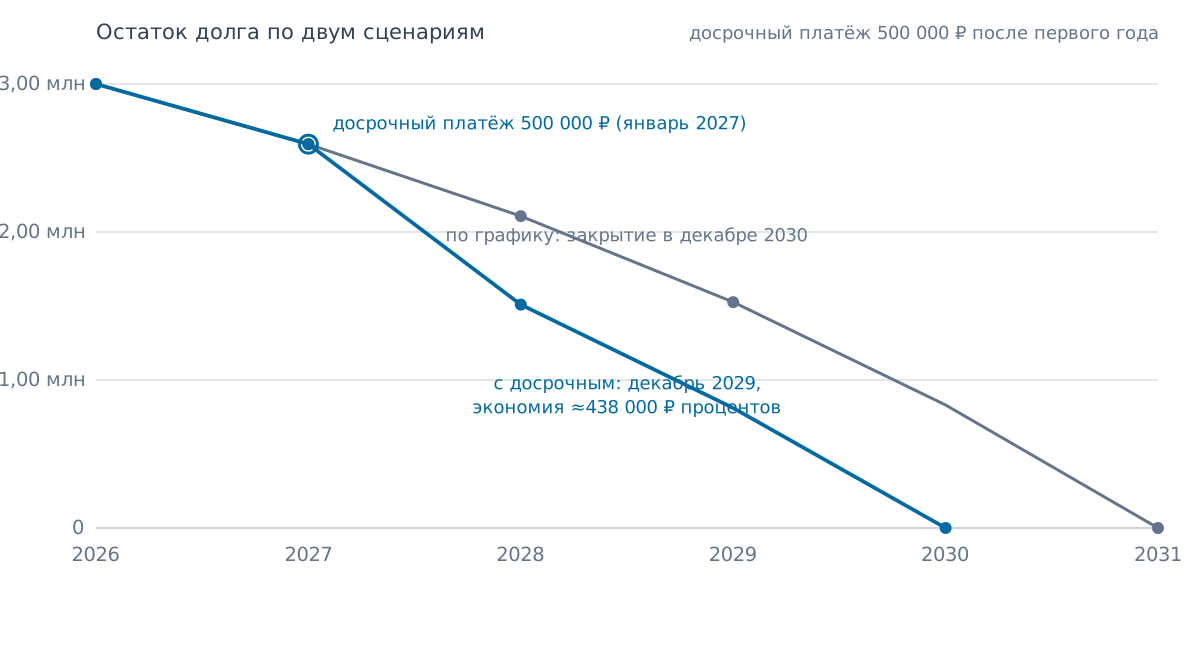
В плане LongFinPlan досрочный платёж — это ещё одна операция по хранилищу долга: разовое пополнение на 500 000 ₽ в январе 2027 года. Дальше всё пересчитывается само: проценты начисляются на меньший остаток, долг достигает нуля в декабре 2029-го, а платежи останавливаются (повторяющуюся операцию нужно завершить на месяц раньше и закрыть остаток точной суммой — как в демо ниже).
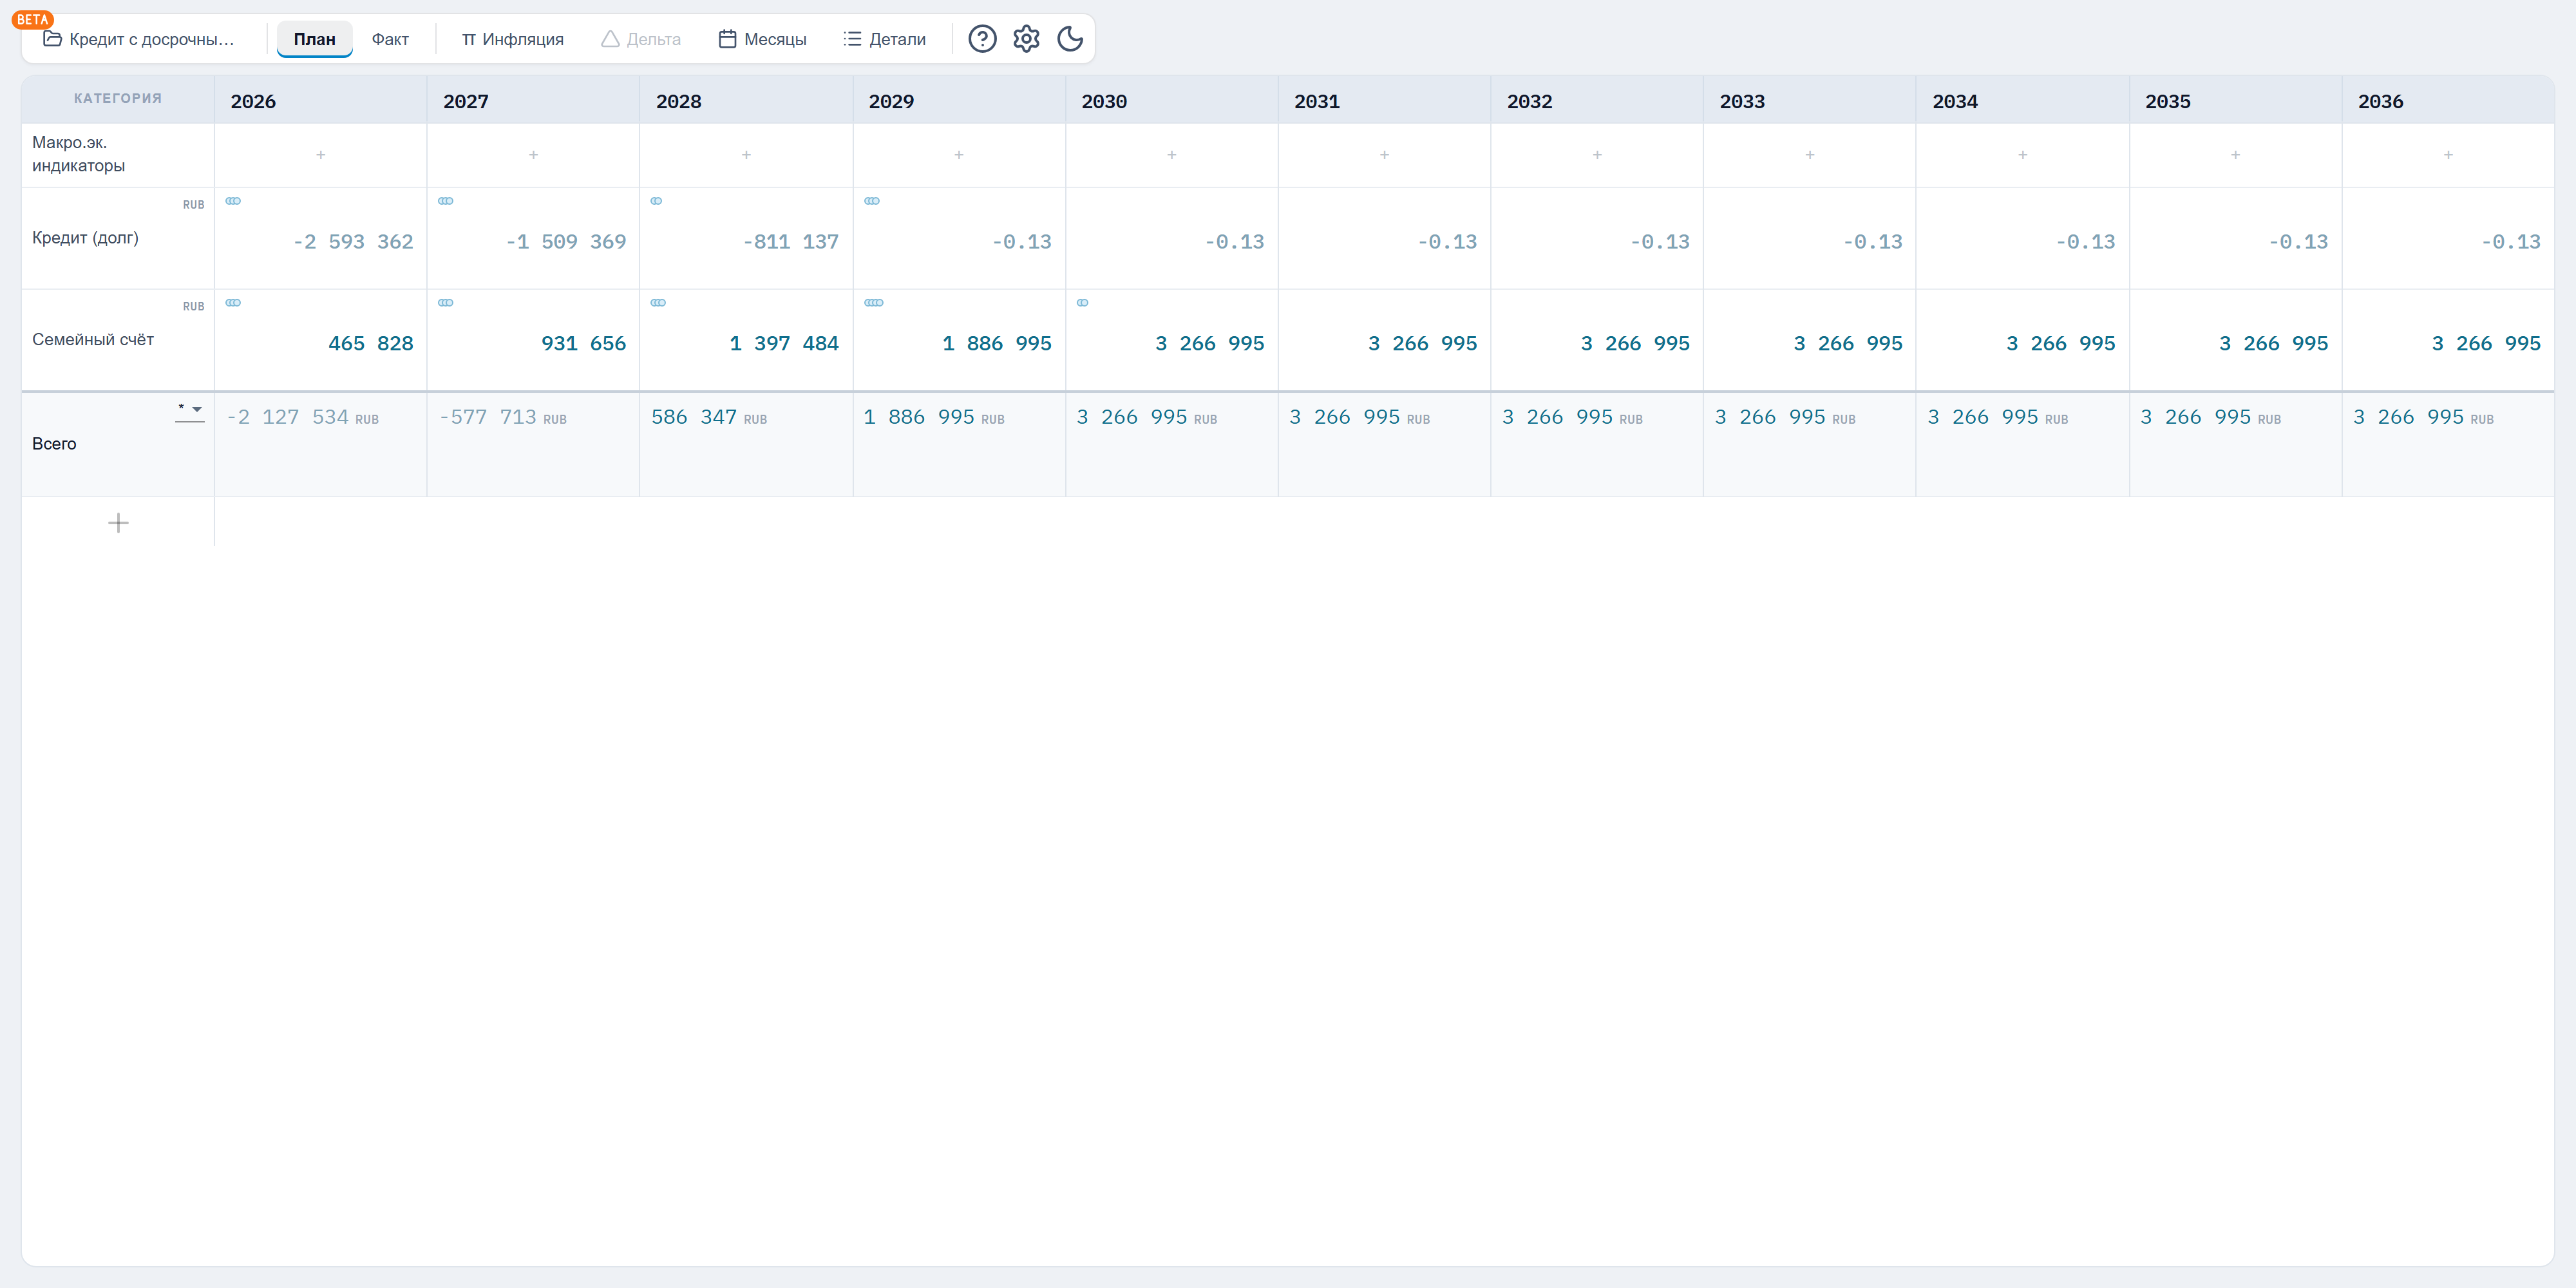
Обратите внимание на строку «Семейный счёт»: в 2030 году она вырастает сразу на 1 380 000 ₽ вместо 465 828 ₽ — это освободившийся платёж. Если заранее перенаправить его на накопления, досрочное погашение ускоряет не только выход из долга, но и рост капитала.
Что выбрать: уменьшить срок или платёж
При уменьшении срока ежемесячная нагрузка остаётся прежней, но кредит заканчивается раньше — обычно это даёт большую экономию процентов. При уменьшении платежа срок сохраняется, зато бюджет получает больше свободных денег каждый месяц.
| Вариант | Преимущество | Когда может подойти |
|---|---|---|
| Сократить срок | Больше экономия процентов | Доход стабилен, текущий платёж комфортен |
| Уменьшить платёж | Ниже обязательная нагрузка | Важнее устойчивость бюджета и свободный поток |
Возможна и комбинированная стратегия: официально уменьшить обязательный платёж, продолжать вносить прежнюю сумму, пока доход позволяет, а при ухудшении ситуации платить только новый минимум. Заёмщик получает гибкость, но обязан соблюдать порядок досрочного погашения, установленный банком. В плане уменьшение платежа отражается правкой суммы повторяющейся операции, а сокращение срока — более ранней датой её окончания.
Всегда ли нужно досрочно гасить кредит
Математически досрочный платёж даёт гарантированное уменьшение будущих процентов по действующей ставке. Но перед переводом всех свободных денег банку нужно проверить план целиком. Досрочное погашение может быть не лучшим первым шагом, если:
- не сформирована финансовая подушка;
- скоро предстоит крупный обязательный расход;
- доход нестабилен;
- есть другой кредит с более высокой ставкой;
- досрочный платёж оставит семью без доступных денег.
Если направить все 500 000 ₽ в кредит, а через месяц потерять часть дохода, вернуть эти деньги из уже погашенного долга обычно нельзя — может потребоваться новый, более дорогой кредит. Разумная последовательность выглядит так: обеспечить текущие обязательные платежи, сформировать или сохранить подушку, погасить более дорогие долги, сравнить досрочное погашение с другими целями — и только затем выбирать размер и дату дополнительного платежа. Как рассчитать размер резерва и спланировать его пополнение и восстановление, разбираем в статье «Финансовая подушка безопасности».
Как сравнить досрочное погашение с накоплением
Предположим, семья может направлять дополнительные 20 000 ₽ в месяц либо на досрочное погашение, либо на накопительную цель. Нельзя сравнивать варианты только по предполагаемой доходности: экономия процентов по кредиту гарантирована ставкой договора, а доходность накоплений — нет, и обе ветки отличаются налогами, риском и доступностью денег. Досрочное погашение снижает долг, но уменьшает ликвидность; накопления сохраняют гибкость, но могут принести меньше ожидаемого.
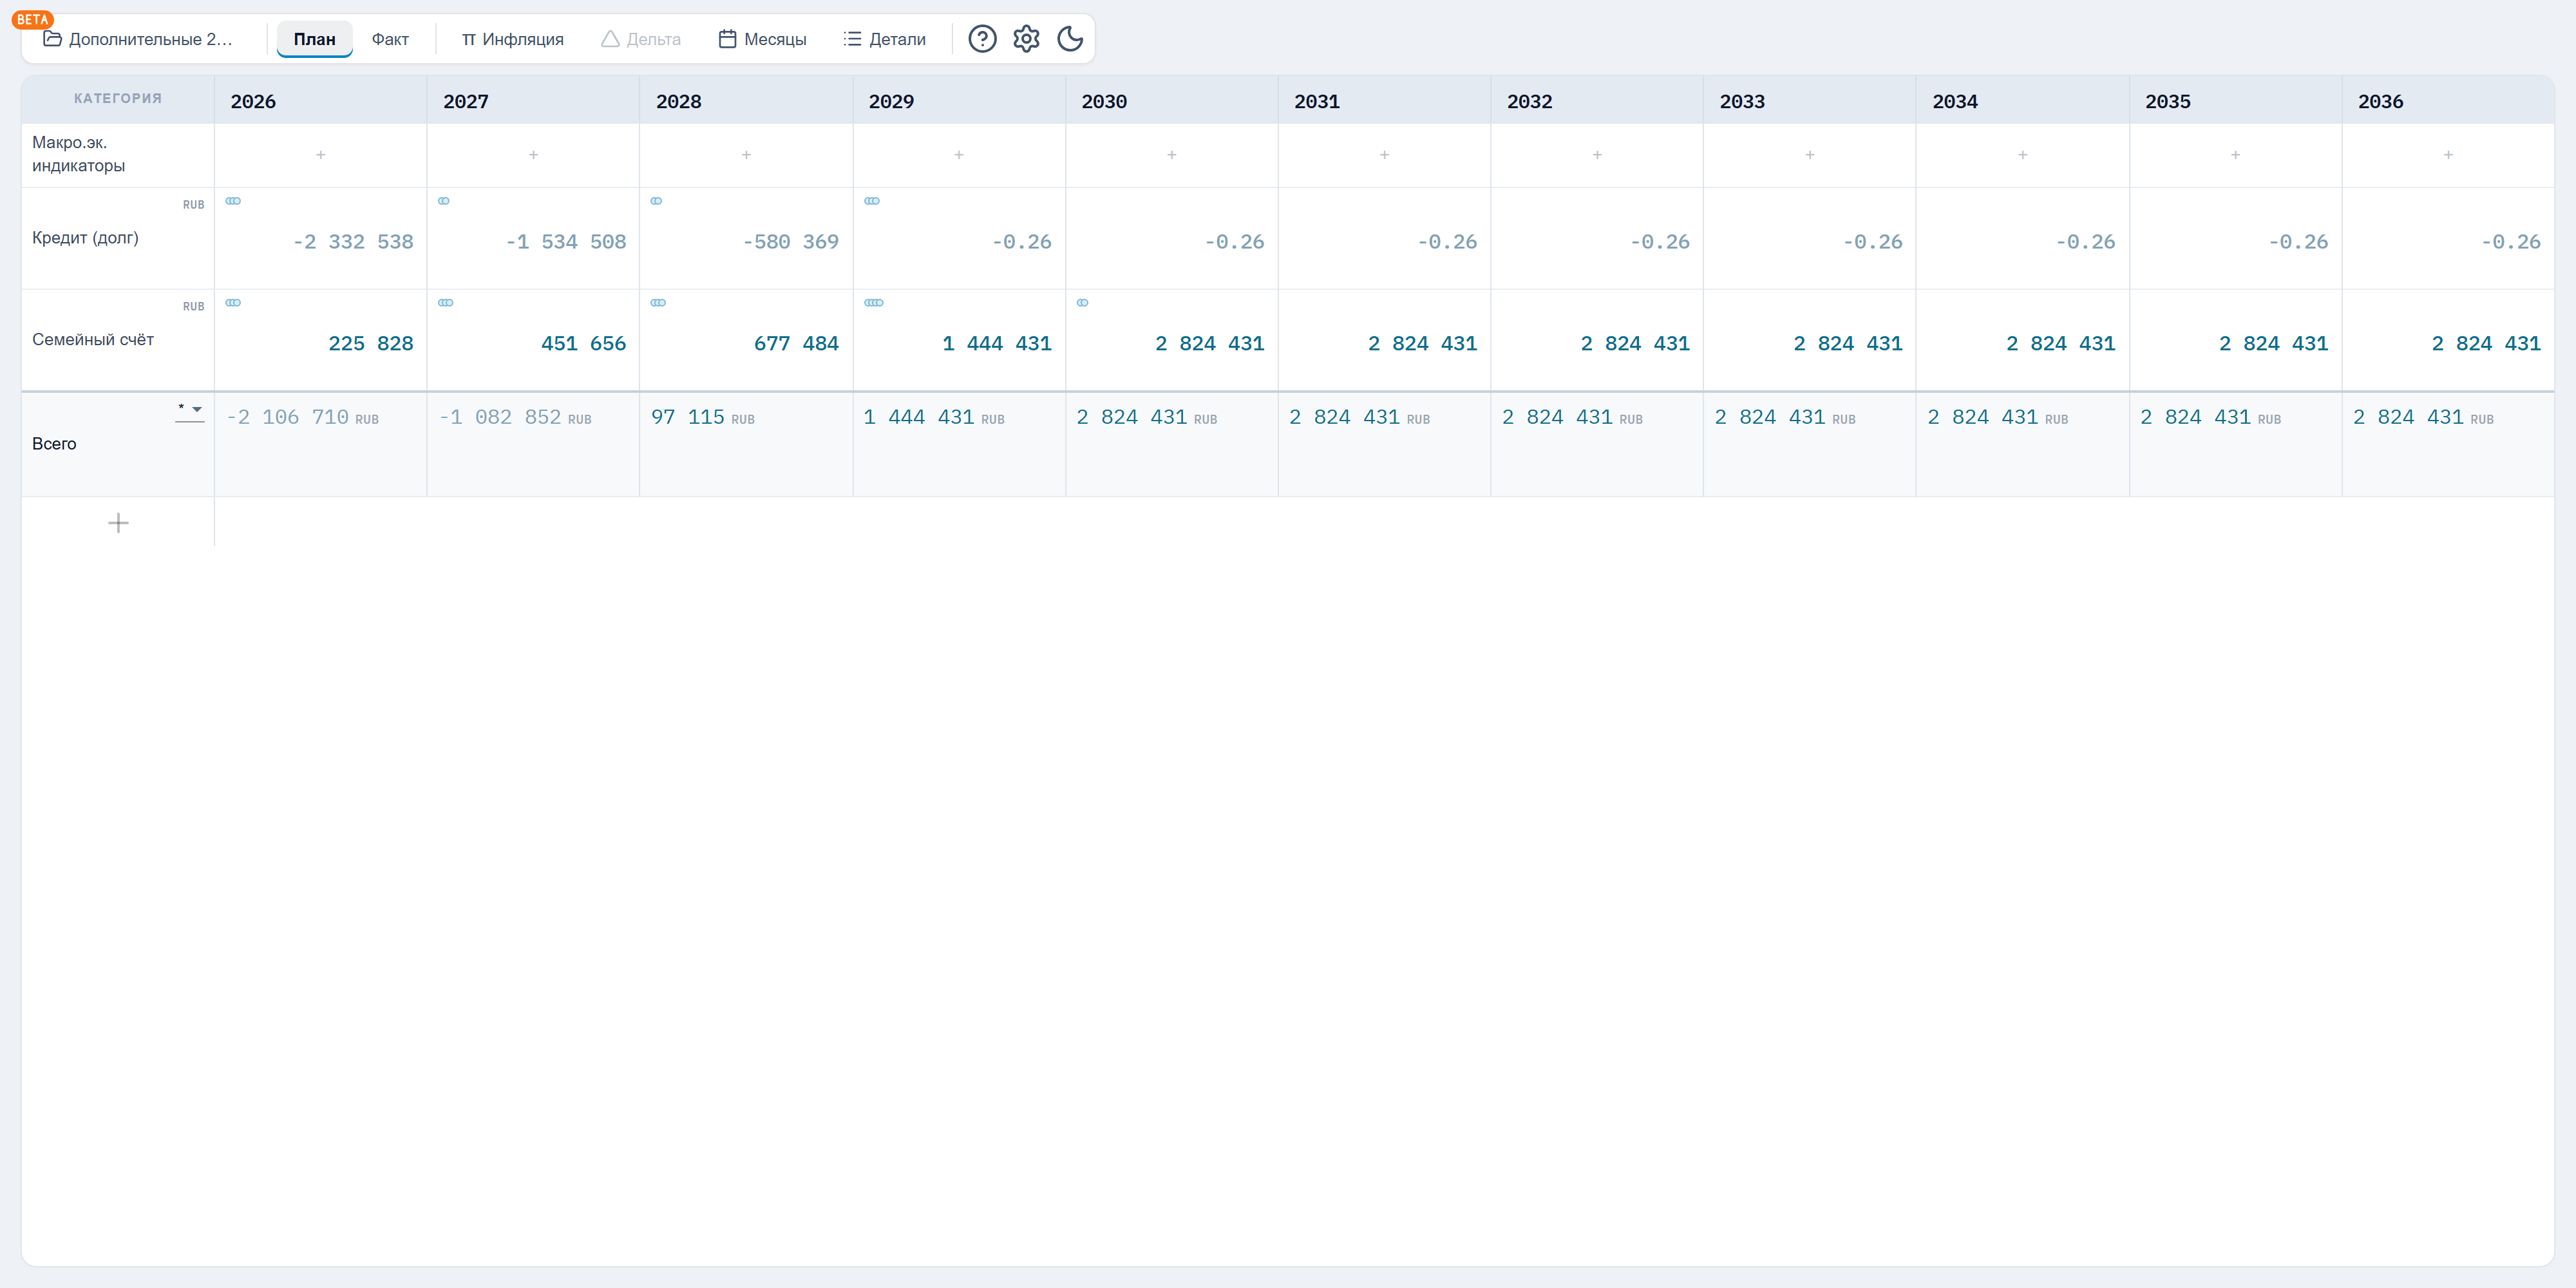
В LongFinPlan такие варианты удобно оформить как отдельные проекты и сравнить итоговый капитал, остаток кредита и достижение других целей. Первый сценарий: платёж по кредиту увеличивается до 96 181 ₽ — кредит закрывается в июле 2029 года, экономия процентов около 495 000 ₽:
Второй сценарий: кредит идёт по графику, а 20 000 ₽ в месяц уходят на накопительный счёт с условной ставкой 12% годовых — к декабрю 2030 года на нём 1 633 393 ₽:
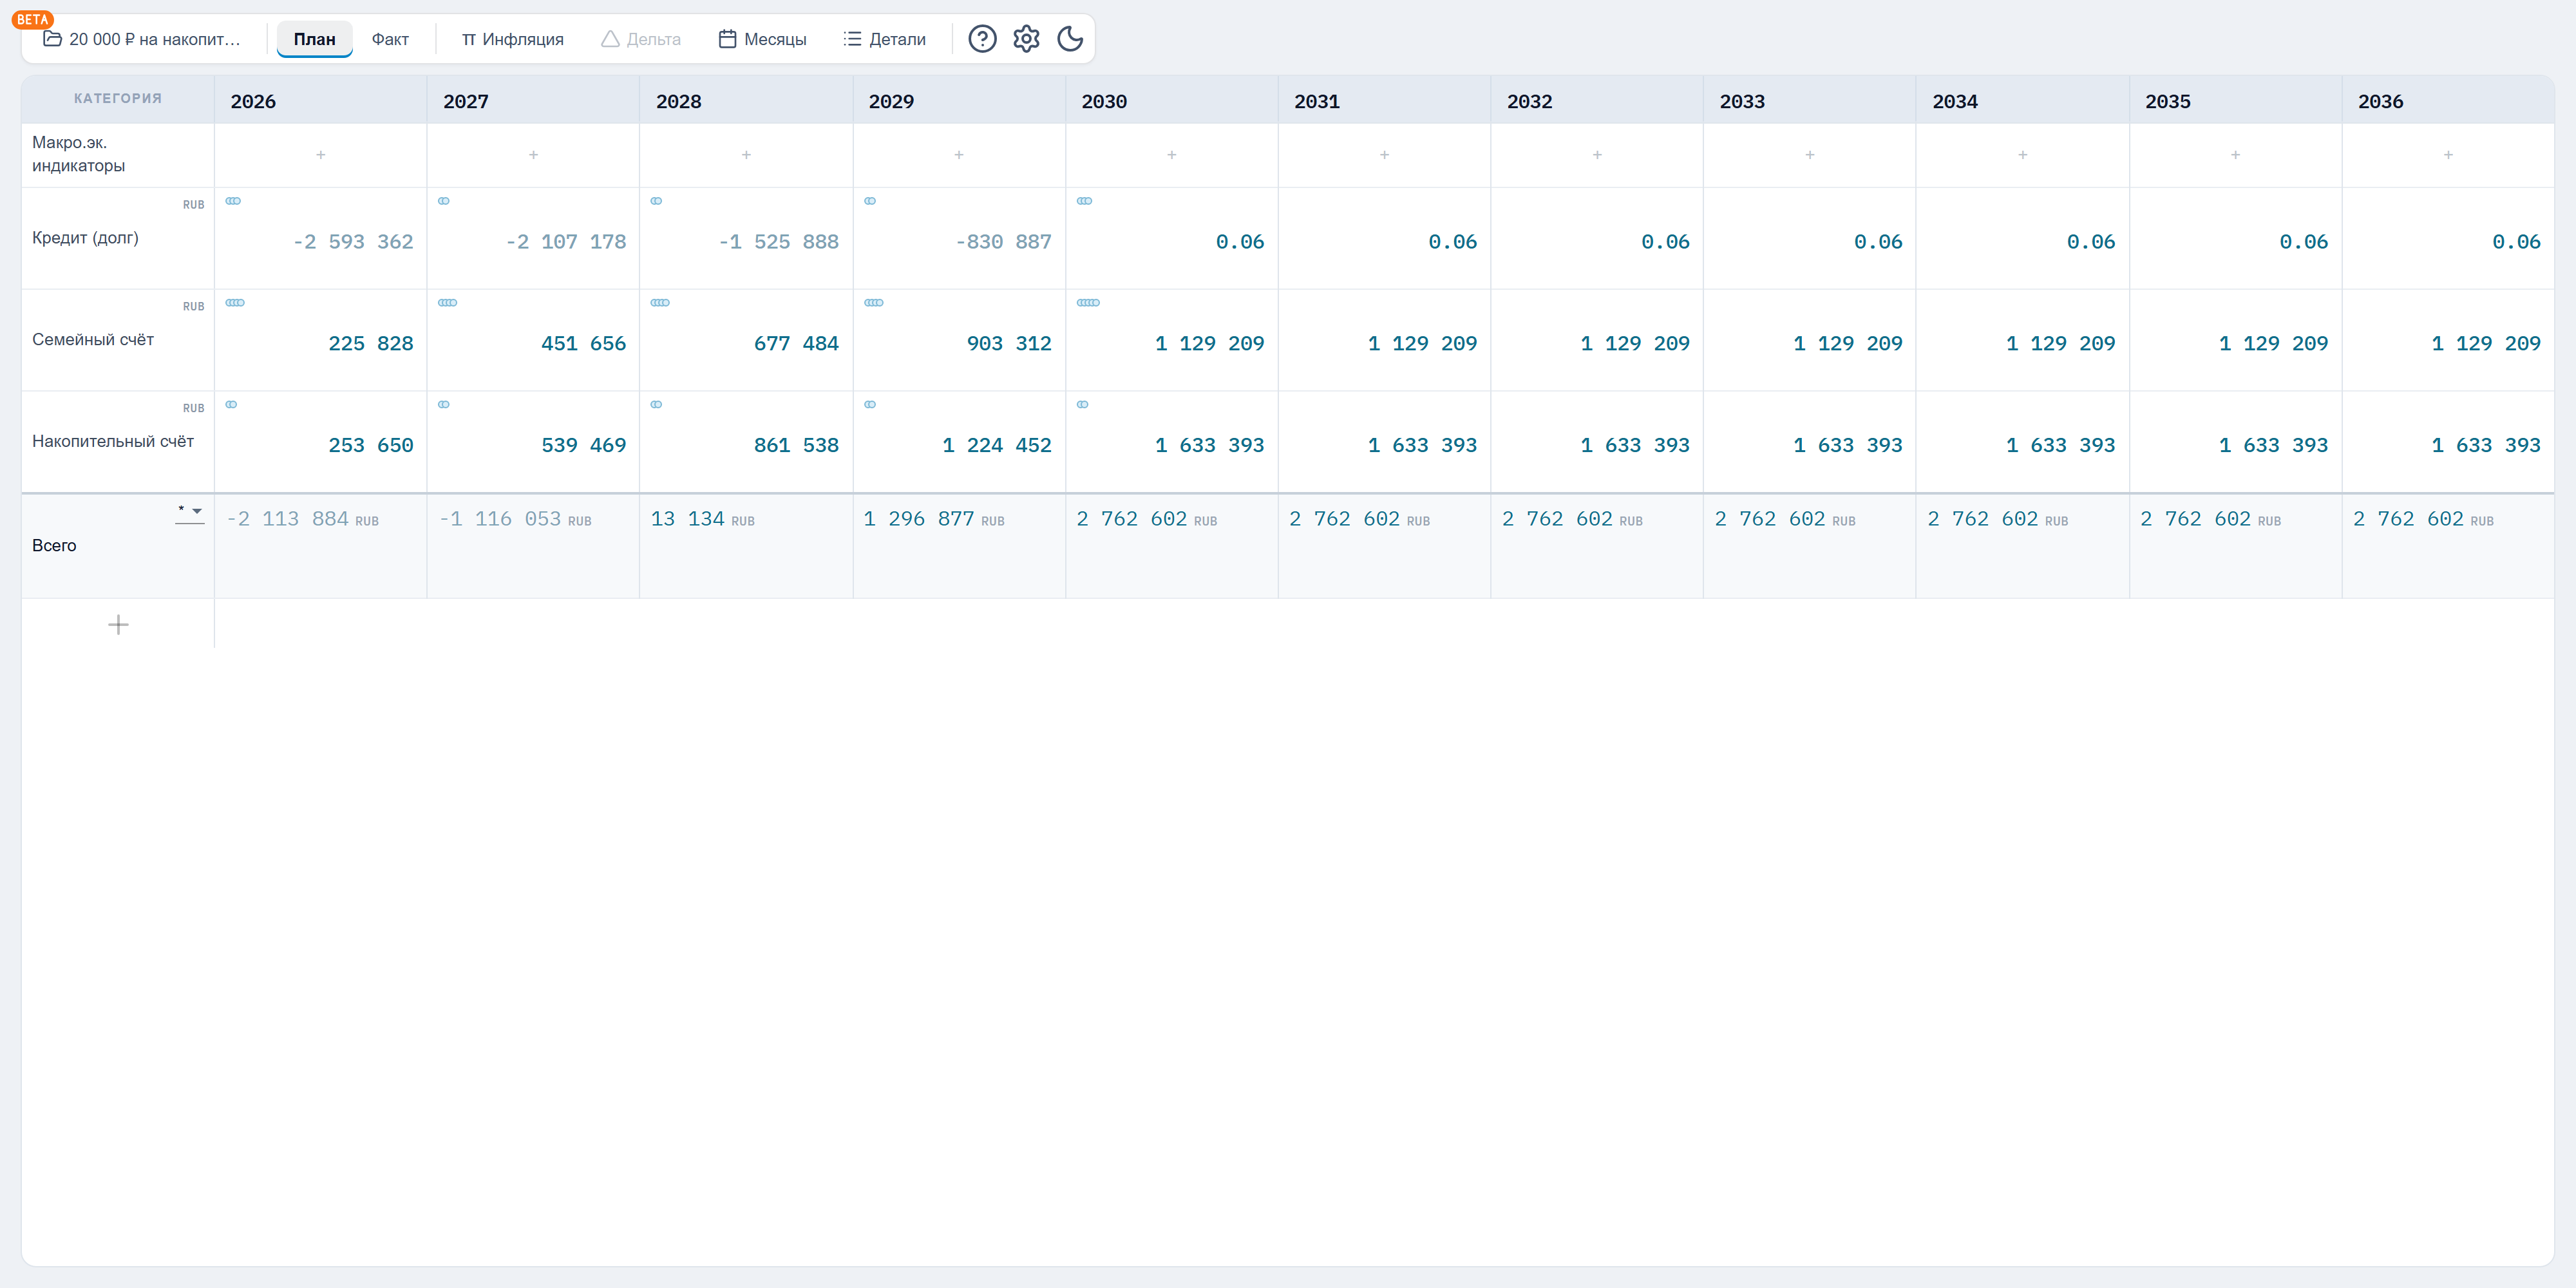
Кажется, что сценарий с накоплениями выигрывает — деньги на руках и долг закрыт по графику. Но сравнение неполное: в первом сценарии платёж освобождается на полгода раньше. Если с августа 2029 года направлять бывший платёж 96 181 ₽ на тот же накопительный счёт, к декабрю 2030 года на нём окажется около 1 770 000 ₽ — примерно на 139 000 ₽ больше, чем во втором сценарии. При ставке кредита 18% против вклада 12% досрочное погашение выигрывает по цифрам; накопления выигрывают по гибкости, если деньги могут понадобиться раньше срока. Честный план показывает обе стороны.
Когда выгодно рефинансирование
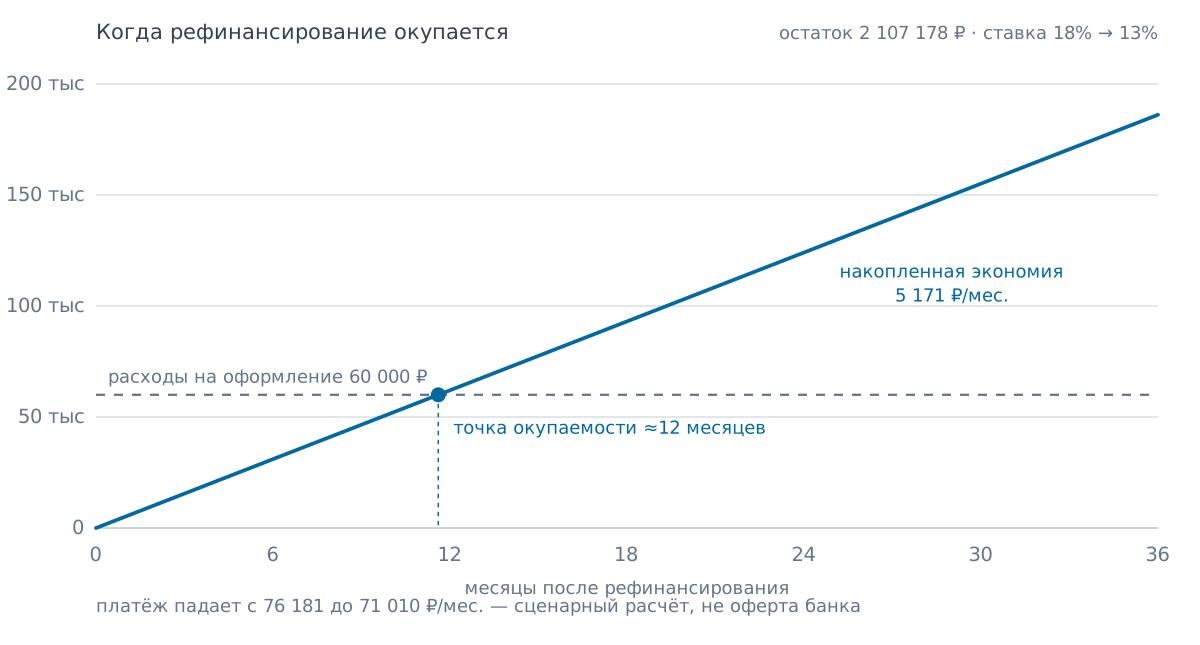
Рефинансирование — это новый кредит, которым погашается существующий. Оно может снизить ставку, платёж или срок, но оформление часто связано с дополнительными расходами. Рассмотрим условный сценарий:
- рефинансирование проводится после двух лет выплат, остаток долга — 2 107 178 ₽;
- оставшийся срок — три года;
- новая ставка — 13% вместо 18%;
- расходы на оформление — 60 000 ₽.
Новый аннуитетный платёж при ставке 13% на три года составит примерно 71 010 ₽. Без рефинансирования осталось бы выплатить:
76 181 × 36 = 2 742 516 ₽
С рефинансированием:
71 010 × 36 + 60 000 = 2 616 360 ₽
| Показатель | Старый кредит | После рефинансирования |
|---|---|---|
| Остаток долга | 2 107 178 ₽ | 2 107 178 ₽ |
| Ставка | 18% | 13% |
| Оставшийся срок | 36 месяцев | 36 месяцев |
| Платёж | 76 181 ₽ | 71 010 ₽ |
| Оставшиеся выплаты с оформлением | 2 742 516 ₽ | 2 616 360 ₽ |
| Потенциальная экономия | — | 126 156 ₽ |
Расчёт ориентировочный: перед рефинансированием нужно использовать точные предложения и графики банков. В плане рефинансирование отражается как закрытие старого кредита и открытие нового — с новой ставкой, платёжом и датой окончания.
Какие расходы проверить при рефинансировании
Снижение ставки ещё не гарантирует выгоду. В расчёт нужно включить страховку, оценку залога, регистрацию, нотариальные расходы, комиссии и платные услуги, изменение условий страхования и полную стоимость кредита. Особенно опасно сравнивать только ежемесячные платежи: новый платёж может стать ниже из-за увеличения срока, но общая переплата при этом вырастет.
Срок окупаемости рефинансирования
Если оформление стоит 60 000 ₽, а ежемесячный платёж уменьшается на 5 171 ₽, упрощённый срок окупаемости составит:
60 000 / 5 171 ≈ 11,6 месяца
Если до окончания кредита осталось меньше этого срока или планируется крупное досрочное погашение, рефинансирование может потерять смысл.
Как кредит влияет на другие цели
Кредит конкурирует за один и тот же свободный денежный поток с накоплениями, инвестициями и крупными покупками. В нашем примере после кредита у семьи остаётся 38 819 ₽ в месяц. Допустим, семья одновременно хочет пополнять финансовую подушку на 15 000 ₽, откладывать на образование ребёнка 15 000 ₽ и копить на отпуск 10 000 ₽ — всего 40 000 ₽. Доступно только 38 819 ₽: дефицит 1 181 ₽. Формально разница невелика, но цели уже не помещаются в бюджет, а любой нерегулярный расход увеличит дефицит.
Возможные решения: уменьшить взносы по менее срочной цели, увеличить срок накопления, сократить отдельные расходы, увеличить доход, временно отказаться от досрочного погашения или направлять премии на одну выбранную задачу. Важно не распределять одну и ту же свободную сумму дважды: если 20 000 ₽ направлены на досрочное погашение, они уже не могут одновременно считаться взносом на образование.
Приоритеты при наличии кредита
Практическая последовательность может выглядеть так:
- обязательные расходы и минимальные платежи;
- базовая финансовая подушка;
- погашение просроченных и наиболее дорогих долгов;
- обязательные цели с фиксированной датой;
- досрочное погашение;
- долгосрочные накопления и необязательные цели.
Последовательность не универсальна: для образования с близкой датой приоритет может оказаться выше, чем у досрочного погашения недорогого кредита. Финансовый план нужен именно для того, чтобы видеть все задачи одновременно, а не принимать решения по одной строке в банковском приложении. Как сверять такой план с реальностью и отличать разовый сбой от системного — в статье «План-факт анализ личных финансов».
Соберите план на 10 лет в LongFinPlan
Горизонт до 10 лет, режимы план/факт/дельта, инфляция и мультивалютность. Начните с готового шаблона — регистрация занимает минуту.
Открыть готовый шаблонКак устроен продуктКлючевые числа нашего примера:
- кредит — 3 000 000 ₽ на пять лет под 18% годовых: аннуитет 76 181 ₽ в месяц и 1 570 791 ₽ процентов за весь срок;
- дифференцированная схема сэкономила бы около 198 000 ₽, но требует платежей до 95 000 ₽ в начале срока;
- досрочный платёж 500 000 ₽ после первого года сокращает срок на год и экономит 437 786 ₽;
- дополнительные 20 000 ₽ в месяц к платежу закрывают кредит в июле 2029-го и экономят около 495 000 ₽;
- рефинансирование остатка после двух лет со ставки 18% на 13% при расходах 60 000 ₽ даёт около 126 000 ₽ экономии и окупается за 12 месяцев.
Частые вопросы
Чем аннуитетный платёж отличается от дифференцированного?
При аннуитетной схеме ежемесячный платёж почти не меняется, но в начале срока в нём выше доля процентов. При дифференцированной схеме основной долг погашается равными частями, поэтому платежи постепенно уменьшаются — с 95 000 до 50 750 ₽ в примере статьи.
Какой платёж выгоднее: аннуитетный или дифференцированный?
При одинаковой сумме, ставке и сроке дифференцированный график предполагает меньшую переплату — в примере на 198 000 ₽, поскольку основной долг сокращается быстрее. Но первые платежи по нему выше почти на 19 000 ₽, поэтому «выгода» зависит от устойчивости бюджета в начале срока.
Как учесть кредит в финансовом плане?
Добавьте сумму, ставку, тип графика, ежемесячный платёж, срок, остаток долга, страховки и предполагаемые досрочные платежи. Затем проверьте влияние кредита на свободный денежный поток и остальные цели. В LongFinPlan кредит — хранилище с отрицательным балансом, процентной операцией и повторяющимся платежом.
Что выгоднее при досрочном погашении: уменьшать срок или платёж?
Сокращение срока обычно сильнее уменьшает переплату. Снижение платежа уменьшает обязательную ежемесячную нагрузку и делает бюджет устойчивее. Комбинированный вариант — снизить официальный платёж, но продолжать платить прежнюю сумму.
Как рассчитать экономию от досрочного погашения?
Сравните сумму будущих процентов по исходному графику с процентами после уменьшения основного долга. В примере статьи платёж 500 000 ₽ после первого года экономит 437 786 ₽ и сокращает срок на год. Точный результат зависит от даты платежа и правил пересчёта банка.
Нужно ли досрочно гасить кредит при отсутствии подушки?
Направлять все свободные деньги в кредит рискованно, если после этого не останется резерва: при временной потере дохода может потребоваться новый долг на менее выгодных условиях. Сначала — минимальные платежи и подушка, затем — досрочное погашение.
Когда рефинансирование кредита выгодно?
Когда экономия процентов и сопутствующих платежей превышает расходы на оформление, а затраты успевают окупиться до погашения кредита. В примере статьи экономия около 126 000 ₽ окупает оформление за 12 месяцев.
Почему меньший платёж после рефинансирования не всегда выгоден?
Платёж может снизиться из-за увеличения срока. В результате ежемесячная нагрузка уменьшится, но общая сумма процентов вырастет — сравнивайте полные оставшиеся выплаты, а не только платёж.
Что такое кредитная нагрузка?
В упрощённом виде — отношение обязательных платежей по всем кредитам к ежемесячному доходу: в примере статьи 30,5%. Для личного плана также важно учитывать необходимые расходы и сумму, остающуюся после всех обязательств.
Куда направлять деньги после погашения кредита?
Освободившийся платёж полезно заранее перенаправить на следующую цель: финансовую подушку, инвестиции, образование или крупную покупку. В примере это 914 172 ₽ в год — сумма, заметно меняющая долгосрочный план.
Все суммы и ставки в примерах условны и являются сценарными допущениями, а не прогнозом. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.