План-факт анализ личных финансов: как сравнивать план с фактом
Как проводить план-факт анализ личных финансов: что считать фактом, как читать отклонения и отличать разовый сбой от системного сдвига. Мини-кейс за полгода с корректировкой плана.
План-факт анализ — это регулярное сравнение запланированных и фактических доходов, расходов и накоплений. Финансовый план показывает, как человек или семья собираются распоряжаться деньгами. Факт показывает, что произошло в действительности. А разница между ними помогает понять, работает ли выбранная стратегия.
Предположим, семья планирует тратить на продукты 40 000 ₽ в месяц, но несколько месяцев подряд расходует по 45 000–47 000 ₽. Это уже не случайность, которую можно проигнорировать. Возможно, выросли цены, изменился состав семьи или первоначальный лимит был нереалистичным.
Без регулярной сверки даже аккуратно составленный бюджет постепенно теряет связь с реальностью. Доходы меняются, появляются новые расходы, цели дорожают, а цифры в плане остаются прежними.
Разберём, как проводить план-факт анализ личных финансов, какие показатели проверять ежемесячно и ежеквартально, как отличать разовый сбой от системного изменения и когда нужно корректировать будущий план.
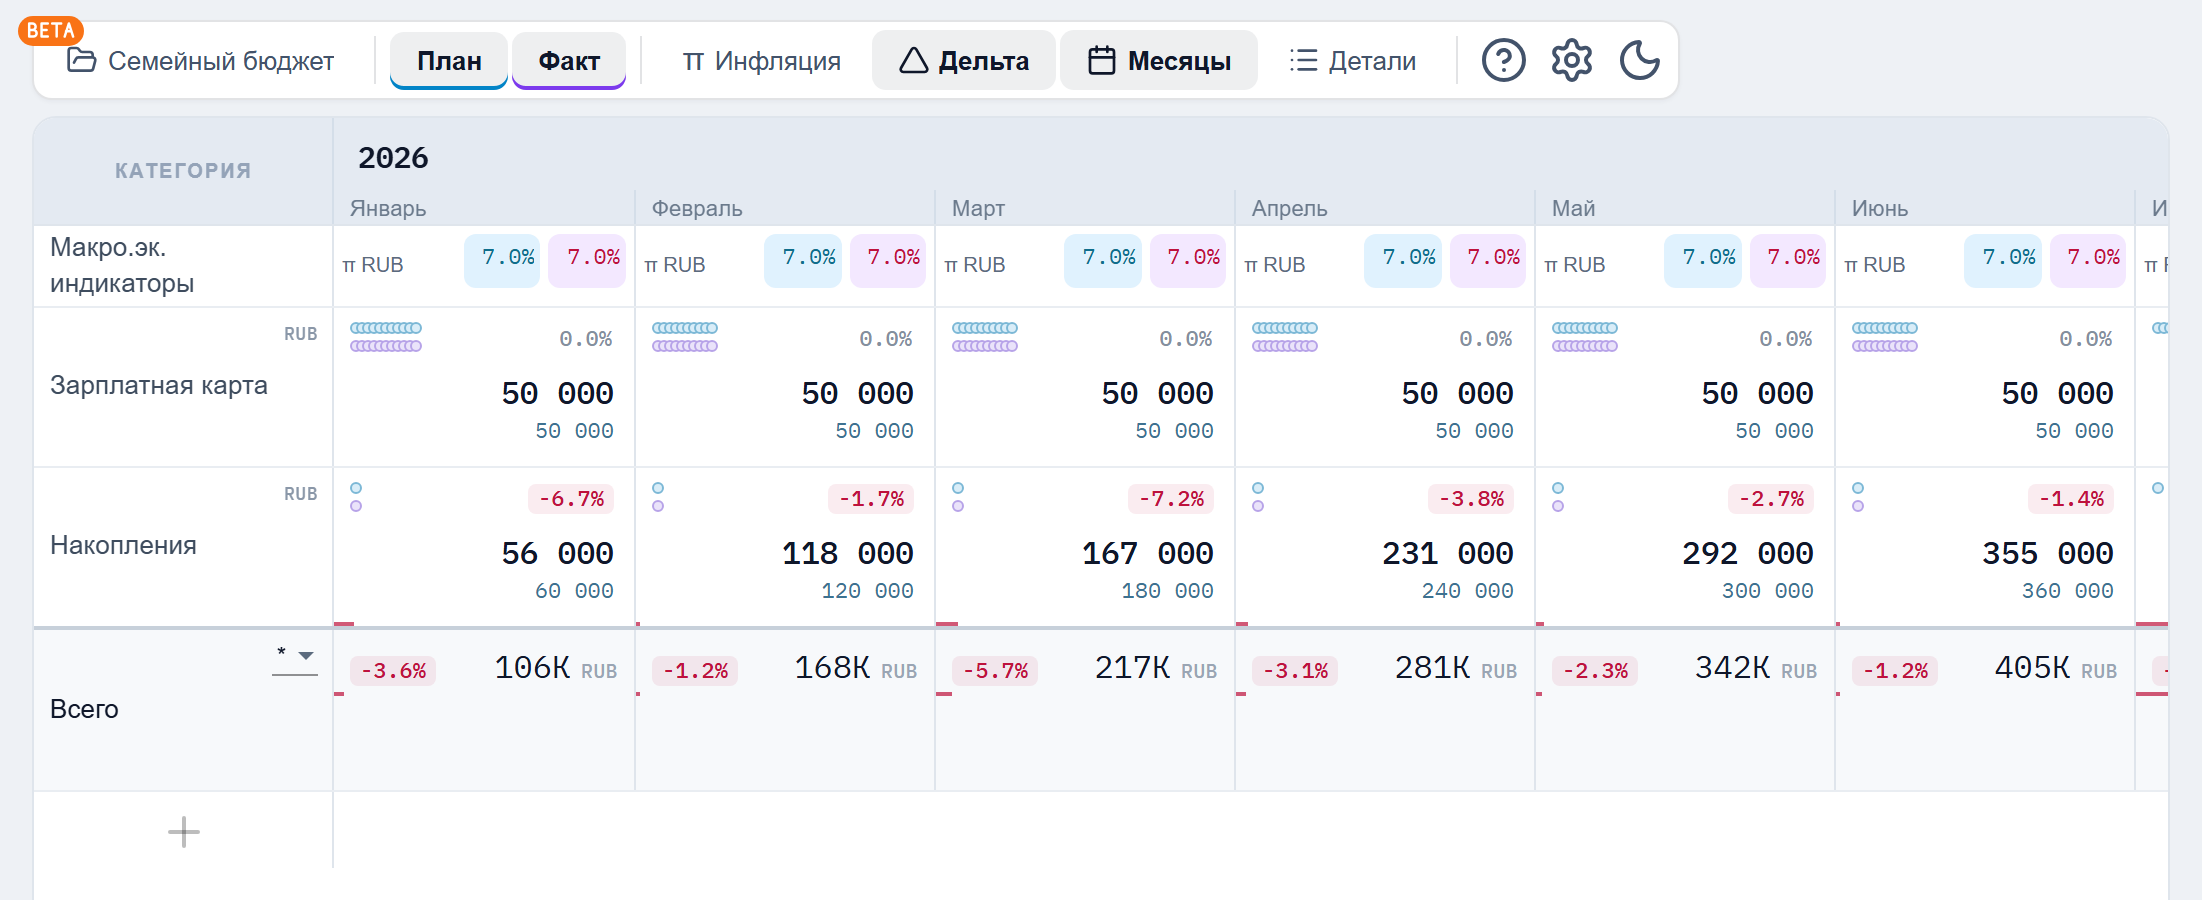
В LongFinPlan для этого есть отдельные режимы отображения: слои «План» и «Факт» включаются по отдельности или вместе, а режим «Дельта» показывает отклонения в процентах и рублях. Это позволяет оценивать не только отдельный месяц, но и влияние отклонений на долгосрочные цели.
Почему финансовые планы без сверки перестают работать
Сам по себе финансовый план — это набор предположений. Он становится инструментом управления только после сравнения с реальными результатами.
План — это гипотеза, а не обещание
В начале года человек предполагает:
- какой доход будет получать;
- сколько потратит на жильё, продукты и транспорт;
- какую сумму сможет откладывать;
- когда оплатит отпуск или крупную покупку;
- каким будет остаток на счетах.
Даже если расчёт сделан внимательно, он не может точно предсказать все события. Могут вырасти цены, измениться зарплата, появиться лечение, ремонт или новый регулярный платёж.
Поэтому отклонение от плана — не обязательно ошибка. Чаще это новая информация, которую нужно правильно интерпретировать.
Например:
- превышение расходов на здоровье из-за разового лечения не требует увеличивать бюджет каждого следующего месяца;
- устойчивый рост расходов на продукты в течение трёх месяцев уже требует пересмотра лимита;
- повышение зарплаты позволяет увеличить накопления, но только после отражения нового дохода в будущем плане;
- пропущенный взнос на финансовую цель может изменить срок её достижения.
Главная задача план-факт анализа — не добиться идеального совпадения каждой цифры, а вовремя заметить изменения, которые влияют на весь финансовый план.
Что такое план, факт и дельта
Для анализа используются три основных показателя.
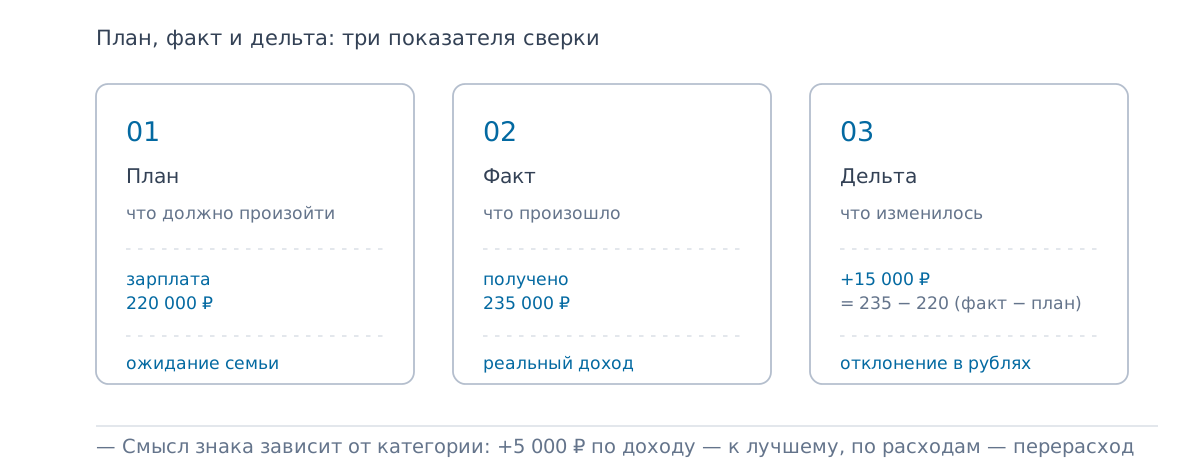
План — ожидаемая сумма дохода, расхода, накопления или остатка.
Факт — сумма, которая действительно поступила, была потрачена или переведена на финансовую цель.
Дельта — разница между фактическим и плановым значением:
Δ = Факт − План
Знак дельты нельзя интерпретировать одинаково для всех категорий.
| Категория | Положительная дельта | Отрицательная дельта |
|---|---|---|
| Доход | Получено больше плана | Получено меньше плана |
| Расход | Потрачено больше плана | Потрачено меньше плана |
| Накопления | Отложено больше плана | Отложено меньше плана |
| Остаток на счетах | Денег осталось больше | Денег осталось меньше |
Например, положительная дельта +5 000 ₽ по доходу обычно благоприятна. Такая же дельта +5 000 ₽ по расходам означает перерасход.
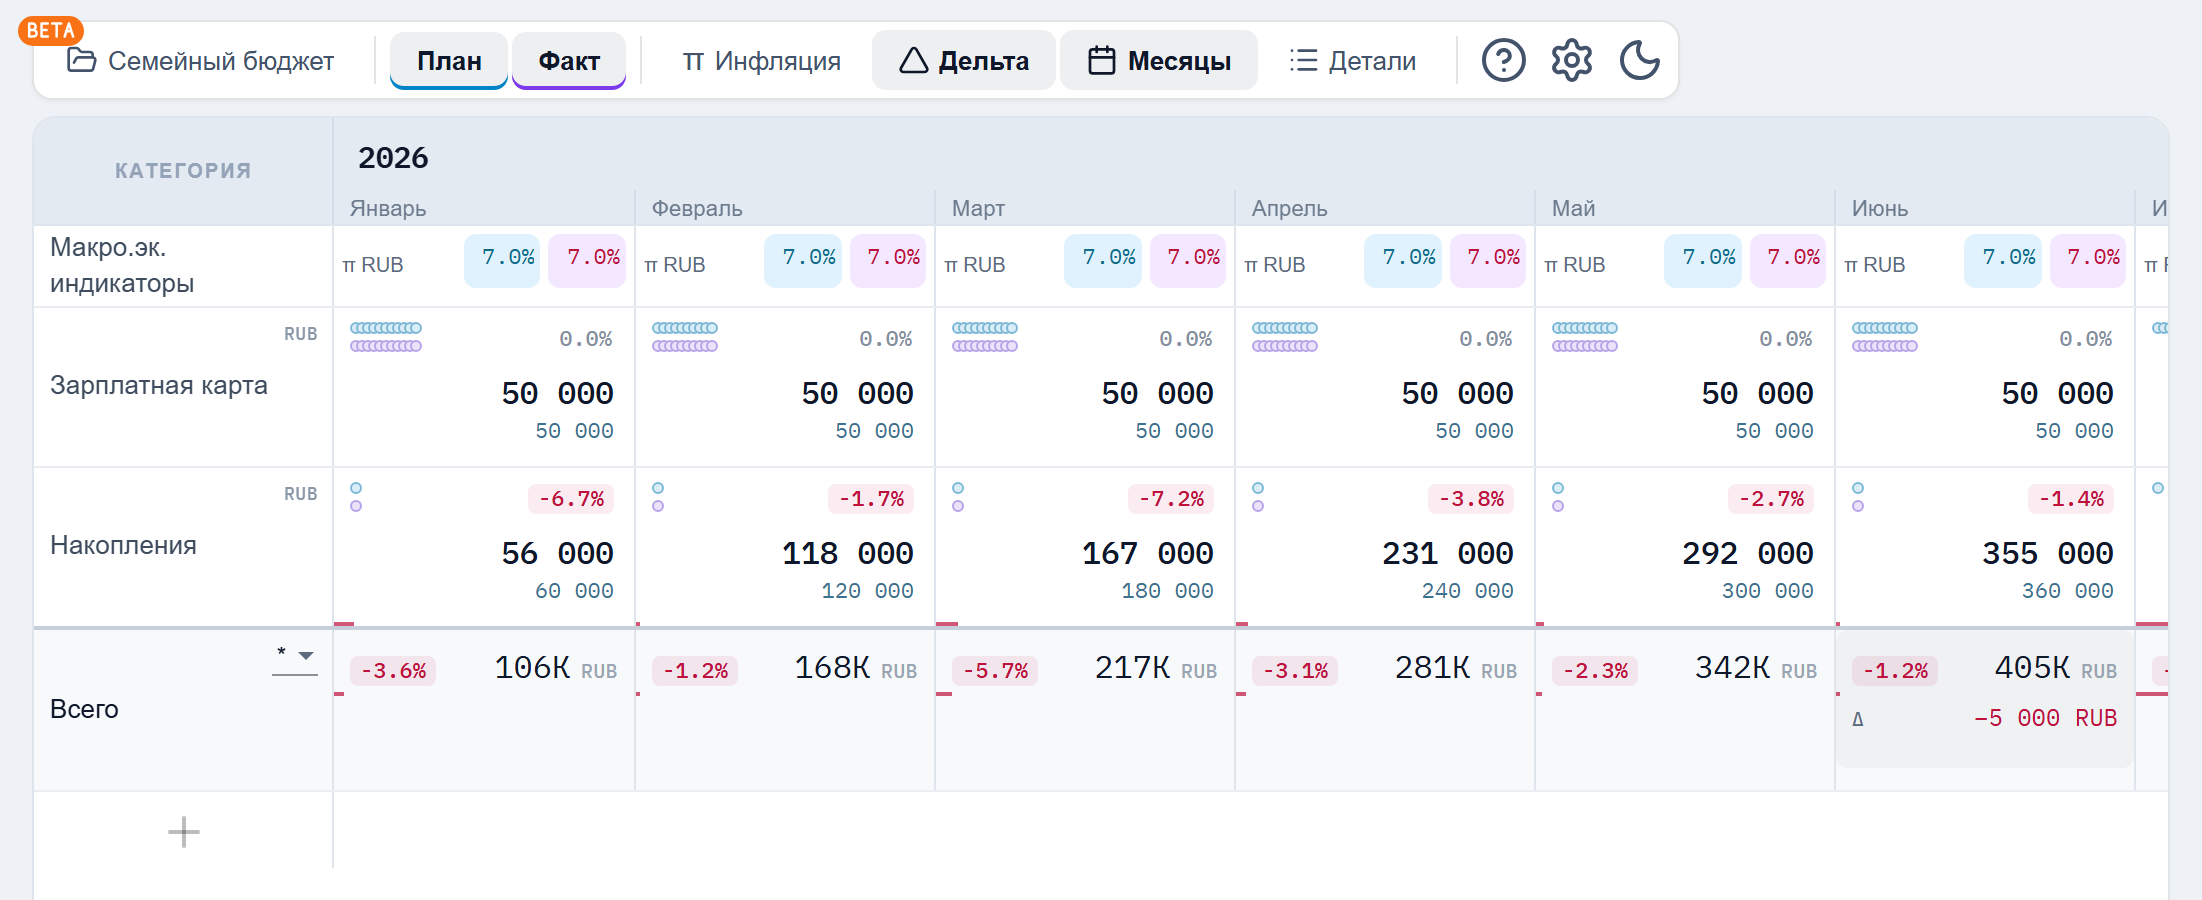
Поэтому анализировать нужно не только число и его знак, но и экономический смысл категории. В LongFinPlan дельта считается по остаткам счетов на конец каждого месяца: например, на счёте накоплений дельта −5 000 ₽ означает, что накоплено на 5 000 ₽ меньше плана. Сами доходы и расходы — это операции, их суммы за месяц видны в списке операций каждой ячейки.
Почему обычного учёта расходов недостаточно
Учёт расходов отвечает на вопрос «куда ушли деньги?». План-факт анализ добавляет ещё два:
- соответствует ли результат нашим ожиданиям;
- как отклонение повлияет на будущие цели.
Допустим, семья потратила за месяц 165 000 ₽. Без плана невозможно понять, много это или мало. Если было запланировано 160 000 ₽, отклонение составляет 5 000 ₽. Если планировалось 190 000 ₽, семья, наоборот, потратила меньше ожидаемого.
Факт без плана даёт историю. План без факта даёт намерение. Только их совместный анализ помогает принимать решения.
Что и как часто сравнивать
Для личных финансов не требуется ежедневный многочасовой анализ. Полезнее установить простой ритм: регулярно вносить фактические операции, раз в месяц проверять основные отклонения и раз в квартал пересматривать будущий план.
Что считать фактом
Фактом следует считать завершённую финансовую операцию:
- зарплату, которая действительно поступила на счёт;
- оплаченную покупку или услугу;
- фактический платёж по кредиту;
- полученные проценты;
- уплаченную комиссию;
- выполненный взнос на финансовую цель;
- возврат денег за покупку;
- фактически уплаченный налог.
Не стоит записывать в факт ожидаемую зарплату до её поступления или покупку, которую только планируется совершить.
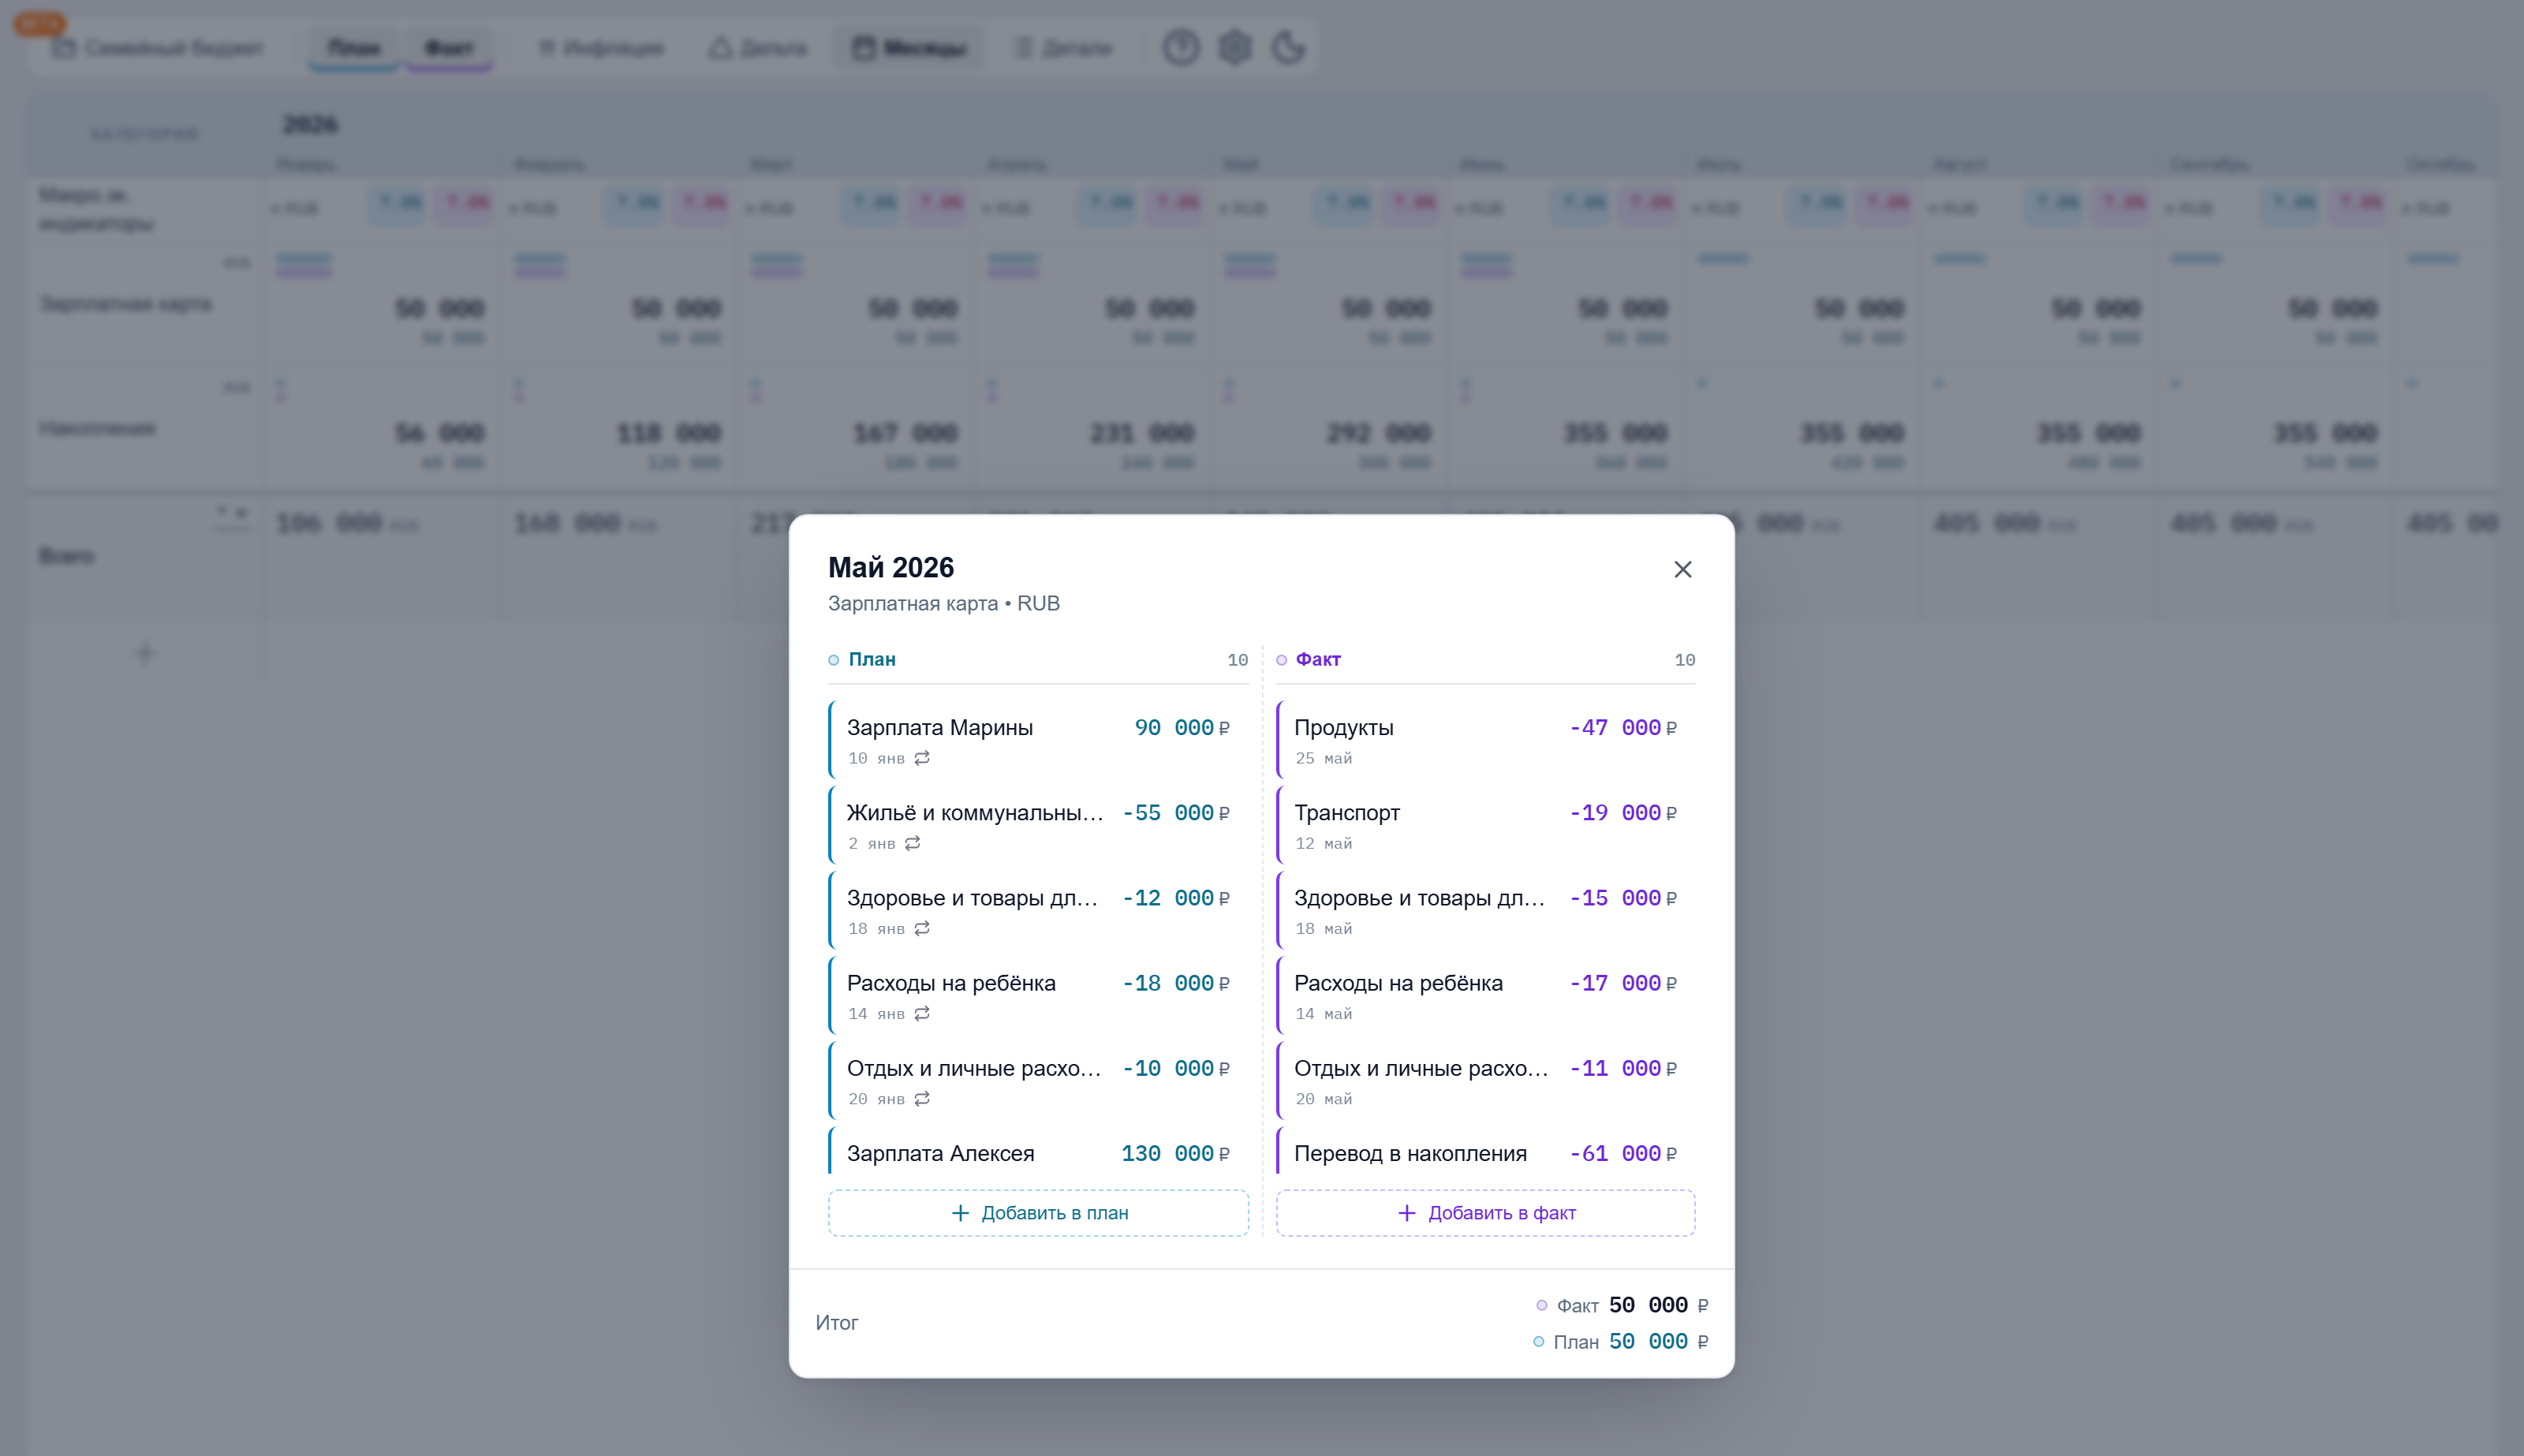
В LongFinPlan у каждой операции есть признак «План» или «Факт». Клик по ячейке счёта и месяца открывает список операций за период: слева плановые, справа фактические. Кнопки «Добавить в план» и «Добавить в факт» создают операцию сразу в нужном слое, поэтому факт не затирает план — они сосуществуют и доступны для сравнения в любой момент.
Как учитывать переводы между своими счетами
Перевод между собственными счетами обычно не является доходом или расходом.
Например, перевод 20 000 ₽ с зарплатной карты на накопительный счёт:
- не увеличивает общий капитал;
- не является потребительским расходом;
- может считаться фактическим пополнением финансовой цели.
Если записать такой перевод одновременно как расход с одной карты и доход на другой, общий оборот окажется завышен. Деньги в таблице начнут размножаться почти магическим образом, но финансового благополучия это, увы, не добавит.
Как учитывать покупки по кредитной карте
Важно выбрать единый подход и не учитывать одну операцию дважды.
Для анализа личных расходов логично отражать факт в момент покупки. Последующее погашение задолженности тогда считается переводом денег на покрытие уже учтённого обязательства, а не повторным расходом.
Если расходы учитываются только при погашении кредитной карты, категории покупок будут смещены по времени. Это усложняет сравнение с месячным планом.
Что проверять ежемесячно
Ежемесячная сверка нужна для управления текущим денежным потоком.
В конце месяца стоит сравнить:
- Доходы. Все ли ожидаемые поступления получены?
- Обязательные расходы. Совпали ли ипотека, аренда, кредиты, коммунальные платежи?
- Повседневные расходы. Какие категории превысили план?
- Нерегулярные траты. Были ли они предусмотрены заранее?
- Накопления. Выполнен ли запланированный взнос?
- Остаток денег. Хватает ли средств до следующего дохода?
- Ближайшие крупные платежи. Не возникнет ли дефицит в следующем месяце?
Не каждое отклонение требует немедленного изменения плана. Ежемесячная сверка нужна прежде всего для выявления причин.
Что проверять ежеквартально
Один месяц может быть нетипичным. Три месяца уже показывают тенденцию.
Раз в квартал полезно проверить:
- средние расходы по основным категориям;
- изменение регулярного дохода;
- выполнение плана накоплений;
- фактическую скорость движения к целям;
- достаточность финансовой подушки;
- новые подписки и обязательные платежи;
- будущие расходы на следующие три-шесть месяцев;
- влияние отклонений на план до конца года.
Ежеквартальная сверка отвечает не столько на вопрос «что произошло?», сколько на вопрос «нужно ли менять будущий план?»
Как выбрать допустимое отклонение
Единого правильного процента не существует. Допустимая дельта зависит от категории.
Например:
- ипотечный платёж должен почти точно совпадать с планом;
- коммунальные расходы могут сезонно меняться;
- продукты и транспорт разумно оценивать в диапазоне;
- медицинские расходы могут быть нерегулярными;
- доход предпринимателя способен заметно колебаться.
Относительное отклонение рассчитывается по формуле:
(Факт − План) ÷ План × 100%
Если на продукты планировалось 40 000 ₽, а потрачено 46 000 ₽, получаем:
(46 000 − 40 000) ÷ 40 000 × 100% = 15%
Перерасход составляет 6 000 ₽, или 15% от плана.
Полезно смотреть и на рубли, и на проценты. Отклонение на 50% может быть несущественным для небольшой категории в 1 000 ₽, но перерасход на 10% по крупной категории способен заметно изменить весь бюджет. Именно поэтому в режиме «Дельта» рядом с каждой ячейкой LongFinPlan показывает процент отклонения, а само отклонение в рублях — в раскрытой ячейке итоговой строки.
Как отличить разовый сбой от системного изменения
Не каждое отклонение нужно переносить в будущие месяцы. Сначала следует определить его тип.
| Тип отклонения | Признаки | Действие |
|---|---|---|
| Разовое | Возникло один раз и имеет понятную причину | Учесть влияние, но не менять постоянный лимит |
| Сезонное | Повторяется в определённое время года | Планировать в соответствующих месяцах |
| Системное | Повторяется несколько месяцев подряд | Скорректировать будущий план |
| Структурное | Связано с изменением образа жизни или обязательств | Пересобрать затронутую часть плана |
| Ошибка учёта | Операция задвоена или отнесена не в ту категорию | Исправить данные, а не финансовую стратегию |
Пример разового отклонения
В марте семья потратила на здоровье и дом 17 000 ₽ вместо запланированных 12 000 ₽ из-за ремонта бытовой техники.
Если это единичное событие, нет необходимости увеличивать категорию на 5 000 ₽ во всех будущих месяцах. Но стоит проверить, предусмотрен ли резерв на подобные расходы.
Пример системного отклонения
На продукты было запланировано 40 000 ₽ в месяц, но фактические расходы составили:
- март — 45 000 ₽;
- апрель — 46 000 ₽;
- май — 47 000 ₽;
- июнь — 46 000 ₽.
Это уже устойчивая тенденция. Возможные причины:
- рост цен;
- изменение состава покупок;
- увеличение числа членов семьи;
- регулярная доставка еды;
- изначально заниженный план.
В такой ситуации бессмысленно каждый месяц отмечать перерасход и продолжать оставлять прежний лимит. План нужно привести в соответствие с реальностью или определить конкретные меры экономии.
Пример структурного изменения
С апреля фактический доход семьи вырос с 220 000 ₽ до 235 000 ₽ в месяц после повышения зарплаты.
Это не разовая премия, а новый регулярный доход. Его можно добавить в будущие месяцы, а дополнительную сумму распределить между накоплениями, расходами и финансовыми целями.
Мини-кейс: план-факт анализ за полгода
Рассмотрим финансовые результаты условной семьи за первые шесть месяцев года. Это та же семья с доходом 220 000 ₽ и регулярными расходами 160 000 ₽, годовой план которой мы разбирали в статье «Финансовый план семьи на год» — здесь посмотрим, как её план выглядит через полгода жизни.
Исходный план
Семья рассчитывала ежемесячно:
- получать 220 000 ₽;
- тратить 160 000 ₽;
- откладывать 60 000 ₽.
План на полгода выглядел так:
- плановый доход: 220 000 ₽ × 6 = 1 320 000 ₽;
- плановые расходы: 160 000 ₽ × 6 = 960 000 ₽;
- плановые накопления: 60 000 ₽ × 6 = 360 000 ₽.
Помесячное сравнение
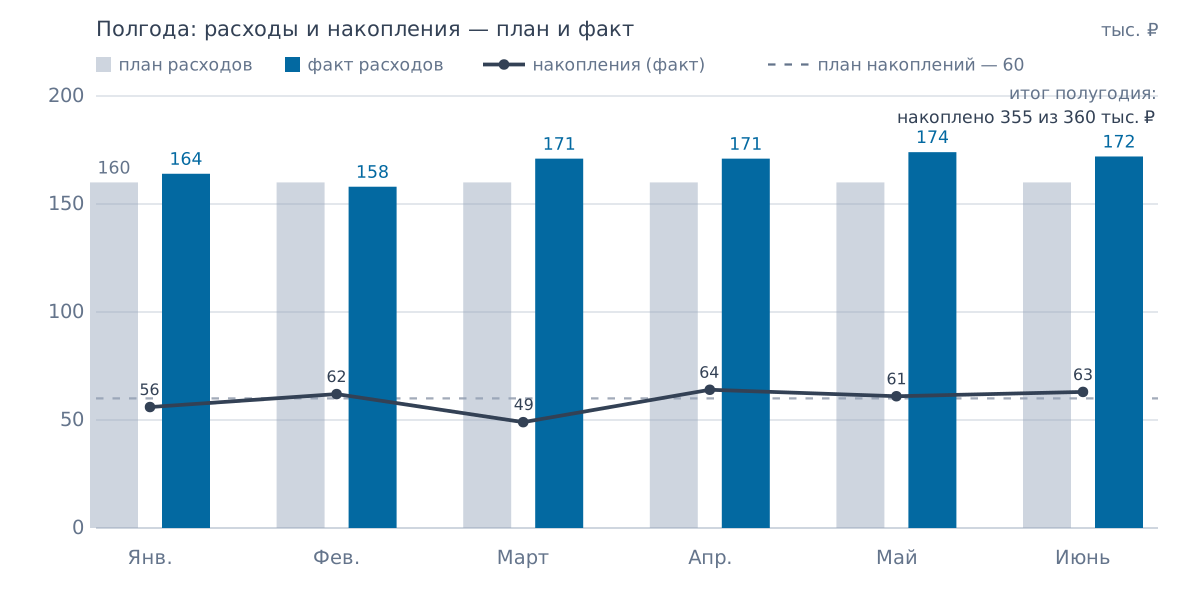
Все суммы в таблице указаны в тысячах рублей. Дельта рассчитывается как факт минус план.
| Месяц | Доход: план | Доход: факт | Расходы: план | Расходы: факт | Накопления: план | Накопления: факт |
|---|---|---|---|---|---|---|
| Январь | 220 | 220 | 160 | 164 | 60 | 56 |
| Февраль | 220 | 220 | 160 | 158 | 60 | 62 |
| Март | 220 | 220 | 160 | 171 | 60 | 49 |
| Апрель | 220 | 235 | 160 | 171 | 60 | 64 |
| Май | 220 | 235 | 160 | 174 | 60 | 61 |
| Июнь | 220 | 235 | 160 | 172 | 60 | 63 |
| За полгода | 1 320 | 1 365 | 960 | 1 010 | 360 | 355 |
Проверим баланс: 1 365 000 − 1 010 000 = 355 000 ₽ фактических накоплений за полгода.
Итоговая дельта
| Показатель | План | Факт | Дельта | Результат |
|---|---|---|---|---|
| Доходы | 1 320 000 ₽ | 1 365 000 ₽ | +45 000 ₽ | Лучше плана |
| Расходы | 960 000 ₽ | 1 010 000 ₽ | +50 000 ₽ | Перерасход |
| Накопления | 360 000 ₽ | 355 000 ₽ | −5 000 ₽ | Ниже плана |
Семья заработала на 45 000 ₽ больше, чем ожидала. Но расходы превысили план на 50 000 ₽. Поэтому дополнительный доход не увеличил накопления полностью: итог оказался на 5 000 ₽ ниже плана.
Относительное отклонение накоплений составило:
(355 000 − 360 000) ÷ 360 000 × 100% ≈ −1,4%
Само отклонение невелико. Однако внутри общей суммы скрываются важные изменения, которые нужно разобрать по категориям.
Анализ расходов по категориям
План и факт за шесть месяцев выглядят так:
| Категория расходов | План | Факт | Дельта |
|---|---|---|---|
| Жильё и коммунальные платежи | 330 000 ₽ | 330 000 ₽ | 0 ₽ |
| Продукты | 240 000 ₽ | 268 000 ₽ | +28 000 ₽ |
| Транспорт | 90 000 ₽ | 101 000 ₽ | +11 000 ₽ |
| Здоровье и товары для дома | 72 000 ₽ | 87 000 ₽ | +15 000 ₽ |
| Расходы на ребёнка | 108 000 ₽ | 106 000 ₽ | −2 000 ₽ |
| Отдых и личные расходы | 60 000 ₽ | 58 000 ₽ | −2 000 ₽ |
| Нерегулярные расходы | 60 000 ₽ | 60 000 ₽ | 0 ₽ |
| Итого | 960 000 ₽ | 1 010 000 ₽ | +50 000 ₽ |
Общий перерасход в 50 000 ₽ сформировали три категории: продукты (+28 000 ₽), здоровье и товары для дома (+15 000 ₽) и транспорт (+11 000 ₽). Экономия по расходам на ребёнка и отдыху составила 4 000 ₽, поэтому итоговое превышение плана равно 28 000 + 15 000 + 11 000 − 2 000 − 2 000 = 50 000 ₽.
Какие отклонения являются системными
Расходы на продукты превышали план четыре месяца подряд: 45 000, 46 000, 47 000 и 46 000 ₽. Среднее фактическое значение за эти месяцы — 46 000 ₽, поэтому прежний лимит в 40 000 ₽ уже не выглядит реалистичным. Это системный сдвиг.
Транспортные расходы также выросли в последние месяцы. Семье нужно проверить причину: рост цен, изменение маршрутов, более частое использование автомобиля или появление регулярных поездок.
Категория здоровья и товаров для дома нестабильна: мартовский ремонт бытовой техники — разовое событие, а не новый уровень трат. Увеличивать постоянный лимит сразу до фактического среднего необязательно. Практичнее сохранить базовую сумму и добавить отдельный резерв на нерегулярные бытовые и медицинские расходы.
Как скорректировать второе полугодие
С апреля семья регулярно получает 235 000 ₽ в месяц, поэтому будущий план дохода можно увеличить на 15 000 ₽.
Одновременно имеет смысл:
- увеличить план на продукты с 40 000 ₽ до 46 000 ₽;
- увеличить транспорт с 15 000 ₽ до 18 000 ₽;
- сохранить базовый лимит на здоровье и дом в размере 12 000 ₽;
- добавить 5 000 ₽ в месяц в резерв на нерегулярные бытовые и медицинские расходы;
- направлять оставшийся прирост дохода в накопления.
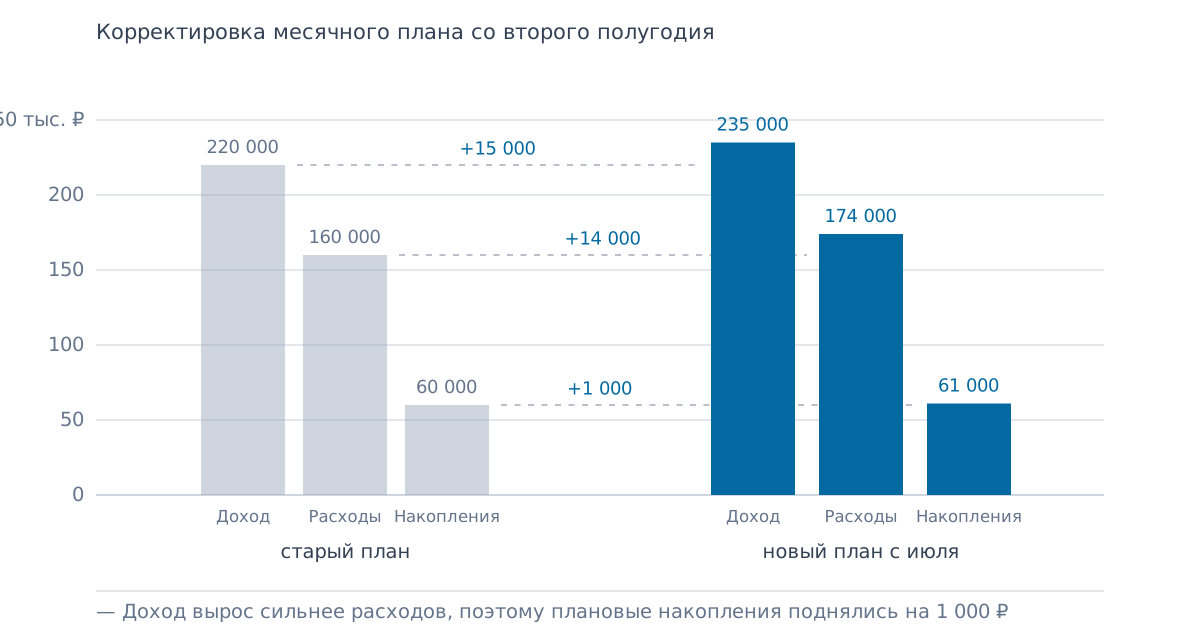
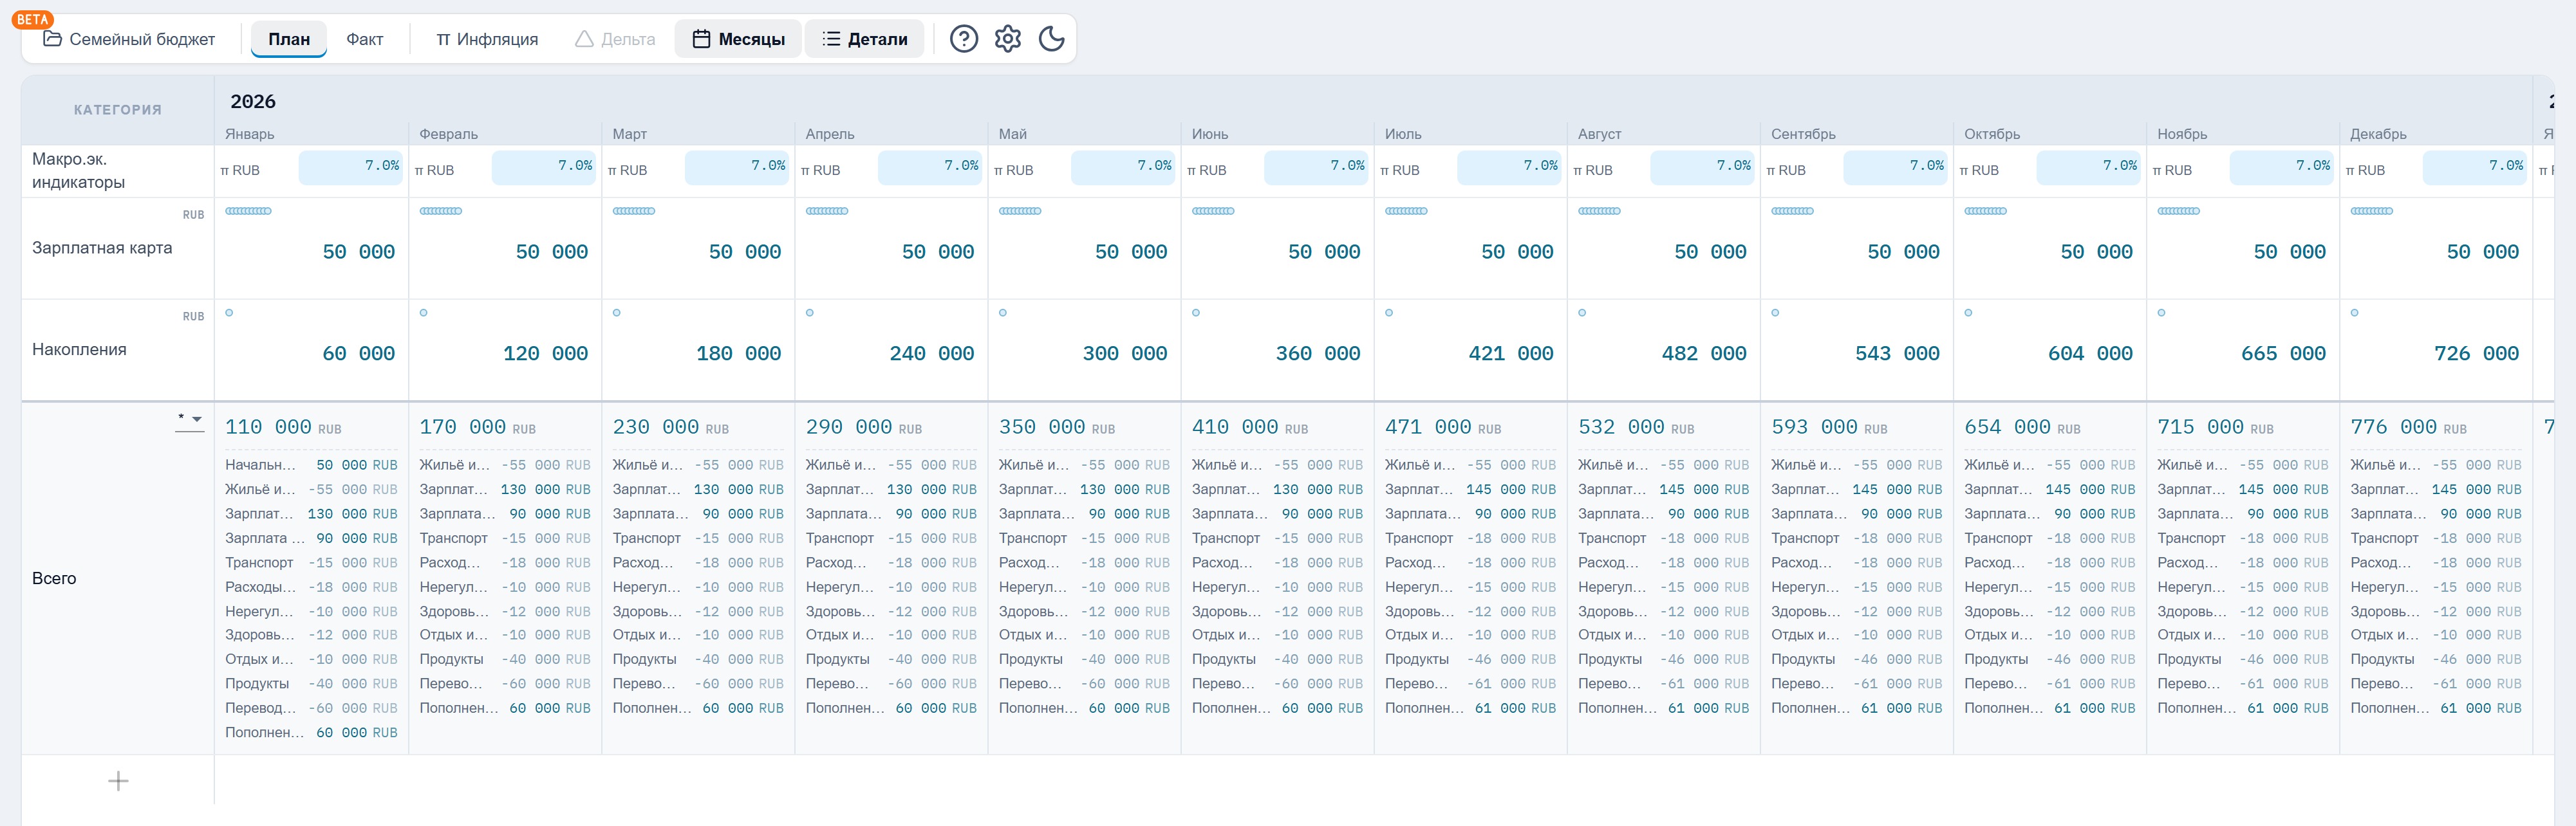
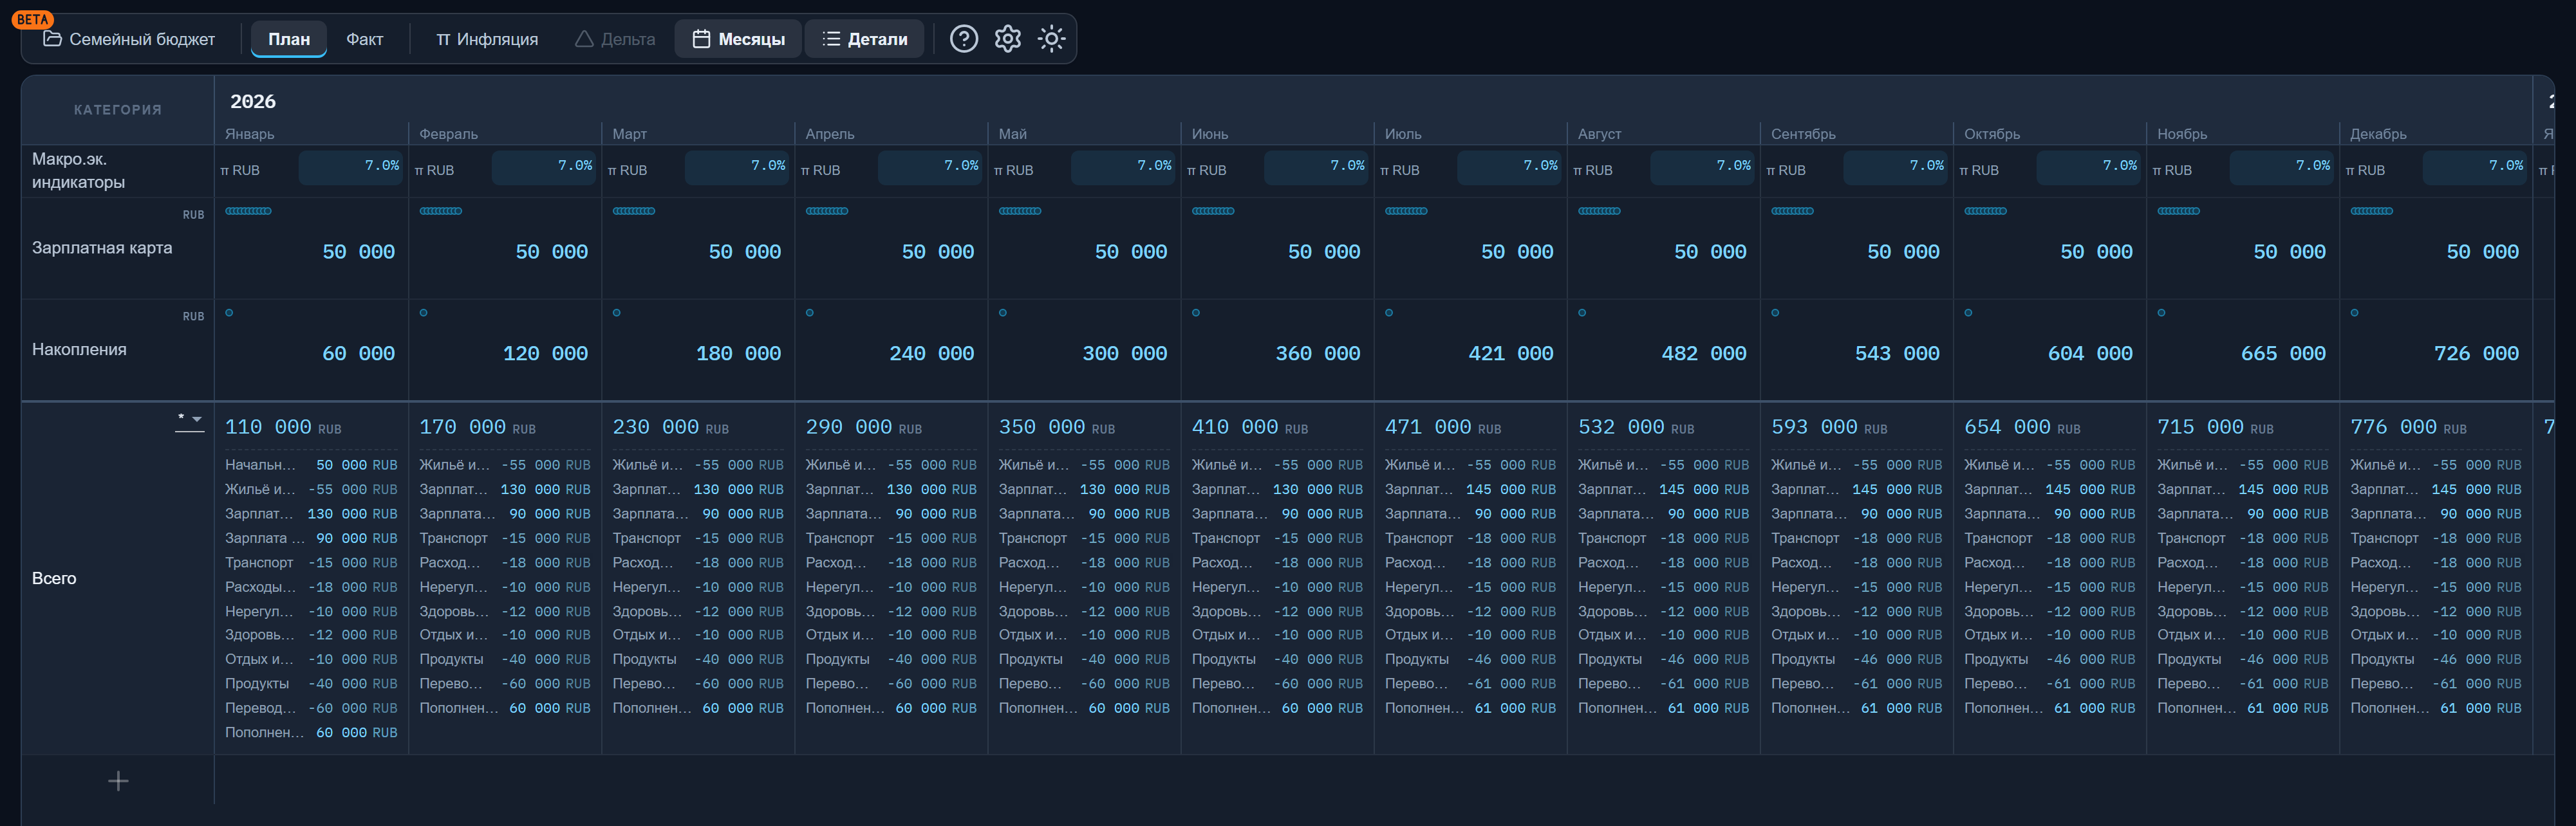
Изменение расходов составит 6 000 + 3 000 + 5 000 = 14 000 ₽. Регулярный доход вырос на 15 000 ₽, а обновлённый план расходов — на 14 000 ₽. Следовательно, плановые накопления можно увеличить с 60 000 ₽ до 61 000 ₽ в месяц.
| Показатель | Старый план | Новый план | Изменение |
|---|---|---|---|
| Доход | 220 000 ₽ | 235 000 ₽ | +15 000 ₽ |
| Расходы | 160 000 ₽ | 174 000 ₽ | +14 000 ₽ |
| Накопления | 60 000 ₽ | 61 000 ₽ | +1 000 ₽ |
Такой план менее оптимистичен по расходам, но лучше соответствует реальности. Семья перестаёт каждый месяц фиксировать предсказуемый перерасход и получает более надёжный прогноз до конца года.
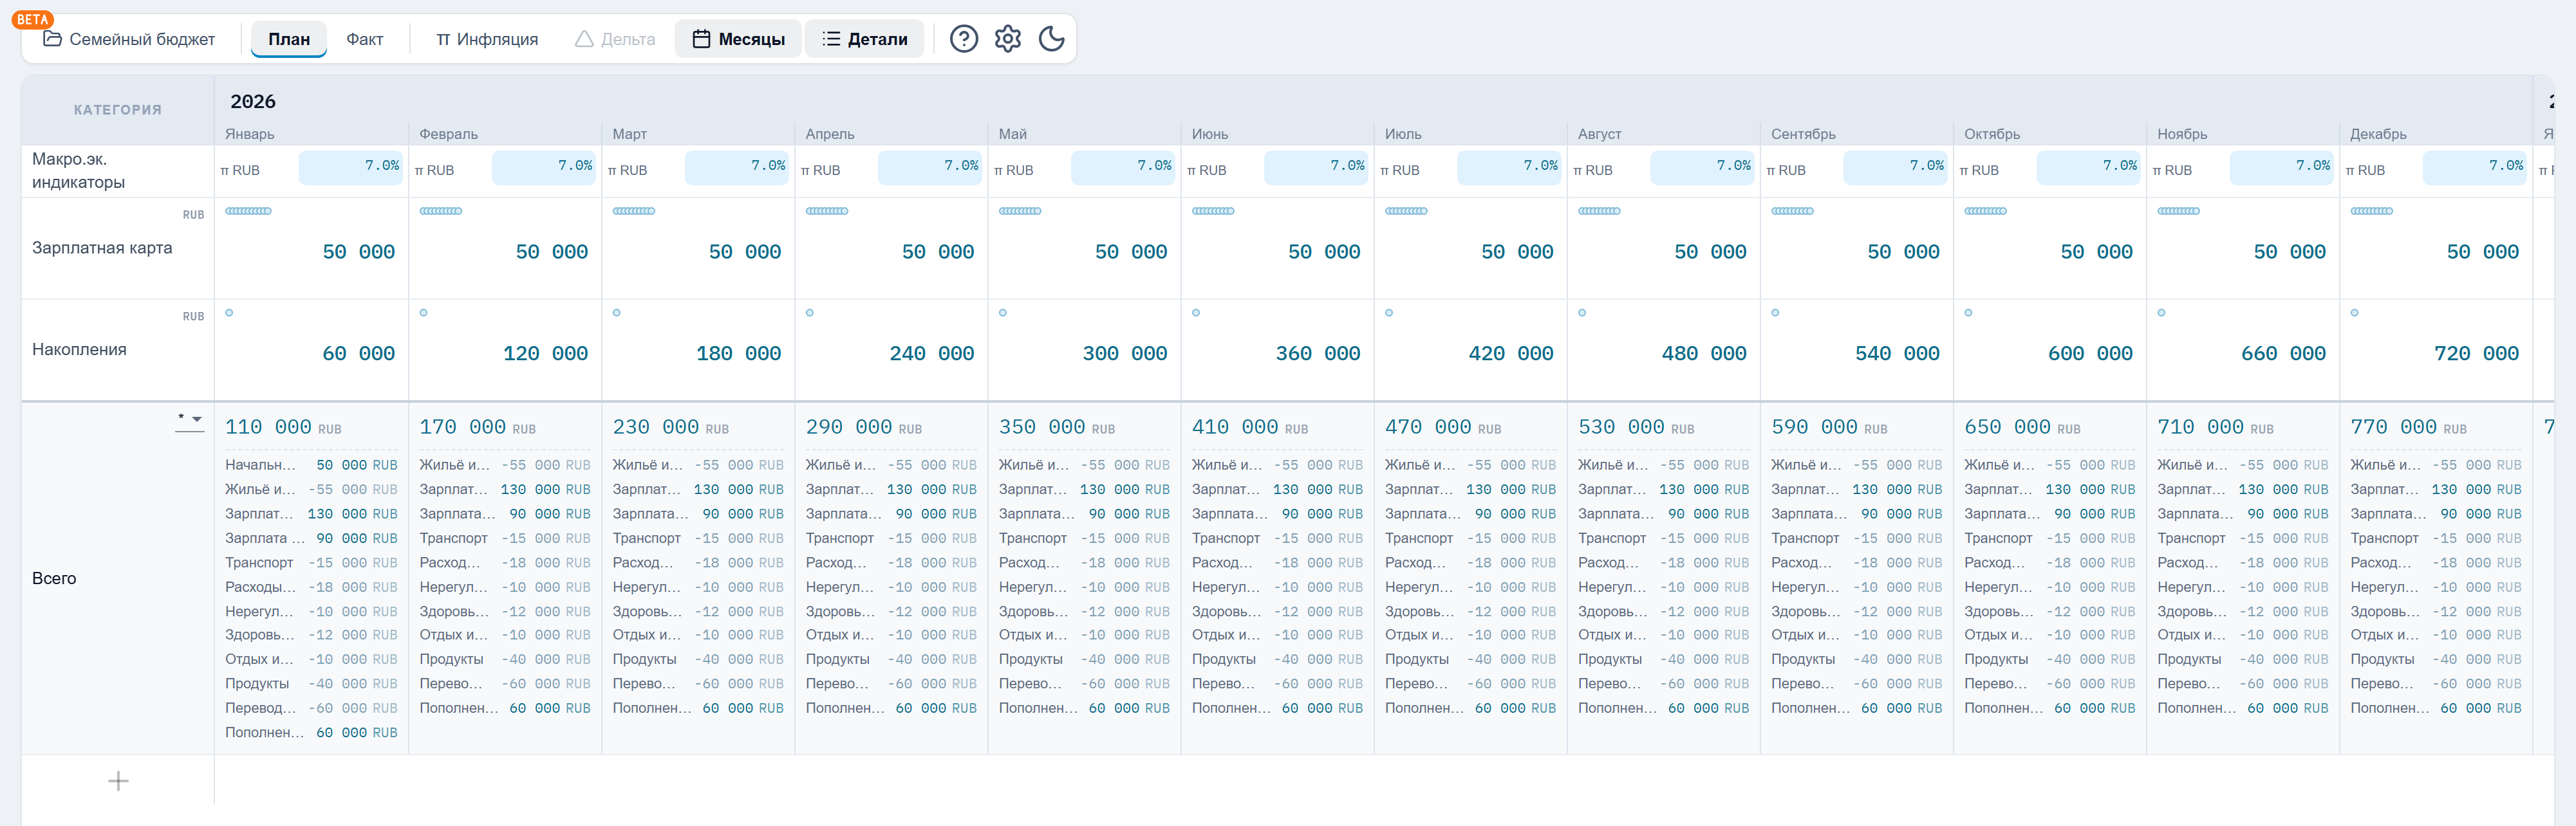
В LongFinPlan такая корректировка затрагивает только будущие месяцы. Если плановая операция повторяется до конца года, её можно изменить с нужной даты — например, с 1 июля. Первое полугодие при этом остаётся ровно таким, каким его составили в январе.
Почему нужно корректировать план, а не факт
Фактическая операция описывает уже произошедшее событие. Её нельзя менять только для того, чтобы отчёт выглядел аккуратнее.
Если на продукты потрачено 46 000 ₽ при плане 40 000 ₽, не следует:
- уменьшать факт до плановой суммы;
- переносить часть покупок в другую категорию без экономического основания;
- удалять операции;
- записывать перерасход как «прочее», чтобы скрыть отклонение.
Исправлять факт нужно только при ошибке учёта:
- операция записана дважды;
- возврат не был учтён;
- перевод между своими счетами принят за расход;
- покупка попала не в ту категорию;
- сумма или дата указаны неверно.
Во всех остальных случаях факт сохраняется, а будущий план корректируется с учётом новой информации.
Нужно ли переписывать прошлый план
Прошлый план полезно сохранять в первоначальном виде. Иначе исчезает точка сравнения.
Если в конце июня заменить январский план фактическими значениями, показатели идеально совпадут, но анализ потеряет смысл. Нельзя будет понять:
- где первоначальные предположения были неверны;
- когда возникло отклонение;
- насколько точно семья прогнозирует расходы;
- какие категории требуют большего резерва.
Правильная логика такова:
- Прошлый план сохраняется.
- Факт отражает произошедшие операции.
- Дельта показывает расхождение.
- Будущие месяцы корректируются на основании анализа.
Как использовать план-факт анализ в LongFinPlan
Совместное представление плана, факта и отклонений помогает перейти от пассивного учёта денег к управлению финансовой траекторией.
Как включаются режимы
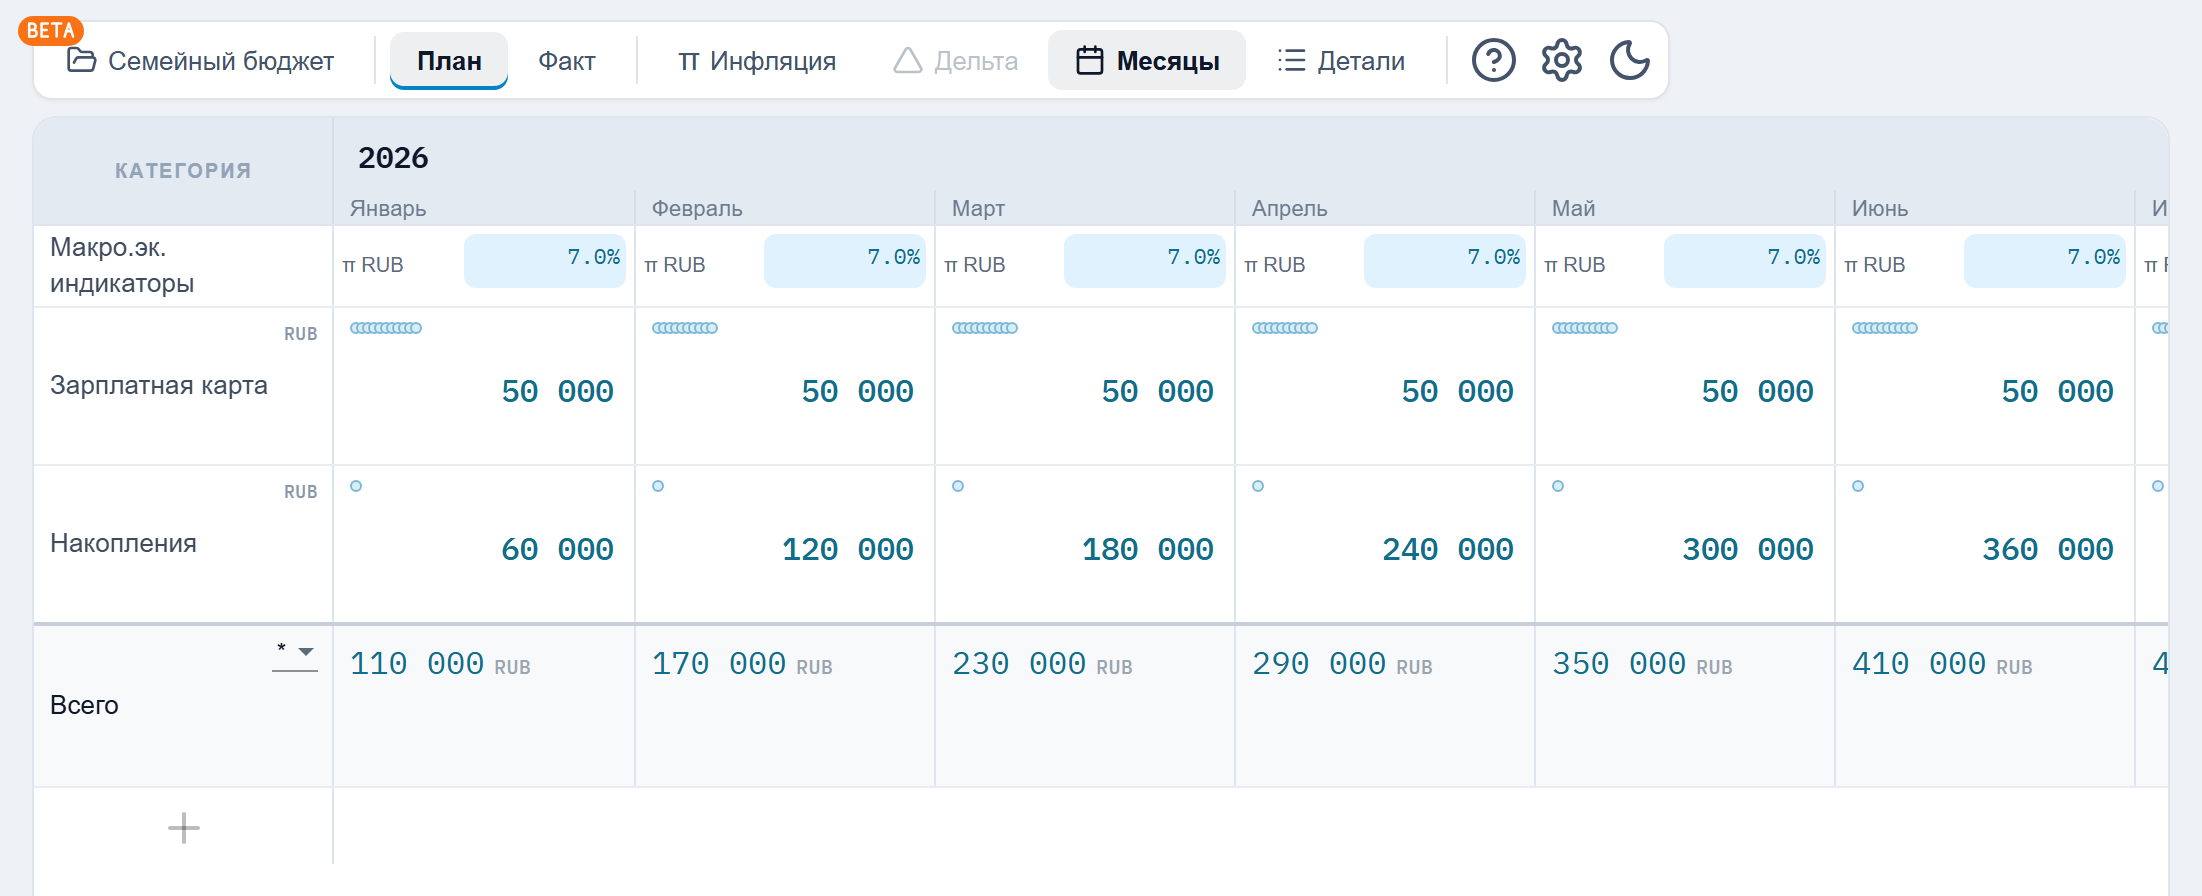
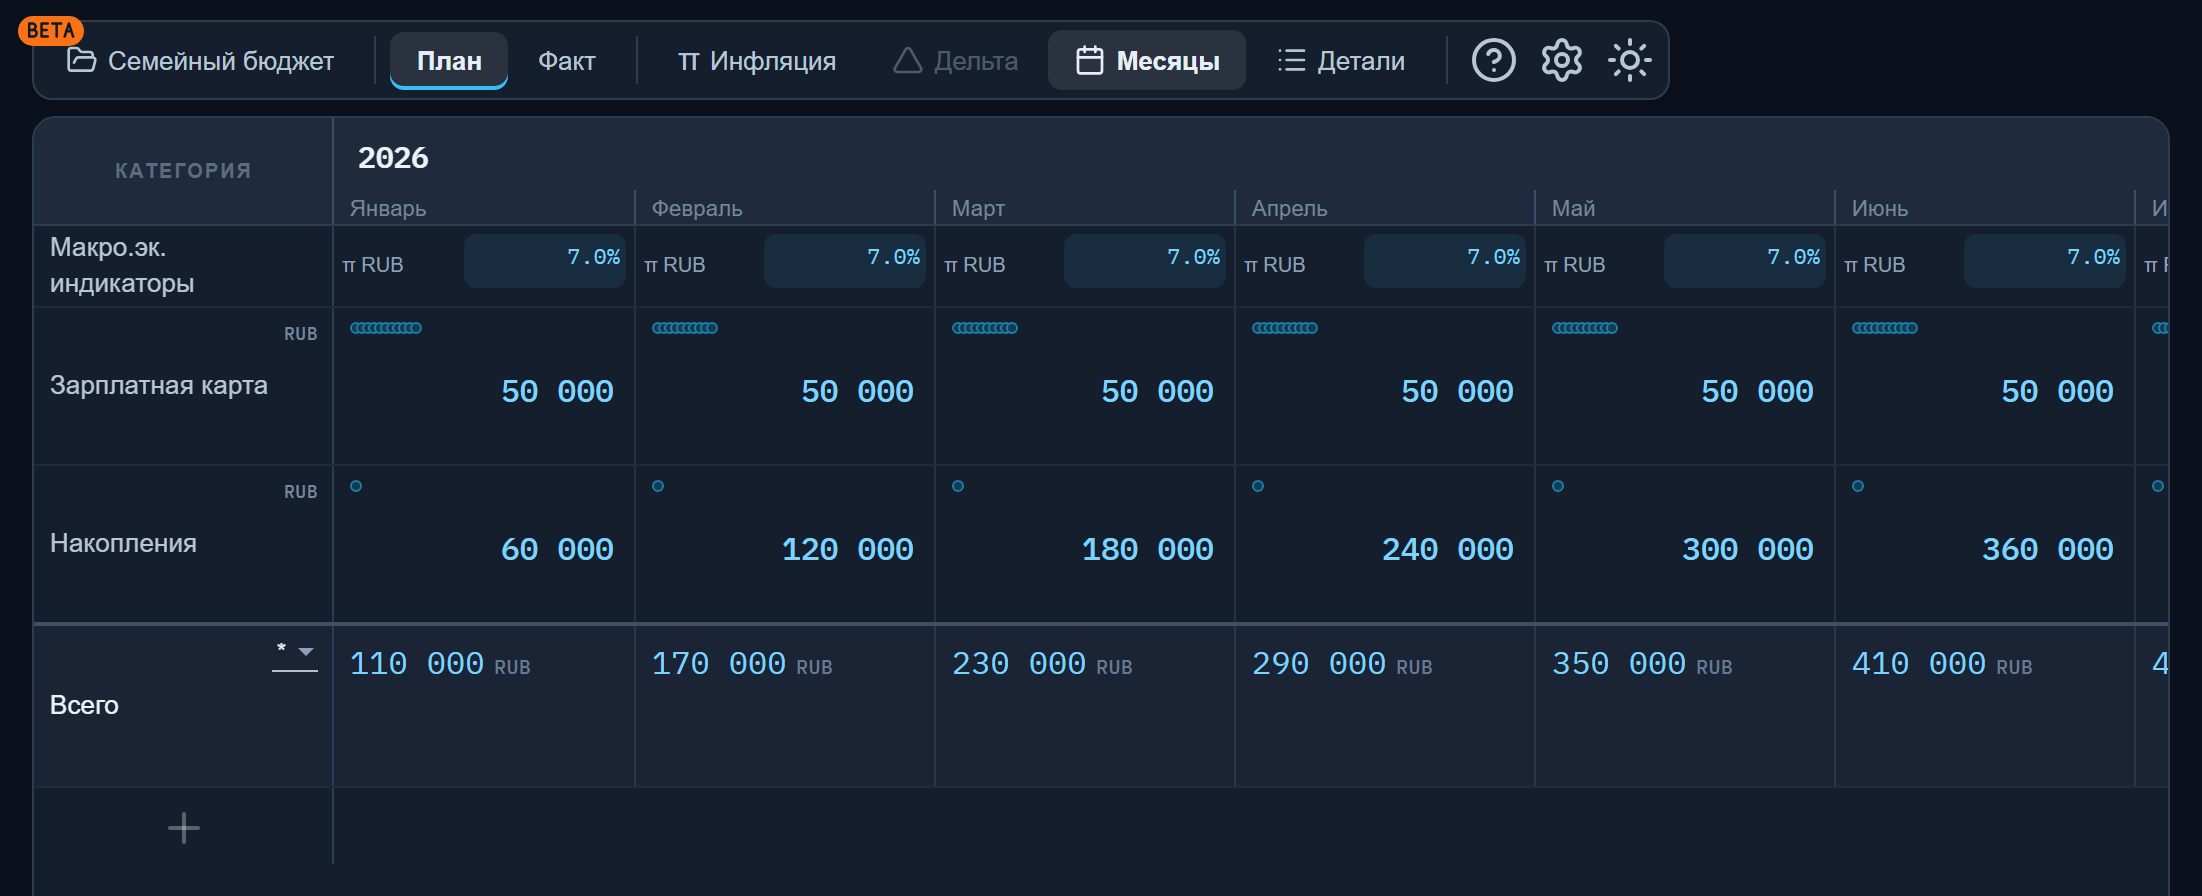
В тулбаре над таблицей плана слои «План» и «Факт» — независимые переключатели. Их можно включать по отдельности или вместе: когда активны оба, в каждой ячейке главным числом показывается факт, а плановое значение — рядом, мельче.
Кнопка «Дельта» дополняет картину: она доступна, когда включены и план, и факт. В этом режиме рядом со значениями появляется процент отклонения факта от плана, а клик по ячейке итоговой строки «Всего» раскрывает дельту в рублях.
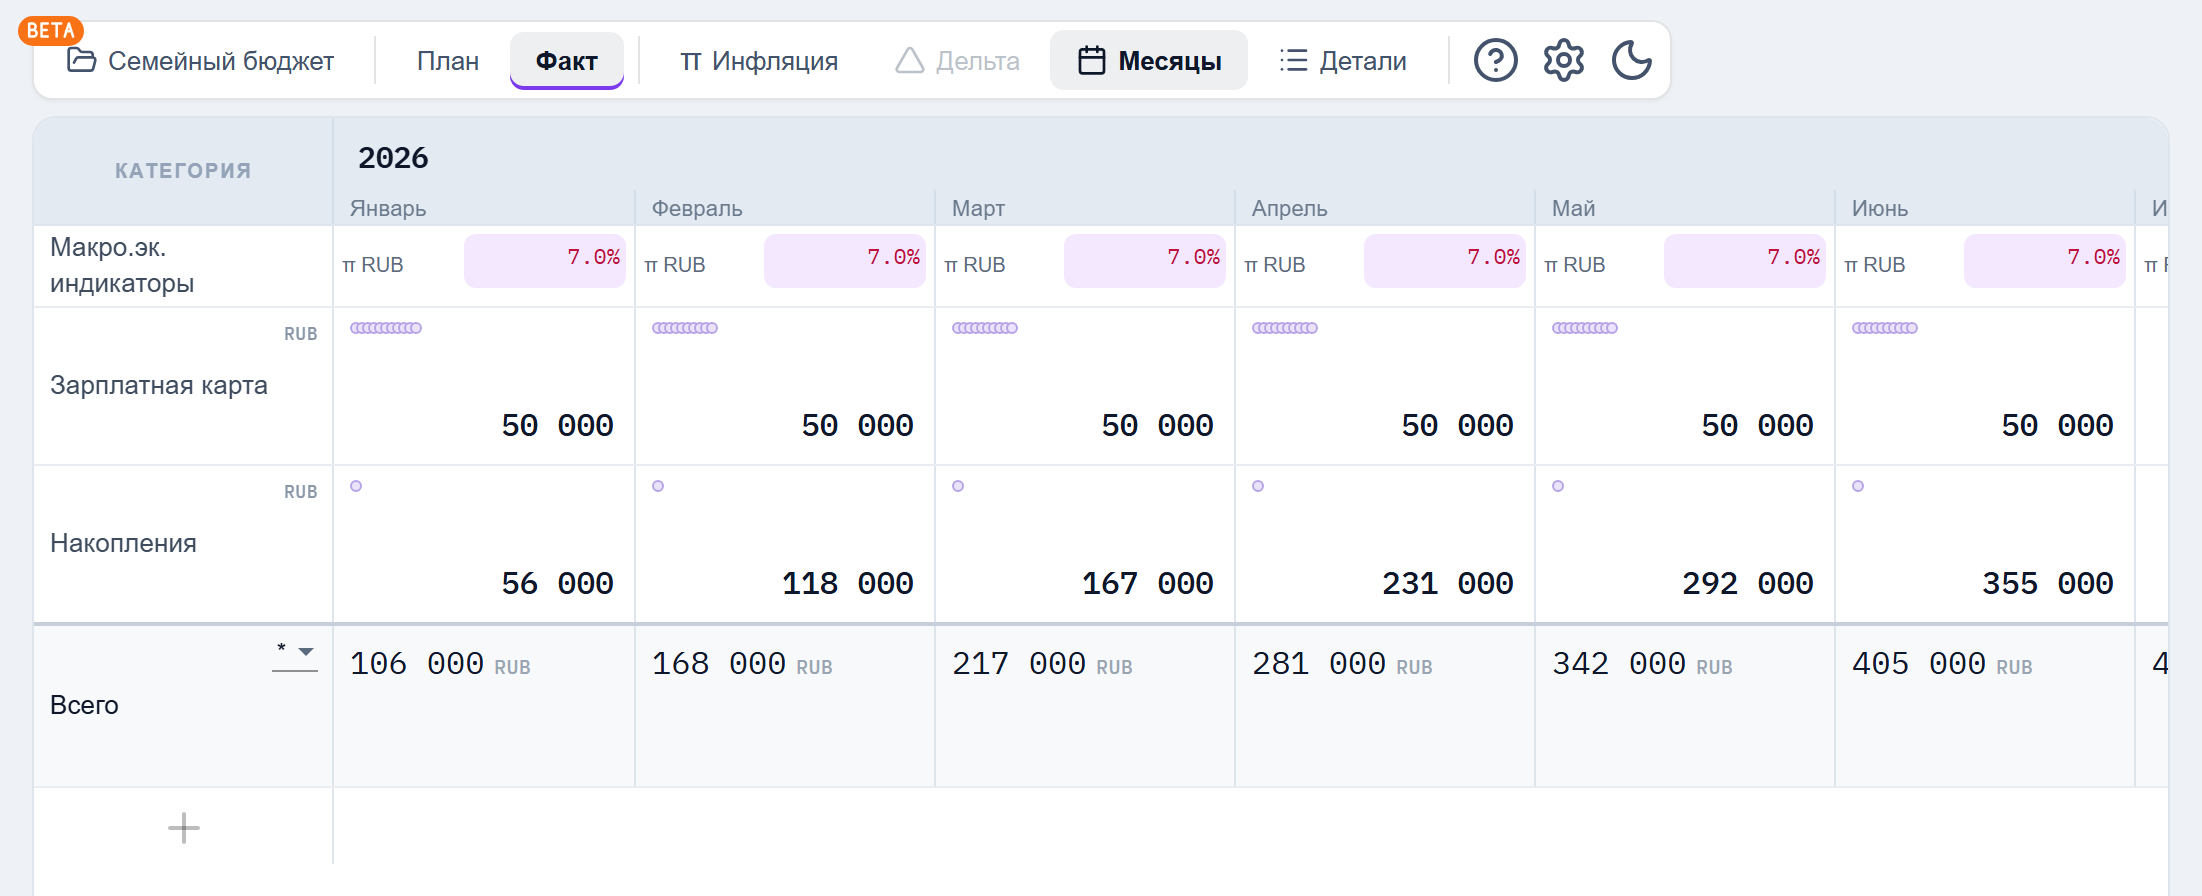
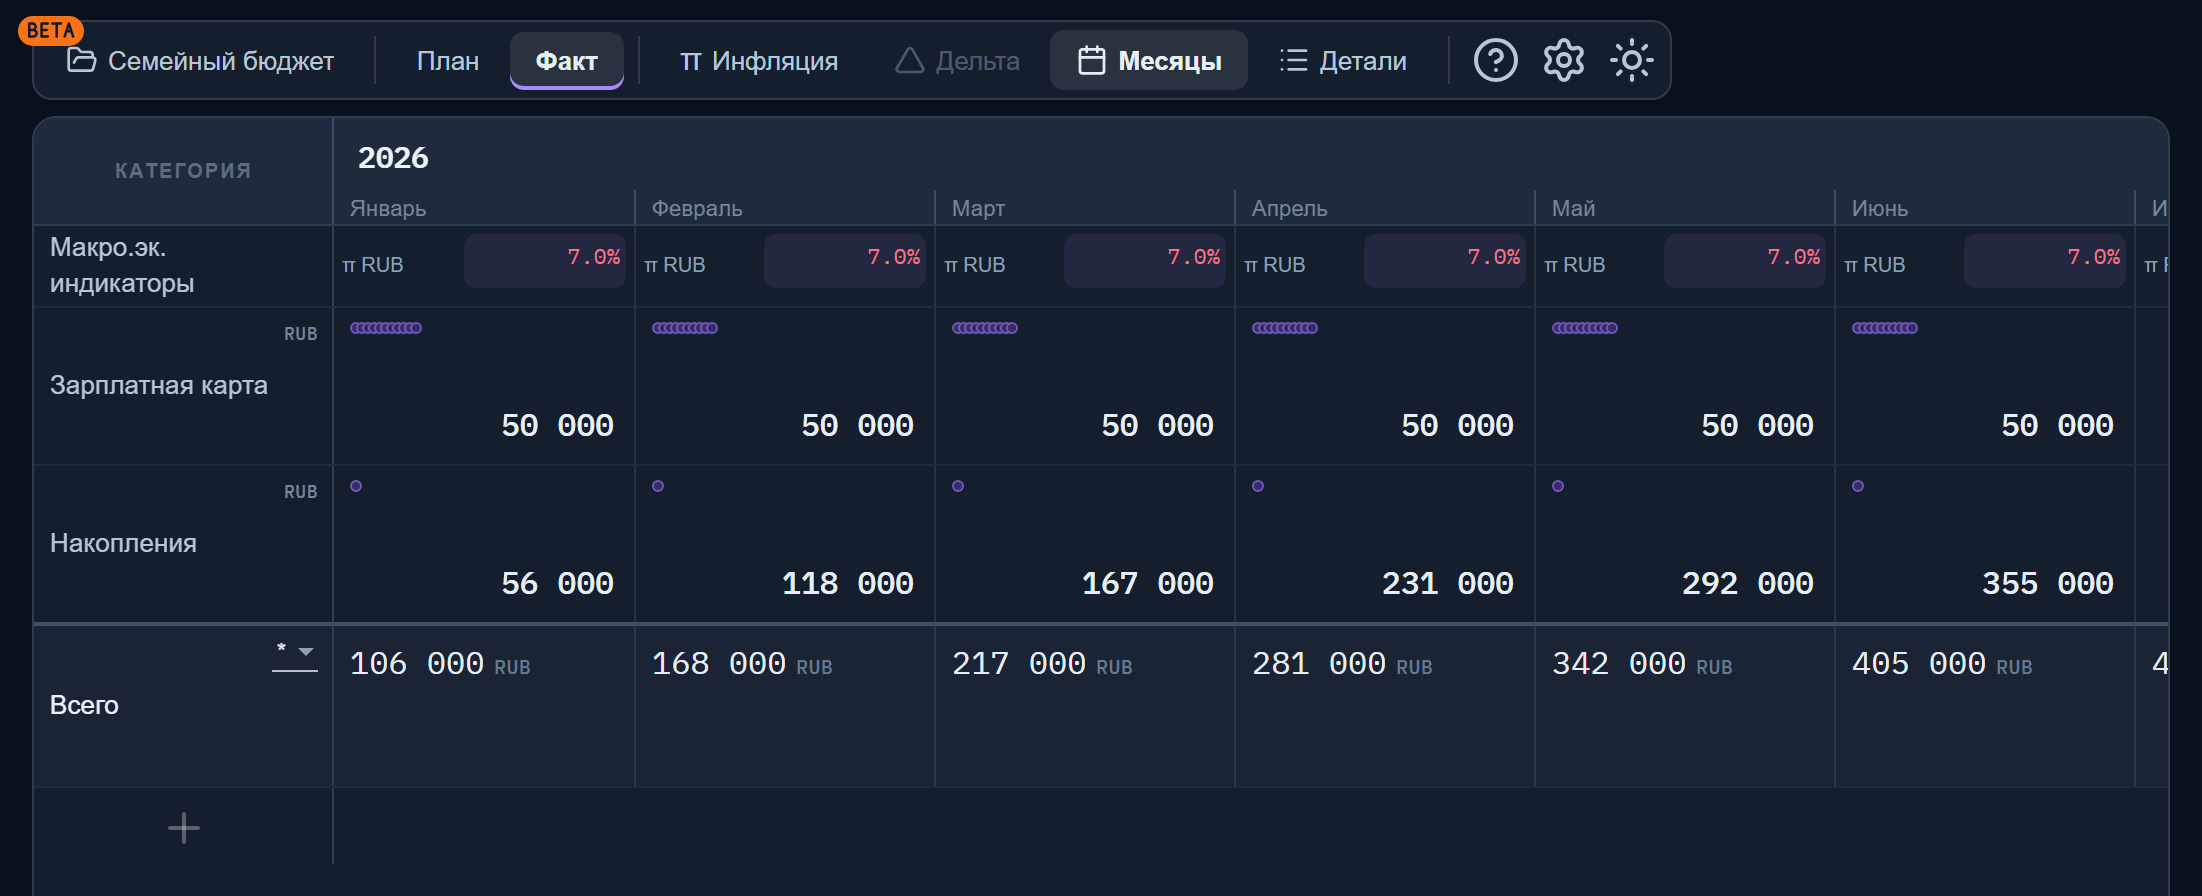
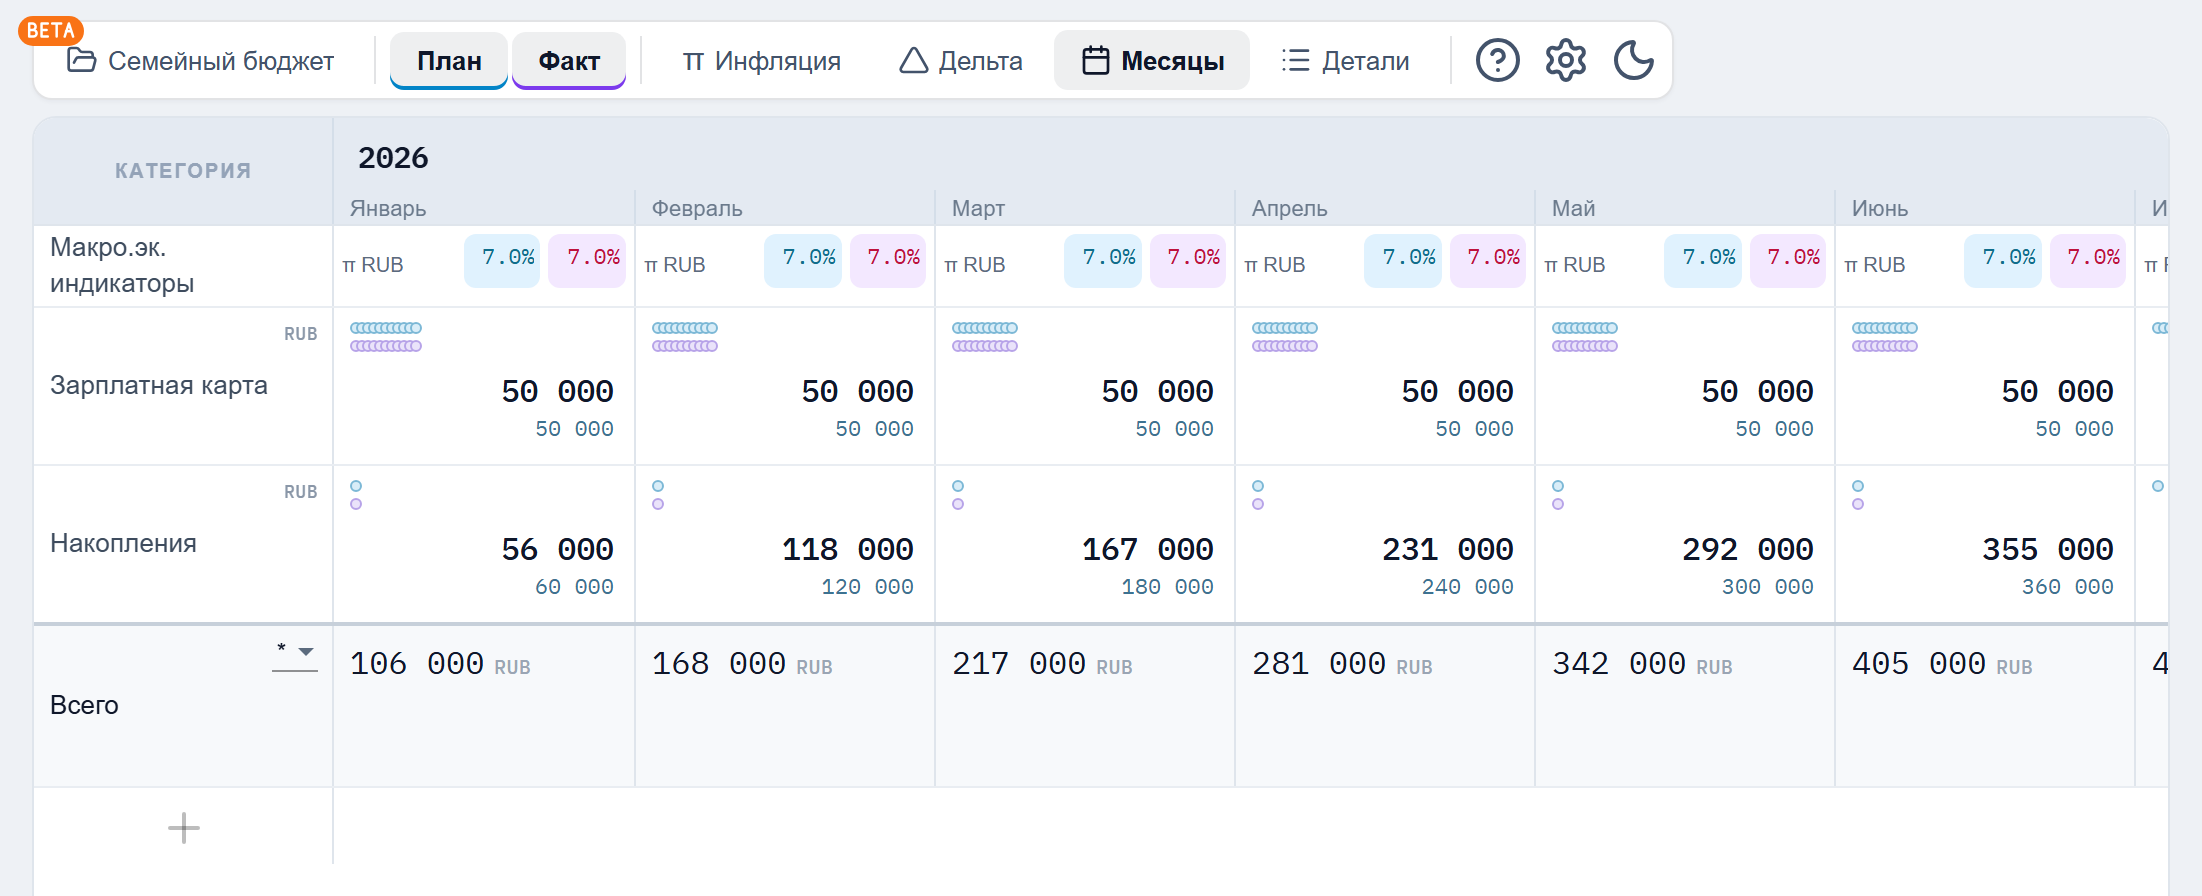
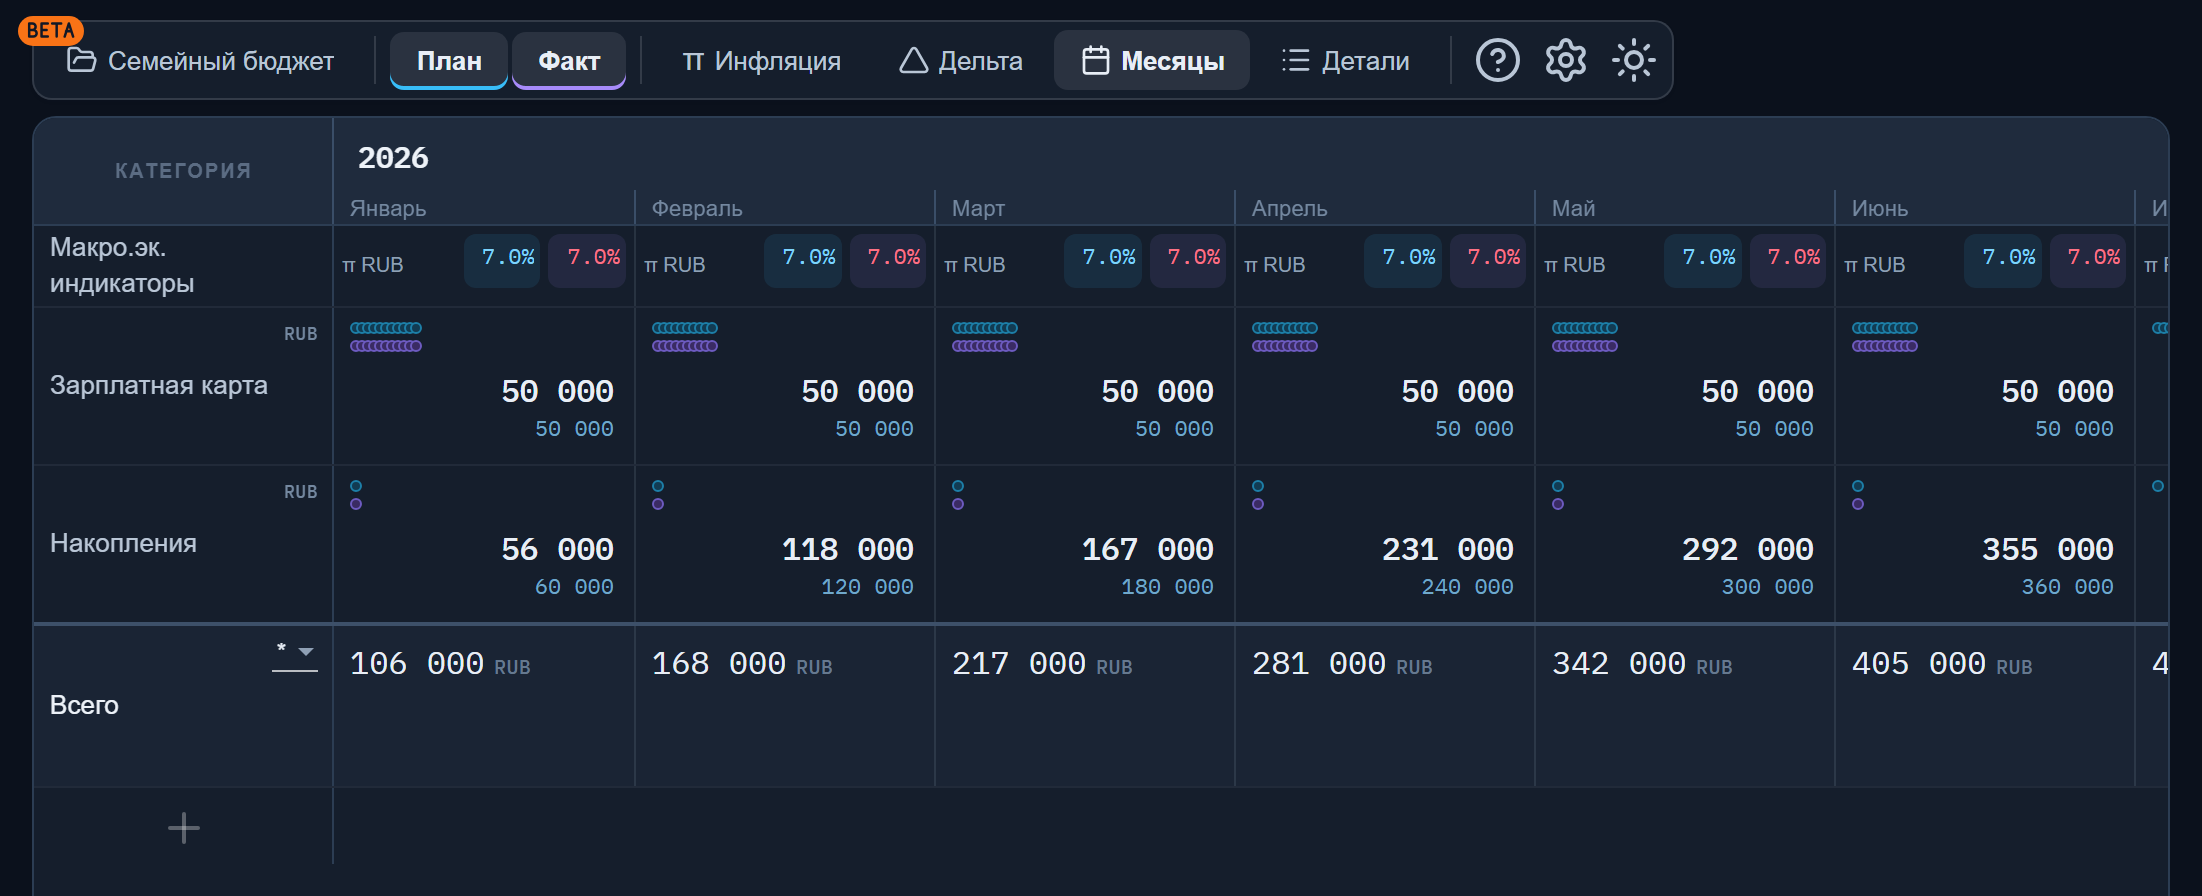
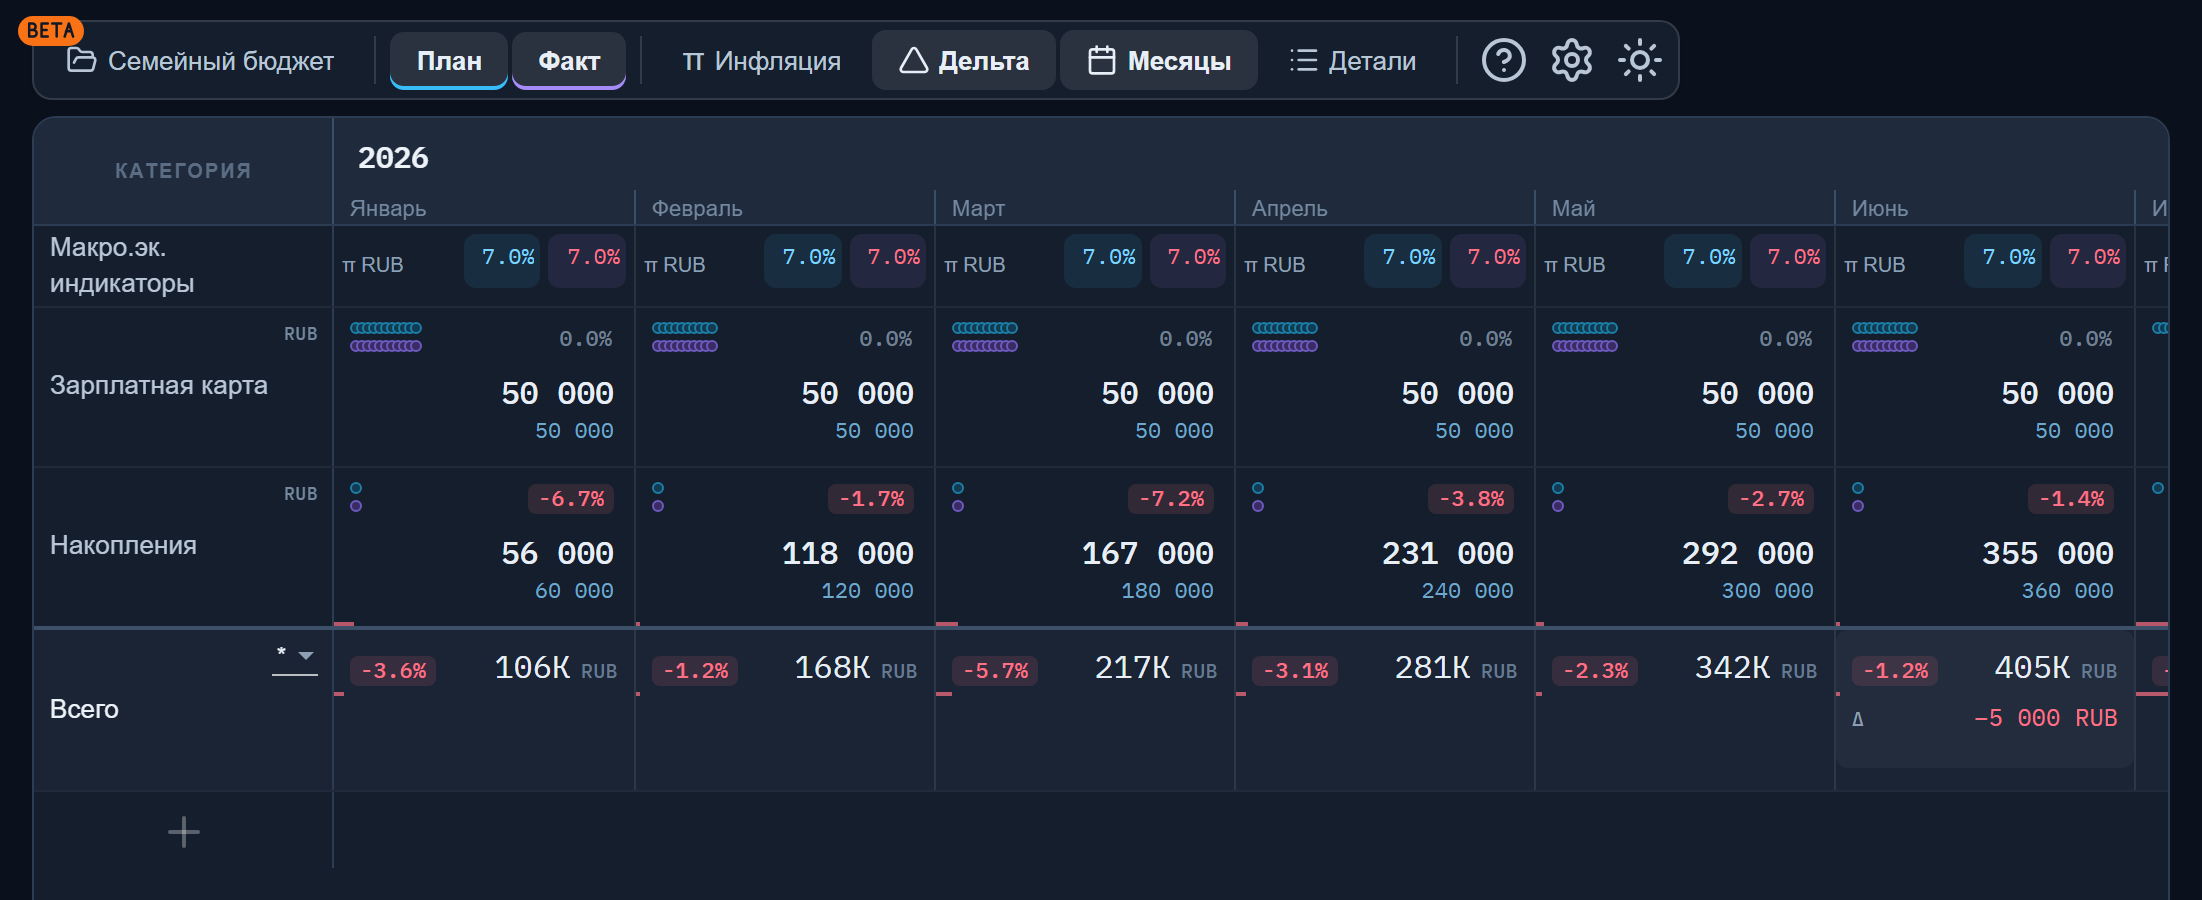
С добавленной «Дельтой» та же таблица выглядит как на скриншоте в начале статьи: рядом с каждой ячейкой — процент отклонения и полоска-индикатор, а раскрытая ячейка показывает разницу в рублях.
Практический порядок работы
Удобный цикл состоит из пяти действий.
- Составить план. Записать ожидаемые доходы, расходы, накопления и крупные события.
- Вносить факт. Отражать завершённые операции, не изменяя первоначальный план: у каждой операции сразу указывается, план это или факт.
- Посмотреть дельту. Найти основные отклонения в рублях и процентах.
- Определить причину. Разделить разовые, сезонные и системные изменения.
- Обновить будущее. Скорректировать только ещё не наступившие периоды.
На какие отклонения смотреть в первую очередь
Необязательно анализировать каждую небольшую разницу. Сначала стоит проверить отклонения, которые:
- повторяются несколько месяцев подряд;
- заметно влияют на итоговые накопления;
- создают риск нехватки денег;
- меняют срок достижения цели;
- связаны с новыми обязательствами;
- затрагивают финансовую подушку;
- не имеют понятного объяснения.
Полезно сортировать отклонения по абсолютной сумме. Разница в 500 ₽ может быть значительной для небольшой категории, но в первую очередь внимание обычно требуется тем изменениям, которые сильнее всего влияют на общий результат.
Как анализировать положительную дельту
Благоприятное отклонение тоже требует объяснения.
Например, расходы оказались ниже плана из-за того, что:
- покупка перенесена на следующий месяц;
- счёт ещё не оплачен;
- семья действительно сократила потребление;
- часть расходов ошибочно не внесена;
- оплата была произведена другим членом семьи.
Если плановый платёж просто перенесён, текущая экономия не является свободными деньгами. Сумму нужно сохранить для будущей оплаты.
Аналогично дополнительный доход может оказаться разовой премией, которую нельзя автоматически переносить в прогноз следующих месяцев.
Когда финансовый план нужно пересобрать полностью
Небольшие изменения можно вносить только в отдельные категории. Но иногда меняется сама структура личных финансов.
Полный пересмотр нужен, если произошло одно из событий:
- смена работы или значительное изменение дохода;
- рождение ребёнка;
- переезд;
- оформление ипотеки или крупного кредита;
- переход от найма к предпринимательству;
- длительный перерыв в работе;
- появление регулярной финансовой помощи родственникам;
- изменение основной валюты доходов или расходов.
В таком случае недостаточно увеличить одну строку. Нужно заново проверить доходы, обязательные платежи, финансовую подушку и сроки всех целей. Как пересобрать план на горизонте десяти лет, мы разбирали в статье «Личный финансовый план на 10 лет», а если накопления копятся несколько лет, стоит учесть и рост цен — об этом в материале «Как учитывать инфляцию в накоплениях». А если поменялась основная валюта доходов или расходов, пригодится и мультивалютный инструментарий — плановые и фактические курсы, кросс-курсы и учёт конвертаций; об этом в статье «Мультивалютное финансовое планирование».
Чек-лист ежемесячной сверки
В конце каждого месяца можно использовать короткий список:
- внесены ли все доходы и расходы;
- нет ли задвоенных операций;
- правильно ли учтены переводы между своими счетами;
- какие три отклонения оказались самыми крупными;
- какие отклонения являются разовыми;
- какие повторяются несколько месяцев;
- выполнен ли план накоплений;
- не перенесены ли неоплаченные счета на следующий месяц;
- хватит ли денег на ближайшие крупные платежи;
- требуется ли корректировка будущего плана.
Такая проверка обычно полезнее, чем попытка добиться идеального совпадения каждой категории.
Сравнивайте план с фактом регулярно
План-факт анализ превращает финансовый план из статичного прогноза в рабочую модель. Он помогает увидеть не только то, сколько денег было потрачено, но и почему результат отличается от ожиданий и что нужно изменить дальше.
В LongFinPlan можно:
- вести план и факт в одной таблице по месяцам и годам;
- сравнивать плановые и фактические остатки по каждому счёту;
- находить перерасход по операциям и категориям;
- контролировать выполнение плана накоплений;
- корректировать будущие периоды, сохраняя прошлую точку сравнения;
- оценивать влияние изменений на долгосрочные цели.
Соберите план семьи в LongFinPlan и сравните его с фактом уже после первого месяца.
Соберите план на 10 лет в LongFinPlan
Горизонт до 10 лет, режимы план/факт/дельта, инфляция и мультивалютность. Начните с готового шаблона — регистрация занимает минуту.
Открыть готовый шаблонКак устроен продуктГлавный результат мини-кейса:
- за полгода семья получила 1 365 000 ₽ при плане 1 320 000 ₽;
- потратила 1 010 000 ₽ при плане 960 000 ₽;
- накопила 355 000 ₽ вместо 360 000 ₽;
- анализ показал рост дохода и системное увеличение расходов на продукты и транспорт, поэтому будущий план скорректирован до 235 000 ₽ дохода, 174 000 ₽ расходов и 61 000 ₽ накоплений в месяц.
Все суммы в примере условны и служат только для демонстрации расчётов.
Частые вопросы
Что такое план-факт анализ в личных финансах?
План-факт анализ — это сравнение ожидаемых и реальных доходов, расходов и накоплений. Он помогает определить размер отклонений, понять их причины и скорректировать будущий бюджет.
Как рассчитать отклонение плана от факта?
Дельта считается как Факт − План. Для доходов положительная дельта означает превышение плана. Для расходов она означает перерасход. Относительное отклонение: (Факт − План) ÷ План × 100%.
Как часто нужно сравнивать план и факт?
Основные доходы, расходы и накопления удобно сверять ежемесячно. Раз в квартал стоит искать устойчивые тенденции и пересматривать будущие периоды.
Как понять, что отклонение является системным?
Отклонение можно считать системным, если оно повторяется несколько месяцев подряд, имеет устойчивую причину и, вероятно, сохранится в будущем.
Нужно ли менять бюджет после каждого перерасхода?
Нет. Разовый расход не всегда требует изменения постоянного лимита. Сначала нужно определить причину отклонения и проверить, повторяется ли оно.
Можно ли корректировать фактические расходы?
Факт исправляется только при ошибке учёта: задвоенной операции, неправильной сумме, категории или дате. Реальный перерасход нельзя уменьшать ради совпадения с планом.
Нужно ли изменять прошлый план после внесения факта?
Прошлый план лучше сохранять, чтобы оставалась точка сравнения. На основании результатов корректируются будущие периоды, а не первоначальные значения прошедших месяцев.
Перевод на накопительный счёт считается расходом?
Перевод между собственными счетами не уменьшает общий капитал и обычно не считается потребительским расходом. При этом его можно учитывать как фактическое пополнение финансовой цели.
Что делать, если фактический доход выше плана?
Сначала нужно определить, является ли увеличение разовым или регулярным. Разовую премию не следует автоматически переносить на будущие месяцы. Регулярное повышение дохода можно включить в обновлённый план.