Как накопить на квартиру: расчёт взноса, доходности и инфляции
Пошаговый план накопления на квартиру или другую крупную цель: будущая стоимость цели, ежемесячный взнос, доходность вклада или облигаций, налоги и инфляция на сквозном примере.
Чтобы накопить на первоначальный взнос за пять лет, недостаточно выбрать сумму и откладывать «сколько получится». У рабочего плана накоплений есть как минимум четыре параметра: стоимость цели, срок, регулярный взнос и доходность накоплений — и все четыре связаны между собой.
Вот короткий ответ на вопрос «сколько откладывать», а ниже — полный расчёт. Если цель сегодня стоит 3 000 000 ₽, к покупке через пять лет при сценарном росте цен она подорожает примерно до 3 901 421 ₽. При стартовых 400 000 ₽ и условной ставке 8% годовых достаточно направлять на цель около 45 000 ₽ в месяц. А если держать те же деньги «под подушкой», без процентов, пришлось бы откладывать уже около 58 400 ₽ в месяц — почти на 13 500 ₽ больше. Деньги должны работать все пять лет, а не лежать в ожидании покупки.
Это продолжение серии статей о финансовом планировании. Как составить общий план с нуля — в статье «Личный финансовый план на 10 лет», как учитывать рост цен — в «Как учитывать инфляцию в накоплениях». Здесь мы собираем эти приёмы в конкретную задачу: накопить на квартиру, образование или другой крупный капитал.
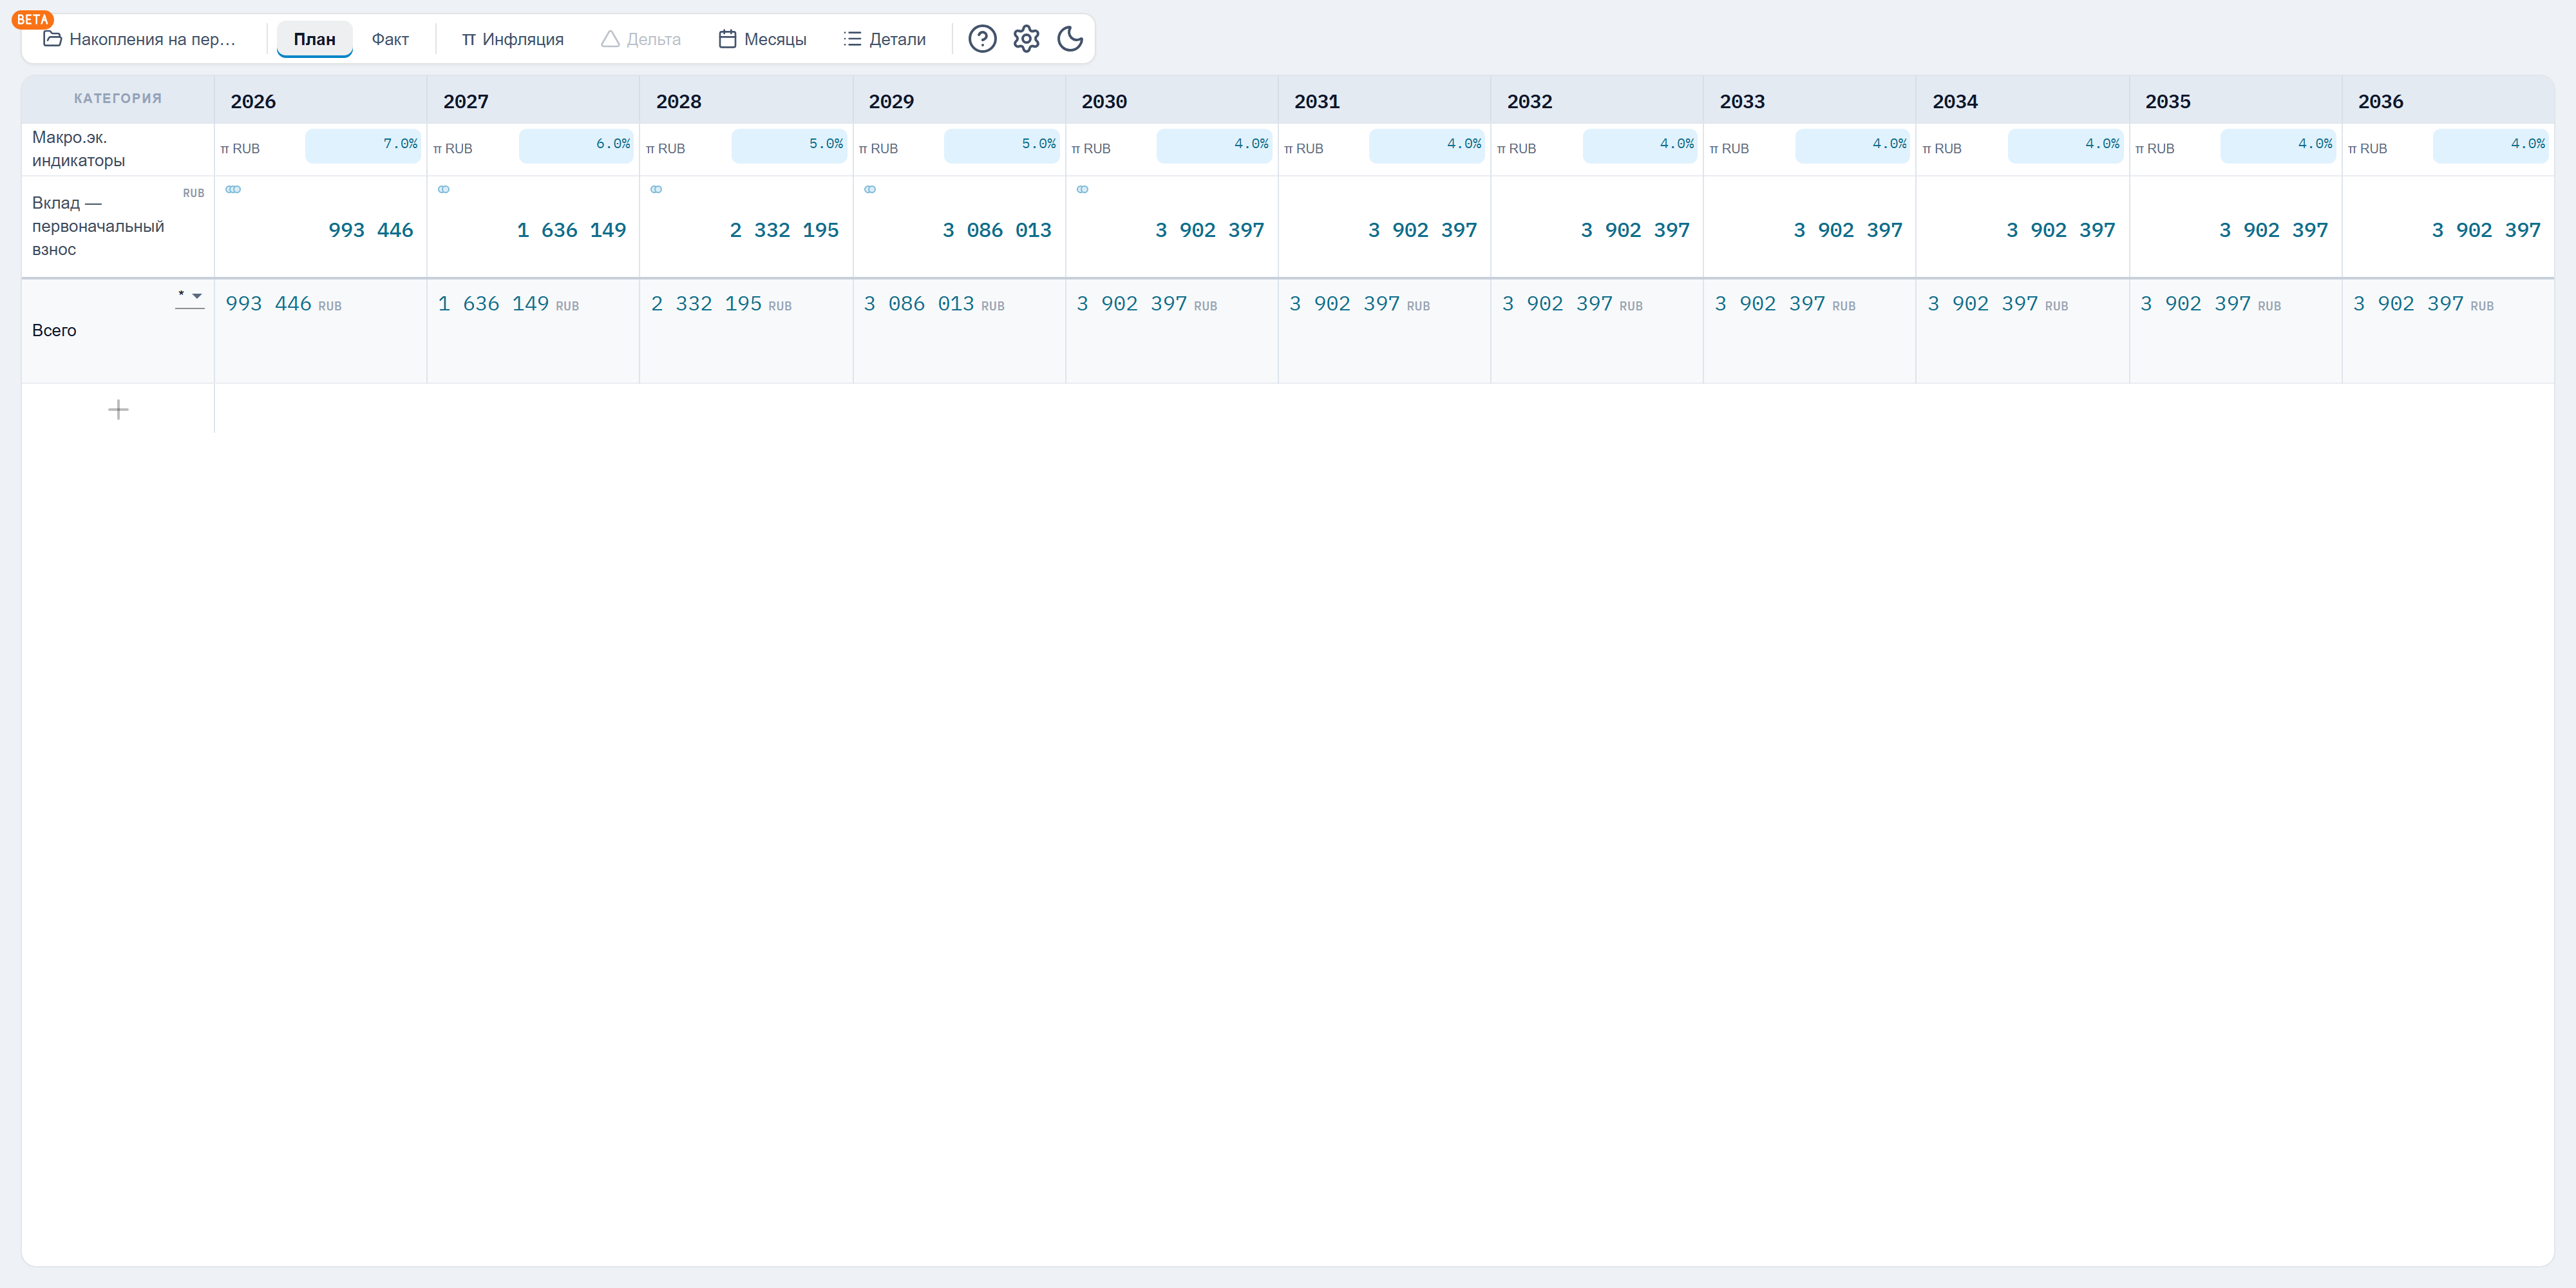
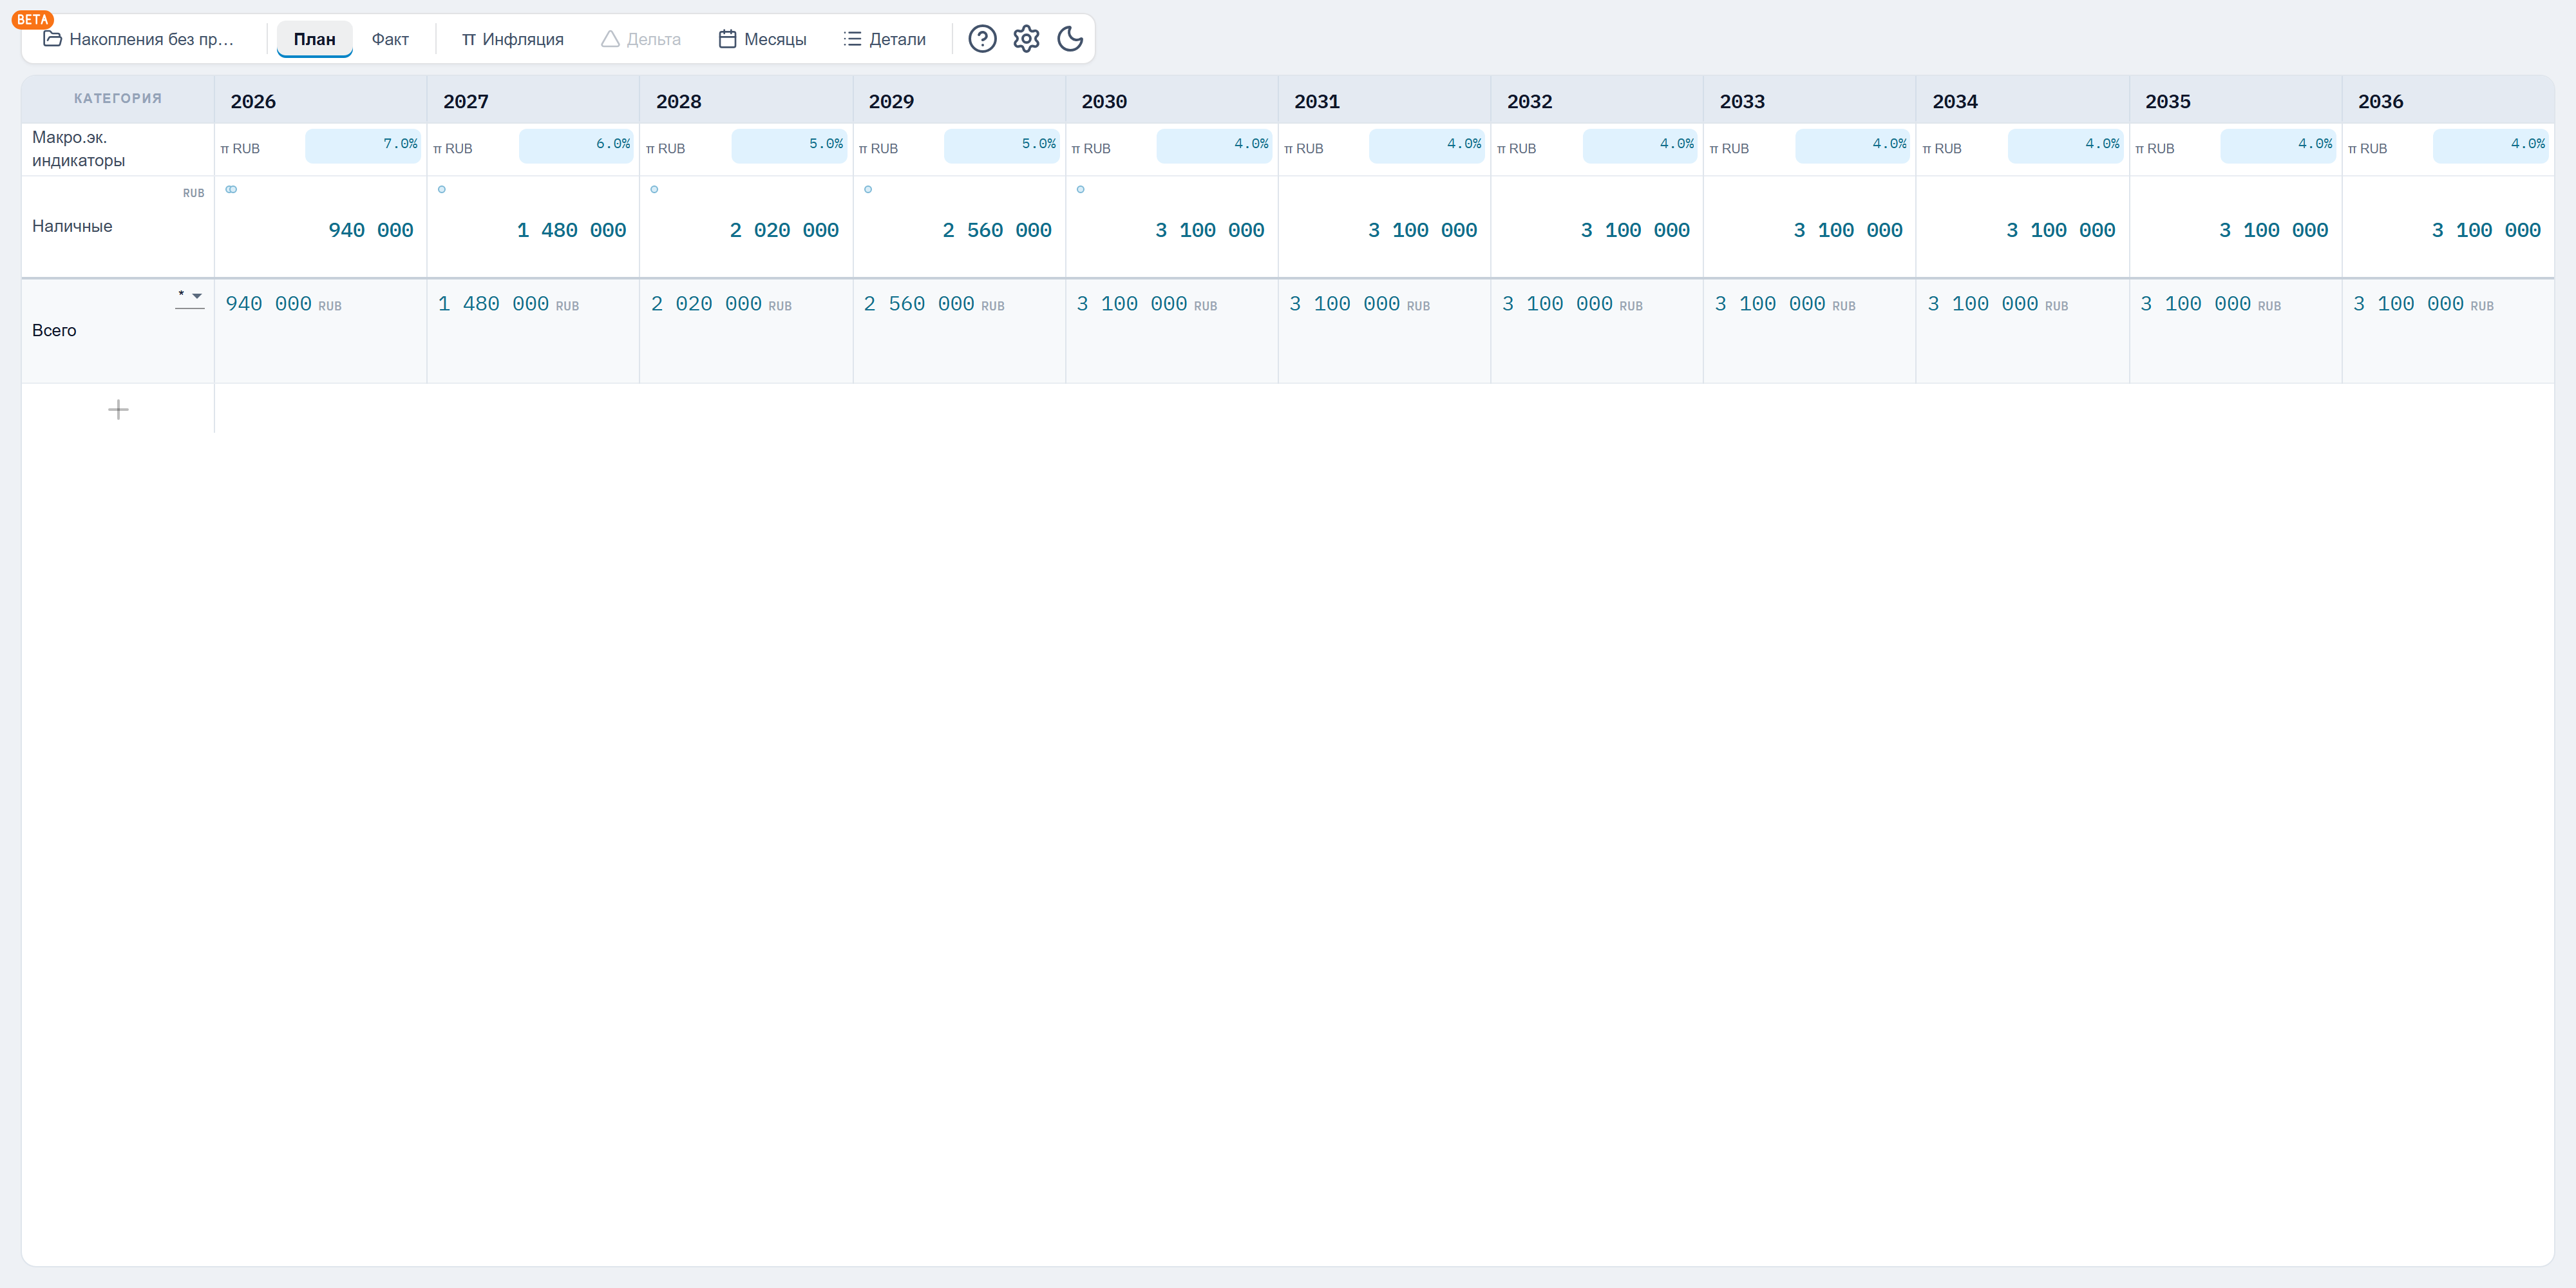
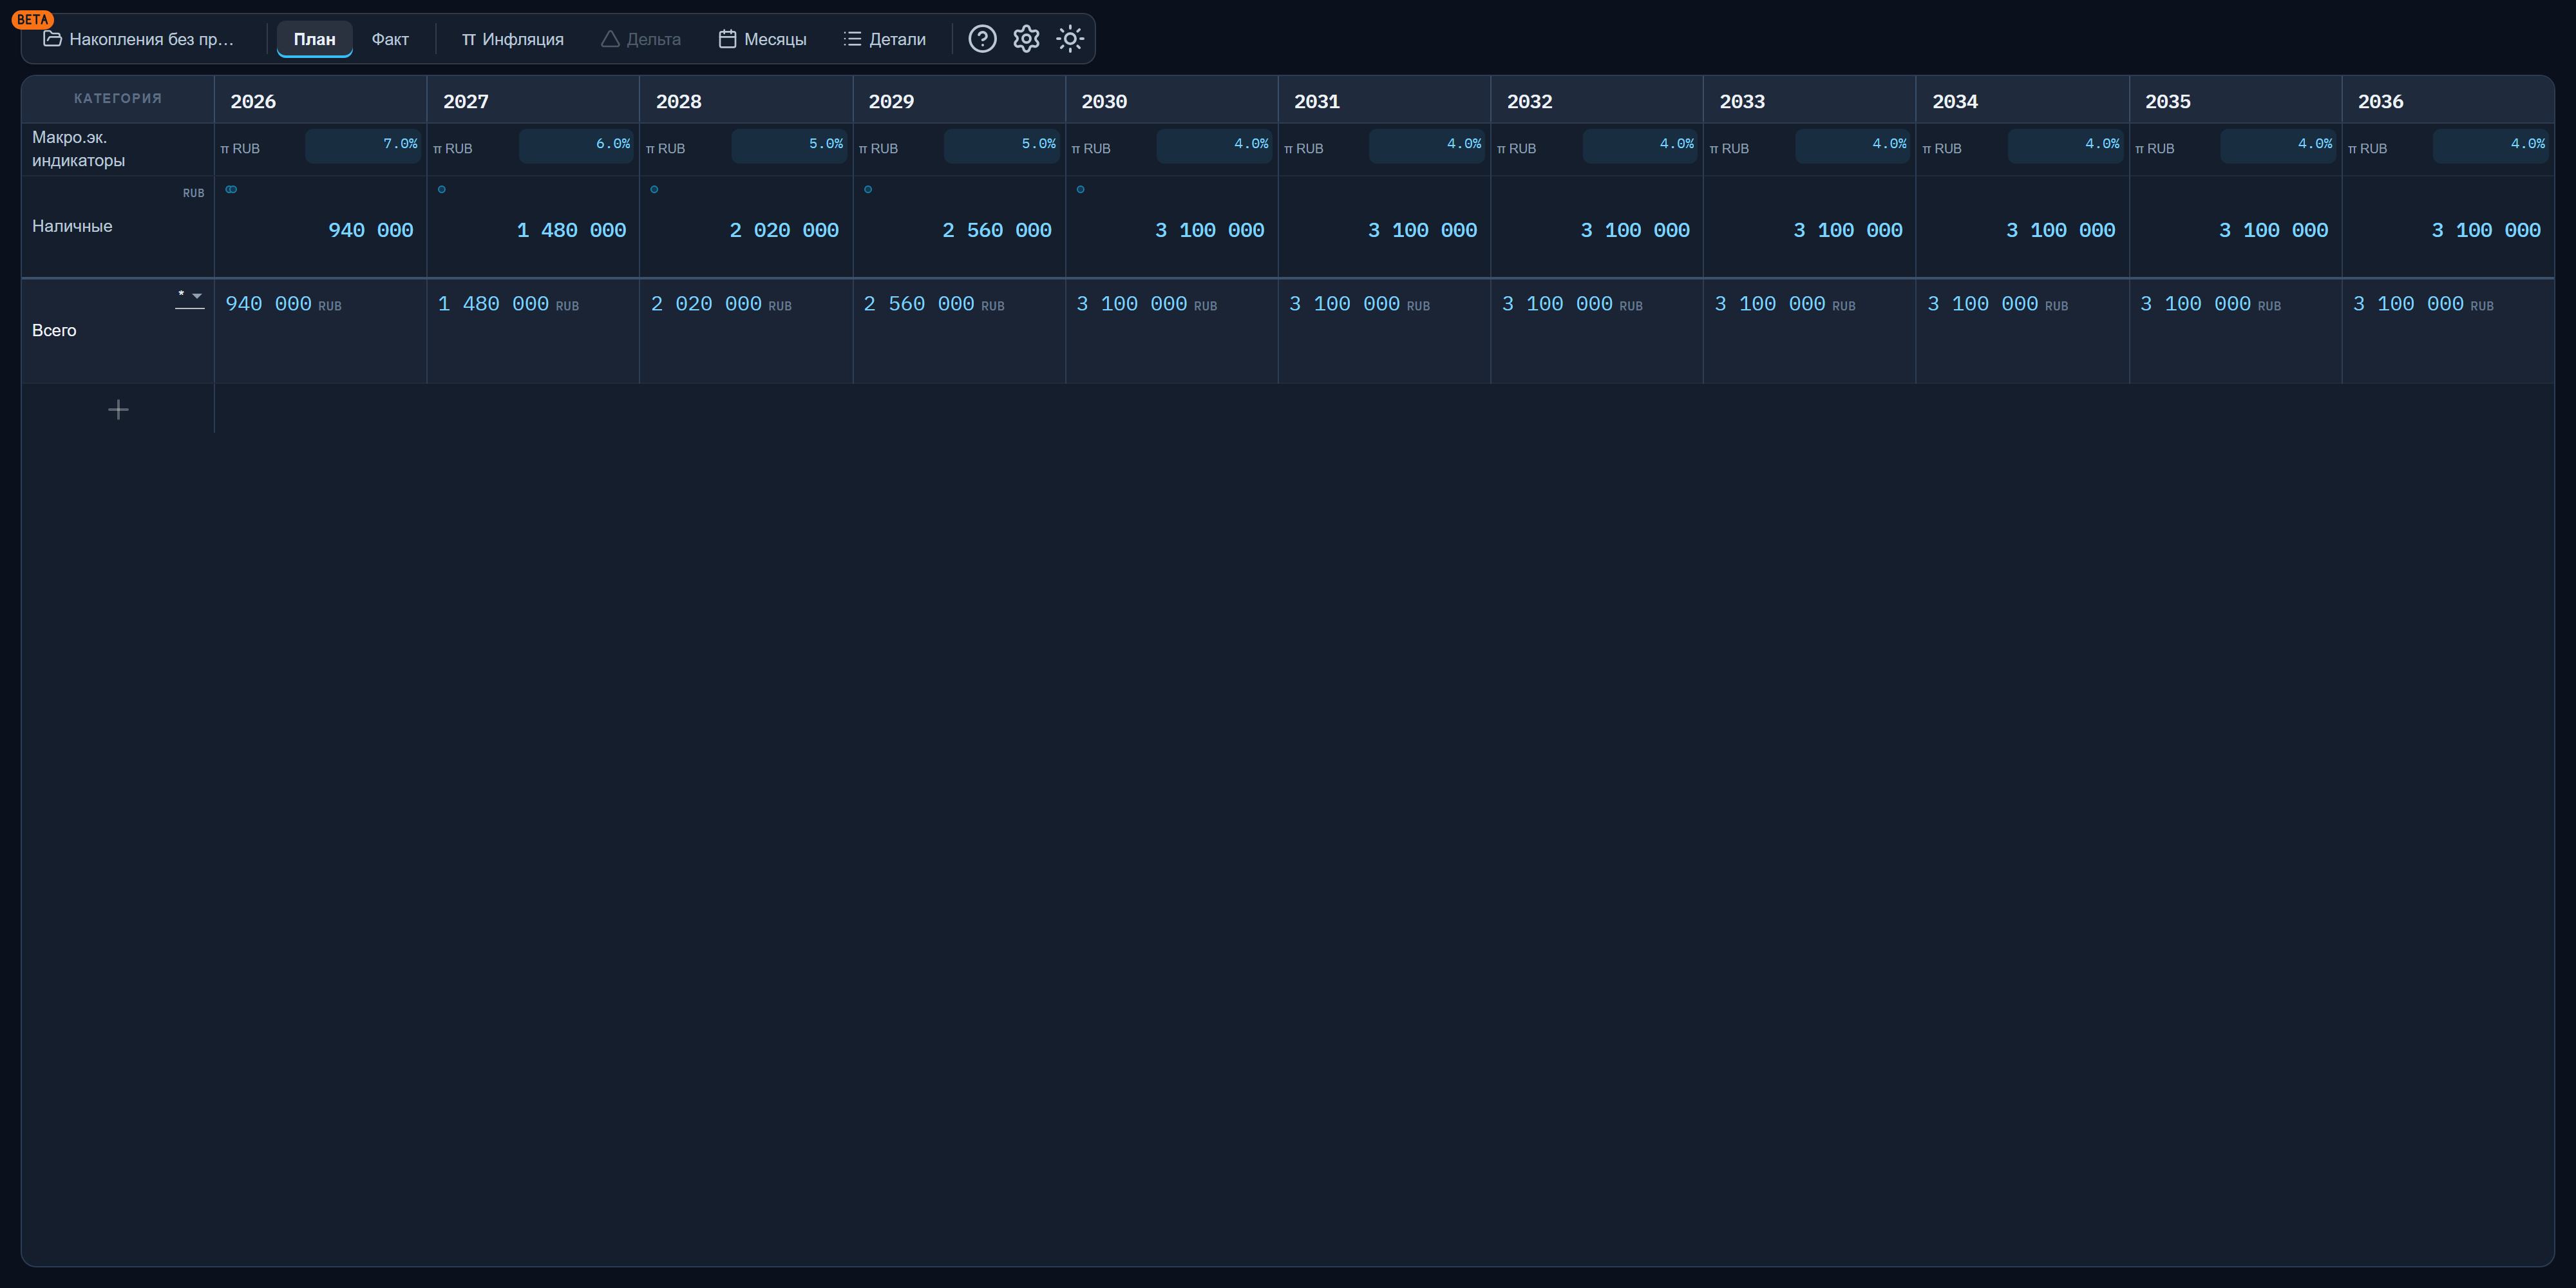
В LongFinPlan накопления на цель моделируются на отдельном счёте: задаются стартовая сумма, регулярные пополнения и процентная ставка с капитализацией, при необходимости — налог с процентного дохода, а сценарий инфляции — в строке макроэкономических индикаторов. Дальше план сразу показывает, какая сумма будет на счёте к дате покупки.
Шаг 1. Определите цель и её сегодняшнюю стоимость
Формулировка «хочу накопить на квартиру» для расчёта слишком общая. Сначала нужно понять, что именно предстоит оплатить:
- полную стоимость квартиры;
- первоначальный взнос по ипотеке;
- квартиру вместе с ремонтом и переездом;
- сопутствующие расходы на сделку;
- резерв на первые месяцы после покупки.
Предположим, квартира стоит 10 000 000 ₽, а банк требует первоначальный взнос 30% её стоимости:
10 000 000 ₽ × 30% = 3 000 000 ₽
На первый взгляд, цель — накопить 3 000 000 ₽. Но это её цена в сегодняшних деньгах. То же относится к образованию (стоимость программы, проживание, материалы) и к «просто капиталу» — такую цель тоже нужно определить конкретно: сумма, срок и в каких ценах она измеряется. А когда взнос собран и начинается сама ипотека, в плане появляются кредитные платежи — как их учитывать и что даёт досрочное погашение, разбираем в статье «Кредиты в финансовом плане».
| Параметр цели | Пример |
|---|---|
| Название | Первоначальный взнос |
| Стоимость сегодня | 3 000 000 ₽ |
| Срок | Пять лет, до декабря 2030 |
| Уже накоплено | 400 000 ₽ |
| Регулярное пополнение | Рассчитывается ниже |
| Предполагаемая доходность | 8% годовых |
| Сценарий роста цен | Разные значения по годам |
Шаг 2. Пересчитайте стоимость цели на дату покупки
Если покупка запланирована через пять лет, ориентироваться на сегодняшнюю цену нельзя: за это время квартира может подорожать. Возьмём сценарный ряд роста стоимости цели — например, такой:
| Год плана | Рост стоимости цели | Накопленный коэффициент |
|---|---|---|
| Первый | 7% | 1,0700 |
| Второй | 6% | 1,1342 |
| Третий | 5% | 1,1909 |
| Четвёртый | 5% | 1,2505 |
| Пятый | 4% | 1,3005 |
Коэффициенты перемножаются, а не складываются:
1,07 × 1,06 × 1,05 × 1,05 × 1,04 = 1,3005
Ориентировочная стоимость цели через пять лет:
3 000 000 ₽ × 1,3005 = 3 901 421 ₽
Если не учитывать рост стоимости цели, план недооценит необходимую сумму на 901 421 ₽. Это сценарный расчёт для проверки плана, а не прогноз цены конкретной квартиры: недвижимость может дорожать быстрее или медленнее общей инфляции, поэтому цену цели стоит периодически сверять с реальными предложениями. Как именно инфляция меняет стоимость целей и покупательную способность накоплений, мы подробно разбирали в статье «Как учитывать инфляцию в накоплениях».
Шаг 3. Сначала отделите финансовую подушку
Накопления на квартиру не должны заменять финансовый резерв. Если все свободные деньги идут в одну цель, любой непредвиденный расход заставит забрать часть накоплений или залезть в кредит.
Размер подушки удобно считать в месяцах обязательных расходов. При тратах 120 000 ₽ в месяц резерв на полгода — это 720 000 ₽. Если подушка уже сформирована, имеющиеся 400 000 ₽ можно целиком отнести к первоначальному взносу — так и сделаем в нашем примере. Если нет, сначала направляйте основную часть свободных денег в резерв, а на цель — остаток; после формирования подушки весь свободный поток переключается на цель.
У этих денег разное назначение, поэтому в плане их держат на разных счетах: подушка — доступная и безопасная, целевые накопления — подобраны под срок и дату покупки. И не забывайте, что подушку тоже нужно индексировать: при росте обязательных расходов до 130 000 ₽/мес. резерв на полгода вырастает до 780 000 ₽. Как рассчитать размер резерва, где его хранить и как восстановить после использования, — в статье «Финансовая подушка безопасности».
Шаг 4. Рассчитайте ежемесячный взнос с учётом доходности
Теперь главный расчёт. Исходные данные:
- будущая стоимость цели — 3 901 421 ₽;
- срок — 60 месяцев (январь 2026 — декабрь 2030);
- начальный капитал — 400 000 ₽;
- условная ставка — 8% годовых с ежемесячной капитализацией: такой доходностью может обладать вклад с пополнением, накопительный счёт или портфель облигаций с близким купоном;
- пополнения — в конце каждого месяца, до этого проценты начисляются на уже накопленное.
Стартовый капитал за пять лет превращается примерно в 596 000 ₽:
FV = 400 000 × (1 + 0,08/12)⁶⁰ ≈ 595 938 ₽
Оставшуюся часть цели должны закрыть ежемесячные пополнения вместе с процентами на них. Решив формулу аннуитета относительно взноса, получаем примерно 44 990 ₽ — округлим до 45 000 ₽ в месяц. Проверим, как будет расти счёт в первый год:
| Месяц | На начало | Пополнение | Доход за месяц | На конец |
|---|---|---|---|---|
| Январь | 400 000 ₽ | 45 000 ₽ | 2 667 ₽ | 447 667 ₽ |
| Февраль | 447 667 ₽ | 45 000 ₽ | 2 984 ₽ | 495 651 ₽ |
| Март | 495 651 ₽ | 45 000 ₽ | 3 304 ₽ | 543 955 ₽ |
| Апрель | 543 955 ₽ | 45 000 ₽ | 3 626 ₽ | 592 582 ₽ |
| Май | 592 582 ₽ | 45 000 ₽ | 3 951 ₽ | 641 532 ₽ |
| Июнь | 641 532 ₽ | 45 000 ₽ | 4 277 ₽ | 690 809 ₽ |
| Июль | 690 809 ₽ | 45 000 ₽ | 4 605 ₽ | 740 415 ₽ |
| Август | 740 415 ₽ | 45 000 ₽ | 4 936 ₽ | 790 351 ₽ |
| Сентябрь | 790 351 ₽ | 45 000 ₽ | 5 269 ₽ | 840 620 ₽ |
| Октябрь | 840 620 ₽ | 45 000 ₽ | 5 604 ₽ | 891 224 ₽ |
| Ноябрь | 891 224 ₽ | 45 000 ₽ | 5 941 ₽ | 942 165 ₽ |
| Декабрь | 942 165 ₽ | 45 000 ₽ | 6 281 ₽ | 993 446 ₽ |
За первый год семья внесёт 400 000 + 45 000 × 12 = 940 000 ₽, а на счёте окажется 993 446 ₽: около 53 000 ₽ добавил процентный доход. Дальше его роль только растёт — таблица по годам:
| Период | Сумма на счёте | Прогресс к цели 3 901 421 ₽ |
|---|---|---|
| Начало плана | 400 000 ₽ | 10% |
| Конец первого года | 993 446 ₽ | 25% |
| Конец второго года | 1 636 149 ₽ | 42% |
| Конец третьего года | 2 332 195 ₽ | 60% |
| Конец четвёртого года | 3 086 013 ₽ | 79% |
| Конец пятого года | 3 902 397 ₽ | 100% |
Обратите внимание на запас: 3 902 397 ₽ против 3 901 421 ₽ — меньше 1 000 ₽. Формально план сходится, но любая мелочь (комиссия, снижение ставки, более быстрый рост цен) создаст дефицит. Поэтому взнос стоит либо округлять вверх, либо дополнять налогами и резервом — этим займёмся ниже.
Почему «под подушкой» не работает: цена пяти лет ожидания
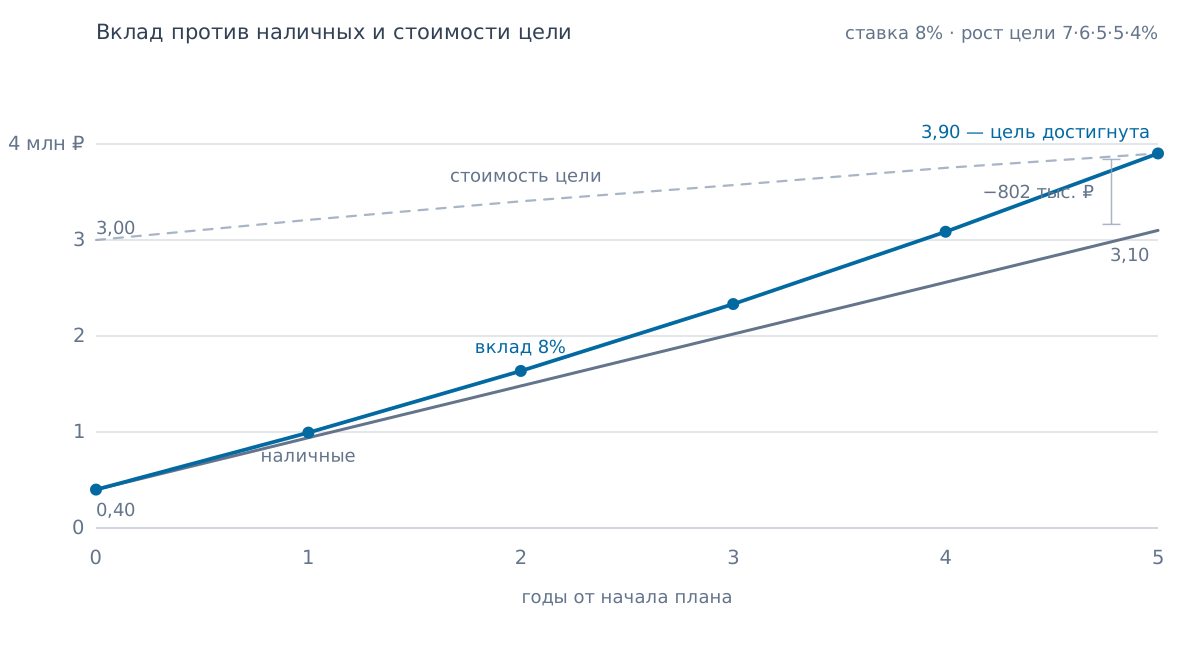
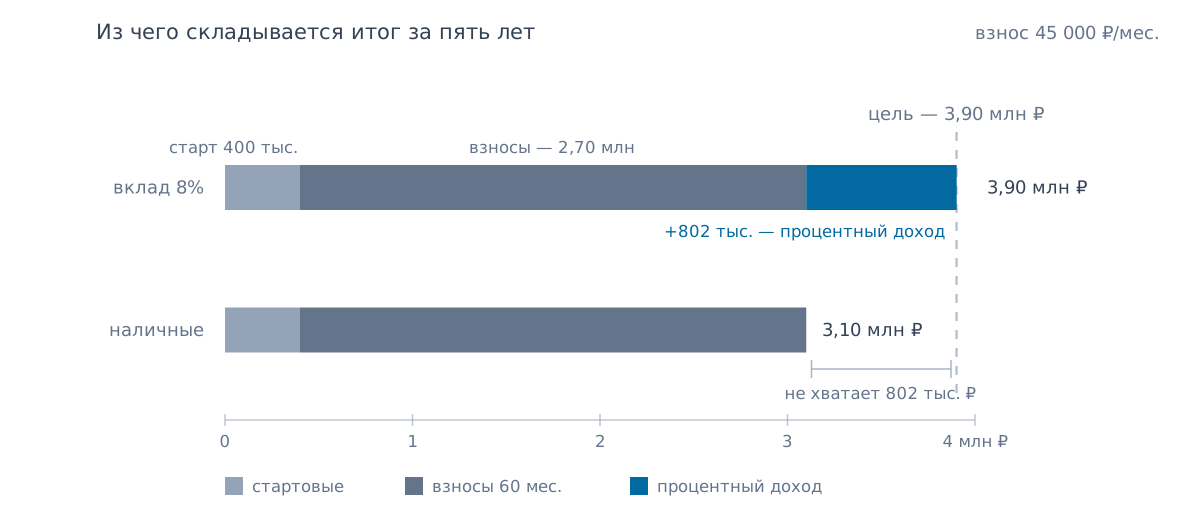
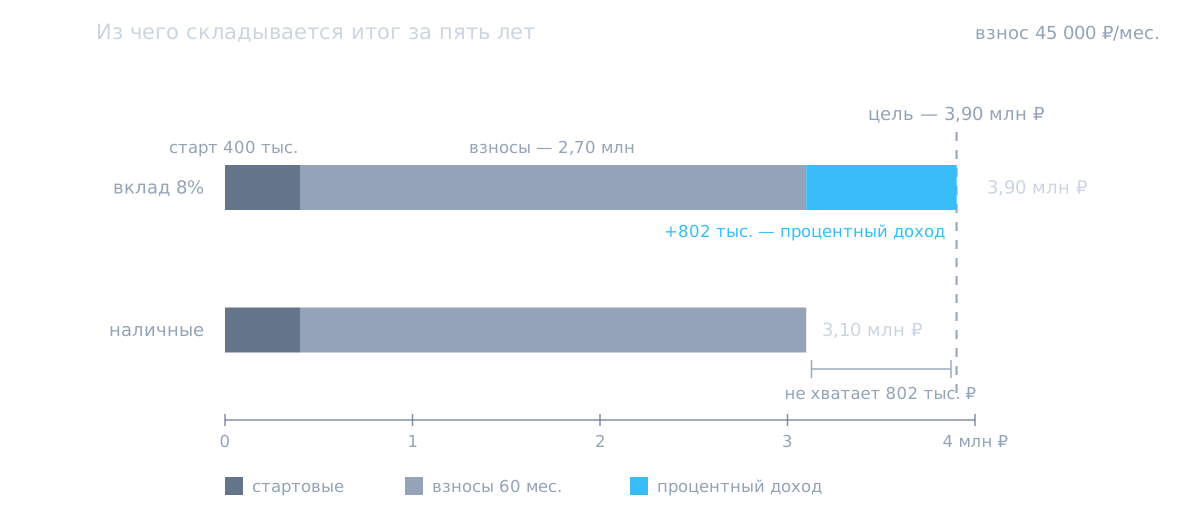
Теперь тот же план без процентной ставки — деньги просто копятся дома. Те же 400 000 ₽ стартовых и те же 45 000 ₽ в месяц:
400 000 + 45 000 × 60 = 3 100 000 ₽
Против цели в 3 901 421 ₽ это дефицит в 801 421 ₽ — без ставки план не сходится, и его даже некорректно называть планом. Разница между 3 902 397 ₽ и 3 100 000 ₽ — это 802 397 ₽ процентного дохода, четверть всего результата.
Можно посмотреть на ту же ситуацию с другой стороны. Чтобы «под подушкой» накопить 3 901 421 ₽ за пять лет, пришлось бы вносить:
(3 901 421 − 400 000) / 60 = 58 357 ₽ в месяц
Это на 13 400 ₽ в месяц больше, чем при ставке 8% — существенная разница для семейного бюджета. А если учесть инфляцию, наличные проигрывают ещё сильнее: 3 100 000 ₽ через пять лет по покупательной способности — это лишь около 2 384 000 ₽ в сегодняшних ценах (3 100 000 / 1,3005). Против сегодняшней цены цели в 3 000 000 ₽ — минус 616 000 ₽. Хранить крупную сумму без процентов пять лет в ожидании покупки — самый дорогой способ «безопасно» накопить.
Шаг 5. Учтите налоги и комиссии
Расчёт выше — идеальный случай: ставка действует все пять лет, комиссий нет, налогов нет. В реальности процентный доход облагается НДФЛ. В демо-примере смоделируем его упрощённо — 13% со всей суммы процентного дохода раз в год (в реальности налог берётся с превышения необлагаемого лимита, так что фактическая нагрузка обычно меньше).
После налога эффективная ставка составляет примерно:
8% × (1 − 0,13) = 6,96% годовых
Точный пересчёт по формулам даёт необходимый взнос около 46 600 ₽ в месяц. Тот же план с ежегодным налогом и взносом 47 000 ₽ сходится с запасом: к декабрю 2030 года на счёте около 3 930 851 ₽ — примерно 29 000 ₽ над целевой суммой.
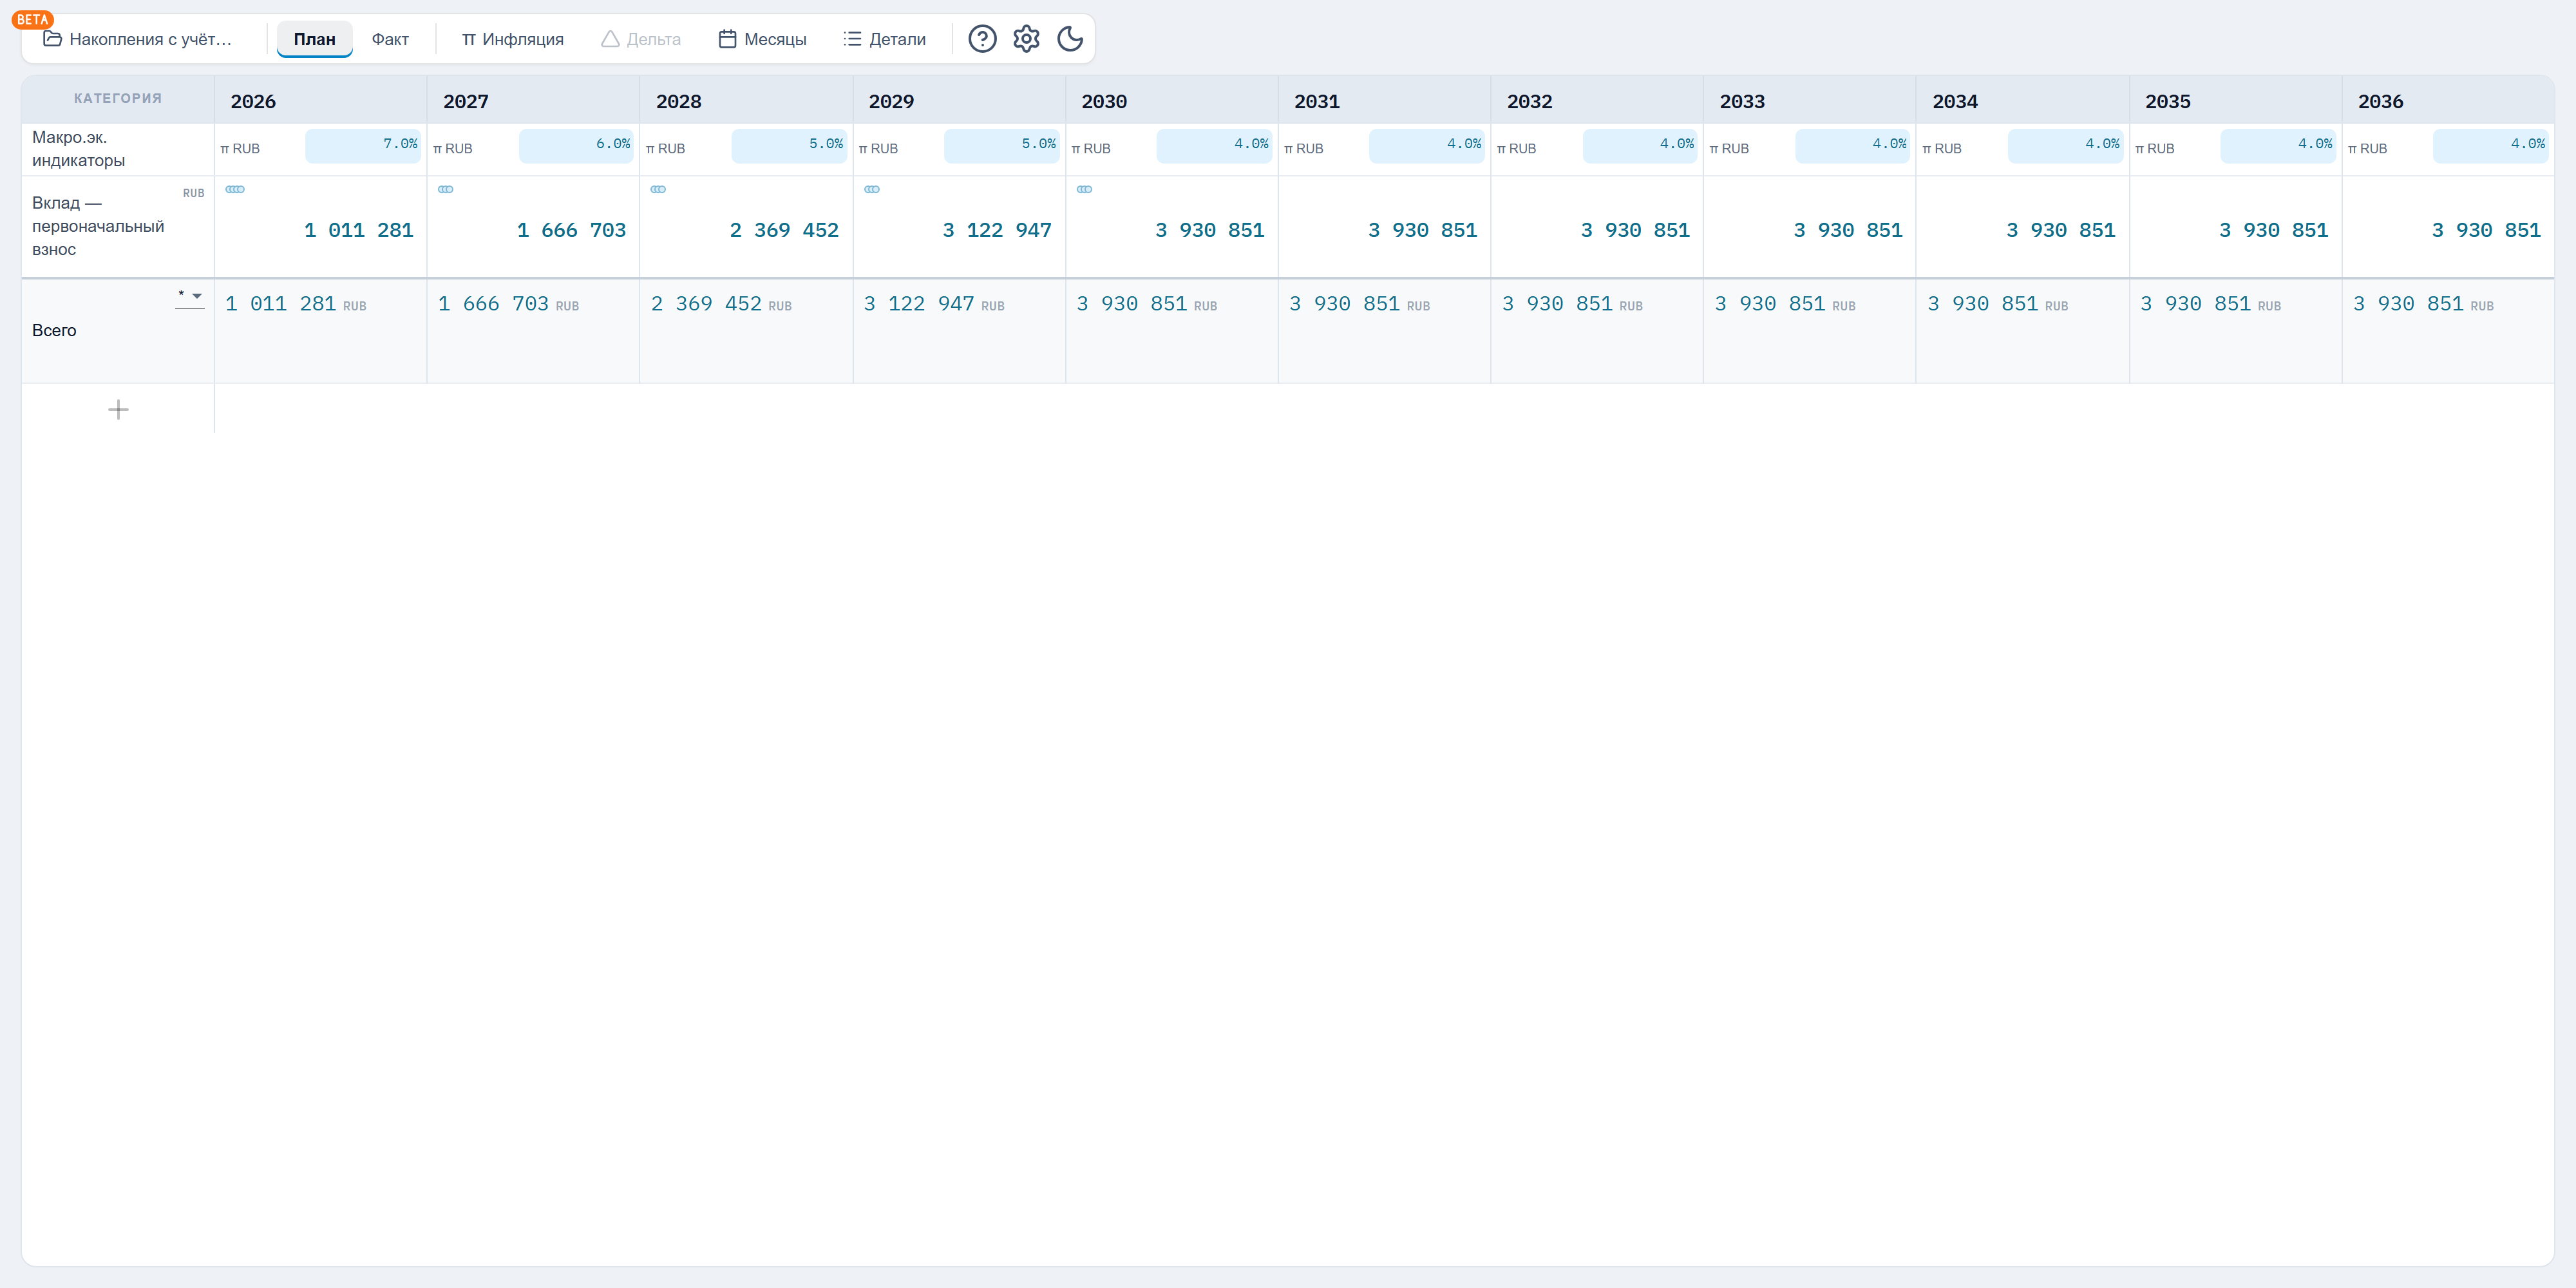
Помимо налога стоит помнить о комиссиях брокера или фонда, разнице между ставкой вклада сегодня и при переоткрытии через год, и о том, что купон облигаций не гарантирован эмитентом. Чем ближе дата покупки, тем важнее сохранность накопленного: резкое падение стоимости активов за несколько месяцев до сделки может отложить цель на годы. Поэтому по мере приближения к дате покупки портфель обычно постепенно переводится в более надёжные и предсказуемые инструменты.
Шаг 6. Проверьте план в нескольких сценариях
Единственная ставка и единственный рост цен — это всегда догадка. Полезно проверить цель как минимум в трёх вариантах:
| Сценарий | Рост цели по годам | Ставка | Цель через пять лет | Нужный взнос |
|---|---|---|---|---|
| Благоприятный | 6%, 5%, 4%, 4%, 4% | 10% | около 3 750 000 ₽ | около 40 000 ₽ |
| Базовый | 7%, 6%, 5%, 5%, 4% | 8% | 3 901 421 ₽ | около 45 000 ₽ |
| Напряжённый | 9%, 8%, 7%, 6%, 5% | 6% | около 4 206 000 ₽ | около 52 500 ₽ |
Разница между крайними сценариями — около 12 500 ₽ ежемесячно. Если семья может откладывать максимум 45 000 ₽, в напряжённом сценарии возникнет дефицит; это сигнал заложить запас — например, взнос 47 000–50 000 ₽ или ежегодные разовые пополнения из премий.
Второй обязательный сценарий — инфляционный взгляд на план. В LongFinPlan для этого включается режим инфляции: значения пересчитываются в сегодняшние цены. В нашем примере номинальные 3 902 397 ₽ к декабрю 2030 года — это около 2 982 000 ₽ в сегодняшних ценах, то есть чуть меньше сегодняшней стоимости цели. Номинально план сходится, а по покупательной способности — впритык: честный, но хрупкий результат.
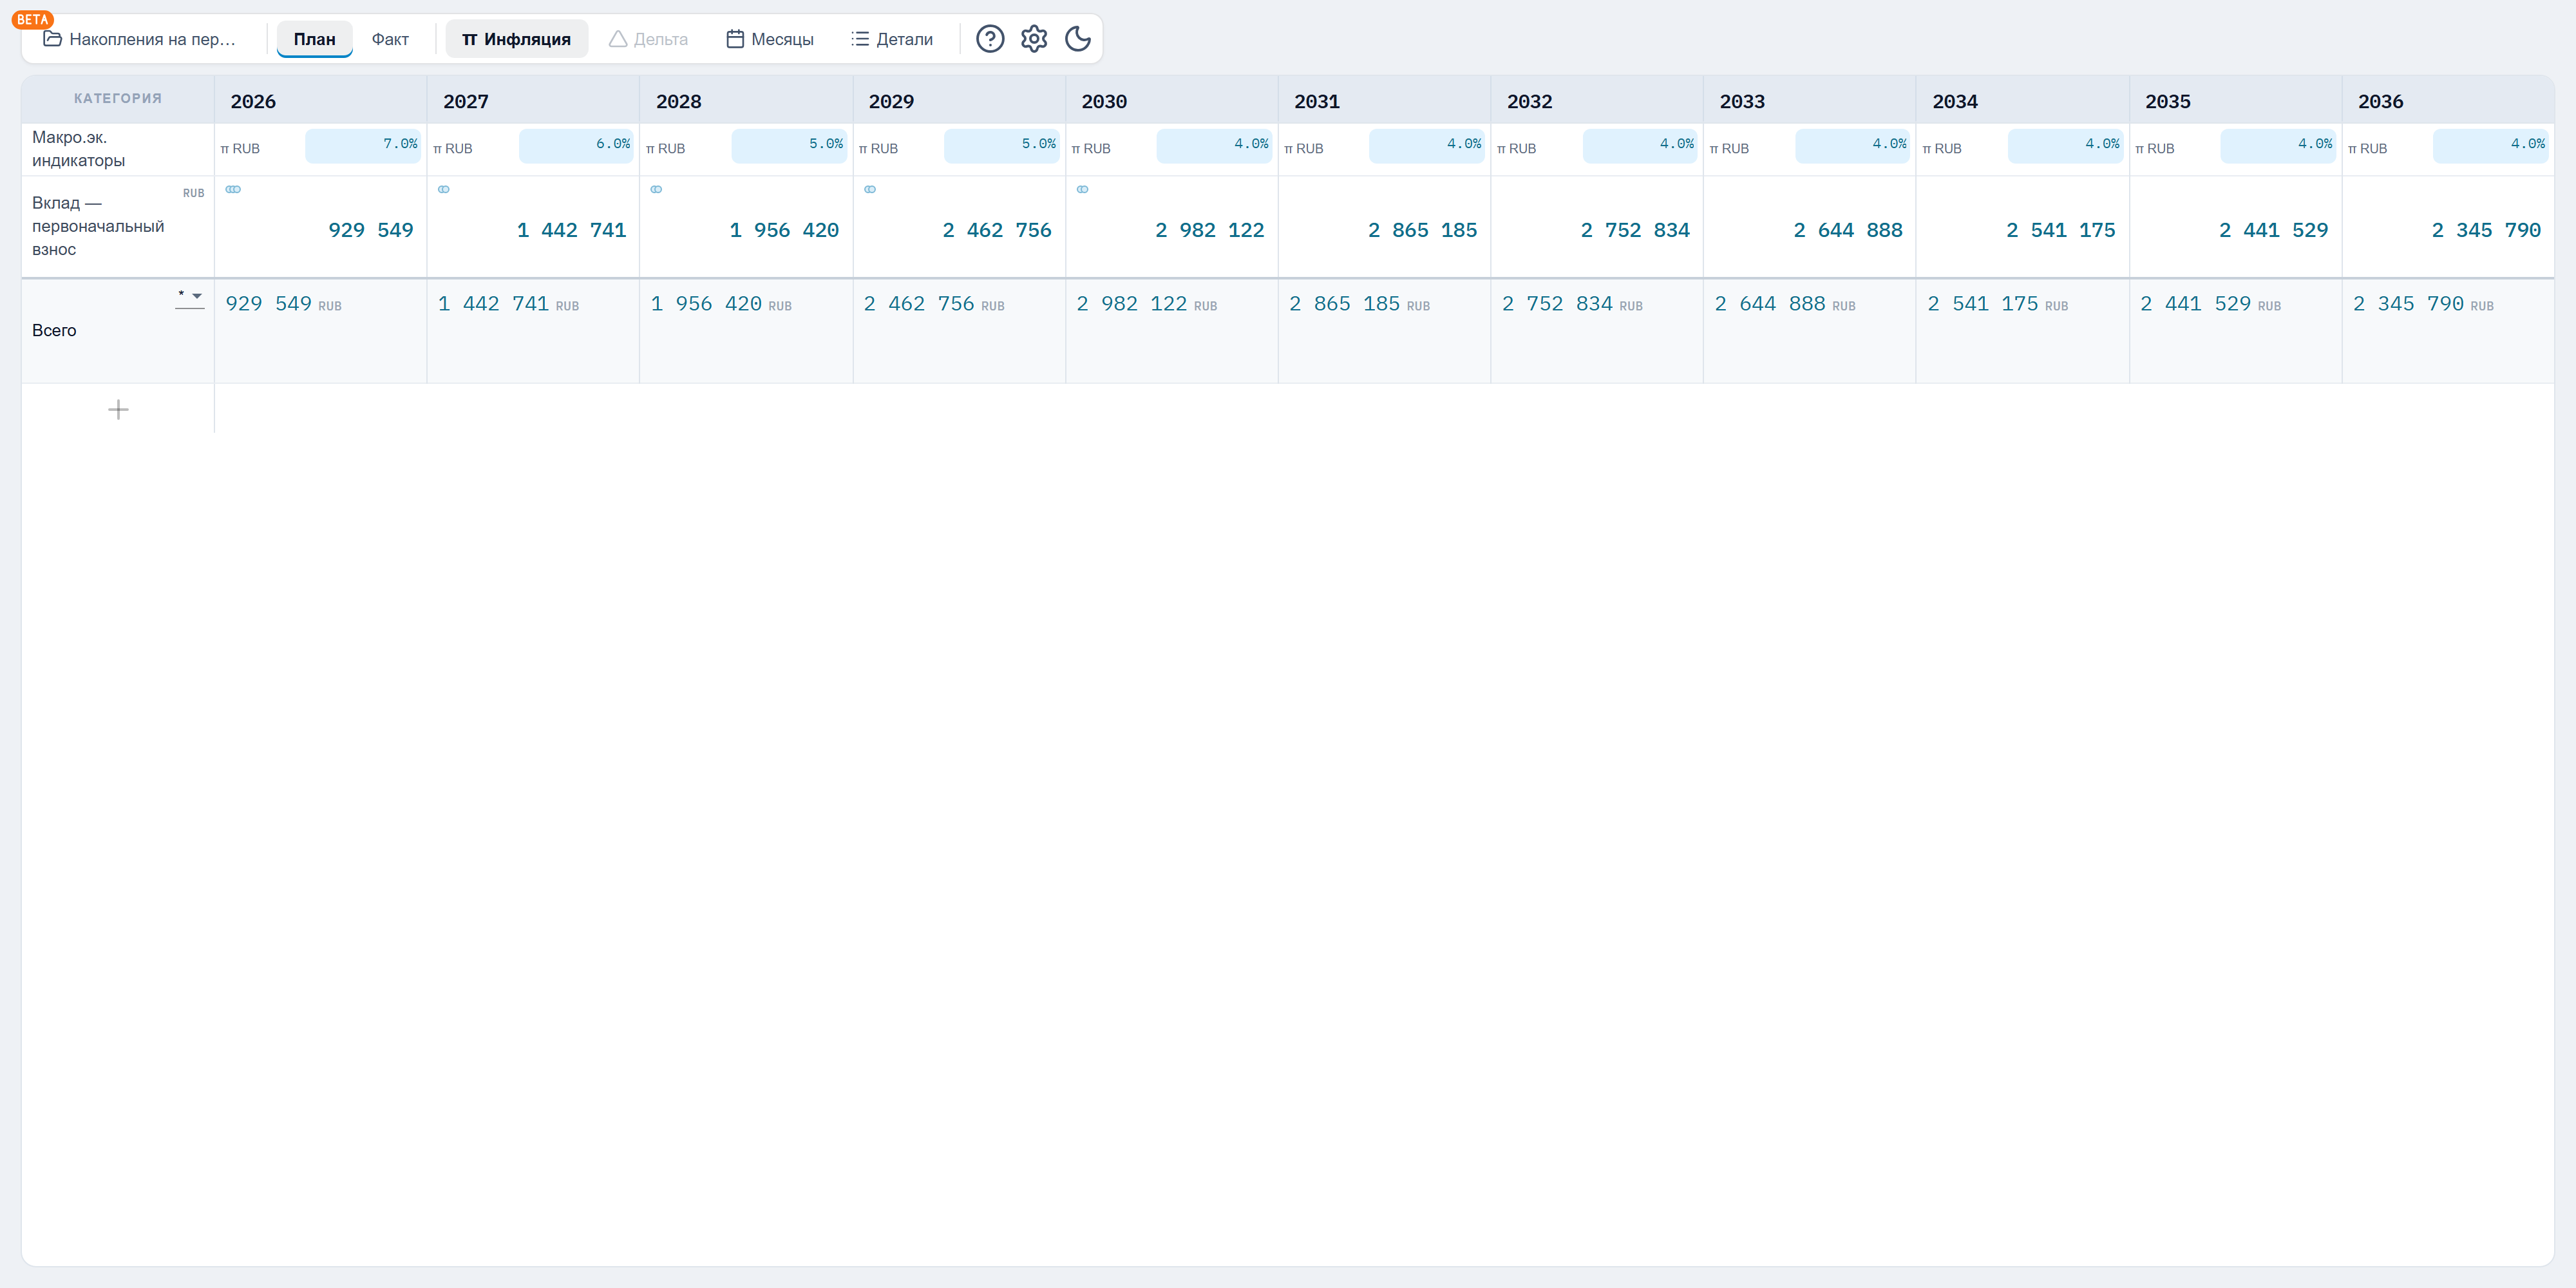
Сценарии удобно держать в отдельных планах: LongFinPlan поддерживает несколько проектов, так что базовый и напряжённый варианты можно сравнивать параллельно, не ломая основной расчёт.
Что делать, если план не сходится
Предположим, семья может откладывать не 45 000 ₽, а только 30 000 ₽ в месяц. При тех же условиях — 400 000 ₽ стартовых, пять лет, 8% годовых — на счёте окажется около 2 799 000 ₽, то есть не хватит более 1 100 000 ₽. Это не повод отказываться от цели — это повод изменить хотя бы один параметр плана:
| Рычаг | Плюс | Ограничение |
|---|---|---|
| Увеличить ежемесячный взнос | Быстро сокращает дефицит | Требует свободного денежного потока |
| Продлить срок | Снижает текущую нагрузку | Цель за это время продолжит дорожать |
| Уменьшить стоимость цели | Делает план реалистичнее | Меняет ожидаемый результат: район, площадь, программа |
| Добавить разовые пополнения из премий | Ускоряет накопление | Премия может не прийти — не стройте на ней базовый план |
| Повысить ожидаемую доходность | Потенциально уменьшает взнос | Повышает риск; рынок не обязан уважать вашу таблицу |
| Увеличить стартовую сумму | Сильный эффект с первого дня | Нельзя забирать деньги из финансовой подушки |
Несколько замечаний к таблице. Увеличивая взнос, определите, из какого источника появятся деньги, — иначе план улучшится только на экране. Продлевая срок, пересчитайте будущую стоимость цели: два лишних года накоплений — это и два лишних года роста цен. И главное — не «чините» цель заменой 8% на 15% в таблице: электронная таблица возражать не станет, а рынок вполне может.
Устойчивые варианты обычно комбинируют несколько рычагов: взнос побольше, половина годовой премии на цель, плюс пересмотр самой покупки.
Как следить за прогрессом
План — это гипотеза, и её нужно сверять с фактом. Практичный ритм:
- ежемесячно — внесена ли запланированная сумма, какой баланс фактически;
- раз в квартал — темп накопления и устойчивость доходов;
- раз в год — стоимость цели по реальным предложениям, сценарий инфляции и ожидаемая ставка.
Разовый пропуск взноса — например, 35 000 ₽ вместо 45 000 ₽ — можно распределить на несколько следующих месяцев. Четыре месяца подряд ниже плана — уже системная проблема: взнос завышен, расходы недооценены или цель слишком дорогая для выбранного срока, и корректировать нужно сам план. Как именно читать отклонения и чем разовый сбой отличается от системного сдвига, мы разбирали в статье «План-факт анализ личных финансов».
Чек-лист накопления на крупную цель
- Опишите цель: что именно оплачиваете — взнос, сделка, ремонт, переезд.
- Зафиксируйте стоимость в сегодняшних ценах по реальным предложениям.
- Выберите срок — конкретный месяц и год, а не «через пять лет».
- Отделите финансовую подушку и не считайте её частью взноса.
- Пересчитайте стоимость цели на дату покупки по сценарному росту цен.
- Задайте доходность с учётом налогов, комиссий и риска — как предположение, а не обещание.
- Рассчитайте взнос и округлите его вверх, создав запас.
- Проверьте план в двух-трёх сценариях и в сегодняшних ценах.
- Вносите факт и сверяйте с планом; при системном отставании корректируйте план.
Соберите план на 10 лет в LongFinPlan
Горизонт до 10 лет, режимы план/факт/дельта, инфляция и мультивалютность. Начните с готового шаблона — регистрация занимает минуту.
Открыть готовый шаблонКак устроен продуктКлючевые числа нашего примера:
- цель — первоначальный взнос 3 000 000 ₽ в сегодняшних ценах, через пять лет при сценарном росте цен — 3 901 421 ₽;
- при стартовых 400 000 ₽, условной ставке 8% и пополнении 45 000 ₽ в месяц накопления достигают 3 902 397 ₽ — впритык;
- реалистичный план берёт 47 000 ₽ в месяц с учётом НДФЛ — с небольшим запасом над целью;
- тот же взнос «под подушкой», без процентов, оставил бы семью в 800 000 ₽ от цели — пять лет ожидания стоят дороже любого вклада.
Частые вопросы
Как накопить на квартиру?
Определите, что именно оплачиваете, и его сегодняшнюю стоимость; пересчитайте сумму на дату покупки по сценарному росту цен; отделите финансовую подушку; рассчитайте ежемесячный взнос с учётом доходности и налогов; проверьте план в нескольких сценариях и сверяйте его с фактом.
Сколько нужно откладывать в месяц на квартиру?
Сумма зависит от стоимости цели, срока, стартового капитала и доходности. В примере статьи для цели около 3,9 млн ₽ через пять лет при 400 000 ₽ стартовых и ставке 8% годовых требуется около 45 000 ₽ в месяц, а с учётом НДФЛ — около 47 000 ₽. Без процентов понадобилось бы около 58 400 ₽ в месяц.
Почему плохо копить на квартиру «под подушкой»?
Без процентного дохода план из примера даёт дефицит около 800 000 ₽: 3 100 000 ₽ накоплений против цели в 3 901 421 ₽. К тому же инфляция за пять лет снижает покупательную способность наличных: 3,1 млн ₽ будущего номинала — это около 2,38 млн ₽ в сегодняшних ценах.
Нужно ли учитывать инфляцию при накоплении?
Да. Сегодняшняя стоимость цели занижает необходимую сумму: в примере рост цен добавляет к цели 901 421 ₽ за пять лет. Полезно смотреть план в двух представлениях — в будущих рублях и в сегодняшних ценах.
Что сначала: финансовая подушка или накопления на квартиру?
При нестабильном доходе и отсутствии резерва приоритет — подушка. При стабильном доходе можно формировать резерв и копить на цель параллельно, но учитывать эти суммы на разных счетах: у них разные задачи и сроки.
Что делать, если не получается откладывать расчётную сумму?
Увеличить срок (пересчитав рост цены цели), уменьшить стоимость цели, добавить разовые пополнения из премий, пересмотреть расходы или увеличить доход. Завышать ожидаемую доходность, чтобы расчёт «сошёлся», рискованно.
Где хранить деньги на первоначальный взнос?
Инструменты подбираются под срок и дату покупки: вклады с пополнением, накопительные счета, облигации с близким погашением. Чем ближе сделка, тем важнее предсказуемость суммы: риск падения рынка непосредственно перед покупкой опаснее упущенной доходности. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.
Все суммы и ставки в примерах условны и являются сценарными допущениями, а не прогнозом.